

Nyheter
Kurvpremie snarare än kurvalfa

Anders Blomqvist
I förra veckan publicerade Bank of America Merrill Lynch analysen ”Curve placement alpha drawdowns” som fick visst genomslag och renderade frågan ”Håller kurvalfan på att arbitreras bort?” i bloggosfären [Se fotnot 1]. Med kurvalfa avses den överavkastning som kan fås genom att inneha terminer längre ut på terminskurvan snarare än att inneha kontraktet närmast leverans. Ett vedertaget och relevant sätt att mäta denna strategi är en månatligt omviktad portfölj som är lång Dow Jones UBS råvaruindex med innehav 3 månader ut på terminskurvan och kort Dow Jones UBS ”vanliga” råvaruindex. Med detta mått är korrektionen är den största sedan juni 2010 men ser vi på hela indexhistoriken verkar farhågan om att alfan försvunnit vara väl tidig. Samtidigt är frågan och resonemangen intressantare ur ett vidare perspektiv: Hur uppstår kurvalfan? Hur påverkar råvaruinvesterare den?
Den senaste korrektionen kan i stort förklaras av rörelser på spannmål och oljeväxter. Lagren är ganska små, men i år väntas en jätteskörd på norra halvklotet. Detta driver terminsstrukturerna in i allt brantare backwardation mellan gamla och nya skörden. Det är dock ett övergående fenomen och behöver inte nödvändigtvis förstöra förutsättningarna för kurvalfan framöver. Detta noteras också i analysen.
Kurvstrategin att köpa terminer med senare leverans och sälja de med tidigare leverans är en klassisk kalenderspread för en råvaruhandlare och kallas en ”bear spread” [Se fotnot 2]. Som namnet antyder är det en strategi som gynnas av prisnedgång i vilken kontraktet med tidigare leverans oftast faller mer än det med senare. Fördelen med kalenderspreadar är att påverkas mer av lagersituationen och mindre av externa faktorer såsom dollarkursen.
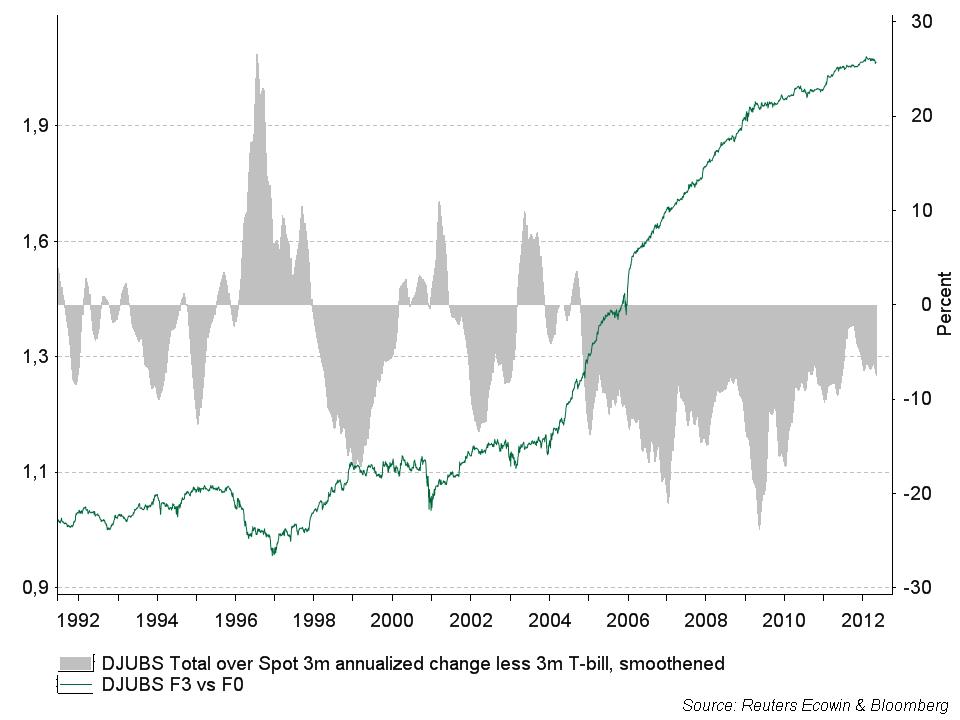
Vad driver då överavkastningen för denna strategi? Terminsstrukturen är en huvudmisstänkt. Är det contango (negativ rullyield, det vill säga avkastningsindex går sämre än spotindex) brukar den vara brantast i korta ändan av terminskurvan då överskottssituationen som är förknippad med contango brukar försvinna med tiden. I diagrammet finns strategin i logaritmisk skala tillsammans med ett mått på den historiska terminsstrukturen, mätt genom att ta skillnaden mellan ett totalavkastningindex och ett spotindex minus korträntan. Vi noterar att avkastningen för strategin varit bäst efter 2004. Detta sammanfaller dels med en utdragen period av contango och dels med inflöden till passiva råvaruinvesteringar. Contangon kan bero på andra orsaker än råvaruinvesterarnas tryck på terminskurvan även om dessa bidrar. Oavsett orsak borde emellertid contangon i sig vara en huvudförklaring till överavkastningen i kurvstrategin. Skulle backwardation återkomma sett över hela råvaruindexet, borde investerare i kurvstrategin bli orolig på riktigt.
Två andra tänkbara förklaringar till överkastningen är likviditet och relativ volatilitet. Likviditeten är bättre i korta ändan av terminskurvan och detta kan skapa en riskpremie i priserna längre ut på kurvan. Volatiliteten är oftast högre i korta ändan av terminskurvan än i den långa. Kurvstrategin är alltså lång låg lågbeta och kort högbeta råvaror. Detta är en så kallad konkav investering och effektiva marknader brukar ge investerare som är beredda att hålla denna risk en premie. Ett exempel på detta är att lågvolatila valueaktier över tiden brukar avkasta bättre än högvolatila tillväxtaktier trots deras lägre volatilitet.
Åter till frågan om det finns någon risk att alfan arbitreras bort, det vill säga att råvaruhandlare utnyttjar prisineffektiviten till den grad att prissättningen påverkas så mycket att möjligheten försvinner? Införandet av andra generationens råvaruindex som rullar längre ut på terminskurvan och hedgefonders allt större aktivitet i råvarumarknaderna skulle kunna ha tagit bort det mesta av den ”rena alfan” orsakad av råvaruinvesterares oförstående inför tillgångsslaget. Vad som återstår är riskpremier terminsstrukturen, likviditeten och konkaviteten, det vill säga kurvalfan är egentligen kurvpremier! Dessa kan vara intressanta att exponera sin portfölj för, men då med vetskap om vilka risker som är förknippade med desamma.
[1] Se FT Alphaville ”Is curve alpha being arbitraged away?”
[2] Motsvarande finns också på optioner men när det gäller råvaror avses oftast just en kalenderspread.
[hr]
Om skribenten
Anders Blomqvist arbetar med kapitalförvaltning på Ålandsbanken Sverige AB, del som förvaltare av Ålandsbanken Commodity Fund och dels med tillgångsallokering och portföljoptimering. Han är också ansvarig för derivathandeln i Ålandsbanken Defined Risk, se www.alphamanco.lu. Anders erhöll sin PhD i Optimization and Systems Theory från matematiska institutionen på Kungliga Tekniska Högskolan (KTH) i Stockholm 2005.




Priset på diesel på råvarubörsen i USA är nu över 216 USD per fat och där med slogs den tidigare rekordtoppen från 2022 då Rysslands fullskaliga invasion av Ukraina inleddes. Igår skrev vi att priset passerat 200 USD så prisuppgången har hög fart.
Crack spreaden mellan råolja och diesel i USA är nu nästan 108 USD per fat.

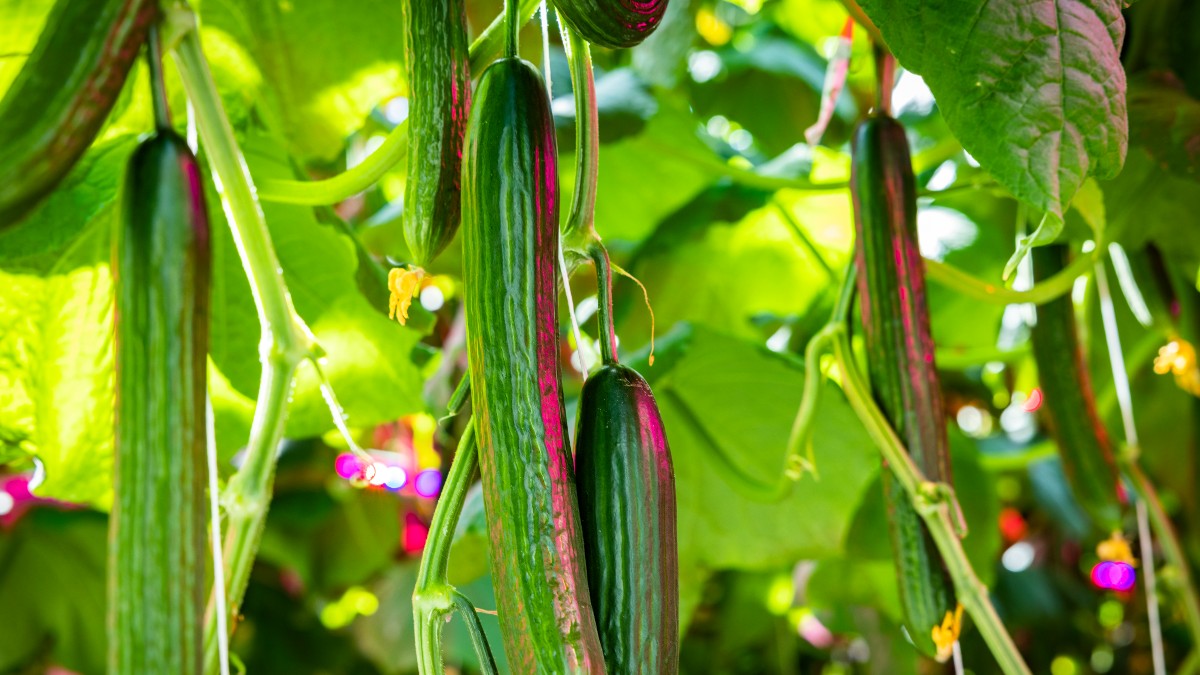
Agtira börjar under fjärde kvartalet i år att odla gurkor i Påarp utanför Helsingborg med sin nya växthusbelysning. Nu meddelar Agtira att de tecknat avtal med Öresundskraft om flexibilitetstjänsten IndustriFlex. Växthuset som har en effekt på 3 MW blir en aktiv resurs i det skånska elnätet.
Växthusbelysning är en stor och väl styrbar ellast och därmed väl lämpad för marknaderna för flexibilitet och stödtjänster skriver bolaget.
Genom IndustriFlex ansvarar Öresundskraft, tillsammans med teknikpartnern Skye, för uppkoppling, automatisk styrning inom överenskomna ramar samt handel och optimering mot flera marknader. Elanvändningen kan därmed anpassas i korta intervall när elsystemet behöver det, utan att odlingen påverkas.
– El är en av de största kostnadsposterna i belyst växthusodling. När den nya belysningen tas i drift i slutet av året får vi möjlighet att aktivt styra och optimera vår elanvändning. Med IndustriFlex och tillhörande optimeringstjänster uppskattar vi att elkostnaden för belysningen blir omkring 25 procent lägre än vid motsvarande drift utan tjänsterna, samtidigt som vår anläggning kan bidra till att balansera elnätet. Det stärker kalkylen för vår året-runt-produktion och konkurrenskraften för svenskodlad gurka, säger Joakim Linneros, vd för Agtira.
– Agtiras satsning visar hur flexibilitet kan göra skillnad. Genom att kombinera elhandel med flexibel elanvändning kan vi tillsammans skapa bättre förutsättningar för året-runt-produktion av svensk gurka och samtidigt använda elnätet smartare. Det är precis den typen av samspel som behövs när framtidens energisystem växer fram, säger Lina Wallin, Kundansvarig på Öresundskraft.

Priset på diesel på råvarubörsen i USA passerade idag upp över 200 USD per fat. Detta är samtidigt som priset på WTI-olja kostar några dollar under 100 USD per fat. Raffinaderierna i USA är alltså spektakulärt lönsamma just nu. Crack spreaden är över 100 USD per fat för diesel, som normalt mer ligger mellan 15-40 USD per fat.
Mycket av världens olja är nu inlåst på grund av kriget mellan USA och Iran. Men det kommer ändå ut mycket råolja och framför allt så finns det andra länder som kan leverera råolja, exempelvis USA.
Men ingen konsumerar råolja, alla konsumerar raffinerade produkter, som bensin, diesel, flygbränsle osv. Det är bara raffinaderier som konsumerar råolja. Och här finns problemet, stora delar av världen har lagt ner sina raffinaderier eller har inte haft vidare många till att börja med. Europa har exempelvis ett överskott på kapacitet att producera bensin, men ett underskott på kapacitet att producera diesel. Flygbränsle har vi ännu mindre kapacitet att producera.
På toppen av Iran-USA-kriget så har Ryssland-Ukraina-kriget gjort att Ryssland gått från att exportera raffinerade produkter till att importera dem.
Det är detta som har gjort raffinaderierna i USA så lönsamma. USA producerar enorma kvantiteter olja och världen skriker efter raffinerade produkter, så raffinaderierna kan inte bara köra på full volym, varje volymenhet har dessutom en spektakulär vinstmarginal.






Priset på diesel når sin högsta nivå någonsin i USA

Svenska gurkor växer flexibelt med tillgången på elektricitet

Dieselpriset i USA passerade idag upp över 200 USD per fat

Finska kärnkraftverket Loviisa förlänger livstiden till 2050 med hjälp av Google

Dated Brent and Oman crude are showing the way higher

Irland har inlett en debatt om att ta bort förbudet av kärnkraft

Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen

Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran

Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-
 Nyheter2 veckor sedan
Irland har inlett en debatt om att ta bort förbudet av kärnkraft
-
 Nyheter3 veckor sedan
Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
-
 Nyheter3 veckor sedan
Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran
-
 Nyheter3 veckor sedan
Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
-
Analys4 veckor sedan
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-
Analys2 veckor sedan
Oil close to technical levels while EU nat gas is gripped by winter-panic
-

 Nyheter2 veckor sedan
Priset på råolja är fel signal att titta på, det är bensin och diesel som visar allvaret
-

 Nyheter1 vecka sedan
Nederländerna flyttar guld från USA och Kanada till London