

Nyheter
Prissäkring som funkar

Följande artikel är ett sammandrag av den andra av de två presentationer som Torbjörn Iwarsson, chef för SEBs råvaruhandel, höll på Borgeby Fältdagar. I denna presentation beskriver Torbjörn olika prissäkringsstrategier för jordbruksrelaterade produkter. Läs även den första Nya terminer för lantbruk.
Mycket av det som SEB skriver om jordbruksprodukter och råvaror finns att läsa på Råvarumarknaden.se. Vi rekommenderar även Torbjörns bok, Bättre betalt för skörden.
Vad du kommer att lära dig:
- 1. Hur du tjänar mer pengar på din skörd
- 2. Minskar osäkerheten om försäljningspriset
- 3. Minskar upp- och nedgångar i intäkt mellan år
OBS: Fokus på spannmål och oljeväxter
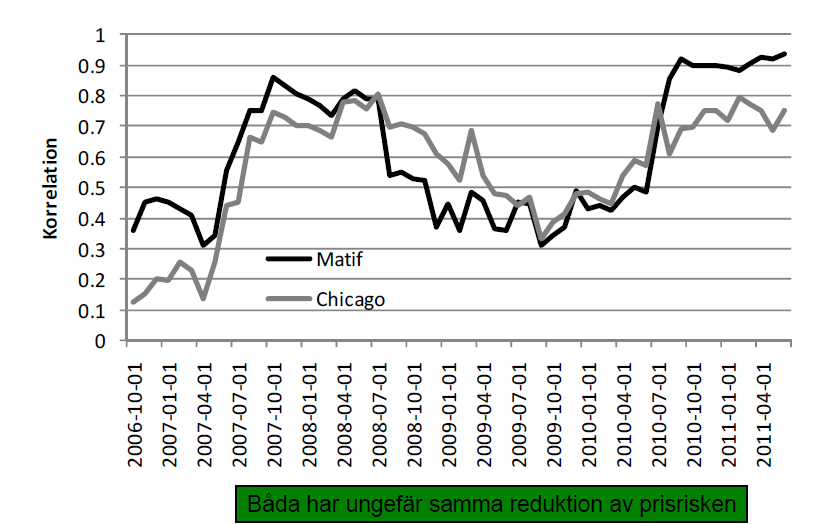
Om det är vete, ska man sälja Matif eller Chicago?
- Matif
- Chicago
Rullande korrelationer mellan månatlig Harnesk-notering och Matif / Chicago
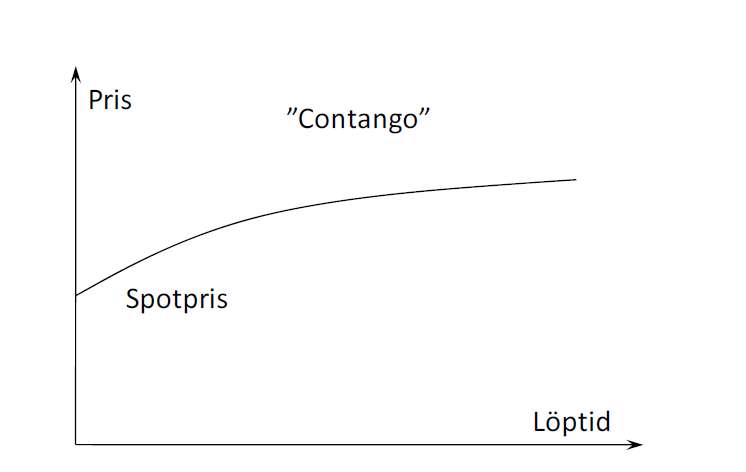
Contango
Max contango
Om contangot blir för högt är det lönsamt att göra ett så kallat ”cash-and-carry” arbitrage:
- 1. köp råvaran
- 2. hyr lagerutrymme
- 3. betala finansieringsräntor
- 4. sälja på termin
- 5. leverera råvaran när terminen förfaller och betala tillbaka lånet och behåll det som blir kvar.
Backwardation
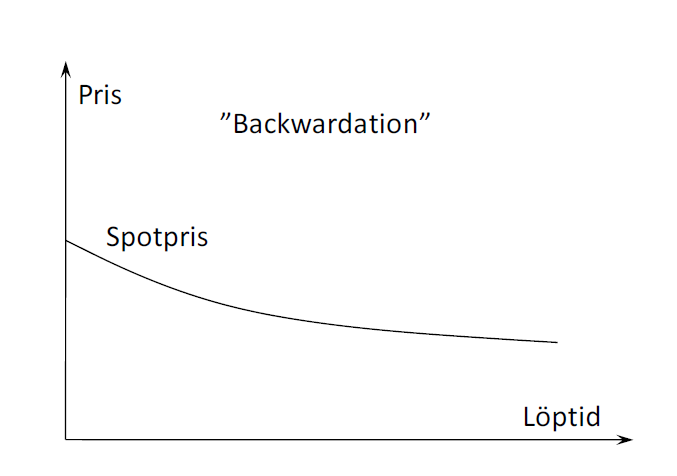
Varför uppstår backwardation
En viktig orsak till att priset på en vara på termin kan bli lägre än spotpriset är att producenter säljer på termin för att prissäkra intäkten, kombinerat med ett mindre intresse hos konsumenter att köpa dessa terminskontrakt.
Den inflytelserike ekonomen Johan Maynard Keynes beskrev detta i sin bok ”A Treatise on Money” från 1930[i]. Han kallade detta för ”the theory of normal backwardation”.
[i] John Maynard Keynes, ”A Treatise on Money: The Pure Theory of Money and The Applied Theory of Money. Complete Set”, Martino Fine Books, 2 juni 2011.
Exempel från 2010/11
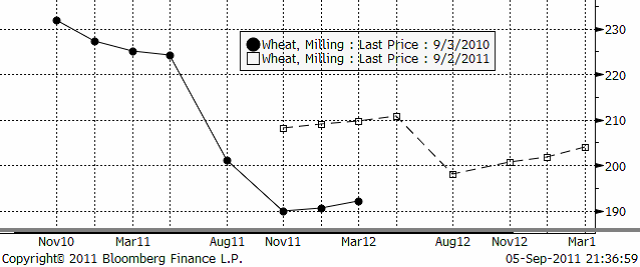
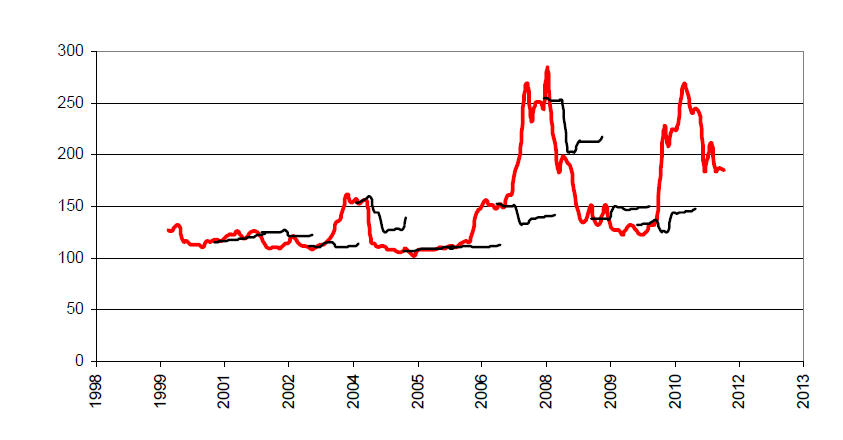
Backwardation säger ”sälj nu om du har, köp billigare på termin”. Så om man gjorde detta i november 2010, fick man över 230 euro per ton betalt (lite lägre i den svenska spotmarknaden) för fysiskt vete.
Man kunde man köpa tillbaka samma mängd vete i novemberkontraktet 2011 för 190 euro per ton. Man hade fortfarande kvar samma position, fast man bytt från fysisk spotposition till terminsposition.
Dels hade man alltså fått över 230 euro per ton. Efter ett år har dessutom terminen november 2011 stigit i pris från 190 euro per ton till nästan 210 euro per ton, dvs ytterligare nästan 20 euro i vinst att lägga till 230 euro per ton.
Inte nog med detta. Eftersom man fick betalt i pengar redan i november 2010, har man dessutom fått en ränteintäkt på dessa pengar när man sätter in dem på banken, eller spar ränta om man betalar av ett lån.
Matif – prisutveckling och terminskurvor 1 januari varje år
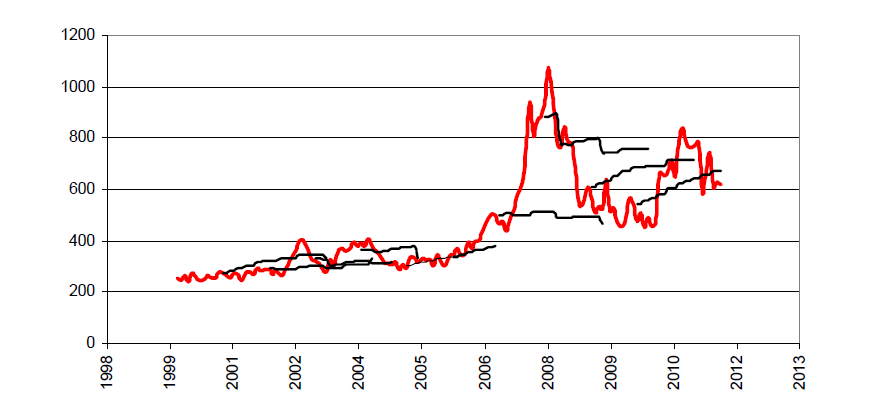
Chicago – prisutveckling och terminskurvor 1 januari varje år
Hur ofta är marknaderna i Contango / Backwardation?
Chicagovete
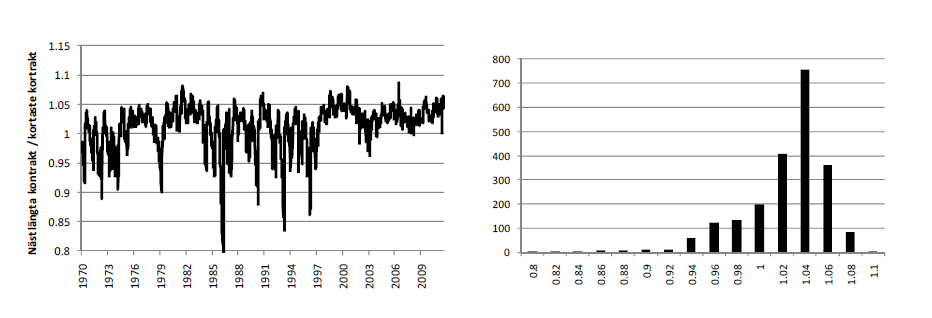
Medelvärde: 1.0132
Median: 1.0229
Högsta. 1.0861 (den 14 juli 2006)
Lägsta: 0.7935 (den 16 maj 1986)
Matifvete
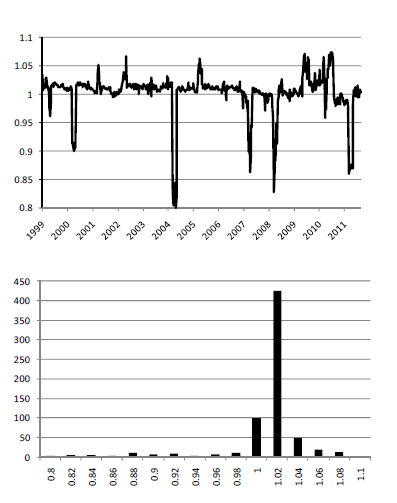
Medelvärde: 1.0024
Median: 1.0092
Högsta. 1.0739 (den 18 juli 2010)
Lägsta: 0.7939 (den 30 april 2004)
Sojabönor
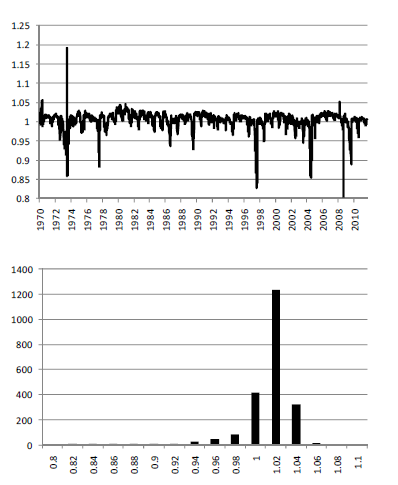
Medelvärde: 1.0045
Median: 1.0086
Högsta. 1.1901 (den 6 juli 1973)
Lägsta: 0.8067 (den 12 september 2008)
Matif raps
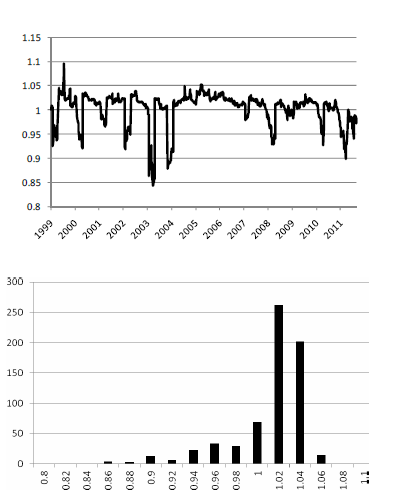
Medelvärde: 1.0022
Median: 1.014
Högsta. 1.0955 (den 30 juli 1999)
Lägsta: 0.8432 (den 4 april 2003)
Lean Hogs
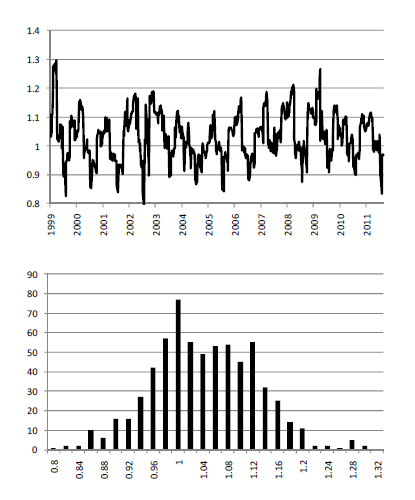
Medelvärde: 1.032
Median: 1.027
Högsta. 1.2976 (den 9 april 1999)
Lägsta: 0.7835 (den 2 augusti 2002)
När ska man sälja?
Ska man säkra sådd skörd, får man bäst betalt i februari.
Är det lönsamt att sälja terminskontrakt?
Låt oss börja med en strategi att alltid vara såld terminer.
Terminer förfaller, så man måste ”rulla dem”, dvs köpa tillbaka det som går till förfall och sälja det som är näst kortast.
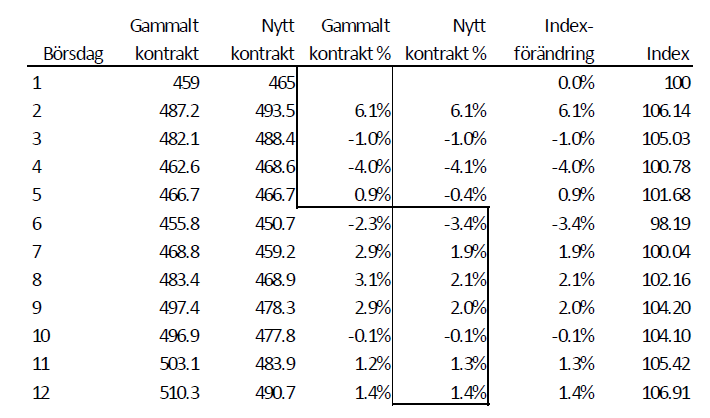
Sedan 1980
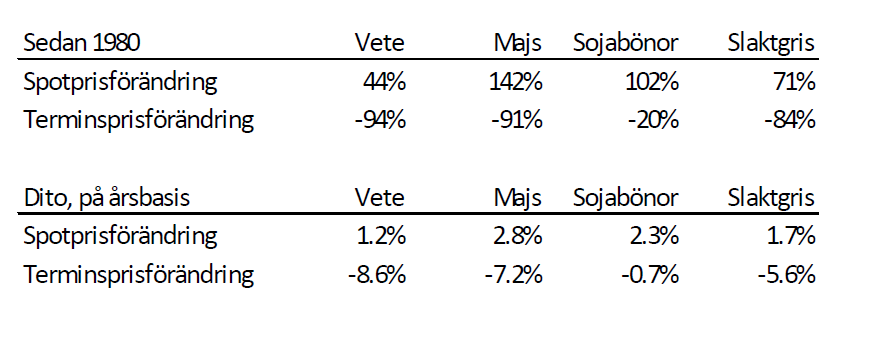
Effekt på lönsamheten
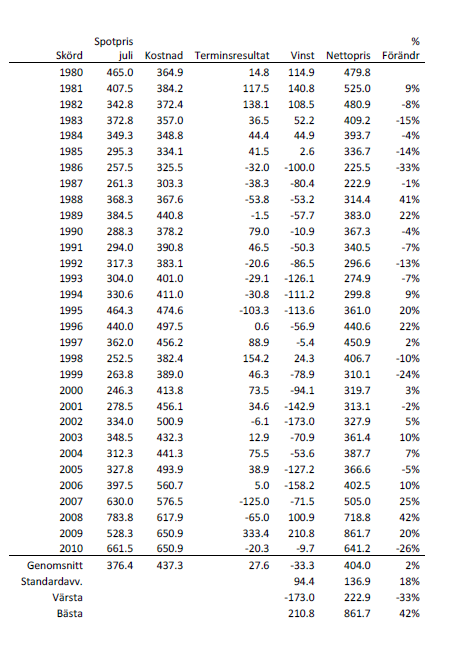
- 1. Vi ser här att den som under dessa 31 år varje år sålt terminskontrakt på vete för att minska sin risk, också tjänat i genomsnitt 8.6% per år.
- 2. Om vi antar att man skördar 700 ton vete per år till ett värde av i genomsnitt 700,000 kr, har man alltså i genomsnitt tjänat 60,000 mer per år.
- 3. Under 31 år innebär detta 1,866,000 kr mer, än grannen, som inte prissäkrat.
- 1. Om vi skulle göra jämförelsen för slaktgris, kan vi göra exemplet för en gård som producerar 7000 djur om året.
- 2. Antag att de väger 75 kilo och kilopriset är 10 kr.
- 3. På en omsättning av 5.25 msek skulle extraintäkten från prissäkringen ge +5.6% eller 294,000 kr om året, i genomsnitt.
- 4. De senaste 31 åren skulle den samlade intäkten ha blivit 9.1 msek.
Minska variation mellan år
Trappstegsmetoden
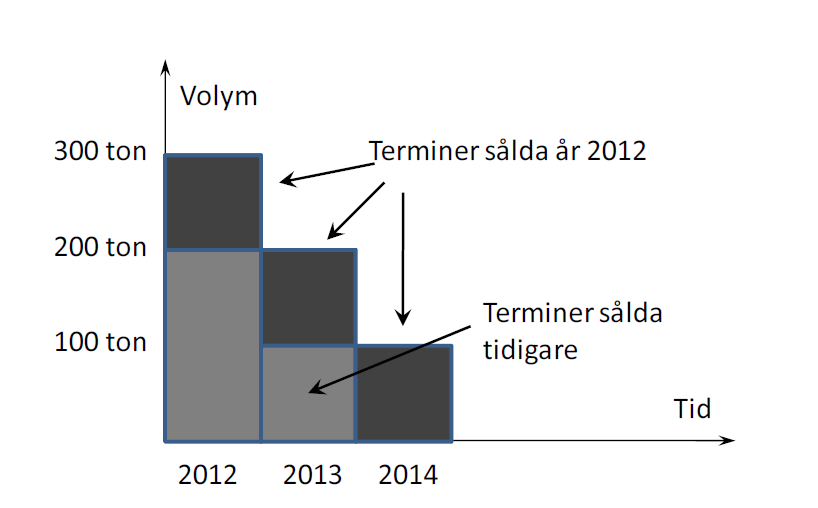
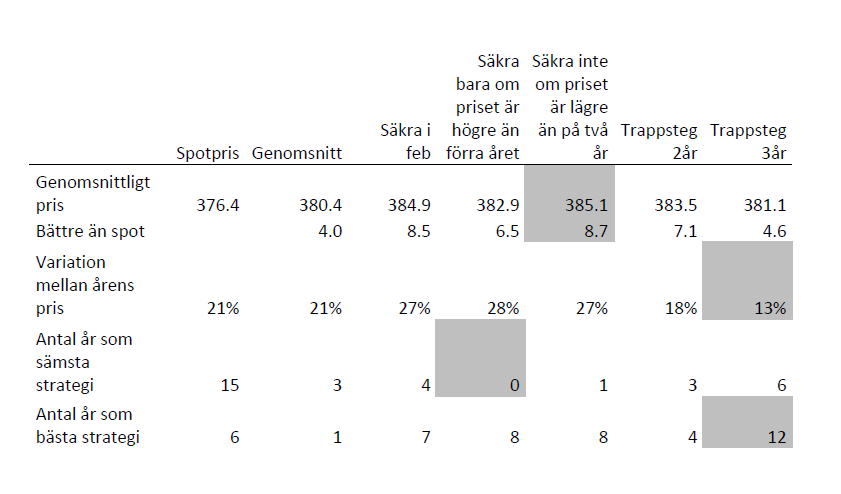
7 olika strategier att prissäkra innan skörd
- 1. Prissäkra aldrig.
- 2. Prissäkra lika mycket varje månad.
- 3. Prissäkra allt i februari
- 4. Prissäkra bara när priset är ”högt” (högre än det var året innan)
- 5. Prissäkra inte när priset är ”riktigt lågt” (lägre än det var de två åren innan)
- 6. Prissäkra hälften av nästa års skörd i februari innan skördeåret och resten på i februari skördeåret, under det rimliga antagandet att detta som sämst kan göras till samma pris.
- 7. Prissäkra en tredjedel av skörden om tre år, dito om två år och i år, varje år, dvs med ”trappstegsmetoden” som i (6) ovan, men över tre år.
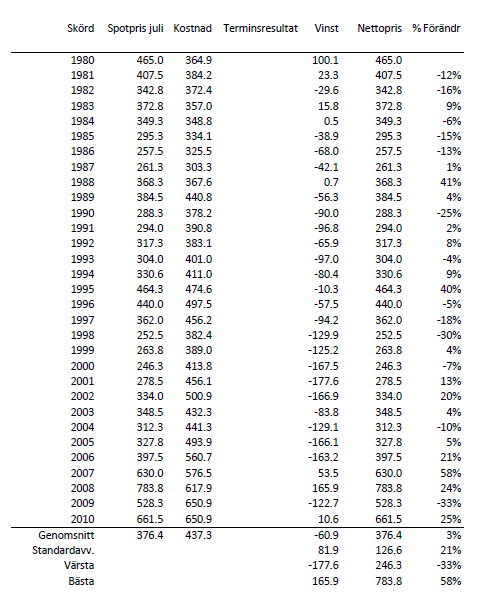
Prissäkra aldrig
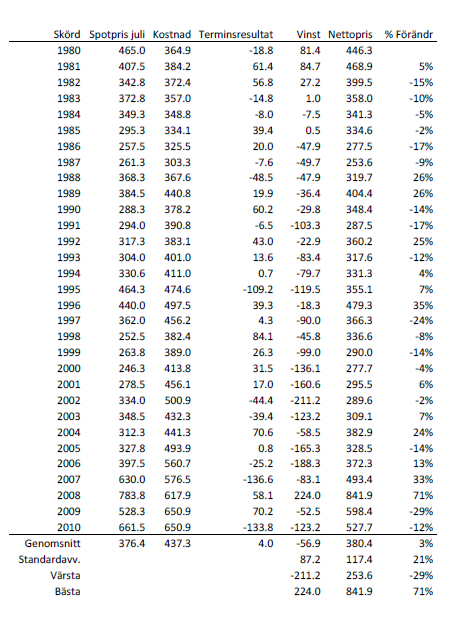
Prissäkra lika mycket varje månad (nov – maj)
Vilken strategi har varit bäst?
Vara såld hela tiden…
404 cent / bu
+8.6% per år!
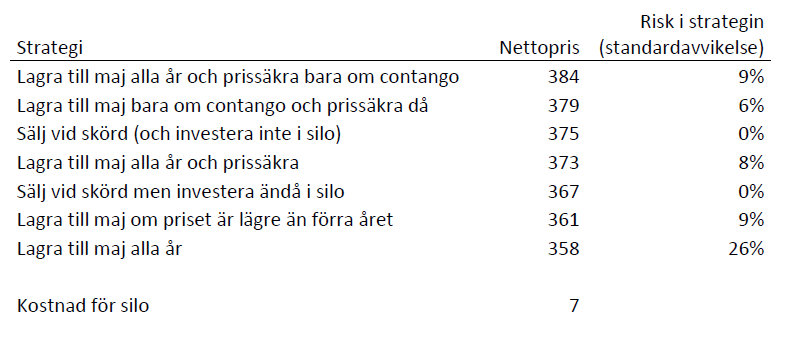
Praktisk terminsstrategi vid lagring
Sammanställning av olika strategiers resultat




Priset på diesel på råvarubörsen i USA passerade idag upp över 200 USD per fat. Detta är samtidigt som priset på WTI-olja kostar några dollar under 100 USD per fat. Raffinaderierna i USA är alltså spektakulärt lönsamma just nu. Crack spreaden är över 100 USD per fat för diesel, som normalt mer ligger mellan 15-40 USD per fat.
Mycket av världens olja är nu inlåst på grund av kriget mellan USA och Iran. Men det kommer ändå ut mycket råolja och framför allt så finns det andra länder som kan leverera råolja, exempelvis USA.
Men ingen konsumerar råolja, alla konsumerar raffinerade produkter, som bensin, diesel, flygbränsle osv. Det är bara raffinaderier som konsumerar råolja. Och här finns problemet, stora delar av världen har lagt ner sina raffinaderier eller har inte haft vidare många till att börja med. Europa har exempelvis ett överskott på kapacitet att producera bensin, men ett underskott på kapacitet att producera diesel. Flygbränsle har vi ännu mindre kapacitet att producera.
På toppen av Iran-USA-kriget så har Ryssland-Ukraina-kriget gjort att Ryssland gått från att exportera raffinerade produkter till att importera dem.
Det är detta som har gjort raffinaderierna i USA så lönsamma. USA producerar enorma kvantiteter olja och världen skriker efter raffinerade produkter, så raffinaderierna kan inte bara köra på full volym, varje volymenhet har dessutom en spektakulär vinstmarginal.


Datacenter behöver mycket elektricitet och kraftproducenter behöver kapital och någon form av säkerhet att en stor investering kommer att bli lönsam. Google meddelade idag att de investerar 13 miljarder euro under de kommande två åren (2027-2028) i AI-datacenter i Finland.
Förutom att bygga AI-datacenter så kommer det hela även med insatser inom energiinfrastruktur. Tillsammans med Fingrid och Business Finland ska platser identifieras i norra Finland i stället för i södra delen av landet för att använda elnätsinfrastrukturen så effektivt som möjligt. Google skriver även ytterligare PPA-avtal för elektrictiet från vindkraft, där nya landbaserade vindkraftverk på 629 MW ska byggas. Vidare kommer 94 MW batterier att kopplas in på elnätet för att vara i drift i slutet av 2027.
Det största är dock att Google skriver ett PPA-avtal för att köpa elektricitet från Fortums kärnkraftverk Loviisa. Google köper upp till 50 procent av kärnkraftverkets kapacitet. Det kontraktet ger den långsiktiga ekonomiska tryggheten att Fortum kan investera i att uppgradera och förlänga livstiden på kärnkraftverket till och med år 2050.
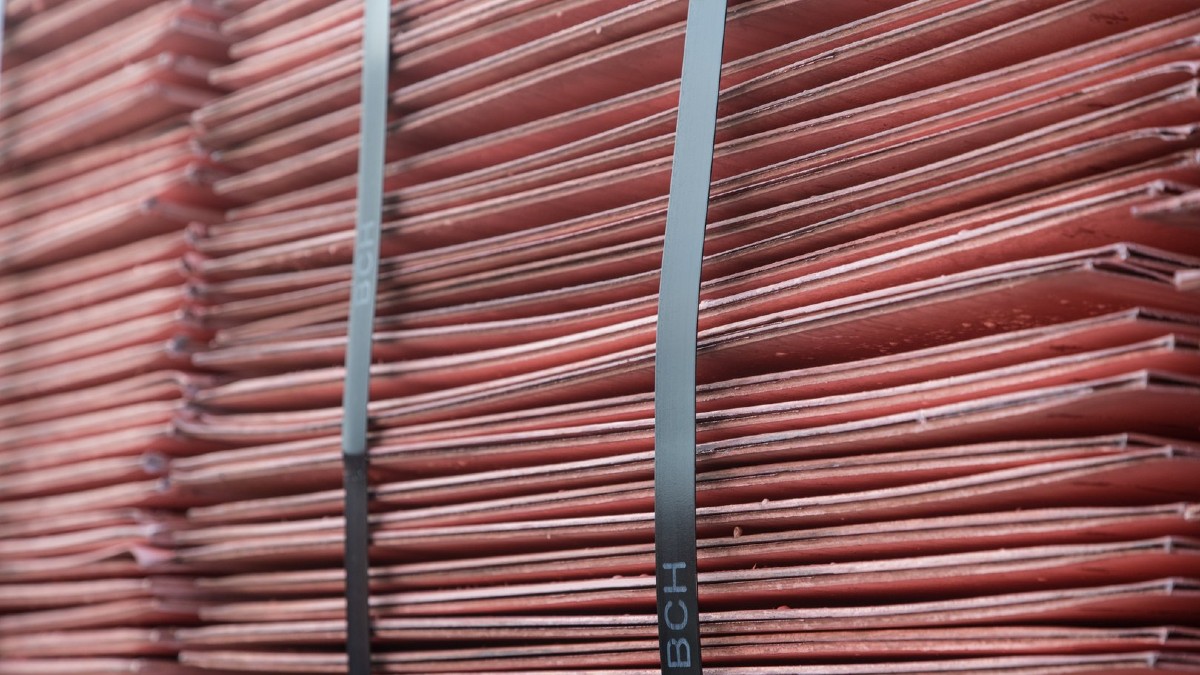
Kopparpriset var uppe över 14 500 dollar per ton, det borde få allas uppmärksamhet skriver Jeffrey Currie. Det är det senaste tecknet på att den fysiska ekonomin omvärderar knappheten i den verkliga världen.
En del av gårdagens kursrörelse speglar spekulation inför tullhöjningar och att metallen flyttas in i amerikanska lager. Men det ger inte hela bilden är han tydlig med.
Metall som fastnat i en del av världen är otillgänglig för alla utanför den delen. Knapphet handlar inte bara om hur många ton som finns, utan om att ha tonen på rätt plats vid rätt tidpunkt.
Man kan inte bygga datacenter, bygga ut elnät, elektrifiera industrin eller bygga dubbla försörjningskedjor utan koppar. Ändå kan utbudet inte reagera tillräckligt snabbt på grund av samma begränsningar som Jeff Currie har lyft fram tidigare.
Detta är den senaste vändningen i råvarucykeln. Förra månaden var det spannmål. Förra veckan var det diesel. Idag är det koppar.
Väder, krig och politiska beslut har tillsammans skapat ett bristproblem som inte visar några tecken på att lösas enligt Currie. De som tror att priserna kommer att gå ner argumenterar för att metallen finns. Men om den är inlåst i ett lager är den bara en hög med metall.




Dieselpriset i USA passerade idag upp över 200 USD per fat

Finska kärnkraftverket Loviisa förlänger livstiden till 2050 med hjälp av Google

Dated Brent and Oman crude are showing the way higher

Kopparpriset stiger när den fysiska världen gör sig påmind
Tightness today versus risk of surplus tomorrow
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers

Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen

Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse

Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran

Irland har inlett en debatt om att ta bort förbudet av kärnkraft
-
Analys4 veckor sedan
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers
-
 Nyheter2 veckor sedan
Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
-
 Uncategorized4 veckor sedan
Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse
-
 Nyheter3 veckor sedan
Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran
-
 Nyheter2 veckor sedan
Irland har inlett en debatt om att ta bort förbudet av kärnkraft
-

 Nyheter2 veckor sedan
Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
-
Analys3 veckor sedan
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-
Analys2 veckor sedan
Oil close to technical levels while EU nat gas is gripped by winter-panic