
Analys
SHB Råvarubrevet 17 augusti 2012

 Bättre USA och ”OK” Kina
Den amerikanska ekonomin fortsätter att visa livstecken och inte minst husmarknaden förbättras påtagligt. Risker kvarstår, framför allt i form av eventuell finanspolitisk åtstramning och spridningseffekter från Europa. Men ett antal faktorer talar för att förbättringen kommer att fortsätta under hösten. Senaste månadsstatistiken från Kina var tyvärr inte renodlad glädjeläsning men även Kina ser klart bättre ut än under våren. I förra brevet lyfte vi fram basmetaller som den råvarusektor som är mest beroende av den kinesiska konjunkturen och vi tror att köp av basmetaller på dagens låga nivåer kan bli en bra affär i väntan på kinas återhämtning under andra halvåret. Kinesisk data blir inte längre sämre och mycket talar för att botten på den kinesiska konjunkturen nåddes under sommaren.
Euroområdet fortsätter att tyngas av en icke-fungerande finansiell sektor och faktisk och stundande finanspolitisk åtstramning. Euroförsvagningen talar dock för en viss lättnad för exportsektorn framöver. Förväntningarna på europeisk makro är också rejält nedtryckta, varför det ska mycket för negativa överraskningar i närtid.
Vi bedömer att vi är mitt uppe i en omsvängningsfas för risksentimentet. Den mest pessimistiska fasen är bakom oss, men investerare är långt ifrån optimister. Först när optimismen är mer utbredd har riskrallyt nått sin kulmen. Risker mot vår syn utgörs främst av Fed och ECB om dessa misslyckas att leverera i september.
Höga förväntningar på Fed
Fedchefen Bernanke argumenterade förra sommaren för att ekonomin måste uppvisa bestående svaghet och pristrycket måste vara minskande innan fler stimulanser sjösätts. Marknaden får dock sägas prisa in stora delar av QE3. Jämförelsevis började marknaden prisa in QE2 efter Bernankes augustital 2010, och den officiella lanseringen av QE2 kom sedan i november 2010. Nästa anhalt för Fed-signaler är Jackson Hole den 31 augusti. Framförallt guldpriset har under året visat tydliga tecken på att ha förväntningar på QE inprisat. Guld lär alltså röra sig efter beskedet den 31:a. Oavsett om det blir stimulans eller inte. Stimulans kommer höja guld och utebliven stimulans kommer fortsätta sänka guldet.
Basmetaller
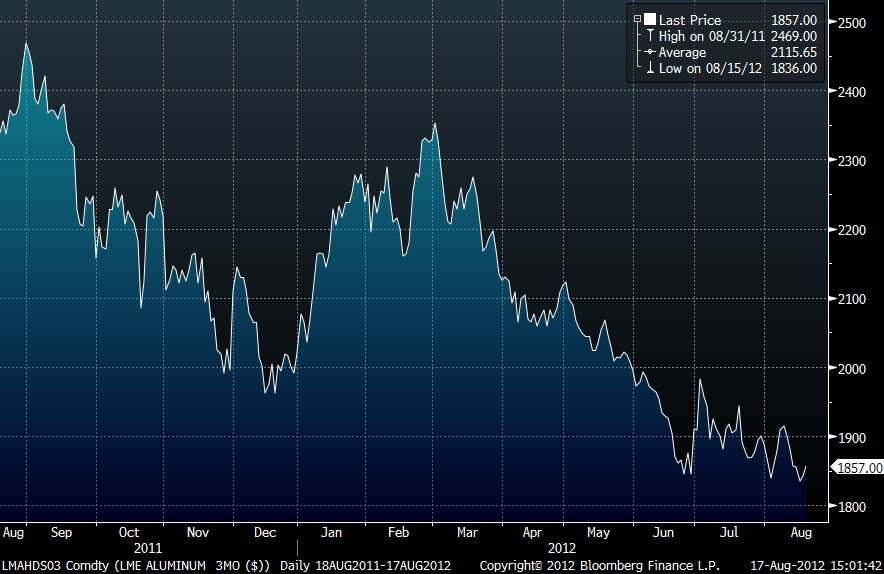
Aluminiumpriset ligger kvar i sin svagt nedåtgående trend och har fallit med cirka 7.8 % sedan årets början. Det positiva risksentimentet har inte alls lyckats lyfta priset och vi tror oss funnit några anledningar till detta. En viktig anledning är att den största konsumenten, Kina, har visat på vissa tillväxtproblem i ekonomin. En annan viktig faktor är att priset på insatsvarorna i aluminiumproduktionen fallit. Den kinesiska staten har beslutat sig för att sänka eltarifferna i ett antal provinser. Bedömare menar att detta sänkt marginalkostnaden med upp till 7 %. Samtidigt har priset på kinesiskt kol gått ned med drygt 20 % vilket gör livet lättare för producenter av den extremt energiintensiva metallen. Vår syn på basmetaller generellt är dock fortfarande positiv och vi tror att dagens nivåer är alltför nedpressade.
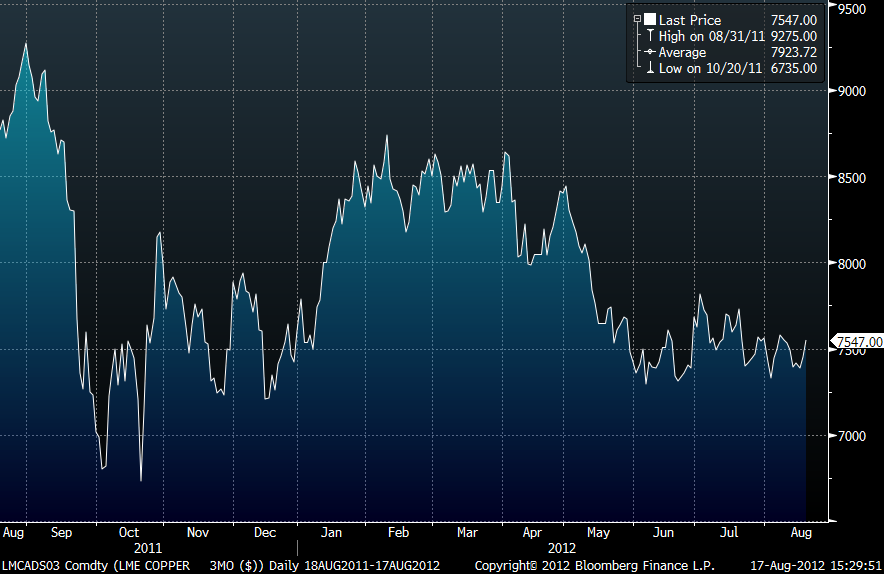
Kopparpriset har inte alls tagit så mycket stryk som aluminium. Sedan årets början är priset ned knappt 0.5 %. Det verkar som koppar tagit mer intryck av det förbättrade risksentimentet samt påverkats av de goda nyheterna kring USA:s ekonomi och då främst landets byggsektor. Lagernivåerna i Shanghai har fallit återigen och befinner sig nu på femveckorslägsta. Som bekant är vi positiva till basmetaller och vi tror att dagens nivåer är attraktiva även om exempelvis Europa skulle drabbas en kraftig ekonomisk tillbakagång. Vi har tagit del av en analys som visar att världens totala efterfrågan på koppar endast skulle minska med 1 % om Europas totala BNP skulle falla med 5 %. Marknaden förväntar sig i dagsläget en ekonomisk kontraktion i Europa på endast 0.6 %.
Ädelmetaller
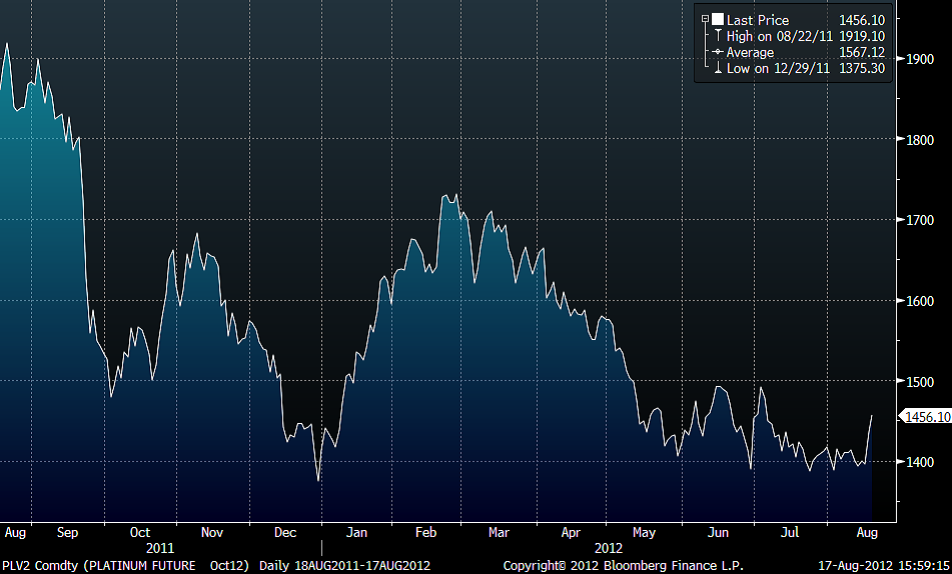
Platinamarknaden har under veckan kännetecknats av volatilitet och en rad tragiska händelser. Gruvkonflikten i Sydafrika har eskalerat till blodiga sammanstötningar, där upp mot 35 människor verkar ha dödats. Våldsamheterna och produktionsproblem i andra gruvor har gjort att priset gått upp drygt 4 % under veckan. Uppgången från årets början är drygt 2 %.
Energi
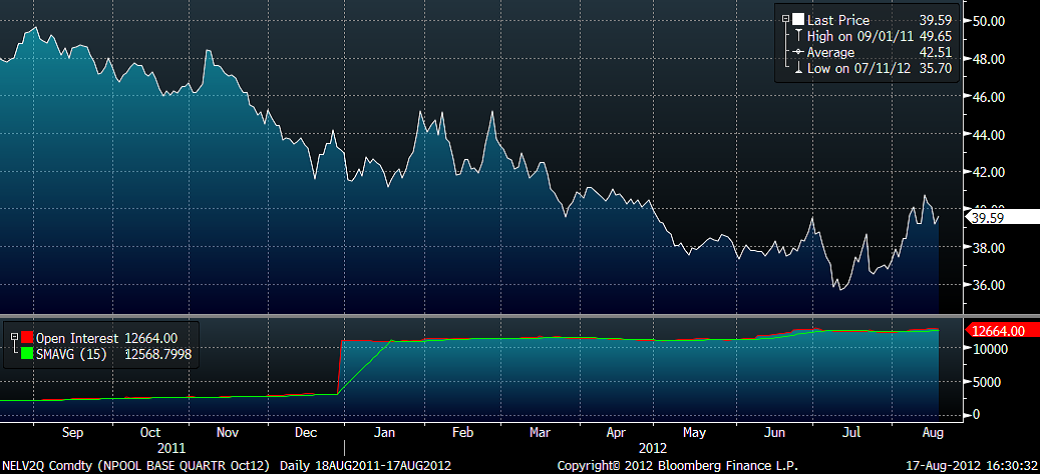
I Belgien har två av sju kärnkraftverk tillfälligt stängts efter att eventuella sprickor har upptäckts i kärlet som innehåller reaktorns kärna i reaktorn Deuel 3. Man befarar att felet är tillverkningsrelaterad vilket betyder att fler kärnkraftverk finns i farozonen, totalt 21 stycken där ibland svenska ringhals 2. Oron kring europeiska kärnkraftverk har fått elpriset att stiga under senaste veckan där även spotpris och väderprognoser gett stöd till priset. Senaste dagarnas väderprognoser har dock pressat ned priset något. Igår hölls en presskonferens som meddelade att beslut om eventuella åtgärder för europeiska kärnkraftverk skjuts upp till oktober, vilket spred ett lugn i marknaden. Problematiken vid Deuel 3 kan dock sprida sig till fler kärnkraft under hösten och vi lär se en riskpremie på den kontinentala kraften tills situationen stabiliserats.
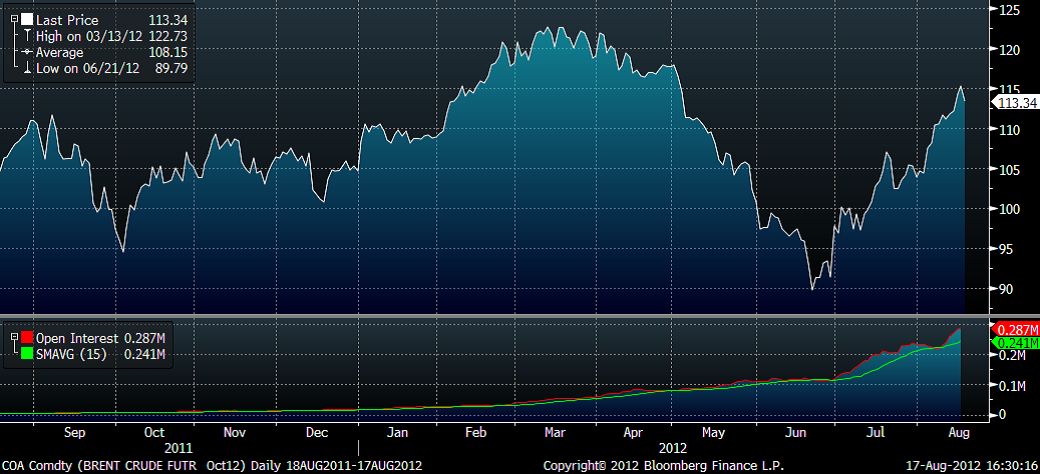
Efter en nedgång på oljepriset (brent) från 120 USD/fat under första kvartalet till 90 USD/fat den 21 juni har ett prisrally tryckt upp oljan med nästan 30% till 116 USD/fat på mindre än två månader. Oljan har tillåtits ett prisrally trots försämrad ekonomisk situation i Europa och oro över sämre ekonomiska data i Kina, USA och andra länder. Skäl som håller uppe priset på olja är oro för utbudsavbrott från Mellanöstern, lägre än väntat oljelager i USA samt hopp för fler stimulansåtgärder från centralbanker.
På utbudssidan finns fortfarande en rad oplanerade icke-OPEC avbrott och underhåll som sker i Q3. De icke-OPEC avbrott är i genomsnitt 1 miljon fat/dag YTD, ungefär dubbelt förra årets takt och betydligt mer än under 2010 som var 150 000 fat/dag. Det uppskattade amerikanska utbudet för 2012 har ökat med 1 miljoner fat/dag sedan slutet av 2011, främst beroende på ökning av skifferolja produktion, men totala icke-OPEC producenter minskar fortfarande med 500 000 fat/dag. Vi konstaterar att det finns utbudsbesvikelser i de flesta geografiska områden, förutom USA.
Samtal om Irans nukleära program har stannat upp och inga framsteg väntas innan USA:s presidentval i november. Även om oljesanktioner ger Iran ekonomiskt smärta, verkar det inte vara närmare att göra meningsfulla eftergifter. Sannolikheten för en israelisk attack kommer förmodligen växa allteftersom Iran fortsätter att avancera sitt kärnvapenprogram. Dessutom kan Syriens revolutioner lätt spilla över till grannländerna. Vår prognos för oljepriset (brent) är fortsatt på tidigare nivåer, H2 2012e och 2013e USD 110/fat medan 2014e USD 115/fat. Skifferoljans produktionstillväxt bör fortsätta, men vi tror inte att det är ett kortsiktigt hot mot oljepriset så länge outnyttjade kapaciteten är låg i OPEC. Vi får fortsätta att räkna med en risk för geopolitisk oro. Om det skulle röra sig högre än dagens nivå, skulle det sannolikt vara relaterade till mer oförutsedda störningar i försörjningen. Enligt vår mening finns det en stor risk för detta och därmed uppåtrisk för priserna.
Jordbruk
Vete
Terminspriser på vete har gått ned under veckan i både Paris och Chicago delvis påverkat av vinsthemtagning och lite regn i Australien, klart mer nederbörd behövs dock för att ta bort oron. I Europa är vädret fortfarande generellt sett bra för skörden, även i Storbritannien har det nu blivit lite torrare och rapporter om kvalitetsnivåer kommer in över förväntan trots tidigare myckna regnande. En del regn fördröjer skörden av vårvete i USA men torrt väder väntas igen nästa vecka så ingen oro verkar finnas för kvalitetsnivåer.
Det som är mest i fokus just nu är även denna vecka Ryssland, fler och fler börjar nu enas om att något politiskt beslut lär komma angående någon form av exportrestriktioner. Omkring halva skörden är nu avklarad och avkastningsnivån ligger kvar runt 30 procent lägre än förra året, längre norrut rapporteras t.o.m. om nivåer 50 procent under förra årets. USDA uppskattar den ryska veteskörden till 43 miljoner ton men flera inflytelserika ryska privata analytiker menar att en produktion runt 39 miljoner ton är mer rimlig. Med den takt Ryssland hittills exporterat vete lär de inte ha mer att sälja i slutet av oktober och redan nu uppges inhemska priser ha börjat stiga oroväckande mycket. Igår nådde prognoser om att utgående ryskt vetelager för säsongen når lägsta nivå på nio år, vilket gav press uppåt på priserna.
Nedsidan känns ganska begränsas för tillfället, men marknaden verkar behöva mer negativa nyheter för att fortsätta uppåt – vilket snabbt kan komma i form av fortsatta nedjusteringar av den ryska skörden eller fortsatt försämrat väder i Australien.
Majs
Majsen i Chicago noteras i stort sett oförändrad i pris sedan förra veckan. Den nederbörd som fallit gör nog i vissa fall nytta för sojabönorna men för majsen är det för sent. I EU är det generellt sett fortfarande torrt och varmt i majsregionerna vilket fortsätter dra ned avkastningspotentialen, i Ukraina faller dock lite välbehövd nederbörd men klart mer behövs. För tillfället är marknaden lite avvaktande och vill ha fler negativa nyheter för att driva priset ytterligare uppåt, förmodligen lär det komma inom inte alltför lång tid i form av ytterligare bekräftelse på att USDA fortfarande överskattar avkastningsnivån för den amerikanska majsen – men tänk på att vi redan ser avvikande efterfrågan som följd av de höga priserna.
Sojabönor
Sojapriserna i Chicago har gått ned i pris under veckan påverkat främst av för plantorna klart uppskattad nederbörd, regnet stabiliserar och bör i vissa regioner även kunna förbättra avkastningsnivån något. Vissa prognoser pekar även på lite bättre väder framöver men det är som vanligt mer osäkert. Både inhemsk amerikansk efterfrågan och export är dock fortfarande stark så nedsidan bör vara klart begränsad och mer rimligt är kanske att priserna stiger något för att dämpa efterfrågan tills den sydamerikanska skörden närmar sig (ett halvår dit).
Softs
Kaffe
Det varma och torra vädret i Brasilien fortsätter vilket är gynnsamt för skörden som fördröjts till följd av det kraftiga regnet i maj och juni. Meteorloger förutspår att det torra varma vädret håller i sig genom hela augusti, vilket gynnar skörden som kan komma att avslutas redan under första halvan av september. Delar av den brasilianska skörden har gått förlorad p.g.a. regnet. Utbudet på marknaden är lågt då säljarna verkar invänta en något högre prisnivå för att kompensera för de delar av skörden som gått förlorad. Priset på kaffe fick tidigare i veckan en ytterligare skjuts neråt till följd av amerikanska siffror som visar på ökad lagerhållning av råkaffe. Hittills gott om bär i Centralamerika men spekulationer finns om att den kommande skörden kan bli något mindre än tidigare år till följd av oregelbunden nederbörd under blomning. Marknaden följer även utvecklingen av El Nino och dess eventuella påverkan på den internationella kaffeproduktionen framöver.
Socker
Det brasilianska vädret i maj och juni påverkade även socker skörden negativt. Exporten av råvaran har kommit igång och utbudet av det brasilianska sockret ökar. Marknaden följer utvecklingen av monsunperioden i Indien som hittills iår genererat mindre nederbörd än estimerat vilket kan komma att ha betydande inverkan på landets export. Än så länge exporterar Indien socker men ifall nederbörden fortsätter vara otillräcklig kommer landets exportsiffra sjunka avsevärt.
Kakao
Det torra vädret i västafrika fortsätter och är inte gynnsamt för den kommande skörden. Nederböden i västra Ghana mättes från 1-10 augusti till 4,5 mm att jämföra med 35,4 mm samma period året innan. Västafrika står för ca 2/3 av cacaot på den globala marknaden och det säger sig självt att torka får konsekvenser för det totala utbudet. Marknaden följer även här väderfenomenet El Ninos utveckling och skulle den detta år vara av det kraftigare slaget, vilket det finns indikationer på, finns det risk för att den totala efterfrågan växer snabbare än utbudet säsongen 2012-13. Även sydostasien skulle må bra av regn då klimatet för tillfället är för torrt för att nå bästa möjliga skörd.
Apelsinjuice
Utbudet av apelsinjuice fortsätter att vara stort och den låga efterfrågan håller priset nere. Om vi tittar på priskurvan de senaste veckorna kan vi se att den går så gott som hand i hand med väderleksrapporterna för Florida och den orkansäsong de är mitt uppe i. En ökad varning för att den tropiska storm som igår befann sig över havet skulle kunna öka i styrka ledde till ökad handel och ett något högre pris. Stormen har tagit en annan riktning och utgör inte längre något större hot för att nå land och därmed heller ingen risk för att skada skördarna. Detta tillsammans med uttalanden om att nästa års skörd skulle kunna komma att överstiga årets rekordskördar fick priset att sjunka.
[box]SHB Råvarubrevet är producerat av Handelsbanken och publiceras i samarbete och med tillstånd på Råvarumarknaden.se[/box]
Ansvarsbegränsning
Detta material är producerat av Svenska Handelsbanken AB (publ) i fortsättningen kallad Handelsbanken. De som arbetar med innehållet är inte analytiker och materialet är inte oberoende investeringsanalys. Innehållet är uteslutande avsett för kunder i Sverige. Syftet är att ge en allmän information till Handelsbankens kunder och utgör inte ett personligt investeringsråd eller en personlig rekommendation. Informationen ska inte ensamt utgöra underlag för investeringsbeslut. Kunder bör inhämta råd från sina rådgivare och basera sina investeringsbeslut utifrån egen erfarenhet.
Informationen i materialet kan ändras och också avvika från de åsikter som uttrycks i oberoende investeringsanalyser från Handelsbanken. Informationen grundar sig på allmänt tillgänglig information och är hämtad från källor som bedöms som tillförlitliga, men riktigheten kan inte garanteras och informationen kan vara ofullständig eller nedkortad. Ingen del av förslaget får reproduceras eller distribueras till någon annan person utan att Handelsbanken dessförinnan lämnat sitt skriftliga medgivande. Handelsbanken ansvarar inte för att materialet används på ett sätt som strider mot förbudet mot vidarebefordran eller offentliggörs i strid med bankens regler.
Trump gives diplomacy another chance after oil spiked on Friday. The Brent Jan-27 contract rose 1.6% last week. It traded in a range of $109.02 – 114.29/b and closed the week at $113.43/b while. The Brent Dec-26 contract rolled off on Friday with a close of $117.64/b. There was some softening in physical crude prices. Physical premiums for Fortis and Oseberg fell further to $5.9/b and $1.9/b after having reached unusual highs of $20/b recently. The Dated Brent crude oil price still closed at a strong $118.77/b. The Brent Jan-27 contract is down 3.3% this morning to $100.8/b as Trump has indicated that he will give diplomacy another chance. As a result the elevated risk premium in Brent crude lately is partially erased this morning as an imminent attack post 3 November seems to have been averted for now.
New attacks by the US/Israel will lead to nowhere. There are hectic diplomatic efforts in the Middle East to avert a new US/Israeli attack on Iran. None of the Gulf countries want another round of hostilities. The US didn’t seek support for this war from any of its allies (except Israel). Not even its Gulf allies were consulted. The US is now in a quagmire in the Middle East with little support to be found anywhere except from Israel. The Egyptian Foreign Minister Badr Abdelatty said on Saturday that: ”A second round will be more dangerous, more destructive and it will lead to nowhere” (Bloomberg story yesterday). And that is precisely it. A new round of attacks on Iran by the US and Israel will lead to nowhere politically. Trump is hoping or maybe praying that a new, large attack on Iran will soften Iran so it bends to the will of the US and Israel. That is just as fancifully thinking as Putin now is pursuing through its attacks on civilians in Ukraine.
Iran is well prepared to retaliate and ”there will be no geographical limitations”. Iran was heavily attack in March and April with US-Israeli attacking military targets across Iran. Since then it has only been briefer and more limited attacks like in June and 1 September. The latter lasted only 10 hours. Iran has essentially been able to rebuild and reestablish a lot of its defensive and offensive capabilities almost for a full 6 months. Iran has naturally not been standing still as it naturally has expected and prepared for renewed attacks by the US and Iran. Naturally since Trump has continuously threatened to do so. Iran is assumed to still hold 3/4 of its prewar ammunition. The Gulf states and the US has burned off a major share of its defensive rockets (Patriots and Thaad) which are needed to counter Iranian ballistic rockets. Iran however likely still has a large stock of ballistic rockets in store. Attacking Iran again now is a much bigger risk and much more dangerous than attacking it for example in May. The Gulf countries probably understands this very well. Trump hopefully also understands this. Iranian media stated this weekend that if Iran is attacked it will retaliate without geographical limitations.
One last attack and then a declaration of victory? We struggle to see any good reason for why the US would choose to attack Iran again. We totally agree with Badr Abdlatty above: ”it will lead to nowhere”. Senior researcher, Karen Young, at Columbia University’s Center on Global Energy Policy has a different angle: ”I think we will see a US-Israel attack on Iran, a declaration of victory, and a deal that is favorable to Iran”. I.e. another attack is essentially a process to pack up and leave. We’ll see.
Infrastructure damage or surplus? The risk of a new attack and widespread Gulf energy infrastructure damage continues to hang over the market. It would send oil prices sharply higher. However, if it doesn’t happen, then the global oil market will instead face a surplus and much lower oil prices. Or as Mike McGlone in Bloomberg argues: ”Worsening conditions in the Russia-Ukraine and US-Iran wars is needed to avoid Brent crude from reverting to $60/b he argues”.
Crude oil, oil product and natural gas prices in USD/boe

Source: SEB calculations and graph, Bloomberg data feed
A slight pause after a rally to a high of $117.45/b last Friday. But market is on edge. The Brent Dec-26 contract has paused a little over the past two days with a price this morning of around $116.5/b. That is a strong upwards gain since the M1 Brent contract traded at around $102/b in early October with intraday low all the way down to $96.55/b on 1 October.
Trump’s threats of massive new attacks on Iran sent crude sharply higher in October. Trump started in mid-September to talk about ”approaching a major decision” to resume massive attacks on Iran or not. Reach a deal or destroy Iran was Trump’s line in late September. Through October this line of argument has been reiterated. In addition there has been increasing reports that the US military was developing new strike plans, starting to move more military material towards the Persian Gulf and preparing for new, extensive combat activities.
To strike or not, that is the question. The impression now is that there is a significant risk premium in crude oil prices for the risk that the US/Israel will attack Iran in the coming weeks. Donald Trump has clearly wanted to delay fresh strikes against Iran till after the US midterm elections on 3 November, while Netanyahu wanted fresh strikes before today’s Israeli elections. Netanyahu risks losing power as he is criticized for not having bombed Iran enough. The US republicans and Trump risks losing congressional power (the House and possibly the Senate) due to high gasoline and diesel prices with too much bombing of Iran.
The price to strike could be high. Risk of more lasting energy infrastructure damage. The price to strike hard at Iran now might be high. The US/Israel has already done it again and again and achieved very little. The US/Israeli argument is to bomb Iran until it concedes to all the demands of the US/Israel. Not the least to hand over 440 kg of highly enriched uranium. Very little chance of that happening. If the US/Israel strikes at Iranian energy infrastructure, then Iran will respond in kind. Risk then is much more lasting energy supply disruption from the Middle East until infrastructure has been repaired and that could take quite a bit of time.
Hectic efforts to defuse the situation and avoid fresh strikes. Iran yesterday hosted a meeting in Tehran where security, defense and intelligence ministers from Saudi Arabia, Turkey and Pakistan met to discuss the situation. Obviously all wanting to prevent fresh attacks from US/Israel. At another meeting, Oman’s foreign minister Badr Albusaidi said that: the Gulf can “no longer rely upon the co-operation of external partners” (i.e. the US). And further that the Gulf states’ goal should be to reach a non-aggression pact with Iran, saying any regional “security architecture that doesn’t include them is inherently unstable” (FT today). This shows the direction of developments in the Middle East. The US is no longer going to be the key security provider in the region. The countries there have to be in charge of security and stability. And Iran will have to be an integrated part of the security solution.
Oil at sea continues to rise. Oil at sea reached 1357 mb on 25 October which is getting close to the 7 Dec 2025 high of 1381 mb when Brent traded at $62/b. Not quite comparable since ships are sailing much longer journeys today. But oil at sea rising strongly and by 145 mb since late August with continued rise, indicates that oil is flowing out of the Middle East. From Yanbu into the Red Sea, through the SoH and also out through the UAE ADCOP pipeline. Varying measures of how much is exported from week to week. But overall the exports looks to be in the range of 15-18 mb/d in October overall. Though what the flow has been over the past week is uncertain.
Crude, oil products and natural gas prices in USD/boe

Oil at sea sharply higher since late August as exports out of the Middle East rose towards pre-war levels at times. Oil at sea is oil on route to refineries and consumers around the world

Brent higher last week and today as fresh attacks by Iran and the Houthis shattered a sense of temporary normality exports from the Persian Gulf. Brent crude traded in a range of $97.06 – 105.92/b and closed the week at $104.72/b. The Brent Dec contract gained $2.47/b on the week. Fresh attacks by Iran on ships in the Gulf and the SoH probably reduced exports of oil through the SoH last week. Exports from the Persian Gulf had reached close to normal levels in the second half of September and into early October. This has led to a large increase in oil on water globally which has helped to ease and reduce November and December prices over the past month. The sense of some kind of normality of exports from the SoH was shattered last week. Fresh attacks by the Houthis on Saudi Arabia added to this and helped to lift prices. It is well known that the US and its allies in the Gulf are running low on defensive rockets. Hard choices over what to defend will increasingly have to be made: Oil infrastructure, military installations, royal palaces, civilian airports or other. The US will also have to decide how many defensive rockets it can provide to its ME allies versus what it needs for its own defenses. Ukraine is at least not getting any of these defensive rockets however much needed for defense against a continuous barrage of Russian attacks on Ukraine. The front-month ICE Gasoil 10ppm (essentially ULSFO Diesel) is down 3.8% this morning (due to Trump’s diesel charade) to $1427/ton ($191/b) which is where it traded last Thursday.
Trump’s diesel charade. The site ”535” now puts the probability for control of the US Congress and Senate following the midterm elections at 99% and 61% respectively. Trump’s war in the Middle East with high or record high gasoline and diesel prices at the pump in the US is largely to blame. Trump’s diesel deal with Russia is clearly Trump trying to shift the blame from his own war in the ME to Ukraine instead. He could of course have placed the blame on Putin and Russia for its war against Ukraine, but no, it is Ukraine who gets the blame and not the least Zelenskyy. Physically it is of course correct that it is Ukraine who is destroying Russian refineries to the point where 45% of Russian refineries are out of operation. The result is that there is too little gasoline for domestic Russian consumption and no diesel, VGO and Jet fuel left over for exports. Russia normally (pre-war 2022) exports some 1.3-1.4 mb/d of diesel products of which a lot used to go to Europe.
Russia/Putin would happily export diesel products to the world, but it can’t because Ukraine is destroying its refineries. Russia implemented export restrictions of diesel already in July this year and the plan was to extend that to early 2027.
The only way that Putin/Russia can start sustained diesel exports, is if Trump is able to discipline and prevent Ukraine from attacking and destroying Russian refineries. Then Russian refineries can be repaired, ramp up, produce more diesel and potentially export what ever is of surplus to the world. Trump has threatened Ukraine that if it doesn’t stop its attacks on Russian refineries, then there will be no more indirect sales of weapons from the US via Europe to Ukraine and the intelligence which US currently is providing to Ukraine will stop.
It is clear that if Russia stops its attacks on Ukraine, then Ukraine is prepared for a energy infrastructure cease-fire.
Trump very well knows that he has himself to blame for the terrible stats for the upcoming midterm elections where Republicans looks set to lose both the Senate and the House. This is a charade for the US public to shift the blame over to something or someone else than himself. His easy choice falls on Ukraine and Zelenskyy for which he has shown little love, affection and support. Nothing of the one way bromance which Trump has shown versus Putin.
At most a three-week holdup in Ukrainian attacks on Russian refineries. Ukraine accepting to play scapegoat. Ukraine’s attacks on Russian refineries and oil infrastructure is a key element of Ukraine fighting back and defending itself against Russia. Ukraine has no choice but to continue its attacks as long as Russia keeps attacking Ukraine. But maybe there can be a three week holdup where Ukraine is forced by the US to step down its attacks on Russian refineries to please Trump until the US midterm elections are behind us. I.e. Ukraine accepting to be the scapegoat for Trump’s missteps in the Middle East for a three week period. Thereafter it will revert back to well thought out strategy of attacking Russian oil and refinery installations.
Trump under increasing pressure as there is increasing probability for Democratic victory in US midterm elections. Desperate times and desperate measures from Trump as a result. More to come

Large increase in oil on water heading for consumers around the world following a sharp increase in exports of oil from the Persian Gulf to close to normal from mid-Sep. Lower exports last week after new hostilities most likely.

Crude, products and natural gas prices in USD/boe. ICE gasoil slightly lower today, but still $195/b



New attacks on Iran will lead to nowhere and the cost would be high

Forsmark når historisk milstolpe, 1000 TWh producerad el

Vädret kan avgöra vinterns elpriser

Tyskland har skrivit ett importavtal på 1 miljon ton LNG per år under 20 år från Kanadas kommande exportterminal
Oil on edge with fear of new attacks on Iran after US midterm elections
The Trump diesel charade

De extremt stora prisskillnaderna på naturgas – USA badar i billig energi
Oil on edge with fear of new attacks on Iran after US midterm elections
Tyskland har skrivit ett importavtal på 1 miljon ton LNG per år under 20 år från Kanadas kommande exportterminal
Forsmark når historisk milstolpe, 1000 TWh producerad el
-
Analys4 veckor sedan
The Trump diesel charade
-
 Nyheter2 veckor sedan
De extremt stora prisskillnaderna på naturgas – USA badar i billig energi
-
Analys2 veckor sedan
Oil on edge with fear of new attacks on Iran after US midterm elections
-
 Nyheter1 vecka sedan
Tyskland har skrivit ett importavtal på 1 miljon ton LNG per år under 20 år från Kanadas kommande exportterminal
-
 Nyheter7 dagar sedan
Forsmark når historisk milstolpe, 1000 TWh producerad el
-
Analys6 dagar sedan
New attacks on Iran will lead to nowhere and the cost would be high
-
 Nyheter7 dagar sedan
Vädret kan avgöra vinterns elpriser