

Analys
SHB Råvarubrevet 11 maj 2012

 Råvaror Allmänt
Våra vyer:
- Energi: Neutral
- Basmetaller: Neutral
- Ädelmetaller: Negativ
- Livsmedel: Neutral
Marknaden har präglats av svalare riskaptit senaste veckan. Råvaror har fallit tillsammans med börser och räntor medan krediter har fortsatt att surna. Den europeiska skuldkrisen har eskalerat så sakteliga och europeisk, amerikansk och kinesisk statistik har varit sämre än väntat. Vi tänker oss att europeisk statistik ska fortsätta att visa svaghet pga. finanspolitisk åtstramning. Kinas inbromsning blev uppenbar senast imorse med en industriproduktion som växte klart mindre än väntat. Sämre industritillväxt tillsammans med lägre inflation och ett fall i husförsäljningen ökar dock sannolikheten för att Kina lättar på penningpolitiken.
Även i USA emotser vi något dystrare data då tillväxten gavs skjuts av bland annat milt vinterväder tidigare i år. Bilden är dock inte entydig: kreditvillkoren lättar, kreditgivningen stiger och inköpschefsindex antyder förbättring.
Efter det grekiska parlamentsvalet är en ”grexit” åter på dagordningen. Trojkans nästa genomgång av Greklands uppfyllande av sina budget- och reformlöften stundar i sommar. Bland annat måste Grekland klubba nya åtstramningar värda omkring EUR12mdr (5% av landets BNP) innan utgången av juni för att uppfylla Trojkans krav för att säkerställa utbetalningarna.
Om inte Grekland eller Trojkan viker ned sig kommer statens underskott inte kunna finansieras. BNP skulle krympa. Sannolikt skulle även ECB vägra att acceptera grekiska tillgångar som säkerheter. Grekland kan då inte finansiera sin import, vilket riskerar att leda till bensin- och matbrist i takt med att importen kollapsar. För att kunna betala ut löner måste landet införa en ny valuta. Kontrakt och tillgångar skulle omdenomineras till den nya valutan. Olika underskott skulle då kunna finansieras genom centralbanken, dock med inflationära konsekvenser.
Energi (neutral)
Olja
På senare tid har det funnits mycket som talat för att oljepriset skulle falla tillbaka. Vad som överraskat oss är styrkan i senaste rörelsen. Idag talar mycket för att det är flera engångsfaktorer som inträffat simultant och bildat en ”perfekt storm” för att få priset på fall och vi ser nu, liksom tidigare att Brent har bra stöd omkring 100-110 dollar under resten av året.
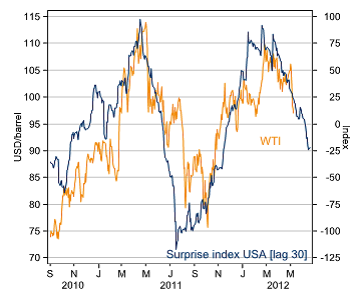
- Den starka utvecklingen för amerikanska aktier har toppat och i takt med att makrodata i USA inte har överraskat positivt så har aktiemarknaden flackat ut på andra sidan atlanten och minskat det positiva sentimentet. Olja har följt samma mönster som USAs makrodata i förhållande till förväntningarna men med en månads eftersläpning. Se figur nedan.
- Amerikanska oljelager är på 21 års högsta efter boomen i oljeutvinning av skifferolja.
- Spekulativa positioner steg snabbt under Iran-konflikten och när spänningarna minskat mellan Iran, Israel och USA så har investerare sålt av olja.
- OPEC har ”pratat ner” oljan på ett sätt vi tidigare inte sett. Saudis oljeminister Ali al-Naimi har varit i Japan och påtalat att Saudi har 2,5 miljoner fat per dag i tillgänglig reservkapacitet (Saudi producerar idag 9,8 miljoner fat per dag) och har utöver det 80 miljoner fat i lager som är redo att skeppas ut närhelst det behövs. Ali al-Naimi upprepar också att OPEC vill ha ett pris på 100 USD. För att understryka att man menar allvar sänker Saudis statliga oljebolag Aramco sitt pris för juni för den viktigaste marknaden Asien.
Elmarknaden
Vi ligger kvar med vår korta position i tredje kvartalet Q3 2012 (underliggande för SHB Power Index) då sentimentet pekar fortsatt ned. Senaste väderprognoserna visar på nederbörd om mellan 6-11 TWh de kommande 10 dagarna (4TWh är normalt för årstiden) vilket kommer att förbättra energibalansen något ytterligare. Vidare får vi temperaturer under normalen vilket så här års innebär en smälttakt som ser till att vatten får behållas in mot hösten. Detta i kombination med en god balans bör hålla tredje kvartalet kvar på en låg nivå. Övriga faktorer som energikol i synnerhet men även övriga fossila bränslen samt utsläppsrätter verkar fortsatt också för nedsidan.
Några kommentarer från Energikonferens i Bergen
Vi har under onsdagen och torsdagen bevistat Bergen Energis årliga energikonferens. Speciellt intressant var professor Egil Lilliestols tankar om kärnkraftens framtid och John Brottemsmos föredrag om den framtida energibalansen i Europa.
Enligt IEA kommer den globala energiåtgången att öka med en tredjedel fram till 2035. Detta kommer givetvis ställa enorma krav på hur vi producerar energi i framtiden. British Petroleum har estimerat att med dagens förbrukning kommer oljan räcka i 46 år, naturgasen i 59 år och kolet i 118 år. Mycket resurser satsas idag på förnyelsebara energikällor (sol, vind, vatten) men problemet är att dessa energikällor inte producerar energi på ett stabilt och förutsägbart sätt. Till exempel hade Tyskland under 40 dagar under hösten 2011 mycket svårt att få balans i sitt energisystem. Vädret var torrt, mycket kallt och det blåste ingenting.
Professor Lillestad menade att förnyelsebar energi har en lysande framtid (om man satsar mycket stora summor på överföringskapacitet), men att det behövs en stabil bas, oavsett väder och vind. Han menar att endast kärnkraften kan stå för en sådan bas. Professorn propagerade för en nygammal form av kärnbränsle, thorium. Dagens reaktorer använder anrikat uran (plutonium), vilket innebär en hel mängd problem (slutförvaring, bombtillverkning av illasinnade stater/individer och en reaktor som är känslig för mänskliga fel/naturkatastrofer). Med thorium som bränsle blir reaktorn mycket säkrare och det skapas inga farliga restprodukter som måste förvaras i tusentals år.
Ytterligare fördelar är att thoriumreaktorer kan använda farligt plutonium som bränsle och skapa en relativt ofarlig restprodukt samt att det finns mycket mer thorium än uran i jordskorpan. Exempelvis skulle Norges kända thoriumreserver kunna täcka landets nuvarande elkonsumtion i 13 000 år!
John Brottemsmo, analytiker på Bergen Energi har analyserat Europas energibalans från ett efterfråge- och utbudsperspektiv. På efterfrågesidan ser han inget kraftigt ökande behov. Vi har ett skuldsatt Europa som måste spara sin väg ut ur skuldberget. Samtidigt kommer Europas befolkning minska framöver plus att den energiintensiva industriproduktionen kommer krympa framöver. Detta sammantaget talar för en ”lugn” efterfrågeökning i framtiden.
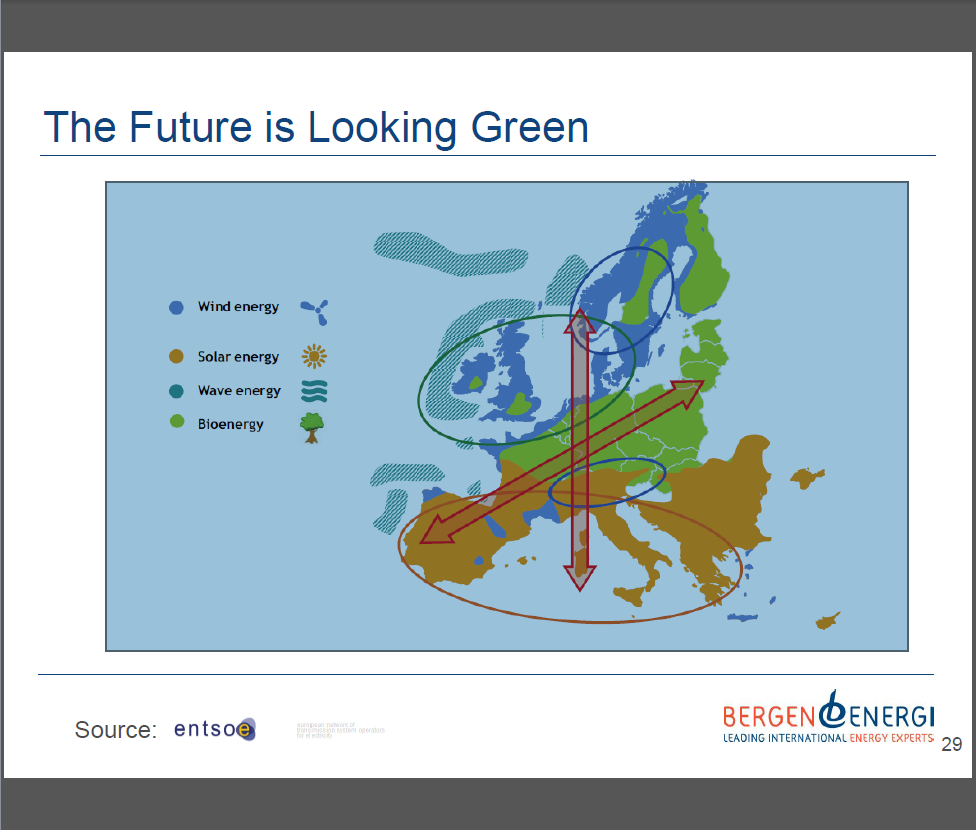
På utbudssidan finns det tyvärr större utmaningar. Kärnkraften står för en mindre och mindre del av Europas energimix och med Tysklands nedstängning ser det ännu sämre ut. Italien har röstat emot en start av deras reaktor och Schweiz har beslutat att stänga ned kärnkraften 2034. Däremot har Europa beslutat att bygga ut förnyelsebara energikällor kraftigt. Utmaningen med expansionen är att elnätet inte är utbyggt för en storskalig överföring av el nord-syd och sydväst-nordöst (se bild). Enorma summor måste investeras för att koppla ihop Europa i ett fungerande elnät.
Slutsatsen blir att elpriset (med hänsyn taget till inflation) inte kommer stiga kraftigt på grund av den modesta efterfrågeökningen, men att våra elfakturor kommer se annorlunda ut i framtiden. Idag består genomsnittskonsumentens elfaktura till 52 % av faktisk el. Resten är skatter, nätavgifter och vinster till eloperatörerna. År 2030 kommer istället nätkostnaderna uppgå till ca 50 %, att jämföra med dagens 30 %.
Basmetaller (neutral)
Basmetallerna har fortsatt att falla även denna vecka, vårt sektorindex för basmetaller är ned med 1,62 %. Oron för europa tillsammans med sämre än väntad statistik från USA, Kina och europa har pressat priserna. I veckan presenterades Kinas importsiffror för mars som visade att importen av koppar föll 18 % till lägsta nivån på 8 månader vilket tyder på att Kina använder sina höga lager. Nu är det lönsamt för kinesiska bolag att exportera koppar och vi kommer säkert få se att otullade volymer exporteras till LMEs lagerhus den kommande tiden. Vårt budskap sedan mars har varit att Kina behöver sälja ut lager av färdiga produkter och beta av lager av obearbetade råvaror. Data bekräftar att detta sker just nu och vi tror fortsatt att prisrisken för kinaexponerade råvaror ligger på nedsidan fram till Q3.
Ädelmetaller (Negativ)
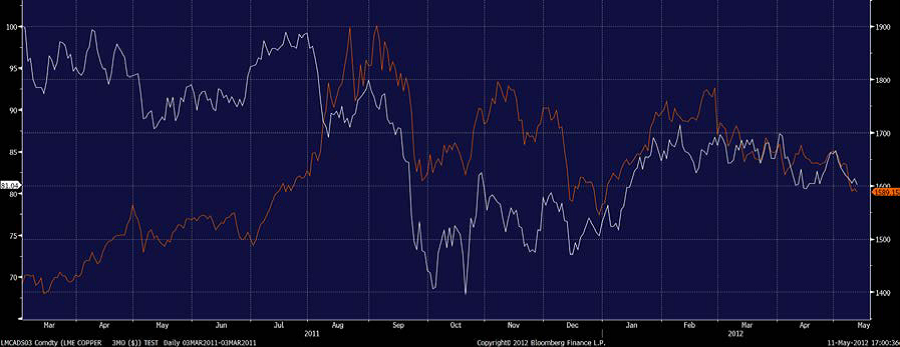
Vi återtar vår negativa syn på ädelmetaller, drivet av att guldet fortsätter underprestera även när risksentimentet är så negativt som det är just nu. Alla dåliga nyheter vi fått oss serverade denna vecka hade för ett år sedan skickat upp guldpriset rejält, men denna vecka har det fortsatt att falla. Guldet har fallit med 3,5 %, och silvret (guldets busige lillebror) med över 5 %. Utöver vår gamla teori att marknaden blev lång på fel nivåer förra sommaren kan vi inte komma på en bättre förklaring än att guldet handlar som basmetallerna sedan 9 månader tillbaks. Bilden nedan visa guldpriset (röd linje) och kopparpriset (vit) som fram till det stora fallet i september rörde sig i stort sett diametralt mot varandra, för att därefter börja röra sig ganska lika. Under 2012 har de rört sig skrämmande lika… Vi får anledning att komma tillbaks med teorier om varför det blivit på detta sätt, men för idag nöjer vi oss med att konstatera: Guldet är inte värt att hålla som skydd mot riskaversion eller Eurokriser, inte heller som skydd mot börsfall. Inte just nu iallafall. Därför återtar vi – med självförtroende – vår negativa sektorvy på ädelmetaller!
Livsmedel (neutral)
Vete
Terminspriser på vete har i veckan gått ned något i både Chicago och Paris, gårdagens USDA-rapport bör ses som ganska neutral för vetet men viss negativ effekt kom från majsen. Vädret är fortsatt bra i USA, lite torrt till helgen men mer regn nästa vecka väntas. Vädret har förbättrats i Kanada och sådden pågår nu för fullt. I Australien uppges vädret generellt sett vara bra för sådd, men en del regioner önskar mer regn. I Europa har det tidigare varit lite väl regnigt i väst och lite väl torrt i öst – i nästa vecka ser förhållandet ut att skifta, vilket är klart önskvärt. Även i Ukraina, som tidigare varit lite väl torrt, faller en del nederbörd. Oron börjar däremot öka för Ryssland, torrt väder och dessutom stigande temperaturer utan något regn i sikte ger helt klart skäl till viss oro. Att sia om vetepriser framöver är ganska svårt, allt ser väldigt bra ut i USA och i Europa får situationen ses som ganska tillfredställande men i en del andra delar av världen ser det lite sämre ut – marknaden kommer följa väderutvecklingen i Ryssland väldigt noga framöver.
Majs
Majsen i Chicago har gått ned kraftigt under veckan, med nedgångar i terminskontrakt både för gammal och ny skörd. Gårdagens USDA-rapport, innehöll högre siffror för kommande skörd än väntat och även högre siffror för utgående lager för innevarande säsong. Sådden fortsätter snabbt i USA och väderförhållanden uppges vara idealiska både för sådd och för redan sådd majs – vilket behövs för att nå upp till dagens höga förväntningar. Om nuvarande prognoser infrias med bland annat fördubblat lager i USA så bör priserna gå ned ganska mycket, men det är lång tid till skörd och mycket kan hända – vädret har som bekant viss vana att överraska åt ena eller andra hållet.
Sojabönor
Sojapriserna i Chicago har gått ned i pris sedan förra veckan, påverkat bland annat av vinsthemtagning från höga nivåer men även av lägre priser på råolja och ökad oro för ekonomiska problem i Europa. Svagare brasiliansk valuta, lägsta på flera månader, har även det gett lite press på de amerikanska sojapriserna då det gör den brasilianska sojan mer attraktiv för utländska köpare. Fundamentalt sett är sojan fortfarande väldigt stark, inte minst med tanke på fortsatt ökande efterfrågan från Kina som köper soja av såväl gammal som ny skörd. USDA, spår en rekordhög kommande skörd i Sydamerika men det är väldigt långt till dess och väldigt mycket kan hända. Då den sydamerikanska skörden blev låg säsongen 2011/12 riktas efterfrågan till stor del mot soja från USA – vars sojalager ser ut att bli skrämmande litet vid utgången av säsongen 2012/13.
Softs
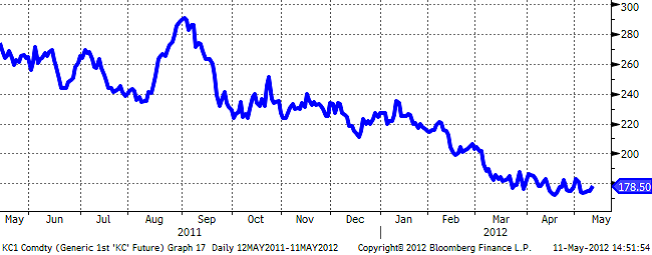
Kaffe
Kaffepriset fortsatte på sin förhållandevis låga prisnivå i början av veckan. Marknaden inväntar den brasilianska skörden, deras exportvolym och följer väderrapporterna från området. Mycket talar fortsättningsvis för goda brasilianska skördar men indikationer på ökad inhemsk konsumtion får marknaden att tvivla på högre exportsiffror. Mot slutet av veckan ser vi priset sakta stiga vilket verkar vara en reaktion på siffror som presenterats senare i veckan. Den rådande ekonomiska osäkerheten i Europa till trots räknar man med en på sikt ökad global kaffekonsumtion. Tyskland som är världens tredje största och Europas största kaffekonsument estimerar en ökad inhemsk kaffekonsumtion med 9,2 % per 2019. 2010 konsumerade tyskland 153,4 liter kaffe per capita, vilket översteg både landets vatten- och ölkonsumtion.
Socker
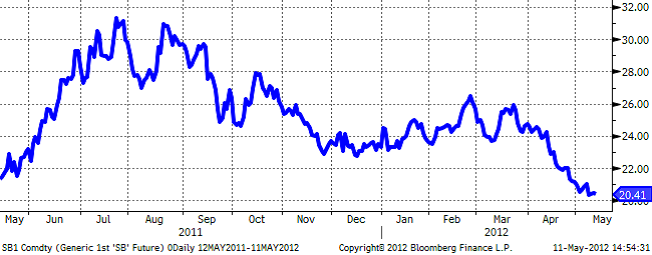
Socker handlades upp något i början av veckan till följd av det något torrare vädret i Brasilien och därmed risk för sämre skördar. Även en något ökad efterfrågan och rapporter om ökat antal lastfartyg vid de brasilianska hamnarna redo för lastning av råvaran fick priset att stiga. Det ekonomiska läget i Europa fick priset på socker att sjunka igen mot mitten av veckan och handlas fortsättningsvis lågt. Marknaden är något avvaktande inför brasilianska skördeperioden som inleds om bara några veckor, och inväntar även handeln inför ramadan som hittills varit modest. Ramadan inleds i juli och de muslimska länderna brukar fylla sina lager innan dess. Indien som förra veckan beslöt att tillåta obegränsad export av socker har inte publicerat sin planerade exportvolym. Indiens skördar är goda i år och det socker de inte exporterar i år har de möjlighet att lagra för export nästa år, vilket i sin tur kan påverka priset på sikt.
Apelsinjuice
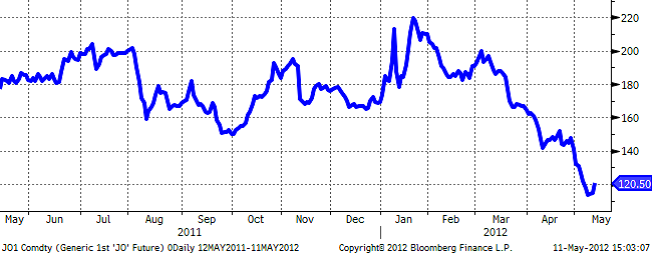
Priset på apelsinjuice fortsätter vara lågt, utbudet överstiger efterfrågan kraftigt och de ökade oroligheterna i Europa den gångna veckan fick en allt annat än positiv reaktion på priset. Väderleksrapporterna i början av veckan talade för regn i Florida den kommande 10 dagars perioden, gynnsamt för skörden men även detta negativt för prisutvecklingen. Man talar om apelsinjuice som den ”sämst presterande råvaran 2012”. Mot slutet av veckan har vi sett en mindre prisuppgång baserat på nya rapporter inför Floridas orkansäsong. Orkansäsongen sträcker sig från 1 juli till 30 november och tros i år bjuda på 12 namngivna orkaner. Antalet orkaner är visserligen mindre än tidigare år men räckte för att påminna marknaden om att orkansäsongen är på ingång och det räcker med en större orkan för att orsaka avsevärda skador på skörden.
Handelsbankens Råvaruindex
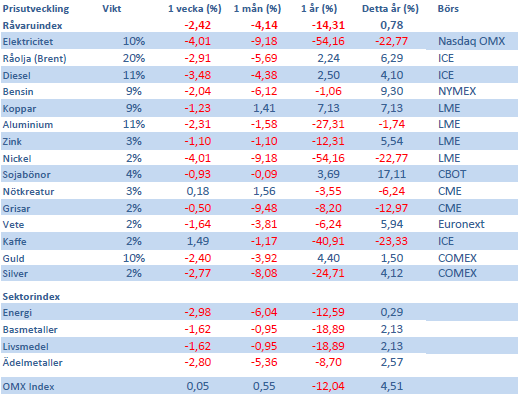
Handelsbankens råvaruindex består av de underliggande indexen för respektive råvara. Vikterna är bestämda till hälften från värdet av global produktion och till hälften från likviditeten i terminskontrakten.
[box]SHB Råvarubrevet är producerat av Handelsbanken och publiceras i samarbete och med tillstånd på Råvarumarknaden.se[/box]
Ansvarsbegränsning
Detta material är producerat av Svenska Handelsbanken AB (publ) i fortsättningen kallad Handelsbanken. De som arbetar med innehållet är inte analytiker och materialet är inte oberoende investeringsanalys. Innehållet är uteslutande avsett för kunder i Sverige. Syftet är att ge en allmän information till Handelsbankens kunder och utgör inte ett personligt investeringsråd eller en personlig rekommendation. Informationen ska inte ensamt utgöra underlag för investeringsbeslut. Kunder bör inhämta råd från sina rådgivare och basera sina investeringsbeslut utifrån egen erfarenhet.
Informationen i materialet kan ändras och också avvika från de åsikter som uttrycks i oberoende investeringsanalyser från Handelsbanken. Informationen grundar sig på allmänt tillgänglig information och är hämtad från källor som bedöms som tillförlitliga, men riktigheten kan inte garanteras och informationen kan vara ofullständig eller nedkortad. Ingen del av förslaget får reproduceras eller distribueras till någon annan person utan att Handelsbanken dessförinnan lämnat sitt skriftliga medgivande. Handelsbanken ansvarar inte för att materialet används på ett sätt som strider mot förbudet mot vidarebefordran eller offentliggörs i strid med bankens regler.


Last week’s oil price action distorted by rolling of the November contract last week. The December Brent crude oil contract rose $4.8/b, or 5% last week. Much of that gain was due to the roll-yield as the November contract rolled off as the M1 contract to be replaced by the Dec-26 contract. The backwardation between the Nov and the Dec contract averaged $6.5/b over the last three days before 1 October and the rolling of contract. The ”gain” over the week was thus not much of a gain at all. If we just look at the M1 contract it instead fell 2% Friday to Friday though that disguises the change in the underlying contract over the week. The Brent M1 contract closed the week at $102.25/b. The announcement of 100 mb of oil from G7 SPR helped to ease prices at the end of last week. Though that effect seems to have faded today.
More barrels from Strategic Petroleum Reserves or really barrels which were supposed to be released previously? Nonetheless, Trump seems to be content and is backing down from diesel export ban. Trump threatened the world, but especially Europe with a US diesel export ban unless Europe agreed to release diesel from strategic reserves. G7 last week decided to release 100 million barrels of oil from strategic reserves. But here the obscurity starts. How much of that will be diesel? ”Substantial release of diesel within 20 days” was the statement. If it happens late in this 20 day period, it would bring us very close to the US midterm elections which of course is what Trump is worried about here. IEA members promised to release 425 mb of oil from strategic reserves of which 125 mb was to be oil products. But a significant portion of that was never really released. The question is thus whether these ”new” 100 mb release will really be new or if the lion’s share of the ”new” 100 mb is really just part of the old 425 not yet fully released. Well, it looks like the promise, irrespectively what it really is, has averted a US diesel export ban for now. And it did also help to ease prices a bit at the end of last week. An effect which looks like it has mostly faded this Monday.
$140/b is the price of crude oil in Europe today. Back to the complete distortion of oil and product prices in time and geography. The Dated Brent ”spot” price averaged $123.3/b last week. But that is really the average Day_10 to Day_20 of the ”daily Dated Brent” forward curve. But since this curve is in very steep backwardation, the real prices for physical oil cargoes at the very front-end of this daily curve sits well above the average of this daily curve. The physical premiums for Oseberg and for Fortis crude takes this steep backwardation into account. The full price average for Oseberg and Fortis last week were thus $142.5/b and $140.2/b. That is way, way higher than both the Dated Brent ”spot” price last week and the average of the Brent futures price, the M1 contract, which averaged $103.2/b last week and is trading at $102.4/b
Extreme prompt tightness may fade or get much worse. The extreme prompt tightness and backwardation we see in the market today is a display of today’s prompt situation and not necessarily a guide for the future. The much more relaxed Brent M1 contract (today December) at $102.4/b is maybe a reflection of an oil market either betting or expecting that today’s problems will be resolved somehow over the coming three months. Or, that the current flow of oil out of the SoH at 17.5 mb/d (close to normal) will be sustained or even increase over time. But we don’t know exactly why the flow of crude, products and LNG out of the SoH has been able to sustain at around 17.5 mb/d since mid-September (it seems). Is it because shippers are better at managing the risk or more willing to take the risk of transiting? Is it because the US military assistance is better? Or is it because Iran is paid by exporters and is allowing exports out through the SoH? It seems plausible that Iran expects the US to attack again after the US midterm elections. If so, then Iran may engage with fresh attacks before that date. Physical crude in Europe today is $140/b, or 2x the ”normal” price of $70/b. But if tightness escalates further, then price of crude in Europe could go to 3x, 4x or even 5x the normal level. Let’s hope that the US is able to keep the SoH ”open” at a rate of 17.5 mb/d and that another 100 mb of oil from G7 helps to shield against that upside risk.
The global oil-stock cushion is getting ”scarily thin”. Looking at the Brent M1 Dec-26 contract, one gets the impression that risks may be fairly contained. Looking at physical spot prices in Europe however of around $140/b, the sense of stress rises substantially. The latter better reflects Amin Nasser, CEO of Saudi Aramco, when he recently said that the cushion capacity of global oil stocks are getting ”scarily thin”.
Some key questions helping to keep the Brent M1 price above $100/b: Will Iran initiate fresh attacks before the US midterm elections? Will the US attack Iran after the elections? Will the US be able to keep the SoH close to open at 17.5 mb/d? Will the Houthis re-attack the Saudi east-west pipeline and ships trying to traverse the Bab-el Mandeb Strait as the Saudi-backed Yemen government tries to retake areas along the Red Sea recently taken by the Houthis? How far will this have to go before China finally decides to step in as a peacemaker in ME negotiations?
ARA Crude oil, diesel and nat gas prices in USD/boe

Physical crude oil premiums for Fortis and Oseberg in the NSea in USD/b premium over the Dated Brent index

Spot crude oil prices at very high levels. The Brent 1M (November) contract yesterday traded between $103.76 – 108.83/b before settling the day at $105.28/b. This morning it is trading up 1.4% to $106.8/b. That is not much of a price given that the ME crisis has been ongoing since 28 February. The Dated Brent spot price however settled yesterday at $123.78/b and averaged $120.6/b last week. Even stronger were the individual North Sea spot crude prices where Johan Sverdrup crude averaged $144/b from 21 to 24 September. And Johan Castberg was said to have traded at a premium of $32/b to the Dated Brent price last week which potentially would have placed it closer to $150/b.
A steady trend higher since $70/b in early July. Crude oil prices have been on a steady trend upwards since they bottomed out at around $70/b in early July following the discharge of some 200 million barrels of crude, products and liquids from the Persian Gulf during a two week MoU window. from 20 June to 7 July when hostilities again resumed.
The oil market today is split apart in time, space and molecules. Financial crude oil prices for November delivery are trading at $106/b (Brent) and $93.3/b (US WTI) and $107/b (Oman). But spot crude oil prices are much higher at $120-150/b as described above. But consumers do not consume crude oil, they consume diesel and gasoline and other products. And diesel prices are closer to $200/b in ARA due to destruction of Russian refineries and locked-in refineries in the Persian Gulf. Oil markets are very stressed with respect to products, but not so stressed with respect to crude oil. But refineries are eager to pay up for crude deliveries right here and now so they can convert that crude to products and make a killing profit. They are not willing to pay up for November crude deliveries in the same way as uncertainties on the Middle East situation is so high. Exorbitantly expensive VLCC freight rates is also driving prices apart. VLCC freight rates are today running at 500,000 to 1,000,000 dollar a day rather than the normal 20,000 a day. This typically adds $10-20/b for crude oil between the point of origin and the point of delivery some 30-50 days out in time when the crude is delivered. This creates a lot of confusion of what really is the price of crude oil these days. Prices are very different in time and space.
Bonds and equity markets are starting to feel the heat. The Middle East crisis is starting to feed risk and pain into financial markets where the US 10-year rate is rising along with crude and product prices with equity market indices starting to pull back in response.
The risk is rising that the ”Trump war” in the Middle East may lead to the ”Trump recession”. A legacy Trump would not likely want to have. Feed-through to financial markets, rising risks for US financial and economic recession, rising risk to Trump’s legacy, declining US stocks of Patriot and THAAD rockets could be forcing mechanisms towards a resolution of the Middle East crisis.
A picture of the future Middle East order is starting to emerge. There seems to be a lot of discussions between different parties going on and a picture of a new Middle East order is starting to emerge. A post Middle East pax Americana order. Where the different countries in the Middle East are taking much more responsibility for the security order in the region. The US provides intelligence and sell weapons to the region but is reducing its military presence. Iran is recognized as a regional power, but not the dominant one and is part of the security order in some ways. Trump can say that he reshaped the Middle East order. Exports of oil restored. The region now paying for its own defense. US soldiers pulled out to a minimum. China part of the diplomatic solution and taking some responsibility for keeping Iran in check.
Time to some kind of ME resolution? Forcing mechanisms: Declining stocks of defensive US rockets + rising crude and product prices + rising economic and financial pain and rising risk to Trump’s legacy. A window of resolution could be November to January maybe. Markets will likely increasingly price in a resolution as the picture of the future security order in the Middle East emerges further.
Crude and diesel prices in USD/b

European M1 refinery margins at record high.

Dated Brent and Oman crude are showing the way higher. The Brent crude M1 contract (October) gained another 0.75% yesterday. It traded in a range of $95.97-95.06/b and closed at $97.0/b. This morning it gains another 1.4% to $98.4/b. The Dubai M1 contract which is settled in November is showing the way at $105/b while Dated Brent settled ydy at $106.8/b. Brent crude M1 is now well above both the 50dma, 100dma and 200dma and is heading towards the 61.8% Fibo level of $100.55/b with $110.44/b next in line technical level thereafter.
Tight oil product markets are helping to drive crude oil prices higher as well. The strong push upwards for the Dated Brent price with ydy price reaching $106.8/b. Behind that drive upwards it very tight oil product markets with balance of month diesel refining margins in ARA now close to $90/b and gasoil cracks have been reported to top $100/b for the first time ever. That means extreme profitability for refineries. In response refineries here, there and everywhere want to get their hands on physical crude as quickly as possible. Convert it to oil products and sell the products into the ultra-tight spot oil product markets. Especially the diesel segment (Jet, diesel, gasoil). The economic incentive is huge for refineries.
This drive by refineries to process more crude in response to high refining margins, usually kicks in at much lower levels. Thereby normally transferring tightness from the oil product market over to the crude oil market. That normal mechanism hasn’t really worked properly in this crisis so far since there hasn’t been all that much spare refining capacity left as Ukraine is constantly damaging Russian refineries while the semi-closure of the SoH has sharply reduced oil product exports.
Stronger Chinese crude oil imports but higher oil product exports as well. Chines crude imports rose 6.2% MoM in August to 9.21 mb/d. That was still 2.9 mb/d below the 2025 average of 12.1 mb/d. But China’s net oil product exports rose to 0.91 mb/d in August which is the highest level since February 2023. As a result, Chinese imports of crude and oil products was still 3.5 mb/d below the 2025 average versus 3.6 mb/d in July. That is a strengthening of net imports of only 0.1 mb/d. Not much change in total. But it shows that Chinese refineries, probably with the blessing of government, are importing more crude and re-export these as oil products. That helps to transfer oil product tightness to crude oil tightness. India is doing the same. In July it exported about 1.4 mb/d of oil products and the highest since September.
The Iran-Oman deal on the SoH will give China a forceful political option. The Iran-Oman agreement over how to operate the SoH is just days away from finalization says Iran. The IMO and the US is said to have been involved in the process. Once it is agreed and published, China will have the option to sail a Chinese flagged VLCC through the SoH according to the new, official regulation of the SoH, load oil at Kharg Island and take it back to China. That is a very forceful option for China.
Oil and the SoH will for sure be a hot topic when Trump and Xi Jinping meets in the US on 25 September. And China will have some forceful bargaining chips to play versus Donald Trump regarding the SoH and oil.
ARA balance of month refining margins at close to $90/b giving refineries strong incentives to run hard converting crude to products = stronger refinery crude oil demand

Dated Brent and Oman crude (settled outside of the Persian Gulf) are showing the way upwards

Chinese crude (crude) and net crude and oil product imports (red) versus the 2025 average. Net crude and oil product imports was 3.5 mb/d below the 2025 average in August and 3.6 mb/d below in July. Almost the same. Stronger crude imports but also higher oil product exports

Chinese oil product exports rose to 0.91 mb/d in August and highest since Feb 2023. (numbers in reverse)





Miljöpartiet i England slutar vara motståndare till kärnkraft
The price of crude oil in Europe today is $140/b

Kanada vill få fart på oljesanden igen
Oil prices are rising, but a picture of the future ME order may start to emerge

År 2035 kan datacenter i USA förbruka mer naturgas än Japan och Tyskland tillsammans

Priset på diesel når sin högsta nivå någonsin i USA

Brentolja med fysisk leverans i närtid kostar nu 120 USD per fat

Finska kärnkraftverket Loviisa förlänger livstiden till 2050 med hjälp av Google
År 2035 kan datacenter i USA förbruka mer naturgas än Japan och Tyskland tillsammans

Svenska gurkor växer flexibelt med tillgången på elektricitet
-
 Nyheter4 veckor sedan
Priset på diesel når sin högsta nivå någonsin i USA
-
 Nyheter4 veckor sedan
Brentolja med fysisk leverans i närtid kostar nu 120 USD per fat
-
 Nyheter4 veckor sedan
Finska kärnkraftverket Loviisa förlänger livstiden till 2050 med hjälp av Google
-
 Nyheter2 veckor sedan
År 2035 kan datacenter i USA förbruka mer naturgas än Japan och Tyskland tillsammans
-
 Nyheter4 veckor sedan
Svenska gurkor växer flexibelt med tillgången på elektricitet
-

 Nyheter4 veckor sedan
Dieselpriset i USA passerade idag upp över 200 USD per fat
-

 Nyheter3 veckor sedan
Varför det en gång så mäktiga OPEC förlorar inflytande
-
Analys4 veckor sedan
Dated Brent and Oman crude are showing the way higher