
Nyheter
David Hargreaves on Exchange Traded Metals, week 44 2013

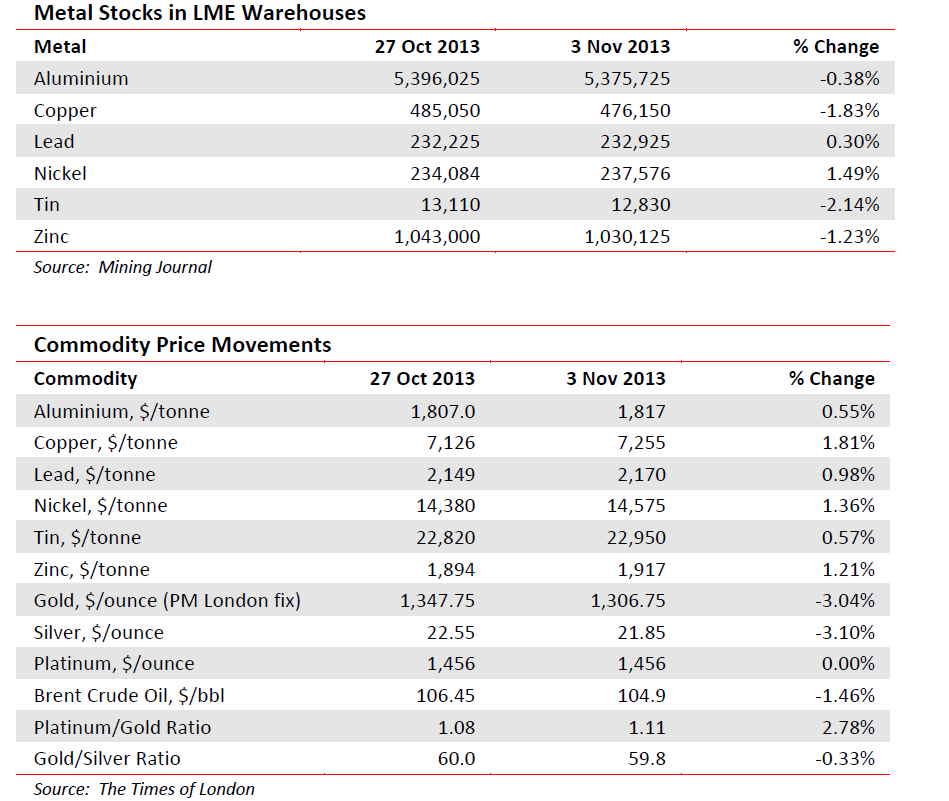
 Should we be worried that normality is returning? Prices move up and stocks move down? It happened again this week. On the gentle side, but it happened. Now since the producers are not cohesive (no women and children first), but the above is happening, we must conclude that demand is picking up, must we not? Yet whilst there is no production restraint being shown, new projects are slowing. These take years to bring to production now, so a long term view has to be taken. Consensus is that we still face a long haul through 2014. This is supported by UBS Global Analysts who have made 10-12% cuts to their 2013-2016 forecasts. Now they see: nickel $14,773/t (was $15,435/t), Aluminium $1840/t ($1940/t). Tellingly with the nuclear fuel, they had been bullish on Japan switching the post-Fukushima lights back on in 2014, but think this will stumble. Thus $48/lb as opposed to $53/lb.
Nickel remains a troubled Metal. Its major discovery was in Sudbury, Canada during the driving of the trans-Canada railway in the mid-late 19th century (full history on request). Now the whole world produces it and Canada is but the No 5 miner at 5% of world total. In there are Vale SA and Xstrata, whose new step-parent, Glencore, is a major trader.
Such is the oversupply and the age and depth of the Sudbury mines, that lesser companies might have thrown-in the proverbial. But wait a minute, Out of those pits also comes about 4.0% of all the world’s platinum as a by-product, a sweetener. Given the state of the Pt market and the political wranglings in major producing countries RSA and Zimbabwe, it is worth a second look. Is this lost on major end users such as Johnson-Matthey and the motor manufacturers? Just a thought.
Aluminium. The desperate state of the market continues. Weighing on it is the complexity of its 3-stage process, from bauxite, to alumina, to smelted metal. The former can only be mined where you find it but the other two, energy intensive, tend to be converted where power is cheap. That largely means hydro. At the critical, refined sources, 35% is controlled by just four companies: Rio Tinto, Alcoa, UC Rusul and China’s Chalco. Quebec, where Alcoa has a major base, has always drawn relatively cheap power from the Hudson Bay plants. These plan a rate hike and Alcoa, naturally, is protesting. We speak of an annual capacity of almost 700,000/year. Only 2% of world capacity, but it would send a signal round the industry if Alcoa refused to bite. Could it afford to do so? The same company has also decided to sell its Italian plant to the Swiss group. Klesch. This ran from some years on preferential power tariffs, the name of the game in high-energy businesses. Now the Italian government wants them back.
WIM says: Where is Sig. Berlusconi now we need him?
Indonesia continues to play games with tin, that most indispensible metal where it is No 2 producer (30%) and major exporter (40%). The major importers include USA and Japan. So when Indonesia arbitrarily slapped an export ban on all-unrefined products (it does not have the smelter capacity), this upset the world trade balance. It goes someway to explaining why LME stocks of the refined metal are only 14 days’ supply. It compounded this by declaring that its relatively new exchange would be the only one authorised to do bargaining business. This one will run and short of the authorities wakening to reality (like squeezed spot – 3 month margins), it will intensify.
[hr]
About David Hargreaves
David Hargreaves
David Hargreaves is a mining engineer with over forty years of senior experience in the industry. After qualifying in coal mining he worked in the iron ore mines of Quebec and Northwest Ontario before diversifying into other bulk minerals including bauxite. He was Head of Research for stockbrokers James Capel in London from 1974 to 1977 and voted Mining Analyst of the year on three successive occasions.
Since forming his own metals broking and research company in 1977, he has successfully promoted and been a director of several public companies. He currently writes “The Week in Mining”, an incisive review of world mining events, for stockbrokers WH Ireland. David’s research pays particular attention to steel via the iron ore and coal supply industries. He is a Chartered Mining Engineer, Fellow of the Geological Society and the Institute of Mining, Minerals and Materials, and a Member of the Royal Institution. His textbook, “The World Index of Resources and Population” accurately predicted the exponential rise in demand for steel industry products.

Priset på diesel på råvarubörsen i USA passerade idag upp över 200 USD per fat. Detta är samtidigt som priset på WTI-olja kostar några dollar under 100 USD per fat. Raffinaderierna i USA är alltså spektakulärt lönsamma just nu. Crack spreaden är över 100 USD per fat för diesel, som normalt mer ligger mellan 15-40 USD per fat.
Mycket av världens olja är nu inlåst på grund av kriget mellan USA och Iran. Men det kommer ändå ut mycket råolja och framför allt så finns det andra länder som kan leverera råolja, exempelvis USA.
Men ingen konsumerar råolja, alla konsumerar raffinerade produkter, som bensin, diesel, flygbränsle osv. Det är bara raffinaderier som konsumerar råolja. Och här finns problemet, stora delar av världen har lagt ner sina raffinaderier eller har inte haft vidare många till att börja med. Europa har exempelvis ett överskott på kapacitet att producera bensin, men ett underskott på kapacitet att producera diesel. Flygbränsle har vi ännu mindre kapacitet att producera.
På toppen av Iran-USA-kriget så har Ryssland-Ukraina-kriget gjort att Ryssland gått från att exportera raffinerade produkter till att importera dem.
Det är detta som har gjort raffinaderierna i USA så lönsamma. USA producerar enorma kvantiteter olja och världen skriker efter raffinerade produkter, så raffinaderierna kan inte bara köra på full volym, varje volymenhet har dessutom en spektakulär vinstmarginal.


Datacenter behöver mycket elektricitet och kraftproducenter behöver kapital och någon form av säkerhet att en stor investering kommer att bli lönsam. Google meddelade idag att de investerar 13 miljarder euro under de kommande två åren (2027-2028) i AI-datacenter i Finland.
Förutom att bygga AI-datacenter så kommer det hela även med insatser inom energiinfrastruktur. Tillsammans med Fingrid och Business Finland ska platser identifieras i norra Finland i stället för i södra delen av landet för att använda elnätsinfrastrukturen så effektivt som möjligt. Google skriver även ytterligare PPA-avtal för elektrictiet från vindkraft, där nya landbaserade vindkraftverk på 629 MW ska byggas. Vidare kommer 94 MW batterier att kopplas in på elnätet för att vara i drift i slutet av 2027.
Det största är dock att Google skriver ett PPA-avtal för att köpa elektricitet från Fortums kärnkraftverk Loviisa. Google köper upp till 50 procent av kärnkraftverkets kapacitet. Det kontraktet ger den långsiktiga ekonomiska tryggheten att Fortum kan investera i att uppgradera och förlänga livstiden på kärnkraftverket till och med år 2050.
Kopparpriset var uppe över 14 500 dollar per ton, det borde få allas uppmärksamhet skriver Jeffrey Currie. Det är det senaste tecknet på att den fysiska ekonomin omvärderar knappheten i den verkliga världen.
En del av gårdagens kursrörelse speglar spekulation inför tullhöjningar och att metallen flyttas in i amerikanska lager. Men det ger inte hela bilden är han tydlig med.
Metall som fastnat i en del av världen är otillgänglig för alla utanför den delen. Knapphet handlar inte bara om hur många ton som finns, utan om att ha tonen på rätt plats vid rätt tidpunkt.
Man kan inte bygga datacenter, bygga ut elnät, elektrifiera industrin eller bygga dubbla försörjningskedjor utan koppar. Ändå kan utbudet inte reagera tillräckligt snabbt på grund av samma begränsningar som Jeff Currie har lyft fram tidigare.
Detta är den senaste vändningen i råvarucykeln. Förra månaden var det spannmål. Förra veckan var det diesel. Idag är det koppar.
Väder, krig och politiska beslut har tillsammans skapat ett bristproblem som inte visar några tecken på att lösas enligt Currie. De som tror att priserna kommer att gå ner argumenterar för att metallen finns. Men om den är inlåst i ett lager är den bara en hög med metall.


Dieselpriset i USA passerade idag upp över 200 USD per fat

Finska kärnkraftverket Loviisa förlänger livstiden till 2050 med hjälp av Google
Dated Brent and Oman crude are showing the way higher

Kopparpriset stiger när den fysiska världen gör sig påmind
Tightness today versus risk of surplus tomorrow
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers

Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen

Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran

Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse

Irland har inlett en debatt om att ta bort förbudet av kärnkraft
-
Analys4 veckor sedan
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers
-
 Nyheter2 veckor sedan
Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
-
 Nyheter3 veckor sedan
Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran
-
 Uncategorized4 veckor sedan
Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse
-
 Nyheter2 veckor sedan
Irland har inlett en debatt om att ta bort förbudet av kärnkraft
-

 Nyheter2 veckor sedan
Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
-
Analys3 veckor sedan
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-
Analys2 veckor sedan
Oil close to technical levels while EU nat gas is gripped by winter-panic