

Nyheter
David Hargreaves on the price of gold

 Let’s not speak of it dropping like a stone, but the gold price is coming off rapidly towards our $1200/oz resting place. Not yet at Goldman’s chosen $1050 nor remotely supporting Sprott at $1500 by Christmas. Meanwhile Goldcorp, the 4th largest producer, says it as a company can survive at $900 whilst warning that that would take a lot of production out of the market. Would anyone care?
Were this any other commodity, the answer would be ‘yes’. Oil is being supported, desperately, at $100/bbl by Saudi Arabia cutting back production, but that is an industrial commodity. Gold complimented only by gemstones, is not.
No more than 10% goes into fabrication where it is both recyclable and sustainable. Because of its unique chemical and physical properties and relative scarcity it dominates the fear factors, of war and financial upheaval. Thus its price is volatile. To the surprise of many, but not WIM, it is on the slide. What will save it? What is its base case?
A world economic recovery of sorts is building, which will require increased financial liquidity. How will you pay me?
Not readily acknowledged is that barter accounts for up to one-third of all trade. After that it is dollars, plain and simple.
Others nibble at the edges but the greenback still has it. We rely for this upon a prosperous USA. When it first gained ascendancy, the dollar was physically gold-backed. It you walked into a New York bank you could demand, in exchange for $35 in notes, an ounce of metal. That persisted from 1935, when the US fixed it, until 1970, when the cost of the Vietnam War put an end to it. At the same time, the other currencies of note had fixed exchange rates to the dollar. Could we go back to that and if so, what would the price of gold need to be? Few dare tread that ground but here goes.
1. The need for money is as a trading lubricant, whether you are selling goods or services.
2. A common currency is vital and its reference to a store of value, equally so. Once the gold datum vanished it was replaced by perceived worth, such as the economic status of the issuing country. This is why the dollar dances to the tune of its employment data.
3. A return to a gold standard might alter all that. Is it possible and what would the price have to be?
Let us look:
- World purchasing power, GDP, is estimated by Wikipedia to be, by 2015, $100 trillion (100×10¹²).
- All gold in the world is estimated at c. 150,000 tonnes.
- Now at $1200/oz (relax we will get there) that is c. $5.4 trillion.
- So to have gold backed currency, we should need 100 ÷ 5.4 x 1200 = $22,000 per ounce. But that is double counting, because for every buyer there is a seller, so money counts twice. Even so, gold would need to be above $10,000 per ounce to become monetised again. Cannot see it happening can you?
4. Now this brings official holdings into play. They rate no more than about 30,000 tonnes worldwide and are being added to but slowly. The rest is stored, for a rainy day, under bedsteads and around body parts or in coins. It would take a lot of prising out.
Conclusion? Gold will continue to register the fear factor, military, economic and political. Right now these are seen to be containable so we feel comfortable with our short term price prognosis. Yet before you tuck yourself smugly into bed tonight, whisper a little prayer: God Bless America.
[hr]
About David Hargreaves
David Hargreaves
David Hargreaves is a mining engineer with over forty years of senior experience in the industry. After qualifying in coal mining he worked in the iron ore mines of Quebec and Northwest Ontario before diversifying into other bulk minerals including bauxite. He was Head of Research for stockbrokers James Capel in London from 1974 to 1977 and voted Mining Analyst of the year on three successive occasions.
Since forming his own metals broking and research company in 1977, he has successfully promoted and been a director of several public companies. He currently writes “The Week in Mining”, an incisive review of world mining events, for stockbrokers WH Ireland. David’s research pays particular attention to steel via the iron ore and coal supply industries. He is a Chartered Mining Engineer, Fellow of the Geological Society and the Institute of Mining, Minerals and Materials, and a Member of the Royal Institution. His textbook, “The World Index of Resources and Population” accurately predicted the exponential rise in demand for steel industry products.

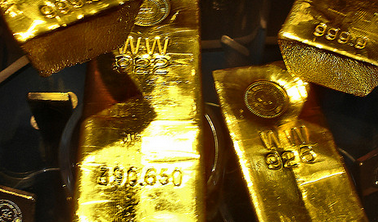

Den nederländska centralbanken DNB har flyttat 86 ton av landets guldreserver från USA och Kanada till London. Beslutet motiveras med ett allt mer oroligt geopolitiskt läge och behovet av att kunna använda reserverna snabbare i en krissituation.
London ger snabbare tillgång
DNB uppger att guld som förvaras i London är enklare att omsätta än reserverna i New York och Ottawa. London är världens djupaste och mest likvida guldmarknad, vilket gör det lättare för centralbanker att sälja eller låna ut guld vid behov.
Nederländernas totala guldreserv uppgick vid slutet av 2025 till 612,4 ton, värd omkring 72,2 miljarder euro. Efter flytten finns 32,1 procent av reserverna i London, jämfört med 18,1 procent tidigare. Andelen i både USA och Kanada har samtidigt minskat till 18,5 procent vardera.
Geopolitiken bakom beslutet
DNB hänvisar uttryckligen till den ökade geopolitiska oron. Enligt centralbankschefen Olaf Sleijpen handlar flytten om att stärka bankens motståndskraft och beredskap, även om förhoppningen är att reserverna aldrig ska behöva användas i en kris.
Själva överföringen genomfördes mellan mars och augusti. En del av guldet flyttades fysiskt, medan andra delar hanterades genom köp och försäljningar. Mer än 27 ton fysiskt guld transporterades från USA och Kanada till Nederländerna och därefter vidare till London.
Kan fler centralbanker följa efter?
Bedömare konstaterar att centralbanker har flyttat runt sina guldreserver under ungefär ett decennium. Den politiska utvecklingen i USA kan samtidigt göra att vissa länder föredrar andra förvaringsplatser.
John Plassard vid Cite Gestion Private Bank beskriver den nederländska åtgärden som ett sätt att säkerställa mer omedelbar tillgång till guldet vid en kris. Han varnar samtidigt för att ett större skifte från amerikanska förvaringsplatser skulle kunna påverka förtroendet för USA.
Tyskland har exempelvis diskuterat säkerheten kring sina guldreserver i New York, men Bundesbank har hittills valt att behålla sina reserver där.

Mindre blåst och regn innebär också mindre vindkraft och lägre vattennivåer. Detta i kombination med mindre kärnkraft har minskat tillgången på el och höjt elpriserna. Även prisskillnaderna har ökat mellan norra och södra Sverige med anledning av flaskhalsar i nätet. Det gör att det är svårare att föra billig el från områden med överskott till områden med större behov. Mer ostadigt höstväder med mer nederbörd och blåst kan dämpa elpriserna.
Månadsmedelpriset för augusti på den nordiska elbörsen Nord Pool utan påslag och exklusive moms blev 66,67 öre/kWh i elområde 3, södra Mellansverige, och 38,77 öre/kWh i elområde 1, norra Sverige.
– Augusti blev dyrare än de två föregående åren. Kraftproduktionen har varit lägre och när det regnar mindre i områden med vattenkraft behöver man hushålla med vattnet så att det ska räcka till vintern. Men får vi mer nederbörd och framförallt att det blåser mer, så kommer det att direkt påverka elpriset nedåt men det gör också att priserna blir mer volatila, det vill säga mer svängiga, säger Jonas Stenbeck, privatkundschef på Vattenfall Försäljning.
Den nordiska kärnkraften ligger just nu 70 procent av installerad kapacitet men kommer att sjunka till drygt 50 procent i september bland annat med anledning av planerat underhållsarbete. Södra Norge har väldigt låga vattennivåer vilket även slår över på priserna i södra Sverige. De svenska vattennivåerna ligger på normalen vilket dämpar elpriset i norra Sverige.
Flaskhalsarna i elnätet gör att elöverföringen från norr till söder är begränsad. Idag är en tredjedel av elanläggningarna äldre än 40 år och närmar sig slutet av sin tekniska livslängd. Svenska Kraftnät planerar att investera 70 mdr kronor åren 2027–2029, samtidigt som Vattenfall Eldistribution fram till 2030 planerar att investera 47 mdr kronor i region- och lokalnätet.
Oljepriset har ökat men även gaspriset har stigit betydligt på kontinenten med anledning av låga lager, konkurrens om flytande naturgas och oro för leveranser genom Hormuzsundet. Eftersom elmarknaden är sammanlänkad kan även de nordiska elpriserna påverkas, framförallt södra Sverige.

Råoljepriset har hamnat i centrum för marknadens fokus, men det är fel måttstock för att förstå vad som faktiskt händer på energimarknaden. Den verkliga signalen kommer från de raffinerade oljeprodukterna, framför allt diesel och bensin, där priserna och marginalerna har stigit betydligt mer än priset på själva råoljan. Det är Jeff Curries tydliga budskap.
Det är en viktig skillnad eftersom det är produkterna som hushåll och företag faktiskt använder. Råolja konsumeras inte direkt av de flesta slutkunder. Den måste först raffineras till exempelvis bensin, diesel och flygbränsle.
Dieselpriset ger därför en betydligt mer relevant bild av situationen. Med de nivåer som råder motsvarar dieselpriset omkring 174 dollar per fat. För bensin och diesel tillsammans ligger motsvarande prisnivå omkring 160 dollar per fat. Det kan jämföras med ett råoljepris som ligger betydligt lägre.
Det är också raffinaderimarginalerna, de så kallade crack spreads, som ger en tydlig signal. Dieselns marginal mot råolja ligger omkring 94 dollar per fat, efter att så sent som föregående vecka ha varit uppe på omkring 102 dollar, en rekordnivå.
Råolja finns, men produkterna kommer inte fram
En del av förklaringen till skillnaden är utvecklingen kring Hormuzsundet. Under juni och juli blev stora mängder råolja kvar på fel sida av sundet. När situationen förändrades kunde denna råolja börja röra sig ut på marknaden.
Det skapade ett tillfälligt intryck av att oljemarknaden var välförsörjd.
Problemet är att råolja och raffinerade produkter inte är samma sak ur ett logistiskt perspektiv.
Att transportera råolja genom ett riskområde är en sak. Att transportera en tanker fullastad med bensin eller diesel är något helt annat. Raffinerade produkter är betydligt mer brandfarliga, vilket gör att risken för att skicka produktlaster genom ett område där fartyg kan attackeras blir högre.
Resultatet blir en situation där råoljan kan finnas tillgänglig samtidigt som det råder brist på de produkter som faktiskt behövs.
Det är just denna skillnad som gör att ett fallande råoljepris kan vara missvisande.
Flera flaskhalsar samtidigt
Hormuzsundet är dessutom bara en av flera flaskhalsar som påverkar energiflödena.
Ryssland är ett annat exempel. Under en period hade mer än hälften av landets raffinaderikapacitet slagits ut. Det begränsar möjligheten att omvandla råolja till färdiga produkter, samtidigt som Ryssland redan har begränsningar för hur mycket råolja landet kan exportera.
Konsekvensen blir att den globala marknaden förlorar färdiga oljeprodukter.
Det handlar om stora volymer. Den ryska raffinaderisektorn står för omkring 10 procent av världens dieselutbud. Samtidigt har Ryssland tvingats importera jetbränsle från Japan samt diesel och bensin från Indien, trots att landet normalt betraktas som en av världens stora exportörer av energi.
Det illustrerar problemet, den globala energimarknaden handlar inte bara om hur mycket råolja som produceras, utan om var raffinaderierna finns, om de fungerar och om de färdiga produkterna kan transporteras dit de behövs.
Kina kan bidra till högre energipriser
Även Kina spelar en viktig roll.
Kina brukar vara en nettoexportör av raffinerade oljeprodukter. När landet minskar sina produktexporter försvinner däremot en viktig källa till bensin och diesel på den internationella marknaden.
Det innebär att Kinas agerande kan bidra till högre energipriser snarare än lägre, även om landet samtidigt skulle köpa mindre råolja för lageruppbyggnad.
Det är ytterligare ett exempel på varför det kan vara farligt att titta enbart på råoljepriset när man försöker bedöma utbud och efterfrågan på energi.
Det stora hotet är vad detta gör med priserna i ekonomin
Den kanske viktigaste slutsatsen handlar därför inte om oljepriset i sig, utan om vad som händer med kostnaden för att använda energi.
Bensin och diesel är direkt kopplade till hushållens och företagens kostnader. De påverkar transportkostnader, distribution, industri och i förlängningen konsumentpriserna.
Därför kan en situation med fallande råoljepris samtidigt innebära betydande inflationstryck.
Till detta kommer ytterligare flaskhalsar i det globala transportsystemet. Röda havet, Rhen och Panamakanalen nämns som andra exempel där krig, störningar och väderrelaterade problem kan begränsa transportkapaciteten.
När flera sådana flaskhalsar uppstår samtidigt kan effekten bli betydande även om det finns gott om råvara någonstans i systemet.
Det är skillnaden mellan råvara i marken eller på fel plats och en färdig produkt som faktiskt finns tillgänglig där den behövs.
Marknaden tittar på fel siffra
Budskapet är därför att råoljepriset inte nödvändigtvis är den bästa indikatorn på läget på energimarknaden.
Det är priserna på raffinerade produkter som visar vad den faktiska bristsituationen kostar.
Om diesel kostar motsvarande omkring 174 dollar per fat och raffinaderimarginalerna ligger nära rekordnivåer är det svårt att beskriva energimarknaden som välförsörjd enbart med hänvisning till ett lägre råoljepris.
För konsumenten spelar det ingen större roll vad ett fat råolja kostar innan det har raffinerats. Det som spelar roll är vad det kostar att tanka bilen, transportera varor, flyga och driva industrin.
Och just där är signalerna betydligt mer oroande.
Det innebär också att oljeprisets utveckling kan underskatta den ekonomiska effekten av de störningar som just nu drabbar energiflödena. Så länge flaskhalsarna framför allt drabbar raffinering och transport av färdiga produkter kan råoljemarknaden se relativt lugn ut samtidigt som bensin, diesel och andra oljeprodukter blir allt dyrare.
Det är alltså inte nödvändigtvis brist på råolja som är problemet. Det kan vara brist på rätt produkt, på rätt plats, vid rätt tidpunkt.





Tightness today versus risk of surplus tomorrow

Nederländerna flyttar guld från USA och Kanada till London
Ostadigt höstväder kan dämpa de höga elpriserna

Priset på råolja är fel signal att titta på, det är bensin och diesel som visar allvaret
Oil close to technical levels while EU nat gas is gripped by winter-panic
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers

Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse

Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran

Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-
Analys4 veckor sedan
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers
-
 Uncategorized4 veckor sedan
Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse
-
 Nyheter2 veckor sedan
Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran
-
 Nyheter2 veckor sedan
Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
-
Analys3 veckor sedan
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-

 Nyheter2 veckor sedan
Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
-

 Nyheter2 veckor sedan
Irland har inlett en debatt om att ta bort förbudet av kärnkraft
-
Analys2 veckor sedan
Oil close to technical levels while EU nat gas is gripped by winter-panic