

Analys
SHB Råvarubrevet 28 september 2012

 Råvaror Allmänt
Marknaden präglas av baksmälla
Under de senaste två veckorna får marknaderna sägas ha präglats av baksmälla efter augusti och septembers ”centralbanksorkestrerade obligationsköparpartaj”. Det hör inte till ovanligheterna att optimismen kommer av sig strax efter att nya stimulansprogram lanserats.
Så var det efter den officiella lanseringen av QE2, och så har det blivit även efter QE3, trots att den har ett ”öppet slut”. De individuella skillnaderna mellan de olika råvarorna börjar växa fram när marknaden inte enbart präglas av ”risk on/ risk off” handel. Mycket riskpremie har pyst ur oljan men ädel- och basmetaller håller emot.
Basmetallerna
Nickel visar på styrka
Resultatet efter veckans handel på basmetaller är något blandat där tenn och nickel är vinnare med en uppgång på 3% respektive 1,8%. Nickel handlas nu på nivåer vi inte sett sedan mitten av april och vi tror att trenden för nickel kommer fortsätta under hösten.
En ny ryktesflora av stimulanser kom ut under veckan. Denna gång riktade mot infrastruktur. Kinas makrodata har ännu inte vänt uppåt men spotpriset för de kinaexponerade metallerna har vänt skarpt uppåt de två senaste veckorna och indikerar att någonting håller på att hända i Kina. Ett negativt koppararbitrage mellan Shanghai och LME brukar i normala fall hålla Kineserna borta från spotmarknaden på metall och koncentrat så intressant att se om detta kan komma att pressa LME eller om Kineserna upprätthåller den höga importnivån av koncentrat (+14.4 YoY fram till september), metallerna avslutar i alla fall veckan väldigt starkt inför ”Golden Week” helgdagarna.
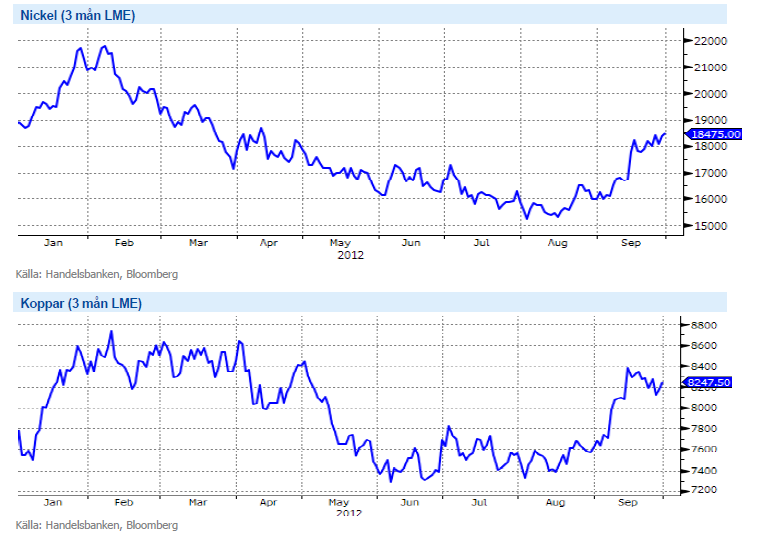
En ny ryktesflora av stimulanser kom ut under veckan. Denna gång riktade mot infrastruktur. Kinas makrodata har ännu inte vänt uppåt men spotpriset för de kinaexponerade metallerna har vänt skarpt uppåt de två senaste veckorna och indikerar att någonting håller på att hända i Kina. Vi tror på: BASMET H
Ädelmetaller
”Buy the rumour – sell the fact”
De två veckor som passerat sedan Fed annonserade QE3 har bjudit på en ganska lugn ädelmetall-marknad. Guldet har stigit med 5 dollar per uns, silver är i stort oförändrat medan platina fallit med 3 %. En viss känsla av den klassiska devisen ”buy the rumour – sell the fact” har smugit sig in, i den meningen att den stora prisuppgången i ädelmetaller ägde rum från det att Fed antydde ytterligare stimulanser till dess att de faktiskt annonserade dem.
Ytterligare oroligheter och strejker i Sydafrikan-ska gruvor har stängt ner produktionen motsvarande 40 % av landets totala kapacitet. Den senaste tidens oroligheter i platina-gruvor har lett till lönehöjningar i den delen av gruvnäringen, och detta riskerar leda till att man vill se samma lönehöjningar i guldgruvorna. Därför bör det finnas risk att strejkerna inom guldgruvorna sprider sig vidare i ett kort perspektiv.
Sydafrika är en stor nation inom guldproduktion, men inte alls så dominant som den varit historiskt. 1970 stod Sydafrika för nära 70 % av världens guldproduktion, en andel som successivt fallit till dagens 7 %. Största enskilda producentnation idag är Kina, följt av Australien och USA.
Även om det fysiska produktionsbortfallet i Sydafrika är signifikant, så tror vi att prisuppgången framöver kommer att drivas primärt av den penningpolitiska stimulans som världens största centralbanker just nu bjuder på.
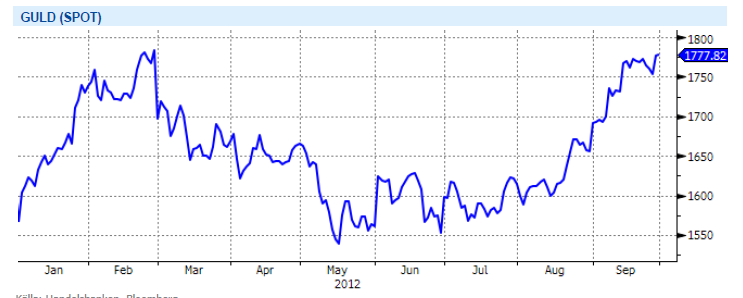
Centralbankernas maniska kampanjer för att få fart på den globala ekonomin gynnar de ädla metallerna. Utöver stöd från centralbankerna så tilltar också utbudsstörningarna i Sydafrikas Platina och guldgruvor. Sammantaget är det en stark bild för ädelmetallerna. Vi tror på: ADELMET H
Energi
Välbalanserad fundamenta
Oljepriset halkade under USD 110/bbl tidigare i veckan på fördjupad oro kring Europa och amerikan-ska vinstvarningar. Irans kommentarer kring sina kärnanläggningar i kombination med överraskande amerikanska lagerminskningar balanserar nedgången något även om det senare passerade relativt obemärkt kan tyckas (totalt -3.41 miljoner fat), en effekt av minskad import snarare än ökad efterfrågan. Under det senaste prisfallet tycker vi att mycket av riskpremien kring konflikten mellan Israel och Iran har pyst ut. WTI oljan har historiskt sett tydligt påverkas av QE perioder medan effekten är mycket mindre på Brent. I närtid tycker vi att fundamenta är väl balanserat och håller oss neutrala.
Fundamenta håller nere elpriset och elmarknaden handlar i stort sett oförändrat över veckan där kvartalskontraktet Q1 2013 var nere och vände under 40 euro nivån som hastigast. Inledningsvis vått och milt väder i kombination med låga spottar som verkade för nedsidan, men i takt med stigande fossila bränslepriser, tysk el, och utsläppsrätter samt torrare varsel handlades kontraktet upp till förra veckans stängningsnivåer. Utsläppsmarknaden stöds av EU Kommissionens skepsis mot möjligheterna att använda krediter från de länder som inte vill skriva under Kyoto 2 protokollet. Även kolmarknaden ser ut att finna ett visst stöd men detta på väldigt låga nivåer så fokus förblir fortsatt på vädret om det ska till någon kraftig rörelse. Senaste väderprognosen visar på normal nederbörd om ca 6 TWh de kommande 10 dagarna vilket därmed bör hålla energibalansen kvar kring nuvarande nivåer om + 12 TWh. Fokus kommer successivt flyttas mot den kallare årstiden och därmed kommer kärnkraften åter att diskuteras. Just nu står 4,5 av våra tio reaktorer helt stilla och det finns en klar risk inför vintern men just nu ser vädret ut att hålla nere marknaden ett tag till.
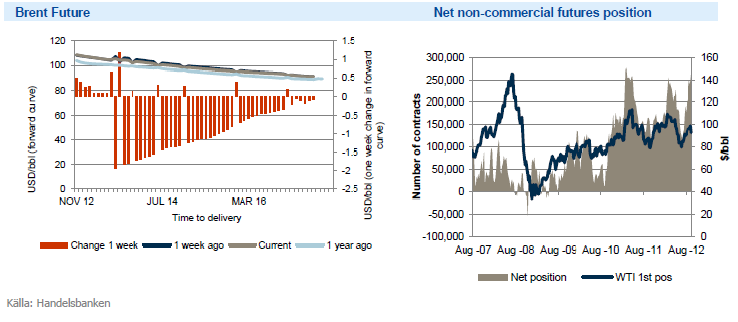
Fundamenta håller nere elpriset även om fokus successivt flyttas mot den kallare årstiden och därmed kommer kärnkraften åter att diskuteras. Just nu står 4,5 av våra tio reaktorer helt stilla och det finns en klar risk inför vintern. Vi avvaktar dock att marknaden ska vända före vi tror på starkt stigande elpriser.
Livsmedel
USDA rapport överraskade
USA vetet fortsätter sin resa nedåt i den fallande kanal som Chicago har handlats i de senaste 11 veckorna. Fallande majs är det huvudsakliga skälet till att vete är svagt. Det har pratats/spekulerats mycket kring att efterfrågan på det amerikanska vetet ska bli stark under den kommande export/importperioden världen över, främst som en konsekvens av sämre export från svarta havsregionen. Före det händer verkar dock inte vete få mycket stöd kring nuvarande nivåer. Frankrike har överraskat och ökat exporten. Samtidigt har de höga priserna i Ryssland gjort att exporten där hr minskat och det verkar som att Ryska politiker kan låta prismekanismen sköta lagersaldot i år.
Fallet för majs kan nu summeras till 1,20 USD/bu se-dan toppen i augusti. Fallande export i USA på nuvarande priser och det säsongsmässiga trycket nedåt på priserna mitt under skörden är de viktigaste faktorerna bakom prisfallet. Det finns säkert skäl för USDA att se över sina estimat på USA export, givet senaste tidens svaga export.
Få nyheter på sojamarknaden denna vecka men den starka trenden nedåt för sojan har fått EU:s rapspris att vända söderut. Raps har fallit 40 EUR på två veckor, vilket motsvarar 8 %. Detta är fortfarande mindre än de 11 % som sojan tappat under samma period och trycket nedåt på rapspriset i Paris kan därför bestå. Kommande vecka är semestervecka i Kina och spannmålsbörserna där är stängda och kommer inte att ge någon vägledning för USA och Europa.
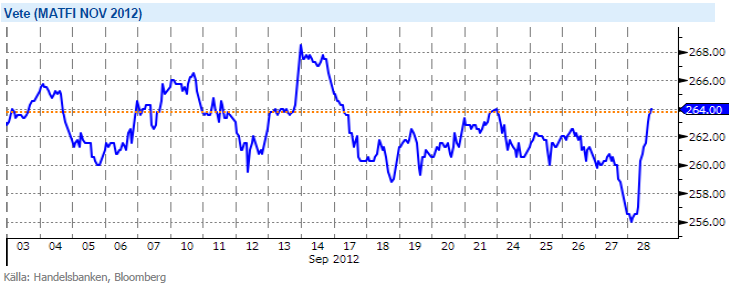
Dagens USDA rapport för det tredje kvartalet 2012 var något överraskande och marknaden reagerar starkt mot slutet där Vete handlas upp på två veckors högsta nivå (se nedan). Lagersiffrorna på både Vete och Majs kom in en bra bit under våra och marknadens förväntningar, 2,104 miljoner bushels för Vete (162 miljoner under förväntan) och 988 miljoner bushels för Majs (178 miljoner under förväntan) samtidigt som Sojalagren visar 169 miljoner bushels 39 miljoner över förväntan.
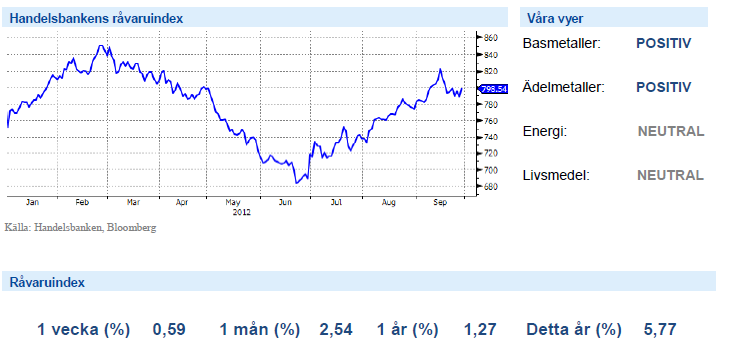
Handelsbankens Råvaruindex
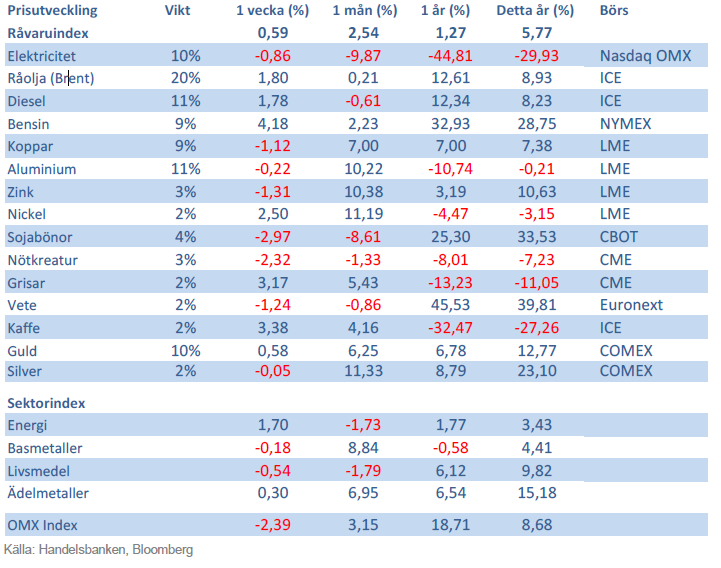
Handelsbankens råvaruindex består av de underliggande indexen för respektive råvara. Vikterna är bestämda till hälften från värdet av global produktion och till hälften från likviditeten i terminskontrakten.
[box]SHB Råvarubrevet är producerat av Handelsbanken och publiceras i samarbete och med tillstånd på Råvarumarknaden.se[/box]
Ansvarsbegränsning
Detta material är producerat av Svenska Handelsbanken AB (publ) i fortsättningen kallad Handelsbanken. De som arbetar med innehållet är inte analytiker och materialet är inte oberoende investeringsanalys. Innehållet är uteslutande avsett för kunder i Sverige. Syftet är att ge en allmän information till Handelsbankens kunder och utgör inte ett personligt investeringsråd eller en personlig rekommendation. Informationen ska inte ensamt utgöra underlag för investeringsbeslut. Kunder bör inhämta råd från sina rådgivare och basera sina investeringsbeslut utifrån egen erfarenhet.
Informationen i materialet kan ändras och också avvika från de åsikter som uttrycks i oberoende investeringsanalyser från Handelsbanken. Informationen grundar sig på allmänt tillgänglig information och är hämtad från källor som bedöms som tillförlitliga, men riktigheten kan inte garanteras och informationen kan vara ofullständig eller nedkortad. Ingen del av förslaget får reproduceras eller distribueras till någon annan person utan att Handelsbanken dessförinnan lämnat sitt skriftliga medgivande. Handelsbanken ansvarar inte för att materialet används på ett sätt som strider mot förbudet mot vidarebefordran eller offentliggörs i strid med bankens regler.


Dated Brent and Oman crude are showing the way higher. The Brent crude M1 contract (October) gained another 0.75% yesterday. It traded in a range of $95.97-95.06/b and closed at $97.0/b. This morning it gains another 1.4% to $98.4/b. The Dubai M1 contract which is settled in November is showing the way at $105/b while Dated Brent settled ydy at $106.8/b. Brent crude M1 is now well above both the 50dma, 100dma and 200dma and is heading towards the 61.8% Fibo level of $100.55/b with $110.44/b next in line technical level thereafter.

Tight oil product markets are helping to drive crude oil prices higher as well. The strong push upwards for the Dated Brent price with ydy price reaching $106.8/b. Behind that drive upwards it very tight oil product markets with balance of month diesel refining margins in ARA now close to $90/b and gasoil cracks have been reported to top $100/b for the first time ever. That means extreme profitability for refineries. In response refineries here, there and everywhere want to get their hands on physical crude as quickly as possible. Convert it to oil products and sell the products into the ultra-tight spot oil product markets. Especially the diesel segment (Jet, diesel, gasoil). The economic incentive is huge for refineries.
This drive by refineries to process more crude in response to high refining margins, usually kicks in at much lower levels. Thereby normally transferring tightness from the oil product market over to the crude oil market. That normal mechanism hasn’t really worked properly in this crisis so far since there hasn’t been all that much spare refining capacity left as Ukraine is constantly damaging Russian refineries while the semi-closure of the SoH has sharply reduced oil product exports.
Stronger Chinese crude oil imports but higher oil product exports as well. Chines crude imports rose 6.2% MoM in August to 9.21 mb/d. That was still 2.9 mb/d below the 2025 average of 12.1 mb/d. But China’s net oil product exports rose to 0.91 mb/d in August which is the highest level since February 2023. As a result, Chinese imports of crude and oil products was still 3.5 mb/d below the 2025 average versus 3.6 mb/d in July. That is a strengthening of net imports of only 0.1 mb/d. Not much change in total. But it shows that Chinese refineries, probably with the blessing of government, are importing more crude and re-export these as oil products. That helps to transfer oil product tightness to crude oil tightness. India is doing the same. In July it exported about 1.4 mb/d of oil products and the highest since September.
The Iran-Oman deal on the SoH will give China a forceful political option. The Iran-Oman agreement over how to operate the SoH is just days away from finalization says Iran. The IMO and the US is said to have been involved in the process. Once it is agreed and published, China will have the option to sail a Chinese flagged VLCC through the SoH according to the new, official regulation of the SoH, load oil at Kharg Island and take it back to China. That is a very forceful option for China.
Oil and the SoH will for sure be a hot topic when Trump and Xi Jinping meets in the US on 25 September. And China will have some forceful bargaining chips to play versus Donald Trump regarding the SoH and oil.
ARA balance of month refining margins at close to $90/b giving refineries strong incentives to run hard converting crude to products = stronger refinery crude oil demand

Dated Brent and Oman crude (settled outside of the Persian Gulf) are showing the way upwards

Chinese crude (crude) and net crude and oil product imports (red) versus the 2025 average. Net crude and oil product imports was 3.5 mb/d below the 2025 average in August and 3.6 mb/d below in July. Almost the same. Stronger crude imports but also higher oil product exports

Chinese oil product exports rose to 0.91 mb/d in August and highest since Feb 2023. (numbers in reverse)

Oil markets remain tight as the Strait of Hormuz (SoH) continues to be constrained. Things could become much tighter if it is fully closed. However, the outlook could change rapidly if flows normalise in early 2027. A large underlying surplus, rebuilding supply and the risk of more volume from OPEC+ could turn today’s tightness into a significantly weaker oil market in 2027-28.
Eventual reopening looks set to bring surplus
The SoH is constrained, not fully closed. Enough crude is escaping, while alternative pipelines, decreased Chinese imports and SPR releases have helped keep Brent at c. USD 90/bbl. Oil products are much tighter. A full reopening of the SoH would flip the market into surplus. We assume SoH flows normalise from early 2027. The market could then face a 4-5m bbl/d surplus before restocking. We forecast Brent at USD 75/bbl in 2027 and USD 70/bbl in 2028.
We expect OPEC+ to opt for more volume once SoH exports normalise
OPEC+ will likely opt for more volume. The UAE has already chosen volume, Iraq wants to expand and Venezuela looks set to exit. There is a clear risk of controlled OPEC+ supply growth, adding to downside risks for 2027-28.
Natural gas market: Winter risk ahead, yet LNG balance to loosen from 2026
Natural gas inventories in Europe are well below normal. The market had hoped for a revival in Persian Gulf LNG exports from Qatar. However, with no signs of any imminent reopening of the SoH, it might be too late for Middle East LNG cargoes to arrive in Europe before the end of winter 2026/27. TTF natural gas winter prices have rallied in response, but that is predominantly a winter risk with prices trading sharply lower after March 2027. Growing global LNG export capacity in the years to come should push prices lower.
Brent crude converging to technical levels. Brent crude has traded in a range of $90-95/b over the past five days. It pulled back 2.4% yesterday to a close of $92.17/b. This morning it is trading close to unchanged at $92.1/b. That is just above the 100dma of $91.9/b and the 50% Fibo level of $92.6/b. The next technical level would be $100/b. Vortexa stated in a report ydy that ”Record crude shortfall building – and market may miss it in summer lull”. If so, then $100/b is maybe where we are heading in the near term. Argus reported however on Friday that CPC Blend exports (Kazakhstan) has increased to 1.8 mb/d from only 0.85 mb/d in the second half of July. This has eased the crude tightness in Europe as it coincides with lower crude processing by European refineries due to maintenance and seasonal turnarounds.
China is standing in the way for US sanctions towards Iran. The US is threatening Iran with economic destruction via sanctions. But China is normally buying 90% of Iran’s crude and is strongly opposed to sanctions arguing that they don’t work. China cannot allow the US to dictate from whom it can buy crude oil or not. Xi Jinping is set to meet Trump in the US in a couple of weeks from now. There is no chance that the US will hit secondary sanctions on Chinese entities dealing in Iranian oil. How to make economic sanctions against Iran work when China is not a part of if is Trump’s big headache.
Natural gas – Winter panic sets in as there is no opening of Hormuz in sight. European natural gas is rallying amid low seasonal nat gas stocks and no reopening of the SoH in sight. European nat gas for December delivery is trading at EUR 67.5/MWh or about $136/boe. That is more than a 50% premium to Brent crude delivered in December. That measure traded in a range of 30% to 40% premium from mid-July to mid-August but has now jumped straight to 50%.
European natural gas inventories are currently at 63% versus a seasonal norm of 80.6%. That is 17.6% lower than 2010-2025 average.
The European nat gas market has stayed relatively calm for a long time in the hope that the Strait of Hormuz would open ”very soon” as Trump insisted all the time. Assuming that stocks ahead of winter could be rebuilt rapidly once the SoH was reopened. Now, however, there is no clarity on a reopening. No one expects it to happen anytime soon. As a result, the European nat gas market has run into a bit of a winter-panic over the past week.
Asian LNG buyers are part of the winter bidding-war. The European nat gas prices are however not set by European nat gas buyers alone. It is set in a cross-bidding for LNG cargoes between Asia and Europe. The fact that nat gas for December delivery has rallied to a 50% premium to Brent crude is probably indicating that Asian buyers are bidding strongly into this rally as well.
There are no strategic reserves for natural gas. The problem with natural gas is that there are no large inventories since gas is difficult and expensive to store. That is why the nat gas market is much more stressed over having lost 20% of seaborn supply normally coming from the SoH.
Dry rivers and low hydroelectric levels adds to Europe’s winter risk. Europe has also gotten into trouble due to the record hot and dry summer. Hydroelectric reservoirs are unusually low ahead of winter while low river levels are holding back nuclear and other thermal power plants from running.
A warm 2026/27 winter would help a lot. But the 2026/27 winter looks set to be warmer than normal according to seasonal forecasts for what they are worth.
European natural gas inventories are significantly below the 2010-2025 average

TTF nat gas for December delivery has jumped to a 53% premium to Brent crude.

Nat gas forward prices versus Brent crude forward prices. Nat gas is about winter risk as there are no strategic reserves (inventories) of natural gas other than commercial stocks.





Dieselpriset i USA passerade idag upp över 200 USD per fat

Finska kärnkraftverket Loviisa förlänger livstiden till 2050 med hjälp av Google
Dated Brent and Oman crude are showing the way higher

Kopparpriset stiger när den fysiska världen gör sig påmind
Tightness today versus risk of surplus tomorrow
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers

Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen

Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse

Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran

Irland har inlett en debatt om att ta bort förbudet av kärnkraft
-
Analys4 veckor sedan
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers
-
 Nyheter2 veckor sedan
Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
-
 Uncategorized4 veckor sedan
Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse
-
 Nyheter3 veckor sedan
Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran
-
 Nyheter2 veckor sedan
Irland har inlett en debatt om att ta bort förbudet av kärnkraft
-

 Nyheter2 veckor sedan
Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
-
Analys3 veckor sedan
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-
Analys2 veckor sedan
Oil close to technical levels while EU nat gas is gripped by winter-panic