

Analys
SHB Råvarubrevet 14 oktober 2011

 Råvarumarknaden fortsätter att stärkas och finner nu visst stöd från amerikansk försäljningsstatistik och kinesiska siffror som visar att inflationen i landet fallit tillbaka till 6.1 procent (ca hälften är ökade matpriser) under september från tidigare 6.5 procent i juli. En lägre inflation minskar trycket på Kina att höja räntan ytterligare vilket skulle verka negativt för den ekonomiska tillväxten och efterfrågan på metaller och bränslen. Den kinesiska statistiken visade också på ett minskat handelsöverskott vilket tyvärr är något oroväckande, Kina kanske inte är fullt så immun mot avtagande global tillväxt som man kan tro. Planande kinesiska importsiffror som kan vika nedåt är den klart viktigaste faktorn nu att bevaka på kort sikt framför allt för de konjunkturkänsliga råvarorna.
På jordbruksmarknaden har Ryssland återigen signalerat för eventuella exportskatter vilket verkar drev upp priserna tidigare i veckan. I övrigt har det mest varit fokus på USDA rapporten där utgående lager Vete justerades upp med hela 6 miljoner vilket var klart över marknadens förväntan.
Vad gäller oron för den europeiska skuldkrisen och potentiella räddningspaket för änder och banker, har ledande beslutsfattare i Europa dock lyckats sondmata marknaden med förvånansvärt positiva tongångar en längre tid. I USA har makrodata överraskat mindre och mindre negativt sedan i somras, och de senaste veckorna faktiskt överraskat positivt. En viss del av den positiva statistiken är säkerligen relaterad till återuppbyggnaden av Japan, som hjälpte till att sänka konjunkturen under andra kvartalet i år och sommaren. Tittar vi exempelvis på bilförsäljningen så stiger den åter i USA vilket antyder solid detaljhandel. De mest bilindustritunga regionerna är också de som uppvisar mest positivt sentiment.
Vårt råvaruindex har som ett resultat av detta återhämtat sig och ser nu ut att hamna på svagt plus för året. Råvaruindexet var ner -5.5 procent som mest förr förra veckan. Nu mot slutet av veckan känns det dock som marknaden är ovillig att driva sentimentet högre inför helgens G20 möte i Paris.
Handelsbankens Råvaruindex
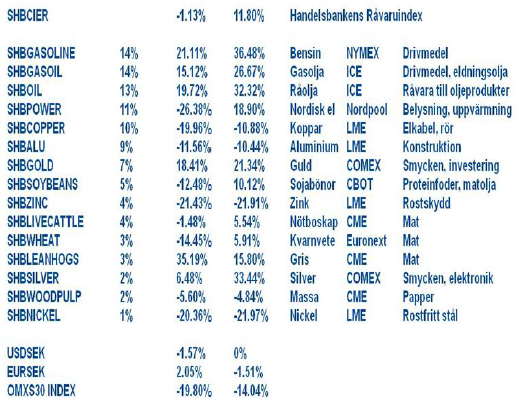
Handelsbankens råvaruindex består av de underliggande indexen för respektive råvara. Vikterna är bestämda till hälften från värdet av global produktion och till hälften från likviditeten i terminskontrakten.
Olja
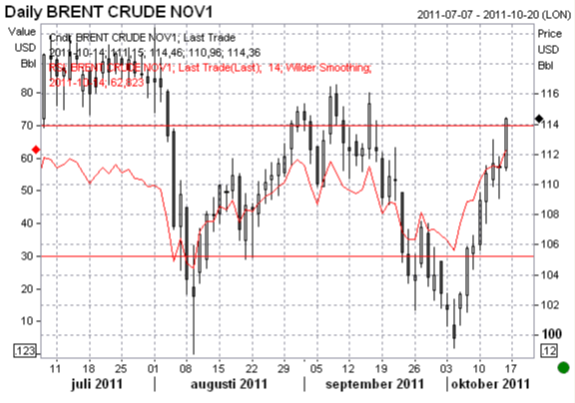
Brentoljan har stärkts med hela 7.9 procent den senaste veckan i takt med att riskaptiten kommit tillbaka samtidigt som amerikansk försäljningsstatistik ger stöd åt sentimentet.
De månatliga energimarknadsrapporter som kommit in i veckan visar på fortsatt ned reviderade prognoser för den globala efterfrågan under 2012. International Energy Agency (IEA) drar ner sin efterfrågeprognos med 0,2 fat per dag till 90.5m fat per dag. 2011 reviderades ned med 0,1 fat per dag, eftersom tillväxten i efterfrågan är satt till 1.3 miljoner fat per dag under 2012, en minskning med 0,1 fat per dag från den tidigare rapporten. IEA konstaterar också att Saudiarabien, som har ökat oljeproduktionen med 0,8-1m fat per dag sedan i våras för att ersätta det Libyska bortfallet, har nu börjat minska produktionen (ca 0.2m fat per dag).
Amerikanska lagersiffror visade i veckan att råoljelagren ökat med 1,3 miljoner fat (förväntat 0,3 miljoner fat). Bensin och destillat lager minskat med 4,1 miljoner fat (förv.-0.1m fat) respektive 2,9 miljoner fat (förv. +0,6 fat). Totalt kommersiella lager i USA (exklusive statskontrollerade strategiska lager) är nu 61 miljoner fat (5,4%) lägre än samma period förra året. Som jämförelse kan nämnas att fyra veckor genomsnittliga efterfrågan endast är 0,1 fat per dag (0,5%) lägre, vilket visar på en klart mer stram balans i USA.
Pris på bensin har sjunkit 25 cent per gallon (7%) sedan början av september vilket till viss del förklarar varför efterfrågan är i linje med förra året.
Metaller
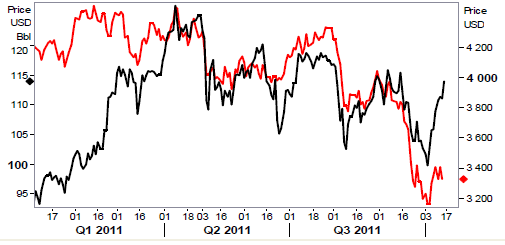
På metallerna har det varit mest fokus på Koppar som stigit med 2.6 procent denna vecka. Kinas handel data för september visade att koppar importen i värde minskat till följd av kraftiga prisfall vilket sannolikt gjort att många köpare avvaktar. Importvolymen för obearbetad koppar och skrot har dock överraskat på uppsidan vilket är positivt för marknaden. Nedan finner ni LME Index sedan årsskiftet i rött och oljepriset i svart där vi ser att metallerna gjort en ganska bra återhämtning från det kraftiga fallet för tre veckor sedan. LME Index (41.8% Aluminium, 33.4% Koppar, 13.4%, 8.4% Bly, 2% Nickel, 1% Tenn) är nu ner närmare 20 procent detta år vilket kan jämföras med oljan som stigit ungefär lika mycket. Vi tror fortsatt att metallerna återhämtar sig.
El
Marknaden handlade under inledningen av veckan upp kvartalet Q1 2011 på ett torrare och kallare scenario men förväntan om mer nederbörd och stigande temperaturer pressade tillbaka marknaden något. Vi noterar en uppgång om 1.7 procent denna vecka där högre spotpriser och oro för fortsatt låg kärnkraftsproduktion balanseras av väderprognoser och lägre tyska elpriser.
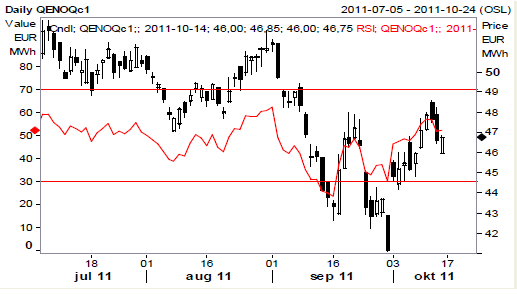
Energiläget i både Norge och Sverige har förbättrats under veckan och ser vi till vattenmagasinen har vi nu ett överskott om 1.7 TWh under veckan (Sverige har tyvärr fått täcka upp för den låga tillgängligheten på kärnkraft så situationen hade kunnat vara ännu bättre). Räknar vi in snömagasinen har vi vatten och snötillgångar på 4.6 TWh över normalen för årstiden. Den senaste prognosen visar nederbörd om ca 9 TWh för den kommande 10-dagarsperioden vilket skulle innebära ytterligare en förbättring i energibalansen. Vi förväntar oss därför att marknaden backar något om dessa prognoser ligger kvar under inledningen av nästa vecka.
Kaffe
Kaffe är en högintressant råvara som vi kommer att bevaka lite extra inför vårt besök på ett Kenyanskt kaffeplantage under november. Kaffe en av världens mest handlade råvaror (vissa menar att det är den näst största efter olja) och är den största jordbruksexportråvaran för 12 länder. Vi svenska dricker näst mest kaffe i världen, ca 3.5 koppar, men det är framför allt konsumtionsutvecklingen i tillväxtländerna med Kina, Indien och Brasilien i spetsen som är intressant att följa. En klart stigande trend där en växande ung medelklass ställer allt högra krav på både volym och kvalitet. Kaffemarknaden är också ett bra exempel på vad som händer inom många råvarumarknader som påtvingar en strukturförändring. En stark tillväxt på efterfrågan där utbudet på sikt ser ut att få svårt att hänga med. Kaffe är också helt konjunkturokänsligt och kraftigt stigande priser har inte påverkat våra konsumtionsvanor. En skev fördelning av vinster kommer sannolikt också öka producentländernas vilja att förädla produkten. En odlare i Uganda (där Kaffe för övrigt står för hela 54 procent av exporten) exempelvis får bara 2.5 procent av det slutliga kaffepriset i Europa!!.
Kaffe är rostade bönor från kaffebuskar eller -träd och det finns omkring 100 olika kaffearter och varje träd ger ca ett halvt kilo årligen. De två främsta kaffesorterna är Arabica (ca 70 procent av marknaden) och Robusta. Arabica anses vara av den bättre kvalitén och smaken medan Robusta har en närmare 50 procent högre koffeinhalt. Brasilien och Vietnam är ledande kaffeproducenter följt av Colombia. EU-regionen både importerar och konsumerar mest kaffe i världen följt av USA. Aabicabönor produceras främst i Sydamerika medan Robustabönor dominerar i Sydostasien. Den brasilianska skörden börjar i maj och sträcker sig in i september. Arabicabönorna trivs bäst när det regnar jämt över hela året medan kraftigt regn, torka och frost kan skada bönorna.
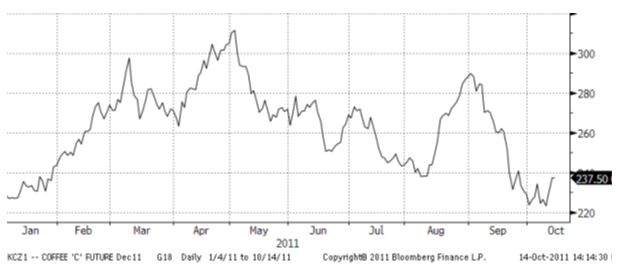
Under september månad föll kaffepriset med 30 procent. Denna kraftiga nedgång hade dels med den svaga globala ekonomiska läget att göra men även att det spekulerats om stora skördar för de största kaffeproducenterna.
I slutet av september studsade kaffepriset upp efter 5 veckors nedgång på ICE efter lägre lagersiffror på 1,42 miljoner bags (1 bag = 60 kg), en nedgång på 15 procent i år och det lägsta sedan mars 2000.
I slutet av förra veckan kunde vi se kaffepriset falla tillbaka ca 5 procent för att återhämta sig något i början av veckan efter en svagare dollar. I veckan har det spekulerats en del om mindre produktion av Arabica kaffe under det kommande året. Inte heller den brasilianska produktionen kommer kunna möta förväntningarna tror en del analytiker. Regnperioden har kommit igång lite för sent men regn väntas under andra delen av oktober i Brasilien. Det ser ut av att bli bra väder i Mexiko medan det regnat kanske lite för mycket i Centralamerika. Temperaturen beräknas blir under det normala efter helgen. Brasilien exporterade 2,56 miljoner bags kaffe i september, ned 14 procent från förra året. Den totala exporten för 2011 är 21,82 miljoner bags, en ökning med 6 procent från förra året.
Kaffe – Dec 11
Kakao
En stor del av den globala kakaoproduktionen äger rum i Elfenbenskusten och oroligheterna i samband med valet tidigare i år var ju starkt prisdrivande. Kakaoträd växer på områden inom 10 grader norr eller söder om ekvatorn och träden är väldigt torkkänsliga, längre torrperioder än tre månader kan påverka skörden extremt mycket. Träden trivs i relativt höga temperaturer mellan 18-32 grader och helst i de låglänta regionerna av regnskogarna. Nuvarande lager av kakao är tillräckliga även om produktionen skulle försämras nästa år, tror många analytiker, samtidigt som det spekuleras i hur stor del av skörden i västra Afrika som har klarat sig p.g.a. dåliga väderförhållanden den senaste månaden. Bättre väder och normala temperaturer för årstiden väntas i västra Afrika. Elfenbenskusten har hittills i år exporterat 20 000 ton kakao, en uppgång med 0,6 procent.
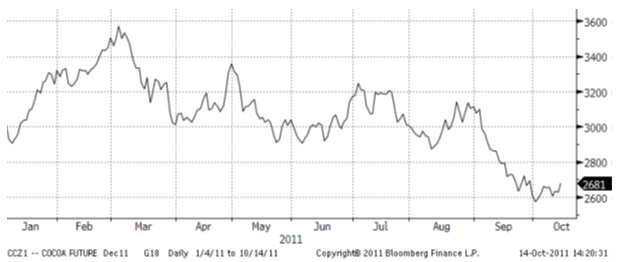
Kakaopriset föll under september med ca 20 procent i linje med flera andra råvaror p.g.a. den svaga globala marknaden med bl. a. skuldkrisen i Grekland och oroligheterna i Libyen men även goda lagersiffror på kakao har hjälpt till att hålla priserna nere.
I veckan kom data på rekordhöga konsumtionssiffror från Europa på kakaobönor. Detta fick kakaopriset att stiga något. Det är framförallt Tyskland som ligger bakom dessa höga konsumtionssiffror som visar en uppgång på 36 procent till 128 288 ton. Det spekuleras en del kring att dessa höga nivåer är mer av en tillfällighet och att det nödvändigtvis inte behöver leda till en ökad efterfrågan i Europa.
Kakao – Dec 11
Bomull
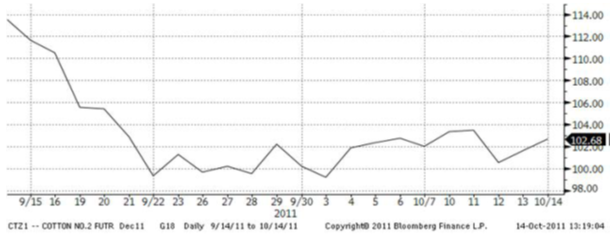
Data från USDA överraskade marknaden under veckan med högre produktion och högre utgående lager inom USA och globalt. Konsumtionssiffrorna backade mot föregående månad. Detta ledde till att marknaden backade något men priset studsade upp igen efter nyheten om Kinas import av bomull stigit med 26 procent på ett år. Kina står idag för ca 40 procent av den totala importen i världen. Temperaturerna kommer ligga över det normala den närmaste tiden med torrare klimat kring området i Texas.
Bomull – Dec 11
Vete
Vetepriserna har rört sig mycket under den gångna veckan. I tisdags steg priserna kraftigt i både Chicago och Paris sedan osäkerheten ökat med uttalanden om att Ryssland eventuellt inför exportskatt på spannmål i syfte att begränsa exporten till 24 miljoner ton. Det ska dock tilläggas att en total export om 24 miljoner ton spannmål skulle innebära en veteexport om ungefär 20 miljoner ton, vilket trots allt är 2 miljoner ton mer än USDA uppskattade den ryska exporten till i onsdagens rapport. Rykten om att Ukraina eventuellt tar bort exportskatter på spannmål redan i början på nästa år har bidragit till en ökad osäkerhet.
Därefter föll priserna igen sedan USDA i onsdagens rapport (se nästa sida) justerat upp utgående lager och produktion i världen. Siffrorna visar att det finns gott om vete i världen, utgående lager i världen beräknas nu vara det största på 10 år i förhållande till årlig konsumtion.
USA har fått en del regn men ytterligare behövs för att det nyss uppkomna höstvetet ska utvecklas väl. Argentina har fått regn och tidigare oro för torka är i stort sett helt borta. I större delen av EU uppges vädret vara fördelaktigt, detsamma gäller för Australien. Även i Ukraina har oron för torka lindrats efter den senaste tidens regn, i de sydvästra delarna av landet är det dock fortfarande för torrt. Ryssland uppges ha bra väder för sådd.
Vetepriserna borde helt klart kunna nå lägre nivåer enbart utifrån rådande tillgång på vete. Dock är osäkerheten fortsatt relativt stor vad gäller den amerikanska majsskörden, vilket i samband med fortsatt torrt väder för det amerikanska höstvetet ger visst stöd åt priserna.
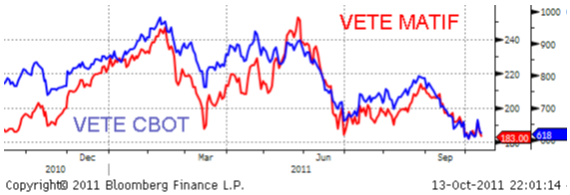
USDA justerade i onsdagens WASDE upp världens totala produktion av vete med 3 miljoner ton, en lägre amerikansk skörd kompenseras mer än väl av högre skördar i EU, Australien och Kazakstan.
Exporten från Australien justerades upp 2 miljoner ton, Kanada 1 miljon ton och Ryssland/Kazakstan totalt tre miljoner ton. Däremot justerades exporten ned med 1 miljon ton för Ukraina och med 1,5 miljoner ton för USA.
Utgående lager i Australien justerades upp med hela 3,6 miljoner ton, vilket i kombination med en höjning i bland annat FSU om 2 miljoner ton ledde till en uppjustering av världens utgående lager med hela 6 miljoner ton.
Enligt måndagens rapport från USDA var den amerikanska höstvetesådden fortsatt försenad som följd av torrt väder. 59 procent av den beräknade arealen uppgavs vara sådd, upp från förra veckans 42 procent. Vid samma tid förra året var motsvarande siffra 69 procent och genomsnittet för de senaste fem åren är 67 procent.
28 procent av grödan uppgavs ha nått uppkomststadiet, att jämföra med 37 procent vid samma tid förra året och 38 procent för genomsnittet för de senaste fem åren.
Majs
Terminspriserna på majs i Chicago har återhämtat sig efter den senaste tidens prisfall, decemberterminen i Chicago stängde igår torsdag 6 procent högre än stängningskursen i fredags. Under tisdagen steg priset kraftigt i linje med övrig spannmål, främst som följd av uttalanden om ryska exportavgifter på spannmål och rykten om Kinas köp av uppemot 2 miljoner ton majs från bland annat USA.
Efter onsdagens rapport från USDA (se nästa sida) har majsen dock backat tillbaka, sedan bland annat utgående lager för världen justerats upp. Kinas köp av majs bekräftades sedan, men volymen om 900.000 ton var mindre än väntat vilket gav ytterligare press nedåt på priset.
Vädret är hyfsat bra i USA och skörden fortgår i bra takt. Förväntningarna på avkastningsnivån varierar fortfarande ganska mycket, en nedjusterad skörd skulle kunna ge lite press uppåt på priserna men konkurrensen från Ukraina och EU ökar och tillgången på majs i världen har justerats upp.
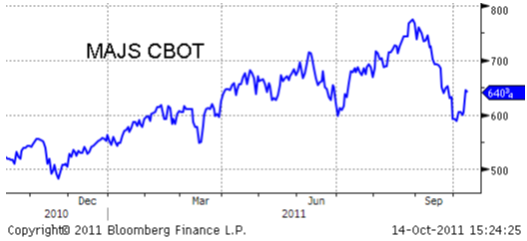
I onsdagens rapport från USDA var den totala majsproduktionen i världen uppjusterad med 5,4 miljoner ton, med större skördar i bland annat Ukraina och Kina. Avkastningsnivån för den amerikanska majsen lämnades oförändrad med 148,1 bushels per acre men arealen justerades ned med 500.000 acres.
Märkligt är att USDA inte justerat den amerikanska konsumtionen av majs överhuvudtaget, trots den senaste tidens prisfall.
Utgående lager av majs i världen säsongen 2011/12 är uppjusterat med 6 miljoner ton, på grund av högre lager i USA och FSU.
Den amerikanska majsskörden uppgavs i tisdagens rapport vara avklarad till 33 procent, upp från förra veckans 21 procent. Vid samma tid förra året var hela 50 procent av skörden avklarad och genomsnittet för de senaste fem åren är 32 procent.
89 procent av grödan uppgavs vara mogen för skörd, jämfört med 79 procent förra veckan. Klart efter förra årets 97 procent vid samma tidpunkt men i nivå med genomsnittet för de senaste fem åren om 88 procent.
Andelen av grödan som uppgavs vara i skicket ”good/excellent” var 53 procent, upp en procentenhet från föregående vecka. Klart sämre än 68 procent förra året. Samtidigt minskade andelen av grödan som bedöms vara i skicket ”poor/very poor” med en procentenhet till 19 procent, fortfarande klart över förra årets 11 procent.
Sojabönor
Terminspriserna på sojabönor har gått upp kraftigt under veckan, upp ungefär 9 procent. USDA justerade i onsdagens WASDE-rapport (se nästa sida) ned siffrorna för den amerikanska skörden, medan marknaden istället väntat sig en mindre höjning.
Kinas sojaimport för 4:e kvartalet 2011 beräknas till 14,2 miljoner ton, en tydligt ökad efterfrågan har märkts av efter den senaste tidens prisfall. I veckan har Kina köpt 700.000 ton sojabönor av amerikanskt eller sydamerikanskt ursprung.
Osäkerheten är fortfarande stor angående den amerikanska skörden, många aktörer på marknaden hävdar fortfarande att USDA överskattar avkastningsnivån och menar att den snarare borde beräknas till 40,0 bushels per acre än 41,5 bushels per acre – vilket bekräftas av fler och fler skörderapporter.
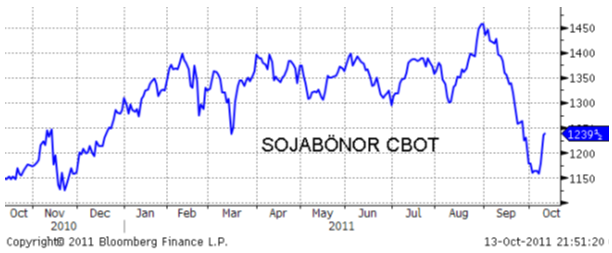
Avkastningsnivån justerades ned något för de amerikanska sojabönorna, ned till 41,5 bushels per acre jämfört med väntade 42,0 bushels per acre. Den amerikanska exporten justerades ned med 1 miljon ton, andra länder var oförändrade.
Utgående lager av sojabönor i världen justerades upp något, högre lager i Argentina kompenserade för något lägre lager i USA.
51 procent av de amerikanska sojabönorna uppgavs vara skördade, upp kraftigt från förra veckans 32 procent. Vid samma tid förra året var 63 procent av skörden klar, att jämföra med genomsnittet för de senaste fem åren om 43 procent.
56 procent av grödan uppgavs vara i skicket ”good/excellent”, upp två procentenheter sedan föregående vecka men klart lägre än förra årets 64 procent vid samma tidpunkt. Genomsnittet för de senaste fem åren är 60 procent.
[box]SHB Råvarubrevet är producerat av Handelsbanken och publiceras i samarbete och med tillstånd på Råvarumarknaden.se[/box]
Ansvarsbegränsning
Detta material är producerat av Svenska Handelsbanken AB (publ) i fortsättningen kallad Handelsbanken. De som arbetar med innehållet är inte analytiker och materialet är inte oberoende investeringsanalys. Innehållet är uteslutande avsett för kunder i Sverige. Syftet är att ge en allmän information till Handelsbankens kunder och utgör inte ett personligt investeringsråd eller en personlig rekommendation. Informationen ska inte ensamt utgöra underlag för investeringsbeslut. Kunder bör inhämta råd från sina rådgivare och basera sina investeringsbeslut utifrån egen erfarenhet.
Informationen i materialet kan ändras och också avvika från de åsikter som uttrycks i oberoende investeringsanalyser från Handelsbanken. Informationen grundar sig på allmänt tillgänglig information och är hämtad från källor som bedöms som tillförlitliga, men riktigheten kan inte garanteras och informationen kan vara ofullständig eller nedkortad. Ingen del av förslaget får reproduceras eller distribueras till någon annan person utan att Handelsbanken dessförinnan lämnat sitt skriftliga medgivande. Handelsbanken ansvarar inte för att materialet används på ett sätt som strider mot förbudet mot vidarebefordran eller offentliggörs i strid med bankens regler.
Finansiellt instruments historiska avkastning är inte en garanti för framtida avkastning. Värdet på finansiella instrument kan både öka och minska och det är inte säkert att du får tillbaka hela det investerade kapitalet.


Oil markets remain tight as the Strait of Hormuz (SoH) continues to be constrained. Things could become much tighter if it is fully closed. However, the outlook could change rapidly if flows normalise in early 2027. A large underlying surplus, rebuilding supply and the risk of more volume from OPEC+ could turn today’s tightness into a significantly weaker oil market in 2027-28.

Eventual reopening looks set to bring surplus
The SoH is constrained, not fully closed. Enough crude is escaping, while alternative pipelines, decreased Chinese imports and SPR releases have helped keep Brent at c. USD 90/bbl. Oil products are much tighter. A full reopening of the SoH would flip the market into surplus. We assume SoH flows normalise from early 2027. The market could then face a 4-5m bbl/d surplus before restocking. We forecast Brent at USD 75/bbl in 2027 and USD 70/bbl in 2028.
We expect OPEC+ to opt for more volume once SoH exports normalise
OPEC+ will likely opt for more volume. The UAE has already chosen volume, Iraq wants to expand and Venezuela looks set to exit. There is a clear risk of controlled OPEC+ supply growth, adding to downside risks for 2027-28.
Natural gas market: Winter risk ahead, yet LNG balance to loosen from 2026
Natural gas inventories in Europe are well below normal. The market had hoped for a revival in Persian Gulf LNG exports from Qatar. However, with no signs of any imminent reopening of the SoH, it might be too late for Middle East LNG cargoes to arrive in Europe before the end of winter 2026/27. TTF natural gas winter prices have rallied in response, but that is predominantly a winter risk with prices trading sharply lower after March 2027. Growing global LNG export capacity in the years to come should push prices lower.
Brent crude converging to technical levels. Brent crude has traded in a range of $90-95/b over the past five days. It pulled back 2.4% yesterday to a close of $92.17/b. This morning it is trading close to unchanged at $92.1/b. That is just above the 100dma of $91.9/b and the 50% Fibo level of $92.6/b. The next technical level would be $100/b. Vortexa stated in a report ydy that ”Record crude shortfall building – and market may miss it in summer lull”. If so, then $100/b is maybe where we are heading in the near term. Argus reported however on Friday that CPC Blend exports (Kazakhstan) has increased to 1.8 mb/d from only 0.85 mb/d in the second half of July. This has eased the crude tightness in Europe as it coincides with lower crude processing by European refineries due to maintenance and seasonal turnarounds.
China is standing in the way for US sanctions towards Iran. The US is threatening Iran with economic destruction via sanctions. But China is normally buying 90% of Iran’s crude and is strongly opposed to sanctions arguing that they don’t work. China cannot allow the US to dictate from whom it can buy crude oil or not. Xi Jinping is set to meet Trump in the US in a couple of weeks from now. There is no chance that the US will hit secondary sanctions on Chinese entities dealing in Iranian oil. How to make economic sanctions against Iran work when China is not a part of if is Trump’s big headache.
Natural gas – Winter panic sets in as there is no opening of Hormuz in sight. European natural gas is rallying amid low seasonal nat gas stocks and no reopening of the SoH in sight. European nat gas for December delivery is trading at EUR 67.5/MWh or about $136/boe. That is more than a 50% premium to Brent crude delivered in December. That measure traded in a range of 30% to 40% premium from mid-July to mid-August but has now jumped straight to 50%.
European natural gas inventories are currently at 63% versus a seasonal norm of 80.6%. That is 17.6% lower than 2010-2025 average.
The European nat gas market has stayed relatively calm for a long time in the hope that the Strait of Hormuz would open ”very soon” as Trump insisted all the time. Assuming that stocks ahead of winter could be rebuilt rapidly once the SoH was reopened. Now, however, there is no clarity on a reopening. No one expects it to happen anytime soon. As a result, the European nat gas market has run into a bit of a winter-panic over the past week.
Asian LNG buyers are part of the winter bidding-war. The European nat gas prices are however not set by European nat gas buyers alone. It is set in a cross-bidding for LNG cargoes between Asia and Europe. The fact that nat gas for December delivery has rallied to a 50% premium to Brent crude is probably indicating that Asian buyers are bidding strongly into this rally as well.
There are no strategic reserves for natural gas. The problem with natural gas is that there are no large inventories since gas is difficult and expensive to store. That is why the nat gas market is much more stressed over having lost 20% of seaborn supply normally coming from the SoH.
Dry rivers and low hydroelectric levels adds to Europe’s winter risk. Europe has also gotten into trouble due to the record hot and dry summer. Hydroelectric reservoirs are unusually low ahead of winter while low river levels are holding back nuclear and other thermal power plants from running.
A warm 2026/27 winter would help a lot. But the 2026/27 winter looks set to be warmer than normal according to seasonal forecasts for what they are worth.
European natural gas inventories are significantly below the 2010-2025 average

TTF nat gas for December delivery has jumped to a 53% premium to Brent crude.

Nat gas forward prices versus Brent crude forward prices. Nat gas is about winter risk as there are no strategic reserves (inventories) of natural gas other than commercial stocks.

Brent rose 6% last week as hopes for a reopening faded. Brent crude rose 6% last week as hopes for ”an imminent reopening” of the SoH, as heralded by Trump again and again, faded completely. Brent traded in a range of $81.5 – 90.07/b before closing the week at $88.52/b. That is very close to the average Brent price year to date with Brent 1 month contract having averaged $86.9/b and the Dated Brent spot price having averaged $91.5/b. This morning Brent is trading close to unchanged at $88.6/b
The ceasefire between the US and Iran is today officially over. Trump of course has declared Iran for badly beaten and that the SoH could soon become ”a territory of the United States”. Trump is for sure a great entertainer! Iran’s response: ”The Strait of Hormuz cannot be seized by tweet.”
Economic sanctions isn’t going to change things. The fact is that the US is out of options and low on critical defensive ammunition to the point that it cannot any longer go on attacking Iran. Instead the path forward will be economic sanctions which everyone knows is a very lengthy process with highly uncertain outcome. If Iran doesn’t bow to bombs it will for sure not bow to sanctions. The general thinking and experience is that sanctions do not work. Trump desperately wants to extricate himself from the war with Iran in order to focus on the US midterm elections. But Iran won’t let him.
Netanyahu is not sitting still and bombed Lebanon over the weekend. Strikes have also resumed in Gaza while Israeli settlers are making trouble in the west bank. Trump doesn’t control any of it while Iran is demanding a resolution to these conflicts and end of hostilities. This of course complicates things further for Trump.
Iran and Oman continues to discuss how the SoH is going to be administrated in the future. They agreeing does not imply a reopening though has Iran stated.
For the time being there is enough crude oil in the market preventing crude oil stocks from falling sharply and preventing Brent crude from rallying higher.
Back of the envelope calculations of how the loss of 14 mb/d of crude normally passing through the SoH are currently compensated by different elements.

Helps to explain why Brent hasn’t rallied to $150/b or higher. This table helps to explain why global crude stocks are not falling rapidly and why Brent crude is not rising exponentially as a result.
Two very important elements. What stands out here is the importance of two elements. 1) The escape of oil out of the SoH of maybe as much as 5 mb/d and 2) The Saudi Arabian redirection of 3 mb/d to the Red Sea. Shut these two off and the market is quickly in a significant deficit.
Iran is controlling them both. A powerful threat to Trump’s midterm elections. The big headache for Trump is that Iran directly and indirectly controls them both. For all we know Iran is allowing 5 mb/d to traverse the SoH every day. It probably isn’t all that difficult for Iran to up the game and totally halt the flow at night out of the SoH. Ukraine got better and better at hitting Russian refineries deep inside Russia. Iran will get better at hitting convoys at night trying to sneak out. But maybe Iran isn’t even trying so hard and is just biding its time for when to choke it fully. Iran can also activate the Houthis more aggressively to halt the flow of oil out of the Bab el-Mandeb Strait thus in part also chocking off the Yanbu redirect.
Stay long or buy-on-dips over the coming 2-3 months to the US midterm election. It is very plausible that Iran can fully close of the SoH and and also activate a closure of the Bab el-Mandeb Strait if and when it wants to. Further that it will play with such closures over the coming 2-3 months to the US midterm elections on 3 November. Iran won’t let Trump extricate himself from this war and Iran won’t allow this to be easy sailing for Trump.




Kopparpriset stiger när den fysiska världen gör sig påmind
Tightness today versus risk of surplus tomorrow

Nederländerna flyttar guld från USA och Kanada till London

Ostadigt höstväder kan dämpa de höga elpriserna

Priset på råolja är fel signal att titta på, det är bensin och diesel som visar allvaret
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers

Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen

Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran

Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse

Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
-
Analys4 veckor sedan
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers
-
 Nyheter2 veckor sedan
Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
-
 Nyheter3 veckor sedan
Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran
-
 Uncategorized4 veckor sedan
Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse
-
 Nyheter2 veckor sedan
Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
-
Analys3 veckor sedan
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-

 Nyheter2 veckor sedan
Irland har inlett en debatt om att ta bort förbudet av kärnkraft
-
Analys2 veckor sedan
Oil close to technical levels while EU nat gas is gripped by winter-panic