

Nyheter
European Gold Centre, More crisis to come, gold more actual than ever

 Last month I wrote that it maybe was funny to ask the question about $10,000 gold. But apparently I was not the only one to put that price tag on the gold price as a distinct possibility. A few other gold writers came out with their reasoning and it gave me a feeling of comfort that they included some real prominent ones. For instance, when someone like Nick Barisheff talks, I listen. And you should too.
It has been quite some time since I published an article from Nick Barisheff. Since I met him several years ago in Switzerland, I have been impressed by him and his opinions, his foresight and realism, his projections and courage, his determination and judgement, his expert vision. Nick has been associated with BMG, the Bullion Management Group, which is one of the foremost advocates of buying gold and silver bullion and investing in the precious metals bullion funds that it manages.
Last week, Nick presented his Outlook for 2012 at the 18th Annual Empire Club Outlook Luncheon in Toronto. I am very pleased to refer you to his speech ”WHY RISING DEBT WILL LEAD TO $10,000 GOLD” which is now posted at my website on the page MEDIA LINKS under the heading GOLD COMMENTS. An absolute must to hear and see.
Another source of prominence was again Frank Holmes, CEO and Chief Investment Officer of U.S. Global Investors, who headed a panel in a recent web broadcast. The excellent panel members relayed a truly intelligent high-finance conversation, including a smart address by U.S. Global’s Brian Hicks, who made a case for substantial higher gold prices, among other things because of the unprecedented today’s money supply.

The chart on the left side shows how serious the current level of the global money supply already is right now. In my reasoning that will follow, you will see that I expect the money supply to continue to rise to maybe even dramatic levels over the next few years. The chart on the right side shows that gold could, and should be much higher if only the money supply would be backed by gold. Of course I know it is wishful thinking to expect that all the money in the world should be backed by gold, but look at the figure at the end of the purple line …., $10,116 per ounce of gold. Sounds familiar?
Another illustration of the undervaluation of gold at this time is the following chart from the U.S. Global webcast presentation:

The above chart shows the increases of Total U.S. Debt, the S&P 500, the U.S. GDP and the gold price since 1980; also from this viewpoint is gold obviously undervalued. One of my other gold observing friends has recently spoken out about gold. Jeffrey Nichols is expecting that gold can possibly gain as much as 50% in value, albeit that also occasional big declines may occur. His recent trip to China has convinced him that demand there will continue to be strong as more and more new buyers are coming to the market whereas the older buyers are inclined to hold onto their holdings. Jeff reasons that this will enlarge the shrinking of the ”free float” of physical gold and enhance the market’s real-world supply and demand fundamentals.
As you know, I have been an advocate of higher gold prices since 2002 when I saw the prevailing markets of long-lagging metal prices reaching an over-exaggerated and obvious bottom. Those who have followed my writings since I came back to the market in 2003 have seen that I have continuously given my considerations and reasoning for this positive attitude. Also in my more recent writings I have repeatedly stated that the recent price weaknesses were not structural and would be overcome. Looks like we have reached that.
One of my major concerns in today’s world is the continuing demand for loans to be used to cover the ever-growing deficits. After it appeared that there was an agreement reached in the Eurozone to solve or rather call to a halt, the precarious position of Greece and some other weakening European countries, the real situation turned out to be a little different last week. Greece shows to have remarkable comparisons with a bottomless bucket and seems to be more or less helpless. Despite all the support and the financial injections, Greece may be the first country that will literally go bankrupt if they will not succeed to get their financial matters in order soon. Already in March they face the first upcoming payments to serve their huge debts and granted, they are in the middle of frantic discussions with their debtors about a more definite solution. The new government has tried to show the world that they are serious in acting in line with what the European lenders want from them, taking drastic steps to get their internal finances reorganized, by publishing a long list of individuals who owe the government a huge amount of taxes. Greece could meet their March obligations if ”only” these back taxes would be received. But that is true wishful thinking……
In the meantime, the negotiations between the Institute for International Finance (IIF) and the Greece government are continuing to restructure €155 billion of debt to private parties, such as international banks, into new 30-year bonds. These lenders have indicated that they are willing to write off 50% of their loans but that seems not to be enough. The government states that a write-off of at least 70% should be necessary to lower the total debt of Greece from the current 160% of the GDP to 120% by the year 2020. Time will be of the essence, because if an agreement will not be reached now, it will endanger the new financial support package of €130 billion from the European Union and the IMF. If there will be no agreement, actual bankruptcy will be imminent, an unprecedented situation.
But it is not only Greece that is a serious patient in the hospital of international government finance. Standard & Poor’s made earlier fears come true in depriving France and Austria from their precious triple-A rating. In their slipstream, Italy, Portugal and Cyprus saw their ratings lowered by two levels. Not so surprising as the US and Japan already lost their triple-A status earlier. Only Germany, the Netherlands and Finland are left as the most significant European countries with the highest ranking.
In my simple and down-to-earth view, the 50-70% writing-off of the loans to Greece and the consequence of the lower credit ratings can only lead to one thing: the need for money will be increasing substantially and higher interest rates will make that money much more expensive than ever. As solutions are not easy and sorting the necessary effect on the short time, it is likely that governments have no other choices than to get the dust off the money printing machines or open all doors to China and India……. Who said that gold is just a relic from ancient times and has lost its function…?
It certainly was not Eric Sprott, the founder and driving force of Sprott Asset Management LP, who just delivered Part Three of his article ”THE FINANCIAL SYSTEM IS A FARCE”. It is interesting how he as an internationally recognized money manager and investment strategist looks at the subject of Europe and finance. Read this quote:
”Then there’s Europe and the European Central Bank (ECB). Back in December, the mighty ECB had to step in with yet another massive liquidity injection to avert a total meltdown in the EU banking system. On December 21st, they flooded 523 separate EU banks with a ”Long Term Refinancing Operation” (LTRO) program totaling €489.1 billion ($626 billion). The program consists of loans that are due in three years and will charge an accommodating 1% interest rate. The liquidity injection will allow the EU banks to participate in a delightfully convenient carry-trade whereby they can take the borrowed money at 1% interest and invest it in various sovereign debt auctions that will likely pay them 3% or higher. The banks will keep the difference in profit, and the EU PIIGS countries get to breathe easier knowing they’ll be able to sell their garbage paper to the EU banks at suppressed rates as long as the LTRO loan money lasts. And the best part? It doesn’t involve any money printing, so there’s really no risk of inflation, you see?
So just so we’re on the same page, if everything goes according to plan this year, European sovereign governments will fund their debt auctions with borrowed money lent to them by over 500 European banks who have themselves borrowed hundreds of billions of euros from the European Central Bank,… who as far as we can tell, borrowed those euros from the various EU sovereign states (or simply printed them). Do you get it? Do you see the circularity? Do you see the can being kicked down the road? And guess what?
Since €489.1 billion is clearly not enough to avert disaster this year (most EU banks are so undercapitalized they’ve simply parked the borrowed LTRO money back with the ECB at 0.25% interest), the ECB has promised to launch another LTRO injection this coming February! No wonder gold was down in December. They completely solved the European debt crisis!”
I trust the not so happy views in this issue of GOLDVIEW will serve you as food for your thoughts. Times are changing, it is your choice to rethink your investment habits. Gold in any possible form should be part of your portfolio. A few years from now, gold will have made the difference……..!
Henk J. Krasenberg
European Gold Centre
[hr]
European Gold Centre
European Gold Centre analyzes and comments on gold, other metals & minerals and international mining and exploration companies in perspective to the rapidly changing world of economics, finance and investments. Through its publications, The Centre informs international investors, both institutional and private, primarily in Europe but also worldwide, who have an interest in natural resources and investing in resource companies.
The Centre also provides assistance to international mining and exploration companies in building and expanding their European investor following and shareholdership.
Henk J. Krasenberg
After my professional career in security analysis, investment advisory, porfolio management and investment banking, I made the decision to concentrate on and specialize in the world of metals, minerals and mining finance. From 1983 to 1992, I have been writing and consulting about gold, other metals and minerals and resource companies.
The depressed metal markets of the early 1990’s led me to a temporary shift. I pursued one of my other hobbies and started an art gallery in contemporary abstracts, awaiting a new cycle in metals and mining. That started to come in the early 2000’s and I returned to metals and mining in 2002 with the European Gold Centre.
With my GOLDVIEW reports, I have built an extensive institutional investor following in Europe and more of a private investor following in the rest of the world. In 2007, I introduced my MINING IN AFRICA publication, to be followed by MINING IN EUROPE in 2010 and MINING IN MEXICO in 2012.
For more information: www.europeangoldcentre.com

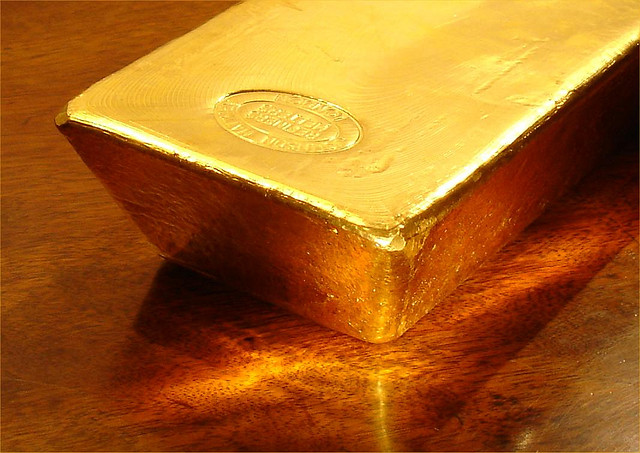
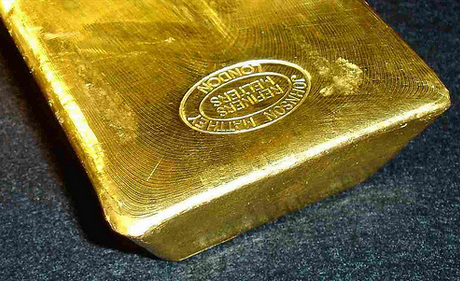

Den nederländska centralbanken DNB har flyttat 86 ton av landets guldreserver från USA och Kanada till London. Beslutet motiveras med ett allt mer oroligt geopolitiskt läge och behovet av att kunna använda reserverna snabbare i en krissituation.
London ger snabbare tillgång
DNB uppger att guld som förvaras i London är enklare att omsätta än reserverna i New York och Ottawa. London är världens djupaste och mest likvida guldmarknad, vilket gör det lättare för centralbanker att sälja eller låna ut guld vid behov.
Nederländernas totala guldreserv uppgick vid slutet av 2025 till 612,4 ton, värd omkring 72,2 miljarder euro. Efter flytten finns 32,1 procent av reserverna i London, jämfört med 18,1 procent tidigare. Andelen i både USA och Kanada har samtidigt minskat till 18,5 procent vardera.
Geopolitiken bakom beslutet
DNB hänvisar uttryckligen till den ökade geopolitiska oron. Enligt centralbankschefen Olaf Sleijpen handlar flytten om att stärka bankens motståndskraft och beredskap, även om förhoppningen är att reserverna aldrig ska behöva användas i en kris.
Själva överföringen genomfördes mellan mars och augusti. En del av guldet flyttades fysiskt, medan andra delar hanterades genom köp och försäljningar. Mer än 27 ton fysiskt guld transporterades från USA och Kanada till Nederländerna och därefter vidare till London.
Kan fler centralbanker följa efter?
Bedömare konstaterar att centralbanker har flyttat runt sina guldreserver under ungefär ett decennium. Den politiska utvecklingen i USA kan samtidigt göra att vissa länder föredrar andra förvaringsplatser.
John Plassard vid Cite Gestion Private Bank beskriver den nederländska åtgärden som ett sätt att säkerställa mer omedelbar tillgång till guldet vid en kris. Han varnar samtidigt för att ett större skifte från amerikanska förvaringsplatser skulle kunna påverka förtroendet för USA.
Tyskland har exempelvis diskuterat säkerheten kring sina guldreserver i New York, men Bundesbank har hittills valt att behålla sina reserver där.

Mindre blåst och regn innebär också mindre vindkraft och lägre vattennivåer. Detta i kombination med mindre kärnkraft har minskat tillgången på el och höjt elpriserna. Även prisskillnaderna har ökat mellan norra och södra Sverige med anledning av flaskhalsar i nätet. Det gör att det är svårare att föra billig el från områden med överskott till områden med större behov. Mer ostadigt höstväder med mer nederbörd och blåst kan dämpa elpriserna.
Månadsmedelpriset för augusti på den nordiska elbörsen Nord Pool utan påslag och exklusive moms blev 66,67 öre/kWh i elområde 3, södra Mellansverige, och 38,77 öre/kWh i elområde 1, norra Sverige.
– Augusti blev dyrare än de två föregående åren. Kraftproduktionen har varit lägre och när det regnar mindre i områden med vattenkraft behöver man hushålla med vattnet så att det ska räcka till vintern. Men får vi mer nederbörd och framförallt att det blåser mer, så kommer det att direkt påverka elpriset nedåt men det gör också att priserna blir mer volatila, det vill säga mer svängiga, säger Jonas Stenbeck, privatkundschef på Vattenfall Försäljning.
Den nordiska kärnkraften ligger just nu 70 procent av installerad kapacitet men kommer att sjunka till drygt 50 procent i september bland annat med anledning av planerat underhållsarbete. Södra Norge har väldigt låga vattennivåer vilket även slår över på priserna i södra Sverige. De svenska vattennivåerna ligger på normalen vilket dämpar elpriset i norra Sverige.
Flaskhalsarna i elnätet gör att elöverföringen från norr till söder är begränsad. Idag är en tredjedel av elanläggningarna äldre än 40 år och närmar sig slutet av sin tekniska livslängd. Svenska Kraftnät planerar att investera 70 mdr kronor åren 2027–2029, samtidigt som Vattenfall Eldistribution fram till 2030 planerar att investera 47 mdr kronor i region- och lokalnätet.
Oljepriset har ökat men även gaspriset har stigit betydligt på kontinenten med anledning av låga lager, konkurrens om flytande naturgas och oro för leveranser genom Hormuzsundet. Eftersom elmarknaden är sammanlänkad kan även de nordiska elpriserna påverkas, framförallt södra Sverige.

Råoljepriset har hamnat i centrum för marknadens fokus, men det är fel måttstock för att förstå vad som faktiskt händer på energimarknaden. Den verkliga signalen kommer från de raffinerade oljeprodukterna, framför allt diesel och bensin, där priserna och marginalerna har stigit betydligt mer än priset på själva råoljan. Det är Jeff Curries tydliga budskap.
Det är en viktig skillnad eftersom det är produkterna som hushåll och företag faktiskt använder. Råolja konsumeras inte direkt av de flesta slutkunder. Den måste först raffineras till exempelvis bensin, diesel och flygbränsle.
Dieselpriset ger därför en betydligt mer relevant bild av situationen. Med de nivåer som råder motsvarar dieselpriset omkring 174 dollar per fat. För bensin och diesel tillsammans ligger motsvarande prisnivå omkring 160 dollar per fat. Det kan jämföras med ett råoljepris som ligger betydligt lägre.
Det är också raffinaderimarginalerna, de så kallade crack spreads, som ger en tydlig signal. Dieselns marginal mot råolja ligger omkring 94 dollar per fat, efter att så sent som föregående vecka ha varit uppe på omkring 102 dollar, en rekordnivå.
Råolja finns, men produkterna kommer inte fram
En del av förklaringen till skillnaden är utvecklingen kring Hormuzsundet. Under juni och juli blev stora mängder råolja kvar på fel sida av sundet. När situationen förändrades kunde denna råolja börja röra sig ut på marknaden.
Det skapade ett tillfälligt intryck av att oljemarknaden var välförsörjd.
Problemet är att råolja och raffinerade produkter inte är samma sak ur ett logistiskt perspektiv.
Att transportera råolja genom ett riskområde är en sak. Att transportera en tanker fullastad med bensin eller diesel är något helt annat. Raffinerade produkter är betydligt mer brandfarliga, vilket gör att risken för att skicka produktlaster genom ett område där fartyg kan attackeras blir högre.
Resultatet blir en situation där råoljan kan finnas tillgänglig samtidigt som det råder brist på de produkter som faktiskt behövs.
Det är just denna skillnad som gör att ett fallande råoljepris kan vara missvisande.
Flera flaskhalsar samtidigt
Hormuzsundet är dessutom bara en av flera flaskhalsar som påverkar energiflödena.
Ryssland är ett annat exempel. Under en period hade mer än hälften av landets raffinaderikapacitet slagits ut. Det begränsar möjligheten att omvandla råolja till färdiga produkter, samtidigt som Ryssland redan har begränsningar för hur mycket råolja landet kan exportera.
Konsekvensen blir att den globala marknaden förlorar färdiga oljeprodukter.
Det handlar om stora volymer. Den ryska raffinaderisektorn står för omkring 10 procent av världens dieselutbud. Samtidigt har Ryssland tvingats importera jetbränsle från Japan samt diesel och bensin från Indien, trots att landet normalt betraktas som en av världens stora exportörer av energi.
Det illustrerar problemet, den globala energimarknaden handlar inte bara om hur mycket råolja som produceras, utan om var raffinaderierna finns, om de fungerar och om de färdiga produkterna kan transporteras dit de behövs.
Kina kan bidra till högre energipriser
Även Kina spelar en viktig roll.
Kina brukar vara en nettoexportör av raffinerade oljeprodukter. När landet minskar sina produktexporter försvinner däremot en viktig källa till bensin och diesel på den internationella marknaden.
Det innebär att Kinas agerande kan bidra till högre energipriser snarare än lägre, även om landet samtidigt skulle köpa mindre råolja för lageruppbyggnad.
Det är ytterligare ett exempel på varför det kan vara farligt att titta enbart på råoljepriset när man försöker bedöma utbud och efterfrågan på energi.
Det stora hotet är vad detta gör med priserna i ekonomin
Den kanske viktigaste slutsatsen handlar därför inte om oljepriset i sig, utan om vad som händer med kostnaden för att använda energi.
Bensin och diesel är direkt kopplade till hushållens och företagens kostnader. De påverkar transportkostnader, distribution, industri och i förlängningen konsumentpriserna.
Därför kan en situation med fallande råoljepris samtidigt innebära betydande inflationstryck.
Till detta kommer ytterligare flaskhalsar i det globala transportsystemet. Röda havet, Rhen och Panamakanalen nämns som andra exempel där krig, störningar och väderrelaterade problem kan begränsa transportkapaciteten.
När flera sådana flaskhalsar uppstår samtidigt kan effekten bli betydande även om det finns gott om råvara någonstans i systemet.
Det är skillnaden mellan råvara i marken eller på fel plats och en färdig produkt som faktiskt finns tillgänglig där den behövs.
Marknaden tittar på fel siffra
Budskapet är därför att råoljepriset inte nödvändigtvis är den bästa indikatorn på läget på energimarknaden.
Det är priserna på raffinerade produkter som visar vad den faktiska bristsituationen kostar.
Om diesel kostar motsvarande omkring 174 dollar per fat och raffinaderimarginalerna ligger nära rekordnivåer är det svårt att beskriva energimarknaden som välförsörjd enbart med hänvisning till ett lägre råoljepris.
För konsumenten spelar det ingen större roll vad ett fat råolja kostar innan det har raffinerats. Det som spelar roll är vad det kostar att tanka bilen, transportera varor, flyga och driva industrin.
Och just där är signalerna betydligt mer oroande.
Det innebär också att oljeprisets utveckling kan underskatta den ekonomiska effekten av de störningar som just nu drabbar energiflödena. Så länge flaskhalsarna framför allt drabbar raffinering och transport av färdiga produkter kan råoljemarknaden se relativt lugn ut samtidigt som bensin, diesel och andra oljeprodukter blir allt dyrare.
Det är alltså inte nödvändigtvis brist på råolja som är problemet. Det kan vara brist på rätt produkt, på rätt plats, vid rätt tidpunkt.





Tightness today versus risk of surplus tomorrow

Nederländerna flyttar guld från USA och Kanada till London
Ostadigt höstväder kan dämpa de höga elpriserna

Priset på råolja är fel signal att titta på, det är bensin och diesel som visar allvaret
Oil close to technical levels while EU nat gas is gripped by winter-panic
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers

Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse

Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran

Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-
Analys4 veckor sedan
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers
-
 Uncategorized4 veckor sedan
Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse
-
 Nyheter2 veckor sedan
Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran
-
 Nyheter2 veckor sedan
Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
-
Analys3 veckor sedan
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-

 Nyheter2 veckor sedan
Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
-

 Nyheter2 veckor sedan
Irland har inlett en debatt om att ta bort förbudet av kärnkraft
-
Analys2 veckor sedan
Oil close to technical levels while EU nat gas is gripped by winter-panic