
Analys
SHB Råvaruplanket 13 december 2012

 Nytt år med tillförsikt
Positivt risksentiment efter nyår
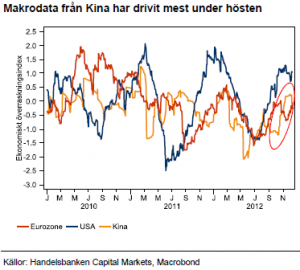
Kinas ekonomi befinner sig i början av en konjunkturvändning som andas optimism. När USA lägger fiscal cliff motvinden bakom sig efter nyår kommer en ”uppdämd” positiv konjunkturstuds på andra sidan Atlanten. Europa signalerade bottenkänning i tysk industri under november. Någon snabb återhämtning blir det inte tal om med tanke på bred finanspolitisk åtstramning och fortsatt djup recession i Sydeuropa. ECB fortsätter också utgöra en begränsning på nedsidan mot finansiell oro.
 Fortsatt expansiv penningpolitik
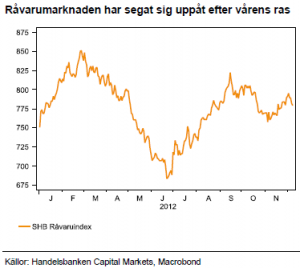
Centralbankerna har haft en betydande roll för höstens rally i råvaror. Penningpolitiken har eliminerat domedagsscenariot för världsekonomin men har inte lyckats mota den låga tillväxten. De tre största har nu laddat om och efter att Fed utökat QE så ökar trycket på Japans centralbank att följa i samma spår, efter valet, den 19-20:e december. Som grädde på moset öppnade ECB dörren för räntesänkning. Nästa möjlighet är 10:e januari.
Inga stora förändningar i vår syn på råvarorna
 Makroekonomiskt går vi mot ett nytt kvartal mycket likt det vi snart lämnar bakom oss. Därför gör vi inga stora förändringar i vår syn. Vi ser oljemarknaden som väl balanserad och väntar oss fortsatt handel i intervallet 95-120 USD med en prognos på 110 USD för H1 2013. Oron i Mellanöstern kommer vara den tillfälliga drivkraften uppåt. Kinas konjunkturuppgång ger stöd åt råvaror i allmänhet och åt basmetaller i synnerhet och vi fortsätter tro på högre priser, men nu mer selektivt, och med koppar som favoritmetall. I förra ”Planket” sänkte vi vete, soja och majs. Soja och majs har kommit på fall medan vete fått stöd av dålig etablering av höstsådden i USA. Vi ser de höga priserna som tillfälliga och tror på lägre priser framåt vårkanten. Vete har störst fallhöjd men också störst risk på uppsidan.
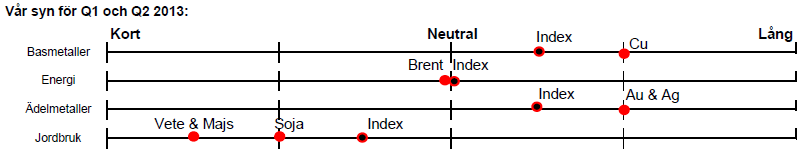
Basmetaller
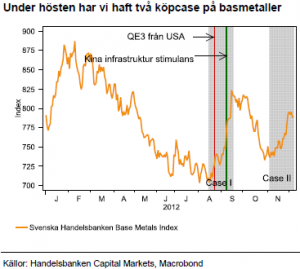 Kina har vänt – ”äntligen”
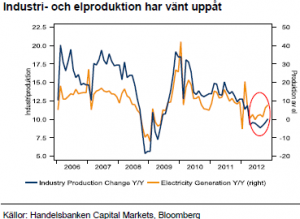
Ekonomiska indikatorer från Kina har stärks under senaste tiden. Expansiv penningpolitik under de senaste 12 månaderna i kombination med de så viktiga investeringarna i infrastruktur har slutligen vänt inbromsningen. Tydligast märks det i tung industri, produktion av el och stål har stigit anmärkningsvärt. Priset på järnmalm och stål har följaktligen studsat upp efter lågvattenmärket i augusti.
Slut på lagerutrensningen
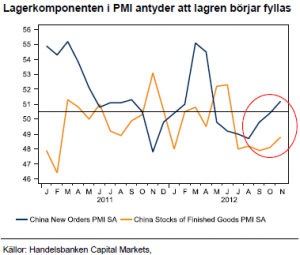
Tittar vi längre ner i tillverkningskedjan har kinesisk tillverkningsindustri haft ett tufft år, speciellt för konsumtionsvaror. Produktionen av luftkonditioneringar föll med 11% fram till oktober medan tillverkningen av vitvaror och mobiltelefoner visade obetydlig tillväxt. I takt med att ekonomin bromsade in slog tillverkarna av på tempot och sålde ut färdiga enheter från lager. Lagernivåerna av luftkonditioneringar har nu fallit från 12 miljoner enheter i december 2011 till 5,9 miljoner enheter i början av hösten. En jämförlig trend återfinns bland de flesta segment och Kina står inför en uppgång i konjunkturen i kombination med påfyllnad av lagercykeln.
 Är koppar näst på tur?
Basmetallerna har svängt kraftigt under året. Basmetaller är en enkel investering för investerare som söker utväxling på Kinas aktivitet och lockar därför stora investeringsflöden. Under hösten har vi sett prov på hur detta slår åt båda håll. Positiva tecken från Kina handlas omgående in i priserna på basmetaller och det är därför befogat att fundera över vad som ska röra sig mest framöver, efter det senaste rallyt. Utgår man ifrån 2012 års bottnar har koppar stigit 10%, nickel 16%, zink 17%, aluminium 17%, bly 30% och tenn 32%. Bottennivåerna brukar spegla den fundamentala balansen mellan utbud och efterfrågan bättre än toppnivåerna och med det resonemanget är det koppar av basmetallerna som ska gå bäst under Q1. Vi har 8800 USD som mål för våra strategier med koppar, jämfört med dagens 8082.
 Som investerare kan man söka avkastning genom att köpa koppar och sälja basmetallkorgen eller, för den som kan handla optioner, med en ratio spread. I båda fallen har man visst skydd om marknaden skulle falla även om den första strategin endast fokuserar på relativavkastningen mellan koppar och basmetallerna. Vi tycker att ett skydd på nedsidan är på sin plats efter att basmetallerna redan stigit mycket i pris.
Energi
Kartellens styrka tvinar
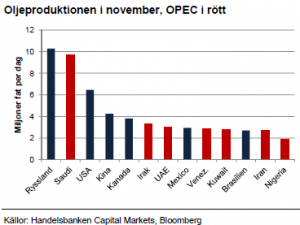 Efter att Iran effektivt stoppats ur exportmarknaden för olja har OPEC:s kraft försvagats ytterligare. Idag är bara en av världens fem största oljeproducenter medlem i OPEC. Många icke OPEC-länder har ökat produktionen. USA, Kanada och Mexico producerar nu mer olja än de tre största OPEC-/Mellanösternländerna; Saudi, Irak och Iran. Under OPEC-mötet i december förra året ändrades systemet med medlemsbaserade produktionskvoter till en sammanlagd OPEC-kvot. Denna har legat på 30 miljoner fat per dag sedan dess men verkar i praktiken som ett golv snarare än ett tak då produktionen hela tiden överstigit kvoten.
 Bland de få saker OPEC-länderna är överens om så står det klart att efterfrågan på kartellens olja kommer minska under 2013. OPEC kommer säkerligen att tvingas sänka kvoten för att stabilisera priset som respons på ökad produktion utanför OPEC-länderna och fortsatt svag tillväxt i Europa och USA. Vägen dit kommer föregås av prisfall.
Oljemarknaden är väl försörjd
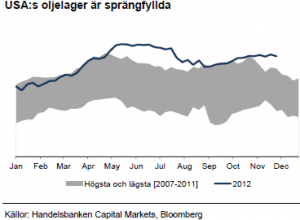
Sedan förra ”Råvaruplanket” i mitten av september har oljemarknadens fundamenta successivt försvagats och priset har rört sig i en fallande kanal. Säsongsmässigt är det en svag tid på året, efter ”driving season” och före norra halvklotets vinter. Även om Iran och Syrien adderar riskpremie så har denna successivt minskat sedan Israels premiärminister Netanyahu göt olja på vågorna genom att flytta fram tidshorisonten för militärt våld som medel att avfärda Irans möjligheter att skaffa kärnvapen från denna höst till våren eller sommaren. Riskerna för högre oljepris under kommande halvår ligger därmed kvar med Israel som centrum, annars tror vi riskpremien fortsätter pysa ur priset.
 Nu handlar SHB El mot Q2 terminspris
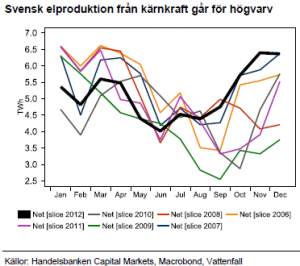
Alla grundläggande fundamenta talar fortfarande för låga elpriser; mycket vatten i magasinen inför vintern, låga kolpris, lågt pris på utsläppsrätter och en situation för kärnkraften som ser ovanligt bra ut. Dessa fundamenta är också inprisat i terminskurvan som handlas på riktigt låga nivåer. Prisrörelserna följer därmed väderleksrapporten och bjuder på snabba vändningar för den tradingorienterade.
Ädelmetaller
 ECB och Fed skapade guld-rally
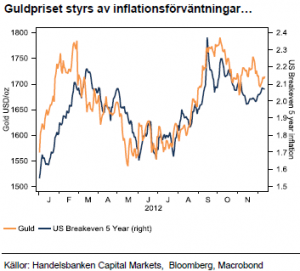
Sedan vi i förra ”Råvaruplanket” intensifierade vår tro på stigande priser på guld och silver så har guld och inflationsförväntningarna, drivna av USA:s QE program toppat ur. Stimulanser från EU och USA förväntades och prisades in under augusti och september. När stimulanserna lanserats enligt förväntningarna har priserna åter fallit tillbaka.
Vi förväntar oss fortfarande stigande priser men drar ner intensiteten i tron på högre priser på ädelmetaller. Kommande prisuppgång kommer drivas av förnyad oro för inflation från mer monetär stimulans från de stora centralbankerna tillsammans med volatilitet i valutorna.
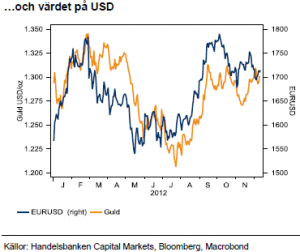 Resultatet från det amerikanska presidentvalet ger också stöd åt guldpriset. President Obama vid rodret skapar förutsättningar för fortsatt extremt expansiv penningpolitik.
Stort bortfall av platina
De stora bolagen kämpar fortfarande med produktionsstörningar i spåren av strejkerna i Sydafrikas gruvindustri. Höjda löner har temporärt löst en del av problemen men bolagen anför att löneökningarna frestare lönsamheten i de lågt mekaniserade gruvorna. Speciellt gruvbolaget Lonmin har fått finansiella problem i kölvattnet av produktionsbortfall och kostnadsökningar.
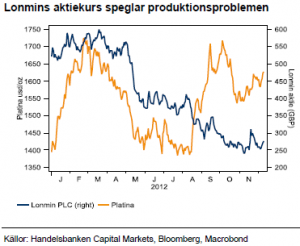 Bolagsproblemen kommer att återspeglas i framtida produktion och industrin kommer långsiktigt att få svårt att upprätthålla den historiska produktionstakten med mindre än att nyinvesteringar kommer på plats. Tumultet i Sydafrika som står för 76 % av globala produktionen av platina har startat en spiral som kräver högre priser för att försörja marknaden med platina. Efterfrågan är god trots krisen i Europeisk bilindustri. Kinesisk dito accelererar och parat med allt starkare klimatkrav i Asien så krävs mer platina till den växande fordonsparkens katalysatorer.
Jordbruk
 Efter solsken kommer…mer solsken
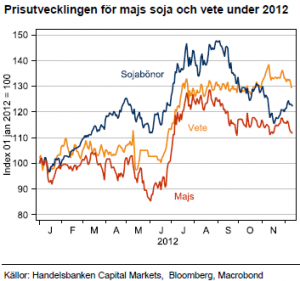
Den värsta torkan i USA sedan 1956 förstörde mellan 12-15 % av den amerikanska soja- och majsskörden. Vetets odlingsår ligger tidigare och var mestadels redan skördat. Bristen på majs drev upp priset på vete som kan ersätta majs som djurfoder. När nu nästa års vete är sått och sakteliga går mot vintervila har det åter varit torrare än normalt under november i USA som står för vart tredje ton spannmål på exportmarknaden. Rapporterna om dålig etablering av höstvete i USA och Ryssland har gett vete ytterligare en skjuts uppåt på börsen och därmed också begränsat prisfallet på majs. Soja och majs har ändå antagit en fallande trend.
 Senaste USDA-rapporten
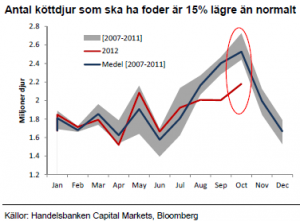
I veckan kom senaste rapporten från amerikanska jordbruksdepartementet. Utgående lager för odlingsåret 12/13 justerades upp för vete och majs då stigande produktion utanför USA kompenserar för USA:s dåliga skick på grödorna. Kina och Kanada prognostiseras få rekordskörd efter att de höga priserna gett incitament att öka odlingsarealen och länderna har dessutom haft gynnsamt väder. Efterfrågan för vete och majs justerades ner då de höga priserna minskar efterfrågan till djurfoder. Grafen till höger illustrerar hur många köttdjur som behöver foder i USA. I år är det 15 % mindre djur som kräver foder under vintern då djuren tas in till stall efter betessäsongen. Detta återspeglar den dåliga kalkyl det innebär att föda upp djuren på dyr spannmål med nuvarande köttpriser.
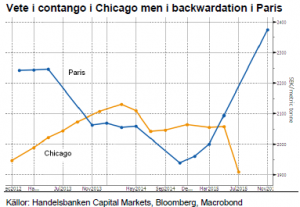 ”Vete är ett ogräs” Mateus 13:24-30
Vår analys visar att ”sämre än vanligt” skick på grödorna vid den här tiden på året har låg korrelation med hur skörden verkligen blir. Den viktigaste perioden är under våren då grödorna kräver mycket vatten. Vete tenderar också att återhämta sig bättre än andra grödor från en dålig start.
Som resultat tror vi att priset på nästa års veteskörd har potential att falla dramatiskt. Just nu handlas december 13 vete på högre nivåer än december 12, trots att utgående lager 13/14 prognostiseras högre än utgående lager 12/13. Det finns alltså en ordentlig riskpremie i vetepriset, speciellt i USA (se terminskurvan till höger) och vi tror att priserna kommer falla i takt med att rädslan för brist avklingar.
[box]SHB Råvaruplanket är producerat av Handelsbanken och publiceras i samarbete och med tillstånd på Råvarumarknaden.se[/box]
Ansvarsbegränsning
Detta material är producerat av Svenska Handelsbanken AB (publ) i fortsättningen kallad Handelsbanken. De som arbetar med innehållet är inte analytiker och materialet är inte oberoende investeringsanalys. Innehållet är uteslutande avsett för kunder i Sverige. Syftet är att ge en allmän information till Handelsbankens kunder och utgör inte ett personligt investeringsråd eller en personlig rekommendation. Informationen ska inte ensamt utgöra underlag för investeringsbeslut. Kunder bör inhämta råd från sina rådgivare och basera sina investeringsbeslut utifrån egen erfarenhet.
Informationen i materialet kan ändras och också avvika från de åsikter som uttrycks i oberoende investeringsanalyser från Handelsbanken. Informationen grundar sig på allmänt tillgänglig information och är hämtad från källor som bedöms som tillförlitliga, men riktigheten kan inte garanteras och informationen kan vara ofullständig eller nedkortad. Ingen del av förslaget får reproduceras eller distribueras till någon annan person utan att Handelsbanken dessförinnan lämnat sitt skriftliga medgivande. Handelsbanken ansvarar inte för att materialet används på ett sätt som strider mot förbudet mot vidarebefordran eller offentliggörs i strid med bankens regler.
Dated Brent and Oman crude are showing the way higher. The Brent crude M1 contract (October) gained another 0.75% yesterday. It traded in a range of $95.97-95.06/b and closed at $97.0/b. This morning it gains another 1.4% to $98.4/b. The Dubai M1 contract which is settled in November is showing the way at $105/b while Dated Brent settled ydy at $106.8/b. Brent crude M1 is now well above both the 50dma, 100dma and 200dma and is heading towards the 61.8% Fibo level of $100.55/b with $110.44/b next in line technical level thereafter.
Tight oil product markets are helping to drive crude oil prices higher as well. The strong push upwards for the Dated Brent price with ydy price reaching $106.8/b. Behind that drive upwards it very tight oil product markets with balance of month diesel refining margins in ARA now close to $90/b and gasoil cracks have been reported to top $100/b for the first time ever. That means extreme profitability for refineries. In response refineries here, there and everywhere want to get their hands on physical crude as quickly as possible. Convert it to oil products and sell the products into the ultra-tight spot oil product markets. Especially the diesel segment (Jet, diesel, gasoil). The economic incentive is huge for refineries.
This drive by refineries to process more crude in response to high refining margins, usually kicks in at much lower levels. Thereby normally transferring tightness from the oil product market over to the crude oil market. That normal mechanism hasn’t really worked properly in this crisis so far since there hasn’t been all that much spare refining capacity left as Ukraine is constantly damaging Russian refineries while the semi-closure of the SoH has sharply reduced oil product exports.
Stronger Chinese crude oil imports but higher oil product exports as well. Chines crude imports rose 6.2% MoM in August to 9.21 mb/d. That was still 2.9 mb/d below the 2025 average of 12.1 mb/d. But China’s net oil product exports rose to 0.91 mb/d in August which is the highest level since February 2023. As a result, Chinese imports of crude and oil products was still 3.5 mb/d below the 2025 average versus 3.6 mb/d in July. That is a strengthening of net imports of only 0.1 mb/d. Not much change in total. But it shows that Chinese refineries, probably with the blessing of government, are importing more crude and re-export these as oil products. That helps to transfer oil product tightness to crude oil tightness. India is doing the same. In July it exported about 1.4 mb/d of oil products and the highest since September.
The Iran-Oman deal on the SoH will give China a forceful political option. The Iran-Oman agreement over how to operate the SoH is just days away from finalization says Iran. The IMO and the US is said to have been involved in the process. Once it is agreed and published, China will have the option to sail a Chinese flagged VLCC through the SoH according to the new, official regulation of the SoH, load oil at Kharg Island and take it back to China. That is a very forceful option for China.
Oil and the SoH will for sure be a hot topic when Trump and Xi Jinping meets in the US on 25 September. And China will have some forceful bargaining chips to play versus Donald Trump regarding the SoH and oil.
ARA balance of month refining margins at close to $90/b giving refineries strong incentives to run hard converting crude to products = stronger refinery crude oil demand

Dated Brent and Oman crude (settled outside of the Persian Gulf) are showing the way upwards

Chinese crude (crude) and net crude and oil product imports (red) versus the 2025 average. Net crude and oil product imports was 3.5 mb/d below the 2025 average in August and 3.6 mb/d below in July. Almost the same. Stronger crude imports but also higher oil product exports

Chinese oil product exports rose to 0.91 mb/d in August and highest since Feb 2023. (numbers in reverse)

Oil markets remain tight as the Strait of Hormuz (SoH) continues to be constrained. Things could become much tighter if it is fully closed. However, the outlook could change rapidly if flows normalise in early 2027. A large underlying surplus, rebuilding supply and the risk of more volume from OPEC+ could turn today’s tightness into a significantly weaker oil market in 2027-28.
Eventual reopening looks set to bring surplus
The SoH is constrained, not fully closed. Enough crude is escaping, while alternative pipelines, decreased Chinese imports and SPR releases have helped keep Brent at c. USD 90/bbl. Oil products are much tighter. A full reopening of the SoH would flip the market into surplus. We assume SoH flows normalise from early 2027. The market could then face a 4-5m bbl/d surplus before restocking. We forecast Brent at USD 75/bbl in 2027 and USD 70/bbl in 2028.
We expect OPEC+ to opt for more volume once SoH exports normalise
OPEC+ will likely opt for more volume. The UAE has already chosen volume, Iraq wants to expand and Venezuela looks set to exit. There is a clear risk of controlled OPEC+ supply growth, adding to downside risks for 2027-28.
Natural gas market: Winter risk ahead, yet LNG balance to loosen from 2026
Natural gas inventories in Europe are well below normal. The market had hoped for a revival in Persian Gulf LNG exports from Qatar. However, with no signs of any imminent reopening of the SoH, it might be too late for Middle East LNG cargoes to arrive in Europe before the end of winter 2026/27. TTF natural gas winter prices have rallied in response, but that is predominantly a winter risk with prices trading sharply lower after March 2027. Growing global LNG export capacity in the years to come should push prices lower.
Brent crude converging to technical levels. Brent crude has traded in a range of $90-95/b over the past five days. It pulled back 2.4% yesterday to a close of $92.17/b. This morning it is trading close to unchanged at $92.1/b. That is just above the 100dma of $91.9/b and the 50% Fibo level of $92.6/b. The next technical level would be $100/b. Vortexa stated in a report ydy that ”Record crude shortfall building – and market may miss it in summer lull”. If so, then $100/b is maybe where we are heading in the near term. Argus reported however on Friday that CPC Blend exports (Kazakhstan) has increased to 1.8 mb/d from only 0.85 mb/d in the second half of July. This has eased the crude tightness in Europe as it coincides with lower crude processing by European refineries due to maintenance and seasonal turnarounds.
China is standing in the way for US sanctions towards Iran. The US is threatening Iran with economic destruction via sanctions. But China is normally buying 90% of Iran’s crude and is strongly opposed to sanctions arguing that they don’t work. China cannot allow the US to dictate from whom it can buy crude oil or not. Xi Jinping is set to meet Trump in the US in a couple of weeks from now. There is no chance that the US will hit secondary sanctions on Chinese entities dealing in Iranian oil. How to make economic sanctions against Iran work when China is not a part of if is Trump’s big headache.
Natural gas – Winter panic sets in as there is no opening of Hormuz in sight. European natural gas is rallying amid low seasonal nat gas stocks and no reopening of the SoH in sight. European nat gas for December delivery is trading at EUR 67.5/MWh or about $136/boe. That is more than a 50% premium to Brent crude delivered in December. That measure traded in a range of 30% to 40% premium from mid-July to mid-August but has now jumped straight to 50%.
European natural gas inventories are currently at 63% versus a seasonal norm of 80.6%. That is 17.6% lower than 2010-2025 average.
The European nat gas market has stayed relatively calm for a long time in the hope that the Strait of Hormuz would open ”very soon” as Trump insisted all the time. Assuming that stocks ahead of winter could be rebuilt rapidly once the SoH was reopened. Now, however, there is no clarity on a reopening. No one expects it to happen anytime soon. As a result, the European nat gas market has run into a bit of a winter-panic over the past week.
Asian LNG buyers are part of the winter bidding-war. The European nat gas prices are however not set by European nat gas buyers alone. It is set in a cross-bidding for LNG cargoes between Asia and Europe. The fact that nat gas for December delivery has rallied to a 50% premium to Brent crude is probably indicating that Asian buyers are bidding strongly into this rally as well.
There are no strategic reserves for natural gas. The problem with natural gas is that there are no large inventories since gas is difficult and expensive to store. That is why the nat gas market is much more stressed over having lost 20% of seaborn supply normally coming from the SoH.
Dry rivers and low hydroelectric levels adds to Europe’s winter risk. Europe has also gotten into trouble due to the record hot and dry summer. Hydroelectric reservoirs are unusually low ahead of winter while low river levels are holding back nuclear and other thermal power plants from running.
A warm 2026/27 winter would help a lot. But the 2026/27 winter looks set to be warmer than normal according to seasonal forecasts for what they are worth.
European natural gas inventories are significantly below the 2010-2025 average

TTF nat gas for December delivery has jumped to a 53% premium to Brent crude.

Nat gas forward prices versus Brent crude forward prices. Nat gas is about winter risk as there are no strategic reserves (inventories) of natural gas other than commercial stocks.



Varför det en gång så mäktiga OPEC förlorar inflytande

Brentolja med fysisk leverans i närtid kostar nu 120 USD per fat

Priset på diesel når sin högsta nivå någonsin i USA

Svenska gurkor växer flexibelt med tillgången på elektricitet

Dieselpriset i USA passerade idag upp över 200 USD per fat

Irland har inlett en debatt om att ta bort förbudet av kärnkraft

Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen

Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran

Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
Oil close to technical levels while EU nat gas is gripped by winter-panic
-
 Nyheter3 veckor sedan
Irland har inlett en debatt om att ta bort förbudet av kärnkraft
-
 Nyheter3 veckor sedan
Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
-
 Nyheter4 veckor sedan
Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran
-
 Nyheter4 veckor sedan
Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
-
Analys3 veckor sedan
Oil close to technical levels while EU nat gas is gripped by winter-panic
-

 Nyheter2 veckor sedan
Priset på råolja är fel signal att titta på, det är bensin och diesel som visar allvaret
-

 Nyheter2 veckor sedan
Nederländerna flyttar guld från USA och Kanada till London
-

 Nyheter1 vecka sedan
Finska kärnkraftverket Loviisa förlänger livstiden till 2050 med hjälp av Google