

Nyheter
Ull, en råvara där priset svänger kraftigt

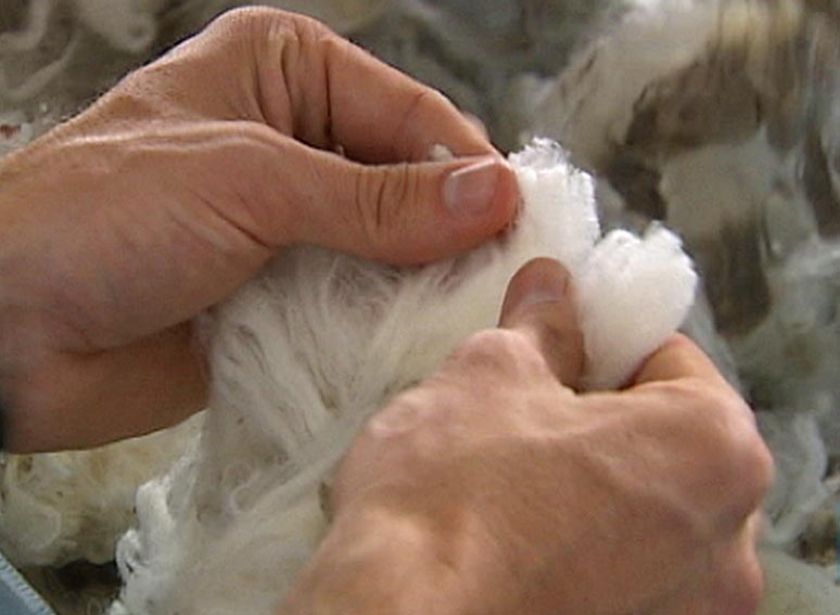
 Ull är en råvara som vi sällan förknippar med börshandel i Norden, men i Australien är det en av de mer volatila råvarorna vars prisförändringar röner en stor uppmärksamhet. Ull handlas i form av standardiserade råvarukontrakt på Australian Stock Exchange, ASX, som driver börshandel i både aktier, råvaror och derivat i Australien. Dessutom sker en betydande handel av finare sorters ull på olika typer av ullauktioner runt om i världen. I Australien, världens största producent av ull, sker cirka 85 procent av all handel på Australian Wool Exchange (AWEX).
Den som beslutar sig för att handla ull bör hålla koll på vädret, det sägs nämligen att det inte finns något som kan få en upfödare på så gott humör som en riktigt bra regnskur. Det är också värt att veta att ull endast svarar för 4 procent av alla de fibrer som produceras årligen.
En kort beskrivning av ull
Ull är textilfiber från får och vissa andra djur, inklusive kashmir från getter, mohair från getter, qiviut från muskoxen, vikunja, alpacka, kamel från djur i kamelfamiljen och angora från kaniner. Ull har flera egenskaper som skiljer det från hår och päls. Ullen är veckad, det är elastiskt och det växer i kluster. Ullfibrer är hydrofila vilket innebär att de lätt absorberar fukt, men är inte ihåliga. Ull kan absorbera fukt nästan en tredjedel av sin egen vikt. Ull har i allmänhet en krämig vit färg, även om vissa raser av får ger färger som svart, brun, silver och slumpmässiga blandningar.
En kort beskrivning av bomull
Ull antänds vid en högre temperatur än till exempel bomull och vissa syntetiska fibrer. Vidare har bomull en låg flamspridning, låg värmeutveckling, låg förbränningsvärme och vare sig smälter eller droppar. Ull som används i mattor och antänds bildar en förkolning som är självsläckande och bidrar dessutom till mindre giftiga gaser och rökutveckling än andra golvprodukter. Av denna anledning är det vanligt med ull i mattor i miljöer med höga krav på säkerheten, till exempel tåg och flygplan. Det används även till klädespersedlar till yrkesgrupper som brandmän, soldater och andra yrken som regelbundet utsätts för brandrisk i sina arbeten.
Bearbetning
Klippning
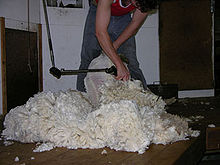
Ett får rakas av sin ull, något som en snabb fårrakare klarar av på under en minut.
Fårklippningen är den process i vilken fårens ull klipps eller rakas av från kroppen. Efter klippningen separeras ullen i fyra olika huvudkategorier. Fleece som utgör den största delen, broken, bellies och locks. Kvaliteten på ullen bestäms av en teknik som kallas ull-klassningen, där en kvalificerad person grupperar ull av liknande kvaliteter för att maximera avkastningen för lantbrukaren eller fårägaren.
Skurning
Ull som kommer direkt från fåret kallas obearbetad ull eller fet ull och innehåller en hög halt värdefull lanolin samt smuts, döda hudceller, svettrester, bekämpningsmedel och vegetabiliskt material. Innan ullen kan användas i kommersiella sammanhang måste den skuras vilket kan vara något så pass enkelt som ett bad i varmt vatten eller något så pass komplext som en industriell process med tvättmedel, alkali och specialutrustning. Vegetabiliskt material avlägsnas oftast genom en kemisk förkolning i de fall det rör som kommersiell ull, annars är det vanligt att detta tas bort för hand och att en del av ullens lanolin lämnas intakt genom användning av mildare detergenter. Lanolin från ull används ofta i kosmetiska produkter såsom handkrämer.
Kvalité
Kvaliteten på ullen bestäms bland annat av dess fiberdiameter, färg och styrka. Fiberdiameter är den enskilt viktigaste karaktären för att bestämma kvalitet och pris. Den finaste och mest värdefulla ullen kommer från Merino-får. Merinoull är typiskt förekommande mellan 3-5 tum i längd och är mycket fin (mellan 12 och 24 mikron). Ull från får som fötts upp för dess kött är vanligtvis grövre och har fibrer mellan 1,5 till 6 tum (38 till 150 millimeter) i längd. Har fåret varit stressat kan det lätt uppstå skador eller avbrott i ullen.
Ull delas även upp i klasser beroende på ullens diameter i mikron och dess stil. Dessa kvaliteter kan variera beroende på ras eller syftet med ullen. Till exempel:
- <15,5 – Ultrafine Merino
- 15,6-18,5 – Superfine Merino
- 18,6-20 – Fine Merino
- 20,1-23 – Medium Merino
- 23 mikron
- Ull för mattor: 35-45 mikrometer
Ull finare än 25 mikrometer kan användas till kläder, medan grövre kvaliteter används till ytterkläder och mattor. Ju finare ull, desto mjukare är den, medan grövre kvaliteter är mer hållbara och mindre benägna att noppa sig.
Den finaste merino ullen från Australien och Nya Zeeland Merino kallas 1PP, som är branschens riktmärke eller benchmark för merinoull som är 16,9 mikron och finare. Denna ull är den översta nivån i finhet, karaktär, färg och stil som fastställts på grundval av en rad parametrar i enlighet med de ursprungliga diktat från British Wool som i dag tillämpas av Australian Wool Exchange (AWEX) Council. Endast ett fåtal dussin av de miljontals balar som auktioneras varje år klassificeras och märks 1PP.
Historia
Innan saxen uppfanns, något som förmodligen skedde under järnålder, plockades ull för hand eller med hjälp av bronskammar. Under romartiden var den europeiska befolkningen klädd i ull, linne och i läder. Den bomull som odlades i Indien på denna tid var något som endast forskarna hade hört talas om och silke som importerades längs sidenvägen från Kina var en extravagant lyx som var få förunnad.
När handelsförbindelserna växte sig starkare under medeltiden växte det upp marknader som fokuserade på produktionen av ull och ylletyger i små centra som Provins och yllet fann sedan sin väg till platser som Neapel, Sicilien, Cypern, Mallorca, det spanska fastlandet och även Konstantinopel. Det var i samband med detta som ullhandeln kom att utvecklas på allvar. På 1200-talet var ullhandeln den ekonomiska motorn i Beneluxländerna, norra Frankrike, västra Tyskland och de centrala delarna av Italien. På 1500-talet kom emellertid den italienska produktionen att växla över till silke på grund av att landet var beroende av den engelska exporten av råull som under denna period belades med en exportskatt i syfte att stärka den engelska kronans ekonomi.
Stordriftsfördelar infördes av Cistercianmunkarna som hade ackumulerat stora landområden under 1100- och 1200-talet då markpriserna var låga och arbete sällsynt. Råull balades transporterades från hamnarna i Flandern, framförallt Ypres och Gent, där det färgades och bearbetades till tyg. Vid tidpunkten för Digerdöden svarade den engelska textilindustrin för cirka tio procent av den engelska ullproduktionen för att sedan växa kraftigt under 1400-talet. Under århundranden kontrollerades den brittiska ullhandeln genom lagstiftning som till och med krävde användandet av ull vid begravningar. Smuggling av ull utanför landets gränser, så kallad owling, bestraffades genom att en hand skars bort. Så småningom började det fina engelska yllet konkurrera med siden på den internationella marknaden, och 1699 förbjöd den engelska kronan sina amerikanska kolonier att handla med ull med andra motparter än England självt.
En betydande del av yllets värde uppstod i samband med färgningen och efterbehandlingen av den vävda produkten. I varje enskilt textilhandelscentra kom tillverkningsprocessen att delas upp i samling kluster som övervakades och kontrollerades av en entreprenör. Systemet kallades i England för Cottage Industry och Verlagssystem av tyskarna. I detta system gav entreprenören producenten råvarorna och ett förskott och en slutavräkning skedde sedan i samband med leverans av det färdiga yllet. De skriftliga avtalen, som effektivt sett klarade av att kringå reglerna för skråväsendet, band de enskilda hantverkarna till de angivna villkoren. En av de mer kända produkterna som fram till relativt nyligen använde sig av detta system var Harris Tweed.
Under renässansen byggde familjen Medici och andra stora bankhus i Florens sin rikedom och sina banksystem på textillindustrin och ullhandeln och övervakade Arte della Lana, ullhandlarnas skrå, som tillvaratog Florens intressen vad gällde ullaffärerna.
En minskad efterfrågan på ull kombinerat med en ökad användning av syntetiska fibrer har lett till att ullproduktionen i dag är betydligt lägre än vad den varit på många hundra år. Ullpriset kollapsade 1966 då det föll med 40 procent och sedan dess har det, med ett par mindre undantag, stadigt minskat. Som ett direkt resultat har många fåruppfödare växlat från ullproduktion till uppfödning av köttdjur.
Global produktion
Den globala ullproduktionen är cirka 1,3 miljoner ton per år, varav 60 procent går till kläder. Australien med sina 73 miljoner får på cirka 30.000 gårdar är den ledande producenten av ull, mestadels från merinofår. Nya Zeeland är den näst största producenten av ull, och den största producenten av hybridull. Kina är den tredje största producenten av ull. I USA har Texas, New Mexico och Colorado stora kommersiella fårbesättningar, främst av raserna Rambouillet och franska Merino. Det finns också en blomstrande kontingent av småbönder som håller små hobbyflockar av får.
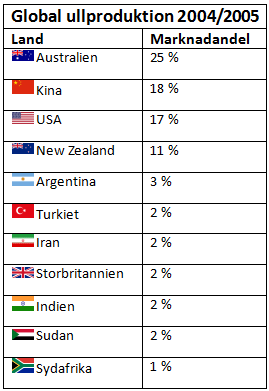
På senare år har ekologiskt ull kommit att bli allt mer populär, men denna ull är ännu så länge begränsad i sitt utbud. Mycket av denna härör av naturliga orsaker från Nya Zeeland och Australien. Ull är miljömässigt att föredra framför petroleumbaserad nylon eller polypropylen som ett material för mattor, liksom, i synnerhet när de kombineras med en naturlig bindningspartner och användningen av formaldehyd-fritt lim.
Försäljning
Australien
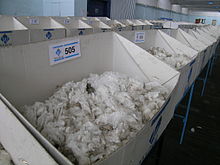
Prover av Merinoull visas upp inför en ullauktion i Newcastle i New South Wales i Australien.
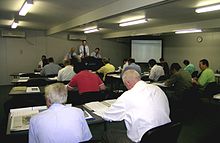
Ullhandlare under en ullauktion i Newcastle i New South Wales i Australien.
Cirka 85 procent av all den ull som produceras i Australien säljs på auktioner enligt principen open out cry. Försäljningen sker baserat på prover, en metod i vilken en mekanisk klo tar prover från varje bal. Dessa prover, som omfattar minst fyra kilogram ull, mäts sedan objektivt och görs tillgängliga för deltagarna i auktionen. The Australian Wool Exchange bedriver försäljning främst i Sydney, Melbourne, Newcastle och Fremantle där ett åttiotal mäklare och agenter svarar för likviditeten.
Cirka 7 procent av all australiensisk ull säljs genom privata överenskommelser direkt från gården till lokala ullhanteringsanläggningar. Detta alternativ gör att ullodlarna slipper kostnaderna för transport, lagring och försäljning. Detta används ofta då det gäller mindre eller blandade partier ull eftersom det dessutom besparar uppfödaren kostnaderna för klassificering och testning.
Cirka 5 procent av den australiensiska ullen säljs över Internet på en elektronisk plattform där säljarna kan lägga ut sin ull. Detta ger säljaren en möjlighet att sätta fasta priser samtidigt som de kan sälja sin ull på ett snabbt och effektivt sätt. Denna metod fungerar bäst med testade varupartier eftersom det är vanligt att köparna vill veta vad de får.
Övriga länder
The British Wool Marketing Board erbjuder ett centralt marknadsföringssystem för de brittiska fåruppfödarna och har som mål att erhålla det bästa möjliga priset för säljarna.
På Nya Zealand säljs mindre än hälften av all upp på auktion och ungefär lika mycket säljs direkt till privata uppköpare och spinnerier.
På den nordamerikanska marknaden är det vanligt att uppfödarna säljer sin ull genom privata försäljningsbolag, kooperativ eller så kallade ”ullpooler”. I vissa stater samlas de lokala uppfödarnas ull upp i en gemensam pool och säljs sedan gemensamt på motsvarande sätt som The British Wool Marketing Board agerar på den brittiska marknaden.
Handel i ullterminer
Sedan den 19 januari 1998 går det att handla finansiella derivat på ull på Australian Stock Exchange, ASX. Handeln avser Fine Wool Futures med 19 micron. Ullterminerna som handlas avräknas mot priset Australian Wool Exchange (AWEX) genom så kallad cash settlement.
Ullterminer går till leverans varje jämn månad året om, det vill säga februari, april, juni, augusti, oktober och december, med upp till nio öppna kontrakt per tillfälle. Handeln sker under tickerkoden FW och ullen prissätts i australiensiska dollar och cent per kilogram.
Totalt sett finns det sex olika terminskontrakt på ull och ett optionskontrakt på ull listat på Australian Wool Exchange.
- Fine Wool Futures: 19 micron
- Greasy Wool Futures: 21 micron
- Greasy Wool Options: 21 micron
- Broad Wool Futures: 23 micron
- China Type Wool Futures: 19,5 micron
- China Type Wool Futures: 21 micron
- China Type Wool Futures: 22,6 micron
Kontraktstorlek
Ett terminskontrakt på ull på Australian Stock Exchange avser 2.500 kilogram rentvättad merinoull vilket motsvarar cirka 20 farmbalar.
Tick Value
0,01 AUD (1 ¢) per kilogram (AUD 25,00 per kontrakt).
Trading Hours
Handeln på Australian Stock Exchange sker från 5.10 pm – 7.00 am och 10.30 am – 4.00 pm.
Sista handelsdagen
Sista handelsdagen i ull är vid handelns stängning vid den tredje torsdagen i lösenmånaden. Handeln upphör då vid 12.00 på dagen.
Settlement
Settlementpriset skall vara det på ASX 24, 19 mikron, ett rent indikationspris, som publiceras av Australian Wool Exchange (AWEX). Priset multipliceras med 2.500 för att stämma överens med det underliggande terminskontraktet.
Leveranskvalité
Eftersom kontrakten kontantavräknas tas ingen hänsyn till leveranskvalitén eftersom ingen leverans sker.






Den nederländska centralbanken DNB har flyttat 86 ton av landets guldreserver från USA och Kanada till London. Beslutet motiveras med ett allt mer oroligt geopolitiskt läge och behovet av att kunna använda reserverna snabbare i en krissituation.
London ger snabbare tillgång
DNB uppger att guld som förvaras i London är enklare att omsätta än reserverna i New York och Ottawa. London är världens djupaste och mest likvida guldmarknad, vilket gör det lättare för centralbanker att sälja eller låna ut guld vid behov.
Nederländernas totala guldreserv uppgick vid slutet av 2025 till 612,4 ton, värd omkring 72,2 miljarder euro. Efter flytten finns 32,1 procent av reserverna i London, jämfört med 18,1 procent tidigare. Andelen i både USA och Kanada har samtidigt minskat till 18,5 procent vardera.
Geopolitiken bakom beslutet
DNB hänvisar uttryckligen till den ökade geopolitiska oron. Enligt centralbankschefen Olaf Sleijpen handlar flytten om att stärka bankens motståndskraft och beredskap, även om förhoppningen är att reserverna aldrig ska behöva användas i en kris.
Själva överföringen genomfördes mellan mars och augusti. En del av guldet flyttades fysiskt, medan andra delar hanterades genom köp och försäljningar. Mer än 27 ton fysiskt guld transporterades från USA och Kanada till Nederländerna och därefter vidare till London.
Kan fler centralbanker följa efter?
Bedömare konstaterar att centralbanker har flyttat runt sina guldreserver under ungefär ett decennium. Den politiska utvecklingen i USA kan samtidigt göra att vissa länder föredrar andra förvaringsplatser.
John Plassard vid Cite Gestion Private Bank beskriver den nederländska åtgärden som ett sätt att säkerställa mer omedelbar tillgång till guldet vid en kris. Han varnar samtidigt för att ett större skifte från amerikanska förvaringsplatser skulle kunna påverka förtroendet för USA.
Tyskland har exempelvis diskuterat säkerheten kring sina guldreserver i New York, men Bundesbank har hittills valt att behålla sina reserver där.

Mindre blåst och regn innebär också mindre vindkraft och lägre vattennivåer. Detta i kombination med mindre kärnkraft har minskat tillgången på el och höjt elpriserna. Även prisskillnaderna har ökat mellan norra och södra Sverige med anledning av flaskhalsar i nätet. Det gör att det är svårare att föra billig el från områden med överskott till områden med större behov. Mer ostadigt höstväder med mer nederbörd och blåst kan dämpa elpriserna.
Månadsmedelpriset för augusti på den nordiska elbörsen Nord Pool utan påslag och exklusive moms blev 66,67 öre/kWh i elområde 3, södra Mellansverige, och 38,77 öre/kWh i elområde 1, norra Sverige.
– Augusti blev dyrare än de två föregående åren. Kraftproduktionen har varit lägre och när det regnar mindre i områden med vattenkraft behöver man hushålla med vattnet så att det ska räcka till vintern. Men får vi mer nederbörd och framförallt att det blåser mer, så kommer det att direkt påverka elpriset nedåt men det gör också att priserna blir mer volatila, det vill säga mer svängiga, säger Jonas Stenbeck, privatkundschef på Vattenfall Försäljning.
Den nordiska kärnkraften ligger just nu 70 procent av installerad kapacitet men kommer att sjunka till drygt 50 procent i september bland annat med anledning av planerat underhållsarbete. Södra Norge har väldigt låga vattennivåer vilket även slår över på priserna i södra Sverige. De svenska vattennivåerna ligger på normalen vilket dämpar elpriset i norra Sverige.
Flaskhalsarna i elnätet gör att elöverföringen från norr till söder är begränsad. Idag är en tredjedel av elanläggningarna äldre än 40 år och närmar sig slutet av sin tekniska livslängd. Svenska Kraftnät planerar att investera 70 mdr kronor åren 2027–2029, samtidigt som Vattenfall Eldistribution fram till 2030 planerar att investera 47 mdr kronor i region- och lokalnätet.
Oljepriset har ökat men även gaspriset har stigit betydligt på kontinenten med anledning av låga lager, konkurrens om flytande naturgas och oro för leveranser genom Hormuzsundet. Eftersom elmarknaden är sammanlänkad kan även de nordiska elpriserna påverkas, framförallt södra Sverige.

Råoljepriset har hamnat i centrum för marknadens fokus, men det är fel måttstock för att förstå vad som faktiskt händer på energimarknaden. Den verkliga signalen kommer från de raffinerade oljeprodukterna, framför allt diesel och bensin, där priserna och marginalerna har stigit betydligt mer än priset på själva råoljan. Det är Jeff Curries tydliga budskap.
Det är en viktig skillnad eftersom det är produkterna som hushåll och företag faktiskt använder. Råolja konsumeras inte direkt av de flesta slutkunder. Den måste först raffineras till exempelvis bensin, diesel och flygbränsle.
Dieselpriset ger därför en betydligt mer relevant bild av situationen. Med de nivåer som råder motsvarar dieselpriset omkring 174 dollar per fat. För bensin och diesel tillsammans ligger motsvarande prisnivå omkring 160 dollar per fat. Det kan jämföras med ett råoljepris som ligger betydligt lägre.
Det är också raffinaderimarginalerna, de så kallade crack spreads, som ger en tydlig signal. Dieselns marginal mot råolja ligger omkring 94 dollar per fat, efter att så sent som föregående vecka ha varit uppe på omkring 102 dollar, en rekordnivå.
Råolja finns, men produkterna kommer inte fram
En del av förklaringen till skillnaden är utvecklingen kring Hormuzsundet. Under juni och juli blev stora mängder råolja kvar på fel sida av sundet. När situationen förändrades kunde denna råolja börja röra sig ut på marknaden.
Det skapade ett tillfälligt intryck av att oljemarknaden var välförsörjd.
Problemet är att råolja och raffinerade produkter inte är samma sak ur ett logistiskt perspektiv.
Att transportera råolja genom ett riskområde är en sak. Att transportera en tanker fullastad med bensin eller diesel är något helt annat. Raffinerade produkter är betydligt mer brandfarliga, vilket gör att risken för att skicka produktlaster genom ett område där fartyg kan attackeras blir högre.
Resultatet blir en situation där råoljan kan finnas tillgänglig samtidigt som det råder brist på de produkter som faktiskt behövs.
Det är just denna skillnad som gör att ett fallande råoljepris kan vara missvisande.
Flera flaskhalsar samtidigt
Hormuzsundet är dessutom bara en av flera flaskhalsar som påverkar energiflödena.
Ryssland är ett annat exempel. Under en period hade mer än hälften av landets raffinaderikapacitet slagits ut. Det begränsar möjligheten att omvandla råolja till färdiga produkter, samtidigt som Ryssland redan har begränsningar för hur mycket råolja landet kan exportera.
Konsekvensen blir att den globala marknaden förlorar färdiga oljeprodukter.
Det handlar om stora volymer. Den ryska raffinaderisektorn står för omkring 10 procent av världens dieselutbud. Samtidigt har Ryssland tvingats importera jetbränsle från Japan samt diesel och bensin från Indien, trots att landet normalt betraktas som en av världens stora exportörer av energi.
Det illustrerar problemet, den globala energimarknaden handlar inte bara om hur mycket råolja som produceras, utan om var raffinaderierna finns, om de fungerar och om de färdiga produkterna kan transporteras dit de behövs.
Kina kan bidra till högre energipriser
Även Kina spelar en viktig roll.
Kina brukar vara en nettoexportör av raffinerade oljeprodukter. När landet minskar sina produktexporter försvinner däremot en viktig källa till bensin och diesel på den internationella marknaden.
Det innebär att Kinas agerande kan bidra till högre energipriser snarare än lägre, även om landet samtidigt skulle köpa mindre råolja för lageruppbyggnad.
Det är ytterligare ett exempel på varför det kan vara farligt att titta enbart på råoljepriset när man försöker bedöma utbud och efterfrågan på energi.
Det stora hotet är vad detta gör med priserna i ekonomin
Den kanske viktigaste slutsatsen handlar därför inte om oljepriset i sig, utan om vad som händer med kostnaden för att använda energi.
Bensin och diesel är direkt kopplade till hushållens och företagens kostnader. De påverkar transportkostnader, distribution, industri och i förlängningen konsumentpriserna.
Därför kan en situation med fallande råoljepris samtidigt innebära betydande inflationstryck.
Till detta kommer ytterligare flaskhalsar i det globala transportsystemet. Röda havet, Rhen och Panamakanalen nämns som andra exempel där krig, störningar och väderrelaterade problem kan begränsa transportkapaciteten.
När flera sådana flaskhalsar uppstår samtidigt kan effekten bli betydande även om det finns gott om råvara någonstans i systemet.
Det är skillnaden mellan råvara i marken eller på fel plats och en färdig produkt som faktiskt finns tillgänglig där den behövs.
Marknaden tittar på fel siffra
Budskapet är därför att råoljepriset inte nödvändigtvis är den bästa indikatorn på läget på energimarknaden.
Det är priserna på raffinerade produkter som visar vad den faktiska bristsituationen kostar.
Om diesel kostar motsvarande omkring 174 dollar per fat och raffinaderimarginalerna ligger nära rekordnivåer är det svårt att beskriva energimarknaden som välförsörjd enbart med hänvisning till ett lägre råoljepris.
För konsumenten spelar det ingen större roll vad ett fat råolja kostar innan det har raffinerats. Det som spelar roll är vad det kostar att tanka bilen, transportera varor, flyga och driva industrin.
Och just där är signalerna betydligt mer oroande.
Det innebär också att oljeprisets utveckling kan underskatta den ekonomiska effekten av de störningar som just nu drabbar energiflödena. Så länge flaskhalsarna framför allt drabbar raffinering och transport av färdiga produkter kan råoljemarknaden se relativt lugn ut samtidigt som bensin, diesel och andra oljeprodukter blir allt dyrare.
Det är alltså inte nödvändigtvis brist på råolja som är problemet. Det kan vara brist på rätt produkt, på rätt plats, vid rätt tidpunkt.





Tightness today versus risk of surplus tomorrow

Nederländerna flyttar guld från USA och Kanada till London
Ostadigt höstväder kan dämpa de höga elpriserna

Priset på råolja är fel signal att titta på, det är bensin och diesel som visar allvaret
Oil close to technical levels while EU nat gas is gripped by winter-panic
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers

Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse

Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran

Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-
Analys4 veckor sedan
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers
-
 Uncategorized4 veckor sedan
Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse
-
 Nyheter2 veckor sedan
Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran
-
 Nyheter2 veckor sedan
Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
-
Analys3 veckor sedan
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-

 Nyheter2 veckor sedan
Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
-

 Nyheter2 veckor sedan
Irland har inlett en debatt om att ta bort förbudet av kärnkraft
-
Analys2 veckor sedan
Oil close to technical levels while EU nat gas is gripped by winter-panic