
Analys
SHB Råvarubrevet 14 november 2011

 Stämningen på marknaden har under veckan pendlat från eufori till nedstämdhet. Veckan började med en uppgång på aktiebörserna, bland annat driven av rykten om Berlusconis avgång som premiärminister. De senaste dagarna har dock präglats av en uppgivenhet inför problemen i Europa eftersom marknadernas aktörer misstror det europeiska ledarskapets förmåga att lösa skuldproblematiken. Italienska statspapper var i fokus under veckan och handlades som högst till en ränta på 7%.
Huvuddelen av kundaffärerna har under veckan varit jordbruksrelaterade. Kontrakt som närmar sig förfall har stängts och nya görs längre ut på kurvan. Lantbrukare har kunnat säkra in framtida skördar på över 1.80 kr/kg (via amerikanska marknaden), vilket ses som en attraktiv nivå. Metall – och energikunderna har avvaktat från att göra affärer på grund av det högst osäkra marknadsläget. Vårt råvaruindex har gått ned 0.47 % under veckan, vilket summerar årets uppgång till 9.78%.
El
Elmarknaden började veckan på låga systempriser runt 40 EUR. Efter väderprognoser som förutspådde kallare och torrare väder så handlades priset på som högst 44.44. Kunder ställer mycket frågor kring de ”nya” prisområdena, men än så länge stannar det vid förfrågningar. Det verkar som de flesta är villiga att bära spreadrisken mot systempriserna. Vi har prognostiserat högre elpriser och vår tro är fortsatt att elpriser kan gå kraftigt norrut när den riktiga vintern anländer.
Metaller
Stålpriset (Hot Rolled Coil) för Europa har fallit under veckan, för att handlas på strax över 500 USD/ton. Enligt en undersökning ser endast 20 procent av marknadsaktörerna en prishöjning de närmaste 3 månaderna. Vi tror på fortsatt fallande priser, drivet av överproduktion i USA och billigare järnmalm. Järnmalmspriset har fallit brant de senaste veckorna och trots en uppgång de senaste dagarna till 134.80 USD/ton, tror vi att dagens nivåerna kommer trycka ned stålpriset under en längre tid.
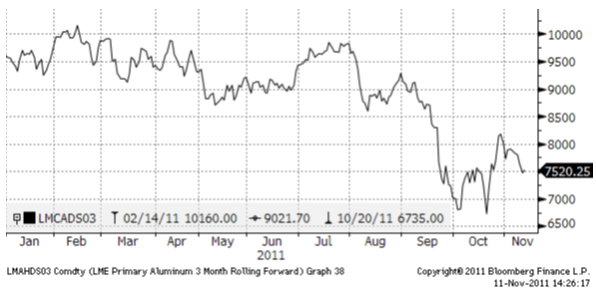
Kopparpriset fortsätter att sjunka för andra veckan i rad. Kopparn handlas i skrivande stund under 7 480 USD/ton, vilket motsvarar en nedgång på 5,8% sedan öppningen i måndags. Vid Freeport-McMoRan koppar- och guldgruva i Indonesien går strejken in i sin åttonde vecka. Facket tackade under veckan nej till erbjudandet om en 35- procentig lönehöjning; kravet från facket är att lönerna ska öka från $1,5 till $7,5 per timme. Strejken, som omfattar 8 000 arbetare, väntas pågå till den 15 december, vilket betyder en fortsatt utbudsstörning för kopparn. Lagernivåerna på LME har under veckan minskat med 10 150 ton till 407 700 ton. Trots utbudstörningar och lägre lager, faller priset på koppar till följd av utsikterna för Europas tillväxt och hur skuldkrisen ska lösas. Förväntad BNP tillväxt har skruvats ned från 1,6% till 1,5% för 2011, och ned från 1,8% till 0,5% för 2012. Rapporter som visar att exporttillväxten från Kina inte ökar lika mycket som väntat hjälper till att hålla priset nere. Vi tror att priset på koppar kommer fortsätta vara volatilt så länge som skuldkrisen i Europa inte är under kontroll. På en längre horisont ser vi koppar som köpvärt på dagens nivåer.
Även priset på nickel pressas av oron över Europas skuldkris vilket leder till minskad efterfrågan. Nickel har under veckan tappat 4% och handlas nu till 18 050 USD/ton. Trots att lager för nickel på LME har minskat denna vecka sjunker priset vilket visar att efterfrågan kraftigt har minskat. I förra råvarubrevet skrev vi om misstänkt överkapacitet på Nickel Pig Iron, vilket nu visats sig i minskad produktion. Marginalkostnaden för NPI ligger runt 23 603 USD/ton och med nickelpriser på nivåer på 19 000USD/ton känns det naturligt att fokusera på mer lönsamma metaller. Produktion av NPI under tredje kvartalet låg på 55 000 ton och förväntad produktionsnivå för fjärde kvartalet är 45 000ton. Vi tror fortsatt på sidledes rörelse för nickel, men även för aluminium och zink.
Olja
Brentoljan gick upp i början av veckan sedan IAEA (International Atomic Energy Agency) släppt en rapport om Irans atomprogram, vilket spred rädsla för politisk oro i Mellanöstern. Priset påverkades av utvecklingen på världens aktiemarknader och problemen i Italien, för att till slut förstärkas under slutet av veckan.
IEA (International Energy Agency) tog i torsdags ned sina estimat för den globala efterfrågan på olja med 70 000 fat/dag under 2011 och 20 000 fat/dag år 2012. Revisionen ansågs vara relativt försiktig av marknadens aktörer.
Libyens oljeproduktion visar mycket större framsteg än väntat, och ligger nu på 530 000 fat/dag och verkar nå en produktion på 1.17 miljoner fat/dag under Q4, 2012.
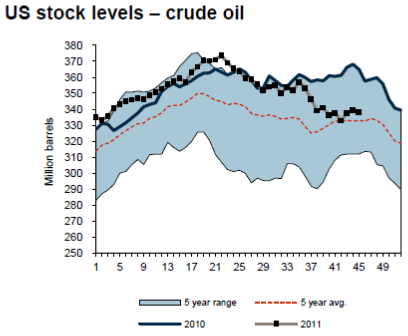
Amerikanska oljelager visade den största veckovisa nedgången hittills i år, totalt ned 15.3 miljoner fat/dag (råolja och alla petroleumprodukter). Stark efterfrågan och låg import har bidragit till lagerreduktionen. Lagren sjönk med 1.4 miljoner fat (väntat var +0.4), eftersom raffinaderiutnyttjandet bara var 80.8% mot 82.8% veckan innan.
Guld
Guldpriset befinner sig fortsättningsvis på historiskt höga nivåer. Sedan årsskiftet har priset stigit med cirka 25 %. Efter att förra veckobrevet publicerats, den 28 oktober, sjönk guldpriset tillbaka på förhoppningar om att en lösning i euroområdet närmade sig. Men i takt med att skuldkrisen förvärrats ytterligare under de senaste två veckorna har guldpriset återigen börjat stiga. För första gången på sju veckor steg guldpriset, den 8 november, till över 1 800 USD/uns. Detta ses som en effekt av att investerare söker sig till säkrare tillgångsslag.
Under förutsättning att skuldkrisen i Europa fortsätter och får ytterligare spridningseffekter, ställer sig många guldhandlare och analytiker bakom ett ännu starkare guldpris. Det finns dock en risk att tilltagande börsras tvingar investerar att realisera sina guldpositioner för att täcka förluster och ökade krav på säkerheter för andra derivatpositioner. Detta talar istället för en prisnedgång.
Sammanfattningsvis finns det stöd för ett guldpris på upp mot 1950 USD/uns under första kvartalet nästa år.
Vete
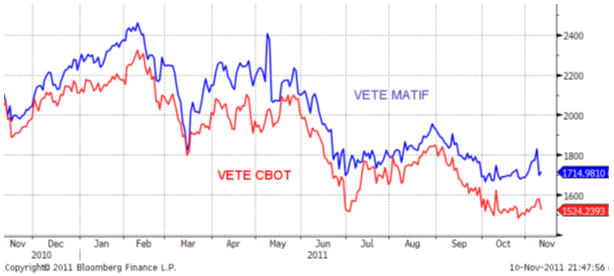
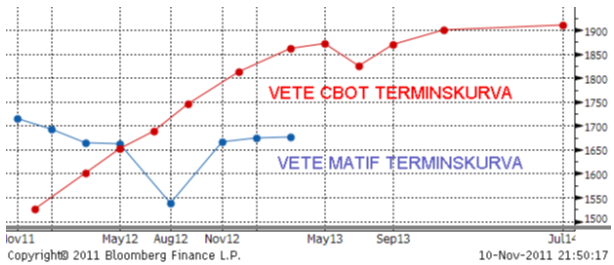
Vetepriset på Matif har gått ned något sedan förra torsdagens stängningskurs, likaså vetet i Chicago. Vetet i Chicago har påverkats negativt av en starkare amerikansk dollar. Onsdagens rapport från USDA (se nästa sida) innehöll inga större förändringar för vetet och fick därför liten påverkan på prisutvecklingen.
Det behövs fortfarande mer regn på det amerikanska höstvetet, temperaturen är dock ovanligt hög vilket lindrar något. Det är fortsatt torrt även för det ukrainska höstvetet, som är i väldigt dåligt skick inför vintern. I Argentina har viss nederbörd kommit, vilket gynnar vetet för vilket skörden startar i december. Höstvetet i EU uppges generellt sett vara i gott skick. Förväntningarna är fortfarande höga på den australiensiska veteskörden men det regnar lite för mycket i en del områden vilket kan skapa problem med kvalitén.
Med allt hårdare konkurrens på exportmarknaden är det allt svårare att se stigande vetepriser framöver, både europeiskt och amerikanskt vete har fortsatt svårt att vinna affärer. I veckan har Egypten köpt vete av ryskt och ukrainskt ursprung, även denna gång var det argentinska vetet billigast men förlorade som förut på grund av höga fraktkostnader. Det finns gott om vete i världen och det är svårt att se stigande vetepriser framöver.
Idag har nästa års veteskörd kunnat säkras på klart attraktiva nivåer på omkring SEK 1,80/kg på Chicago och knappt SEK 1,70/kg på Matif.
Majs
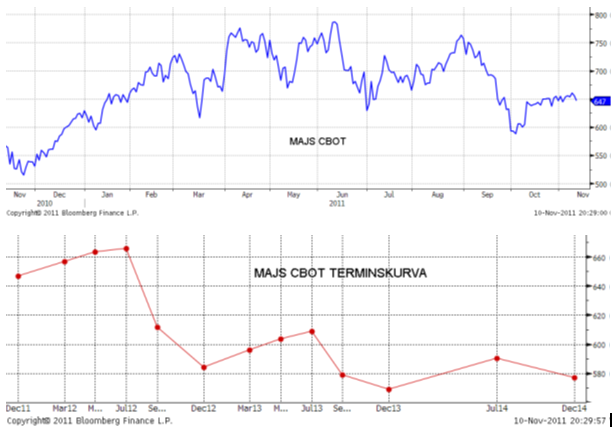
Terminspriserna på majs i Chicago har gått ned något sedan förra veckan, påverkat delvis av en starkare amerikansk dollar.
Sådden av majs i Argentina är fortfarande något försenad, mer nederbörd behövs.
Enligt officiella uppgifter från Kina uppskattas landets import av majs säsongen 2011/12 till rekordhöga 5 miljoner ton, det för att klara av den kraftigt växande grisproduktionen. Det är dock klart lägre än flera analytikers uppskattning men ändå ett första erkännande att de behöver importera betydande mängder. Med 5 miljoner ton skulle Kina bli världens femte största importör av majs – efter Japan, Mexico, Sydkorea och Egypten. I onsdagens rapport från USDA uppskattas Kinas import till 3 miljoner ton.
Torrt väder i USA snabbar på skörden som snart är klar, men avkastningsnivån som rapporterades i onsdagens rapport från USDA är fortfarande något för hög enligt flera skörderapporter. Det verkliga läget är svårbedömt då avkastningsnivån varierat stort inom landet.
Det finns relativt gott om majs i världen, inte minst i Ukraina som visat sig klart konkurrenskraftiga med stora försäljningar till Japan. Konkurrensen kommer dessutom öka framöver från fodervete från Australien och majs från Sydamerika. Den ökade konkurrensen från andra länder kommer minska USA:s export men en lägre inhemsk produktion bör begränsa en prisnedgång.
Sojabönor
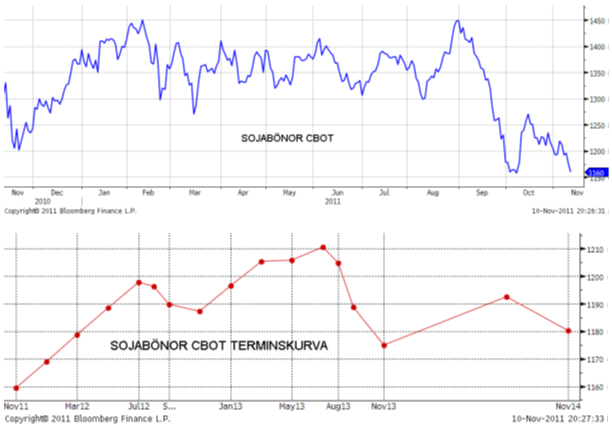
Terminspriserna på sojabönor i Chicago har gått ned sedan förra veckan, påverkat av uppjusterade prognoser för den sydamerikanska skörden och en starkare dollar.
Sådden i Brasilien går snabbt framåt vilket ökar förutsättningarna för en hög skörd. Tidigare i veckan rapporterades att 54 procent av sådden var avklarad, 12 procent över förra året vid samma tidpunkt och 13 procent högre än snittet för de senaste fem åren.
Kinas sojaimport under oktober månad var den lägsta på sju månader, men ändå rekordhögt för oktober.
Avkastningen för de amerikanska sojabönorna justerades ned marginellt i onsdagens rapport från USDA, men många menar fortfarande att USDA är något för positiva i sin prognos. Prisutvecklingen framöver kommer styras väldigt mycket av väderutvecklingen i Sydamerika, förväntningarna på produktionen är väldigt hög vilket kräver ett bra väder flera månader framåt.
Raps
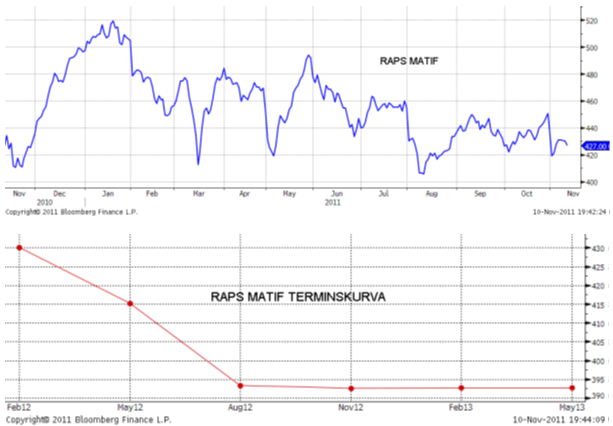
Terminspriserna på raps har stigit något under den gångna veckan delvis med stöd från stigande priser på råolja. En försvagning av euron har även det gett stöd till högre priser.
En möjlig risk för utvintring i kombination med minskad areal i ett flertal länder i EU gör att det är svårt att tro på lägre priser.
Maltkorn
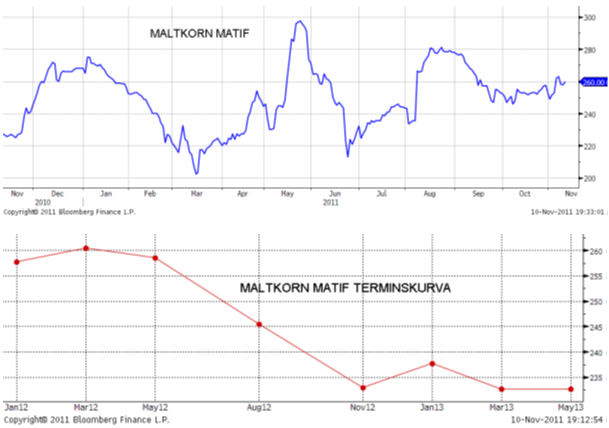
Terminspriserna på maltkorn har gått upp något sedan förra veckan utan några större nyheter.
EU:s kornproduktion säsongen 2011/12 uppskattas till 52,6 miljoner ton, marginellt under årets skörd om 52,7 miljoner ton. Maltkornskörden beräknas dock öka med 400.000 ton till 10,4 miljoner ton.
Argentinas och Australiens maltkornsskörd startar om några veckor, för tillfället ser skördarna ut att bli stora vilket kan ge press nedåt på priser.
Som vi tidigare skrivit anser vi att prissäkring av nästa års skörd kan göras på klart attraktiva prisnivåer.
Kakao
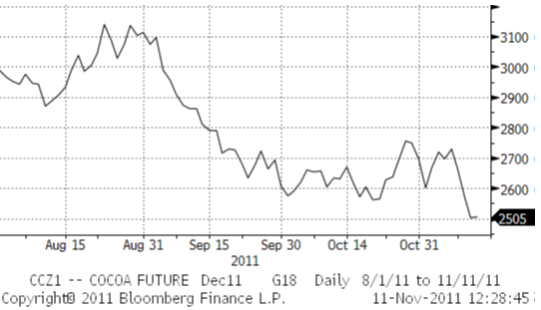
Kakaopriset har gått ner med 20 % under året, främst p.g.a. spekulation om ett globalt utbudsöverskott. Under den senaste tvåveckorsperioden har kakaopriset hunnit sjunka och stiga, för att sedan sjunka igen. Under fredagen handlades kakao under 2 500 USD/ton, vilket är den lägsta noteringen på två år.
Prisbilden präglas av förväntningar där det finns ett överutbud i marknaden som håller priserna nere, denna bild håller dock på att förändras. Kakaobönor som levererats till hamnar i Elfenbenskusten, som är den största kakaoodlare i världen, har rapporterats minska med 14 % under oktober månad, jämfört med året innan. Kakaopriset börjar se alltmer attraktivt ut och många analytiker tror att det bör kunna attrahera fler köpare. Som en konsekvens av att producenterna håller ner utbudet menar samma analytiker att kakaohandlare anser att terminerna börjar se ”billiga” ut. Dessutom har det rapporterats dåligt väder från Västafrika under den senaste månaden, vilket skulle kunna skada delar av kommande skördar.
Kaffe
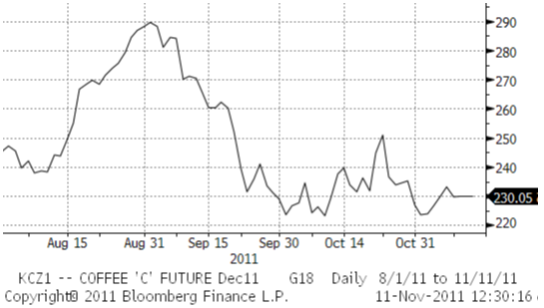
Kaffepriset har sedan slutet av september handlats i ett intervall mellan 253 och 223 USD/lb. Den första november sjönk kaffepriset till den lägsta nivån på fyra veckor. Detta tycks vara en reaktion på allmän finansielloro, främst från euroområdet. Under torsdagen har priset dock återhämtat sig och handlades mitt i intervallet.
Det spekuleras att priset på Arabicakaffet bör falla under nästa år. Detta p.g.a. att Brasilien, världens största producent, förväntas leverera en rekordskörd under 2012, en ökning på ca 30 % från föregående år. Vädret i Vietnam är för tillfället gynnsamt och från Vietnamn förväntas därför också skörden bli mycket god. Under de senaste veckorna har det dock rapporterats om kraftigt regn i Centralafrika vilket haft en negativ effekt på skördarna där. Det verkar dock vara torrare i Centralafrika nu och sammantaget antas stora skördar i Brasilien och Vietnam väga tyngst. Det faktum att kaffeproduktionen är globalt spridd skapar det förutsättning för differentieringsfördelar som ökar möjligheten för ett gott utbud. Även om utbudet för nästa år ser positivt ut finns det kortsiktig risk för ett tunt utbud.
Bomull
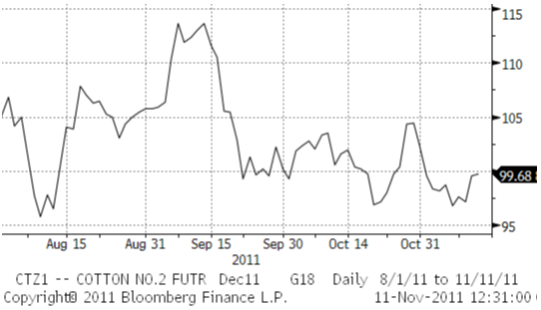
Bomullspriset har sedan mitten av juli hållit sig relativt stabilt och rört sig i ett intervall mellan 114 och 94 USD/lbs. Inför USDA:s rapport som släpptes under onsdagen handlades priset upp något. Detta främst på grund av att investerare stängde sina befintliga positioner.
I USDA:s rapport bedöms det torra vädret påverka produktionen i Texas och sydöstra delarna av USA negativt, därför reviderar man ner den amerikanska produktionen med 308 000 bales (1 bale = 218 kg). På grund av vikande efterfrågan från utlandet justeras samtidigt den amerikanska exporten ned med 200 000 bales. Även prognosen av lagernivåerna revideras ned med 100 000 bushels (5000 bushels= 136 MT).
Världsprognosen för nästkommande år visar på ett större ingående lager än vad som tidigare förväntats. Detta beror främst på uppjusteringar av produktion från Turkmenistan. Under nästa år förväntas dock de höga lagernivåerna kompenseras av en lägre världsproduktion från främst USA och Argentina. I Turkiet förväntas istället produktionen öka, detta väger dock inte volymmässigt lika tungt som minskningen i USA och Argentina. Världskonsumtionen förväntas minska marginellt vilket inte bör ha någon större effekt på lagernivåerna. Enligt en genomgång av analytikernas prisförväntningar om 2012, handlas bomullsterminerna högre än väntat.
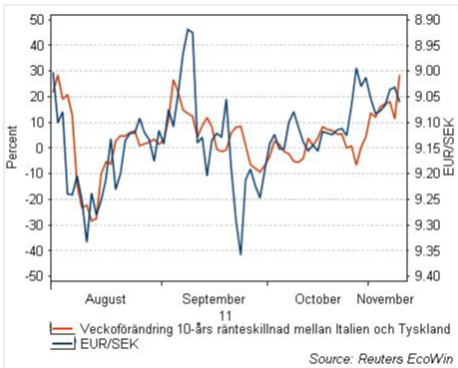
EURSEK
Kronan har hållit sig stabil mot euron under den senaste tvåveckorsperioden. Kronan ser faktiskt ut att gynnas av oron över södra Europa. När oron tilltar stärks kronan. Det är Sveriges goda statsfinanser som hjälper oss i en tid då fokus är högt på södra Europas usla statsfinanser. Vi har en fortsatt positiv syn på den svenska kronan gentemot euron då fokus på skuldkrisen väntas förbli högt. Detta till trots att den globala konjunkturen mattas av vilket historiskt sett har tenderat att leda till en kronförsvagning.
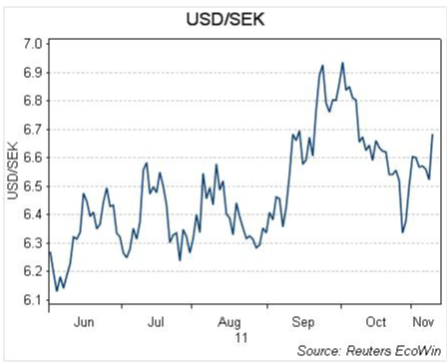
Mot USD fortsätter vi att tro på en kronförsvagning dock. En vikande världskonjunktur är generellt sett positivt för dollarns utveckling.
Handelsbankens Råvaruindex
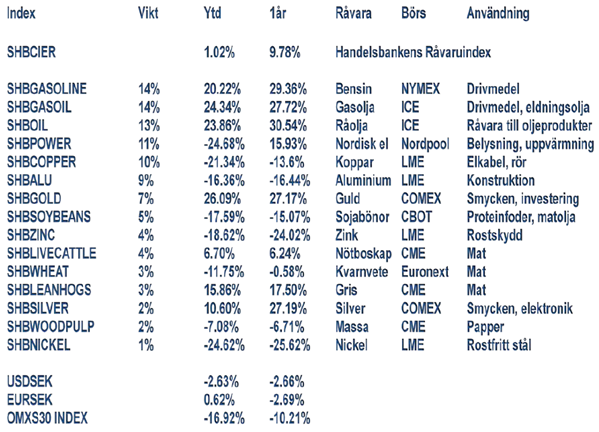
Handelsbankens råvaruindex består av de underliggande indexen för respektive råvara. Vikterna är bestämda till hälften från värdet av global produktion och till hälften från likviditeten i terminskontrakten.
[box]SHB Råvarubrevet är producerat av Handelsbanken och publiceras i samarbete och med tillstånd på Råvarumarknaden.se[/box]
Ansvarsbegränsning
Detta material är producerat av Svenska Handelsbanken AB (publ) i fortsättningen kallad Handelsbanken. De som arbetar med innehållet är inte analytiker och materialet är inte oberoende investeringsanalys. Innehållet är uteslutande avsett för kunder i Sverige. Syftet är att ge en allmän information till Handelsbankens kunder och utgör inte ett personligt investeringsråd eller en personlig rekommendation. Informationen ska inte ensamt utgöra underlag för investeringsbeslut. Kunder bör inhämta råd från sina rådgivare och basera sina investeringsbeslut utifrån egen erfarenhet.
Informationen i materialet kan ändras och också avvika från de åsikter som uttrycks i oberoende investeringsanalyser från Handelsbanken. Informationen grundar sig på allmänt tillgänglig information och är hämtad från källor som bedöms som tillförlitliga, men riktigheten kan inte garanteras och informationen kan vara ofullständig eller nedkortad. Ingen del av förslaget får reproduceras eller distribueras till någon annan person utan att Handelsbanken dessförinnan lämnat sitt skriftliga medgivande. Handelsbanken ansvarar inte för att materialet används på ett sätt som strider mot förbudet mot vidarebefordran eller offentliggörs i strid med bankens regler.
Finansiellt instruments historiska avkastning är inte en garanti för framtida avkastning. Värdet på finansiella instrument kan både öka och minska och det är inte säkert att du får tillbaka hela det investerade kapitalet.
Oil markets remain tight as the Strait of Hormuz (SoH) continues to be constrained. Things could become much tighter if it is fully closed. However, the outlook could change rapidly if flows normalise in early 2027. A large underlying surplus, rebuilding supply and the risk of more volume from OPEC+ could turn today’s tightness into a significantly weaker oil market in 2027-28.
Eventual reopening looks set to bring surplus
The SoH is constrained, not fully closed. Enough crude is escaping, while alternative pipelines, decreased Chinese imports and SPR releases have helped keep Brent at c. USD 90/bbl. Oil products are much tighter. A full reopening of the SoH would flip the market into surplus. We assume SoH flows normalise from early 2027. The market could then face a 4-5m bbl/d surplus before restocking. We forecast Brent at USD 75/bbl in 2027 and USD 70/bbl in 2028.
We expect OPEC+ to opt for more volume once SoH exports normalise
OPEC+ will likely opt for more volume. The UAE has already chosen volume, Iraq wants to expand and Venezuela looks set to exit. There is a clear risk of controlled OPEC+ supply growth, adding to downside risks for 2027-28.
Natural gas market: Winter risk ahead, yet LNG balance to loosen from 2026
Natural gas inventories in Europe are well below normal. The market had hoped for a revival in Persian Gulf LNG exports from Qatar. However, with no signs of any imminent reopening of the SoH, it might be too late for Middle East LNG cargoes to arrive in Europe before the end of winter 2026/27. TTF natural gas winter prices have rallied in response, but that is predominantly a winter risk with prices trading sharply lower after March 2027. Growing global LNG export capacity in the years to come should push prices lower.
Brent crude converging to technical levels. Brent crude has traded in a range of $90-95/b over the past five days. It pulled back 2.4% yesterday to a close of $92.17/b. This morning it is trading close to unchanged at $92.1/b. That is just above the 100dma of $91.9/b and the 50% Fibo level of $92.6/b. The next technical level would be $100/b. Vortexa stated in a report ydy that ”Record crude shortfall building – and market may miss it in summer lull”. If so, then $100/b is maybe where we are heading in the near term. Argus reported however on Friday that CPC Blend exports (Kazakhstan) has increased to 1.8 mb/d from only 0.85 mb/d in the second half of July. This has eased the crude tightness in Europe as it coincides with lower crude processing by European refineries due to maintenance and seasonal turnarounds.
China is standing in the way for US sanctions towards Iran. The US is threatening Iran with economic destruction via sanctions. But China is normally buying 90% of Iran’s crude and is strongly opposed to sanctions arguing that they don’t work. China cannot allow the US to dictate from whom it can buy crude oil or not. Xi Jinping is set to meet Trump in the US in a couple of weeks from now. There is no chance that the US will hit secondary sanctions on Chinese entities dealing in Iranian oil. How to make economic sanctions against Iran work when China is not a part of if is Trump’s big headache.
Natural gas – Winter panic sets in as there is no opening of Hormuz in sight. European natural gas is rallying amid low seasonal nat gas stocks and no reopening of the SoH in sight. European nat gas for December delivery is trading at EUR 67.5/MWh or about $136/boe. That is more than a 50% premium to Brent crude delivered in December. That measure traded in a range of 30% to 40% premium from mid-July to mid-August but has now jumped straight to 50%.
European natural gas inventories are currently at 63% versus a seasonal norm of 80.6%. That is 17.6% lower than 2010-2025 average.
The European nat gas market has stayed relatively calm for a long time in the hope that the Strait of Hormuz would open ”very soon” as Trump insisted all the time. Assuming that stocks ahead of winter could be rebuilt rapidly once the SoH was reopened. Now, however, there is no clarity on a reopening. No one expects it to happen anytime soon. As a result, the European nat gas market has run into a bit of a winter-panic over the past week.
Asian LNG buyers are part of the winter bidding-war. The European nat gas prices are however not set by European nat gas buyers alone. It is set in a cross-bidding for LNG cargoes between Asia and Europe. The fact that nat gas for December delivery has rallied to a 50% premium to Brent crude is probably indicating that Asian buyers are bidding strongly into this rally as well.
There are no strategic reserves for natural gas. The problem with natural gas is that there are no large inventories since gas is difficult and expensive to store. That is why the nat gas market is much more stressed over having lost 20% of seaborn supply normally coming from the SoH.
Dry rivers and low hydroelectric levels adds to Europe’s winter risk. Europe has also gotten into trouble due to the record hot and dry summer. Hydroelectric reservoirs are unusually low ahead of winter while low river levels are holding back nuclear and other thermal power plants from running.
A warm 2026/27 winter would help a lot. But the 2026/27 winter looks set to be warmer than normal according to seasonal forecasts for what they are worth.
European natural gas inventories are significantly below the 2010-2025 average

TTF nat gas for December delivery has jumped to a 53% premium to Brent crude.

Nat gas forward prices versus Brent crude forward prices. Nat gas is about winter risk as there are no strategic reserves (inventories) of natural gas other than commercial stocks.

Brent rose 6% last week as hopes for a reopening faded. Brent crude rose 6% last week as hopes for ”an imminent reopening” of the SoH, as heralded by Trump again and again, faded completely. Brent traded in a range of $81.5 – 90.07/b before closing the week at $88.52/b. That is very close to the average Brent price year to date with Brent 1 month contract having averaged $86.9/b and the Dated Brent spot price having averaged $91.5/b. This morning Brent is trading close to unchanged at $88.6/b
The ceasefire between the US and Iran is today officially over. Trump of course has declared Iran for badly beaten and that the SoH could soon become ”a territory of the United States”. Trump is for sure a great entertainer! Iran’s response: ”The Strait of Hormuz cannot be seized by tweet.”
Economic sanctions isn’t going to change things. The fact is that the US is out of options and low on critical defensive ammunition to the point that it cannot any longer go on attacking Iran. Instead the path forward will be economic sanctions which everyone knows is a very lengthy process with highly uncertain outcome. If Iran doesn’t bow to bombs it will for sure not bow to sanctions. The general thinking and experience is that sanctions do not work. Trump desperately wants to extricate himself from the war with Iran in order to focus on the US midterm elections. But Iran won’t let him.
Netanyahu is not sitting still and bombed Lebanon over the weekend. Strikes have also resumed in Gaza while Israeli settlers are making trouble in the west bank. Trump doesn’t control any of it while Iran is demanding a resolution to these conflicts and end of hostilities. This of course complicates things further for Trump.
Iran and Oman continues to discuss how the SoH is going to be administrated in the future. They agreeing does not imply a reopening though has Iran stated.
For the time being there is enough crude oil in the market preventing crude oil stocks from falling sharply and preventing Brent crude from rallying higher.
Back of the envelope calculations of how the loss of 14 mb/d of crude normally passing through the SoH are currently compensated by different elements.

Helps to explain why Brent hasn’t rallied to $150/b or higher. This table helps to explain why global crude stocks are not falling rapidly and why Brent crude is not rising exponentially as a result.
Two very important elements. What stands out here is the importance of two elements. 1) The escape of oil out of the SoH of maybe as much as 5 mb/d and 2) The Saudi Arabian redirection of 3 mb/d to the Red Sea. Shut these two off and the market is quickly in a significant deficit.
Iran is controlling them both. A powerful threat to Trump’s midterm elections. The big headache for Trump is that Iran directly and indirectly controls them both. For all we know Iran is allowing 5 mb/d to traverse the SoH every day. It probably isn’t all that difficult for Iran to up the game and totally halt the flow at night out of the SoH. Ukraine got better and better at hitting Russian refineries deep inside Russia. Iran will get better at hitting convoys at night trying to sneak out. But maybe Iran isn’t even trying so hard and is just biding its time for when to choke it fully. Iran can also activate the Houthis more aggressively to halt the flow of oil out of the Bab el-Mandeb Strait thus in part also chocking off the Yanbu redirect.
Stay long or buy-on-dips over the coming 2-3 months to the US midterm election. It is very plausible that Iran can fully close of the SoH and and also activate a closure of the Bab el-Mandeb Strait if and when it wants to. Further that it will play with such closures over the coming 2-3 months to the US midterm elections on 3 November. Iran won’t let Trump extricate himself from this war and Iran won’t allow this to be easy sailing for Trump.


Kopparpriset stiger när den fysiska världen gör sig påmind
Tightness today versus risk of surplus tomorrow

Nederländerna flyttar guld från USA och Kanada till London
Ostadigt höstväder kan dämpa de höga elpriserna

Priset på råolja är fel signal att titta på, det är bensin och diesel som visar allvaret
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers

Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen

Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran

Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse

Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
-
Analys4 veckor sedan
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers
-
 Nyheter2 veckor sedan
Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
-
 Nyheter3 veckor sedan
Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran
-
 Uncategorized4 veckor sedan
Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse
-
 Nyheter2 veckor sedan
Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
-
Analys3 veckor sedan
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-

 Nyheter2 veckor sedan
Irland har inlett en debatt om att ta bort förbudet av kärnkraft
-
Analys2 veckor sedan
Oil close to technical levels while EU nat gas is gripped by winter-panic