

Nyheter
WTI, Brent, Oman Crude, vilken oljepris kommer Kina att välja?

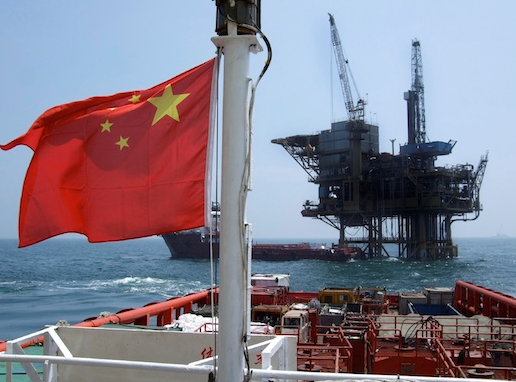
Vi har vant oss vid namn som West Texas Intermediate, Brent Crude och Oman Crude Oil som alla fungerar som riktmärken för de olika typer av råoljor som produceras världen över. Det vi däremot inte har vant oss vid är ett kinesiskt riktmärke. I en tid när så pass stor del av råvaruhandeln påverkas av Kina så är det kanske dags för detta. Under de senaste 30 åren har Kinas BNP stigit med närmar 9 procent per år, vilket betyder en allt större medelklass som köper och kör bilar.
It would be silly to reduce a complex system to a single answer but what stands out at the moment and for the foreseeable future is the absolutely critical role of China.
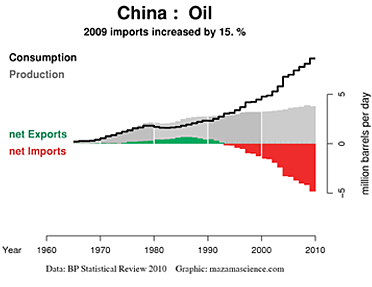
… Since 1990 China has increased its energy use threefold and on the basis of a fairly cautious projection GDP growth rate of less than 6 per cent per annum that will double again by 2035.
I dag får Kina större delen av sin olja från Mellanöstern, närmare 85 procent av all den olja som passerar österut genom Hormuzsundet går till Kina.
Tar vi detta i beaktande är den kinesiska energianvändningen något som kommer att påverka oljepriset. Den stora frågan är emellertid vilket av alla oljepriser det är som kommer att påverkas mest. Kina behöver köpa olja till ett konkurrenskraftigt pris, men med sina nuvarande föråldrande metoder har landet valt att acceptera att betala ett pris som är kopplat till Brent, ett riktpris som har en premiumprissättning, för att sedan be om rabatter.
Kina är det land i Asien som har ett seriöst intresse av låta konkurrensen avgöra priset på olja som det får betala istället för att agera passivt och ta det pris som kommer från en beräkningsformel knuten till Brent. Dagens metod reflekterar de egenheter som Brent-priset har, inklusive produktionsfrågor och förvirrande affärsmetoder, kontra en prissättning som följer de fundamentala faktorerna för utbud och efterfrågan i Asien.
De är två skilda saker, men Kina, trots sin uttalade önskan om ett konkurrenskraftigt pris, är fortfarande i grunden knutet till anomalier, så det finns utrymme för förbättringar.
Det finns alternativ för Kina
Produktionen. Jan Hein Jesse från Josco Energy Finance and Strategy, en av IEAs experter, nämnde nyligen i en rapport till CME Group att Nordsjöns produktion av Brent Crude har halverats under det senaste årtiondet, och nu ligger under en miljon fat per dygn. Prognoserna visar på en ytterligare halvering fram till och med 2020.
Baserat på dessa siffror och det geografiska läget är det svårt att förstå varför Kina skall knyta sitt oljepris till fundamentala faktorer kopplade till Brent Crude. Kina kommer under 2020 att gå om USA som världens största importör av råolja. Varför Kina då, ens indirekt, skall knyta sina inköpspriser till en benchmark med krympande produktion när den totala globala produktionen ökar, kan i slutändan innebära att den kinesiska ekonomin bromsas vilket har negativa effekter också för landets handelspartners.
Vid S & P Dow Jones Commodity Seminarium som hölls i september 2013 i London presenterade Jesse sina tankar kring Kina och om landet kommer att fortsätta att förlita sig på den nuvarande praxisen. Helt klart är att det finns alternativ då det finns andra riktmärken. Baserat på fundamenta kan Kina använda DMEs Oman Crude som riktmärke, då detta är en råolja med stor likviditet och en är en robust hedge för Asien.
Om Kina verkligen vill låta den globala konkurrensen faställa landets inköpspris för olja så finns förutom Oman Crude även West Texas Intermediate, som är ett etablerat riktmärke. Den amerikanska oljesektorn upplever inga av de produktionsproblem som vi ser hos Brentoljan. I själva verket visar både WTI och USA signifikanta ökningar av oljeproduktionen och kan göra mer av sin produktion tillgänglig för vattenburna marknader på grund av utbyggnaden av Seawaypipelinen och ökad järnvägstransport.
Ett kinesiskt referenskontrakt?
Kina planerar att införa ett eget referenskontrakt, som bygger helt och hållet på asiatiska fundamenta och som skall handlas på Shanghai Futures Exchange. Den kinesiska terminsbörsen anser att ett sådant referenskontrakt är av strategisk betydelse och kommer att bidra till att Shanghai Futures Exchange blir en nav i den internationella råvaruhandeln. Tanken är att leveranserna skall ske från tullager och bestå av råolja med en mediumsvavelkvalitet. Terminskontraktet skall vara tillgängligt även för utländska investerare och prissättas i både dollar och i renminbi.
Om Kina fullföljer sin planer är det en välkommen förbättring till de direkta och indirekta band som finns till Brent och kommer att utgöra ett komplement till terminskontraktet på Oman Crude.
Den kinesiska marknaden för råolja domineras i dag av två stora statliga oljebolag, Sinopec och CNPC, vars dominans när det gäller prissättningen för olja i Kina skulle kunna hotas av införandet av ett inhemskt terminskontrakt på råolja.
Det finns emellertid vissa aktörer som är skeptiska till om ett kinesiskt råoljekontrakt kommer att kunna få en så pass stor roll på den globala råvarumarknaden. Kina är i dag världens näst största importör av råolja, och för att ett sådant terminskontrakt skall nå framgång krävs det att det görs tillgängligt för internationella aktörer och att dessa tar till sig kontraktet och handlar med det.
Samarbete mellan Kina, USA och Saudiarabien
Kina, Saudiarabien och USA måste samarbeta om förvaltningen av oljemarknaden på sådant sätt att det främjar tillväxten i världsekonomin för alla inblandade parter för att marknaden skall kunna fungera väl. Det är ett krav om oljemarknaderna skall kunna fortsätta fungera globalt, och höga priser undvikas samtidigt som globala obalanser och oönskade devalveringar inte skall kunna styra priset på kort sikt. Det verkar därför osannolikt att Brenten med sin fallande produktion och icke-fungerande transparens skall kunna komma att ta en roll i detta samarbete.





Den nederländska centralbanken DNB har flyttat 86 ton av landets guldreserver från USA och Kanada till London. Beslutet motiveras med ett allt mer oroligt geopolitiskt läge och behovet av att kunna använda reserverna snabbare i en krissituation.
London ger snabbare tillgång
DNB uppger att guld som förvaras i London är enklare att omsätta än reserverna i New York och Ottawa. London är världens djupaste och mest likvida guldmarknad, vilket gör det lättare för centralbanker att sälja eller låna ut guld vid behov.
Nederländernas totala guldreserv uppgick vid slutet av 2025 till 612,4 ton, värd omkring 72,2 miljarder euro. Efter flytten finns 32,1 procent av reserverna i London, jämfört med 18,1 procent tidigare. Andelen i både USA och Kanada har samtidigt minskat till 18,5 procent vardera.
Geopolitiken bakom beslutet
DNB hänvisar uttryckligen till den ökade geopolitiska oron. Enligt centralbankschefen Olaf Sleijpen handlar flytten om att stärka bankens motståndskraft och beredskap, även om förhoppningen är att reserverna aldrig ska behöva användas i en kris.
Själva överföringen genomfördes mellan mars och augusti. En del av guldet flyttades fysiskt, medan andra delar hanterades genom köp och försäljningar. Mer än 27 ton fysiskt guld transporterades från USA och Kanada till Nederländerna och därefter vidare till London.
Kan fler centralbanker följa efter?
Bedömare konstaterar att centralbanker har flyttat runt sina guldreserver under ungefär ett decennium. Den politiska utvecklingen i USA kan samtidigt göra att vissa länder föredrar andra förvaringsplatser.
John Plassard vid Cite Gestion Private Bank beskriver den nederländska åtgärden som ett sätt att säkerställa mer omedelbar tillgång till guldet vid en kris. Han varnar samtidigt för att ett större skifte från amerikanska förvaringsplatser skulle kunna påverka förtroendet för USA.
Tyskland har exempelvis diskuterat säkerheten kring sina guldreserver i New York, men Bundesbank har hittills valt att behålla sina reserver där.

Mindre blåst och regn innebär också mindre vindkraft och lägre vattennivåer. Detta i kombination med mindre kärnkraft har minskat tillgången på el och höjt elpriserna. Även prisskillnaderna har ökat mellan norra och södra Sverige med anledning av flaskhalsar i nätet. Det gör att det är svårare att föra billig el från områden med överskott till områden med större behov. Mer ostadigt höstväder med mer nederbörd och blåst kan dämpa elpriserna.
Månadsmedelpriset för augusti på den nordiska elbörsen Nord Pool utan påslag och exklusive moms blev 66,67 öre/kWh i elområde 3, södra Mellansverige, och 38,77 öre/kWh i elområde 1, norra Sverige.
– Augusti blev dyrare än de två föregående åren. Kraftproduktionen har varit lägre och när det regnar mindre i områden med vattenkraft behöver man hushålla med vattnet så att det ska räcka till vintern. Men får vi mer nederbörd och framförallt att det blåser mer, så kommer det att direkt påverka elpriset nedåt men det gör också att priserna blir mer volatila, det vill säga mer svängiga, säger Jonas Stenbeck, privatkundschef på Vattenfall Försäljning.
Den nordiska kärnkraften ligger just nu 70 procent av installerad kapacitet men kommer att sjunka till drygt 50 procent i september bland annat med anledning av planerat underhållsarbete. Södra Norge har väldigt låga vattennivåer vilket även slår över på priserna i södra Sverige. De svenska vattennivåerna ligger på normalen vilket dämpar elpriset i norra Sverige.
Flaskhalsarna i elnätet gör att elöverföringen från norr till söder är begränsad. Idag är en tredjedel av elanläggningarna äldre än 40 år och närmar sig slutet av sin tekniska livslängd. Svenska Kraftnät planerar att investera 70 mdr kronor åren 2027–2029, samtidigt som Vattenfall Eldistribution fram till 2030 planerar att investera 47 mdr kronor i region- och lokalnätet.
Oljepriset har ökat men även gaspriset har stigit betydligt på kontinenten med anledning av låga lager, konkurrens om flytande naturgas och oro för leveranser genom Hormuzsundet. Eftersom elmarknaden är sammanlänkad kan även de nordiska elpriserna påverkas, framförallt södra Sverige.

Råoljepriset har hamnat i centrum för marknadens fokus, men det är fel måttstock för att förstå vad som faktiskt händer på energimarknaden. Den verkliga signalen kommer från de raffinerade oljeprodukterna, framför allt diesel och bensin, där priserna och marginalerna har stigit betydligt mer än priset på själva råoljan. Det är Jeff Curries tydliga budskap.
Det är en viktig skillnad eftersom det är produkterna som hushåll och företag faktiskt använder. Råolja konsumeras inte direkt av de flesta slutkunder. Den måste först raffineras till exempelvis bensin, diesel och flygbränsle.
Dieselpriset ger därför en betydligt mer relevant bild av situationen. Med de nivåer som råder motsvarar dieselpriset omkring 174 dollar per fat. För bensin och diesel tillsammans ligger motsvarande prisnivå omkring 160 dollar per fat. Det kan jämföras med ett råoljepris som ligger betydligt lägre.
Det är också raffinaderimarginalerna, de så kallade crack spreads, som ger en tydlig signal. Dieselns marginal mot råolja ligger omkring 94 dollar per fat, efter att så sent som föregående vecka ha varit uppe på omkring 102 dollar, en rekordnivå.
Råolja finns, men produkterna kommer inte fram
En del av förklaringen till skillnaden är utvecklingen kring Hormuzsundet. Under juni och juli blev stora mängder råolja kvar på fel sida av sundet. När situationen förändrades kunde denna råolja börja röra sig ut på marknaden.
Det skapade ett tillfälligt intryck av att oljemarknaden var välförsörjd.
Problemet är att råolja och raffinerade produkter inte är samma sak ur ett logistiskt perspektiv.
Att transportera råolja genom ett riskområde är en sak. Att transportera en tanker fullastad med bensin eller diesel är något helt annat. Raffinerade produkter är betydligt mer brandfarliga, vilket gör att risken för att skicka produktlaster genom ett område där fartyg kan attackeras blir högre.
Resultatet blir en situation där råoljan kan finnas tillgänglig samtidigt som det råder brist på de produkter som faktiskt behövs.
Det är just denna skillnad som gör att ett fallande råoljepris kan vara missvisande.
Flera flaskhalsar samtidigt
Hormuzsundet är dessutom bara en av flera flaskhalsar som påverkar energiflödena.
Ryssland är ett annat exempel. Under en period hade mer än hälften av landets raffinaderikapacitet slagits ut. Det begränsar möjligheten att omvandla råolja till färdiga produkter, samtidigt som Ryssland redan har begränsningar för hur mycket råolja landet kan exportera.
Konsekvensen blir att den globala marknaden förlorar färdiga oljeprodukter.
Det handlar om stora volymer. Den ryska raffinaderisektorn står för omkring 10 procent av världens dieselutbud. Samtidigt har Ryssland tvingats importera jetbränsle från Japan samt diesel och bensin från Indien, trots att landet normalt betraktas som en av världens stora exportörer av energi.
Det illustrerar problemet, den globala energimarknaden handlar inte bara om hur mycket råolja som produceras, utan om var raffinaderierna finns, om de fungerar och om de färdiga produkterna kan transporteras dit de behövs.
Kina kan bidra till högre energipriser
Även Kina spelar en viktig roll.
Kina brukar vara en nettoexportör av raffinerade oljeprodukter. När landet minskar sina produktexporter försvinner däremot en viktig källa till bensin och diesel på den internationella marknaden.
Det innebär att Kinas agerande kan bidra till högre energipriser snarare än lägre, även om landet samtidigt skulle köpa mindre råolja för lageruppbyggnad.
Det är ytterligare ett exempel på varför det kan vara farligt att titta enbart på råoljepriset när man försöker bedöma utbud och efterfrågan på energi.
Det stora hotet är vad detta gör med priserna i ekonomin
Den kanske viktigaste slutsatsen handlar därför inte om oljepriset i sig, utan om vad som händer med kostnaden för att använda energi.
Bensin och diesel är direkt kopplade till hushållens och företagens kostnader. De påverkar transportkostnader, distribution, industri och i förlängningen konsumentpriserna.
Därför kan en situation med fallande råoljepris samtidigt innebära betydande inflationstryck.
Till detta kommer ytterligare flaskhalsar i det globala transportsystemet. Röda havet, Rhen och Panamakanalen nämns som andra exempel där krig, störningar och väderrelaterade problem kan begränsa transportkapaciteten.
När flera sådana flaskhalsar uppstår samtidigt kan effekten bli betydande även om det finns gott om råvara någonstans i systemet.
Det är skillnaden mellan råvara i marken eller på fel plats och en färdig produkt som faktiskt finns tillgänglig där den behövs.
Marknaden tittar på fel siffra
Budskapet är därför att råoljepriset inte nödvändigtvis är den bästa indikatorn på läget på energimarknaden.
Det är priserna på raffinerade produkter som visar vad den faktiska bristsituationen kostar.
Om diesel kostar motsvarande omkring 174 dollar per fat och raffinaderimarginalerna ligger nära rekordnivåer är det svårt att beskriva energimarknaden som välförsörjd enbart med hänvisning till ett lägre råoljepris.
För konsumenten spelar det ingen större roll vad ett fat råolja kostar innan det har raffinerats. Det som spelar roll är vad det kostar att tanka bilen, transportera varor, flyga och driva industrin.
Och just där är signalerna betydligt mer oroande.
Det innebär också att oljeprisets utveckling kan underskatta den ekonomiska effekten av de störningar som just nu drabbar energiflödena. Så länge flaskhalsarna framför allt drabbar raffinering och transport av färdiga produkter kan råoljemarknaden se relativt lugn ut samtidigt som bensin, diesel och andra oljeprodukter blir allt dyrare.
Det är alltså inte nödvändigtvis brist på råolja som är problemet. Det kan vara brist på rätt produkt, på rätt plats, vid rätt tidpunkt.





Tightness today versus risk of surplus tomorrow

Nederländerna flyttar guld från USA och Kanada till London
Ostadigt höstväder kan dämpa de höga elpriserna

Priset på råolja är fel signal att titta på, det är bensin och diesel som visar allvaret
Oil close to technical levels while EU nat gas is gripped by winter-panic
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers

Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse

Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran

Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-
Analys4 veckor sedan
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers
-
 Uncategorized4 veckor sedan
Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse
-
 Nyheter2 veckor sedan
Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran
-
 Nyheter2 veckor sedan
Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
-
Analys3 veckor sedan
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-

 Nyheter2 veckor sedan
Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
-

 Nyheter2 veckor sedan
Irland har inlett en debatt om att ta bort förbudet av kärnkraft
-
Analys2 veckor sedan
Oil close to technical levels while EU nat gas is gripped by winter-panic