

Nyheter
Year-End Commodities Outlook

 CPM Group’s analysts and advisors are asked about our expectations for commodities markets and prices for the coming year at this point. Below is a brief overview of the company’s analyses of some of the key points on which the markets currently are focusing.
Commodities have enjoyed remarkably strong price increases since the turn of the century. In 2011, prices of various commodities reached what appears to have been at least near-term peaks and have since been trending lower. CPM Group expects this downward shift in price levels to continue for many commodities, including gold, silver, oil, and various base metals, in the coming year.
Through the remainder of 2012 commodities prices appear vulnerable to declines from present levels. Investors are showing some fatigue and increasing hesitancy about remaining long many commodities. They are concerned about the effects on commodities prices of any further weakness in the economies of the United States, China, India, and Europe, both on gold and silver, and on industrial commodities.
For some industrial commodities, like platinum, palladium, and some base metals, these dips could represent compelling entry points for medium to long term long positions.
Gold and the Fiscal Cliff
Gold prices may be weak for an extended period, possibly averaging 1.0% lower in 2013 from 2012 levels. Prices averaged $1,670 this year through 17 December, up 6.3% from the similar period a year ago. Gold is expected to trade between $1,550 and $1,750 from now through February.
Investors are expected to be more price-sensitive to gold prices in 2013, a theme that began to emerge in the last four months of 2011 and now seems to be firmly entrenched in this market. This price sensitivity is expected to result in lower highs and lower lows in intraday prices throughout next year.
Some investors, and gold marketing groups, have suggested that the fiscal cliff facing the U.S. economy could be bullish for gold and commodities. Actually, it seems that the fiscal policy decisions and resolutions of these issues most likely will have negative price implications for both gold and commodities. Gold prices in fact may be supported in December by investor nervousness over the resolution of this political melodrama, but once the soap opera in Washington has played its last scenes out, the actual economic consequences may be seen as disinflationary and thus not positive for gold.
The resolution of the fiscal cliff will involve some combination of reduced government spending and increased taxes, albeit the extent of spending reductions and tax increases are uncertain. This resolution will result in an economic reality of disinflationary, possibly recessionary, pressures on economic activity. That is negative for gold and silver, as financial assets. It also is negative for industrial commodities in the medium term. The difference between a worst case scenario – falling off the cliff – and a best case scenario in which the U.S. government makes some substantive reductions in government spending and increases in taxes in a sensible way (as opposed to those outlined in the mandatory cuts and tax increases that constitute the looming cliff) is a matter of degrees. There is no bullish outcome for industrial commodities, gold, or silver, in any of the reasonably expected political and fiscal outcomes of the current budgetary talks in Washington. Because a fiscal cliff resolution is inherently negative for short-term economic growth, with the degree by which it will be negative being uncertain, we are bearish on many commodities during the first half of 2013, excluding various commodities whose fundamentals are expected to override short-term turbulence in the commodities sector.
Platinum and Palladium
South African platinum group metals mine output is declining around 12% in 2012. This loss of mine production, an anticipated 15% to 25% increase in operating costs at South African PGM mines for 2012, multi-year deferments of project development, and continuing healthy growth in demand for these metals are expected to contribute to higher prices for an extended period.
Platinum and palladium both are expected to perform well in 2013, however CPM Group is cautious on these markets in the near to medium term, given expectations of weak economic activity in the first half of the year.
Base Metals and China
China’s government is focused on stabilizing real economic growth over the medium to long term, targeting real GDP growth of between 7.5% and 8.5%. CPM Group expects China to succeed in this effort. Demand for base metals will benefit from this stabilization, helping support prices of base metals next year. Investors in North America and Europe will be expected to misunderstand Chinese economic developments and overreact, bidding base metals prices higher.
Fundamentally, lead prices appear most likely to increase at a healthy pace next year, with the other LME-traded base metals facing annual surpluses that could keep prices flat at 2012 annual average levels.
Petroleum
Strong oil production growth from unconventional sources in the United States has weighed on WTI oil prices in 2012. This trend is likely to continue into 2013, albeit at slower rates. Stagnant to lower oil demand in most major industrialized economies could dampen some positive sentiment with regards to improving Chinese demand. Thus, WTI oil is expected to trade largely in a range of $82 and $95 in 2013. Brent oil may decline relative to WTI but stabilize at around $100 or so.
[box]Denna analys är producerad av CPM Group och publiceras med tillstånd på Råvarumarknaden.se.[/box]
Disclaimer
Copyright CPM Group 2012. Not for reproduction or retransmission without written consent of CPM Group. Market Commentary is published by CPM Group and is distributed via e-mail. The views expressed within are solely those of CPM Group. Such information has not been verified, nor does CPM make any representation as to its accuracy or completeness.
Any statements non-factual in nature constitute only current opinions, which are subject to change. While every effort has been made to ensure that the accuracy of the material contained in the reports is correct, CPM Group cannot be held liable for errors or omissions. CPM Group is not soliciting any action based on it. Visit www.cpmgroup.com for more information.


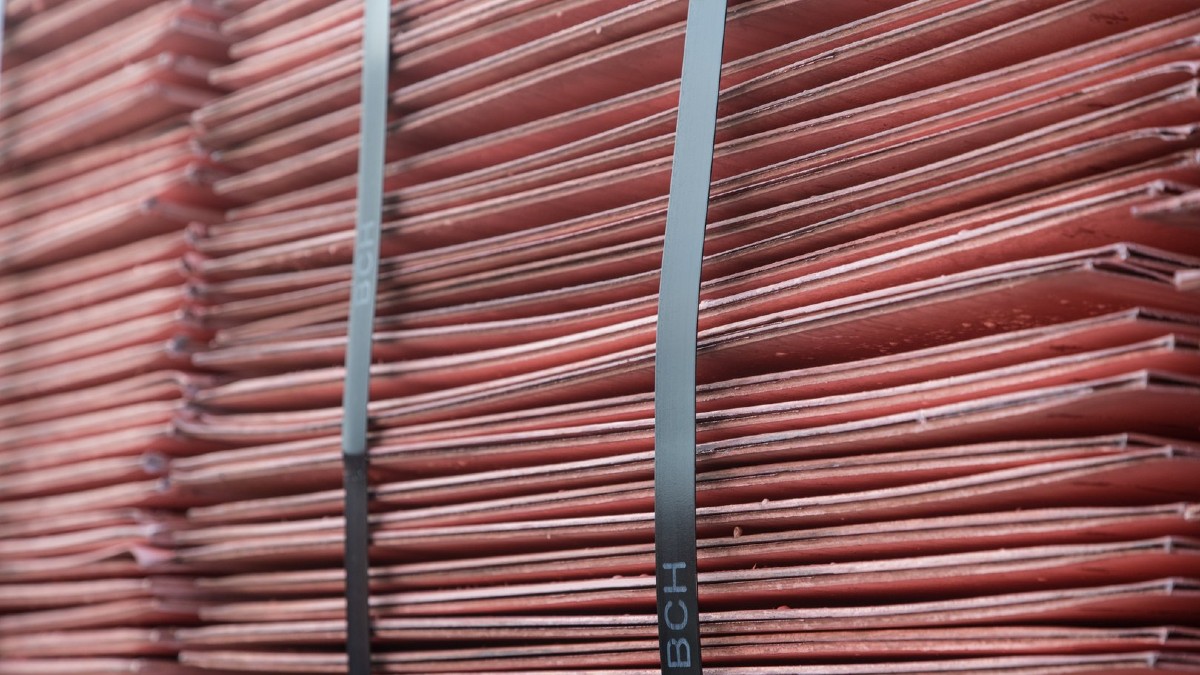
Kopparpriset var uppe över 14 500 dollar per ton, det borde få allas uppmärksamhet skriver Jeffrey Currie. Det är det senaste tecknet på att den fysiska ekonomin omvärderar knappheten i den verkliga världen.
En del av gårdagens kursrörelse speglar spekulation inför tullhöjningar och att metallen flyttas in i amerikanska lager. Men det ger inte hela bilden är han tydlig med.
Metall som fastnat i en del av världen är otillgänglig för alla utanför den delen. Knapphet handlar inte bara om hur många ton som finns, utan om att ha tonen på rätt plats vid rätt tidpunkt.
Man kan inte bygga datacenter, bygga ut elnät, elektrifiera industrin eller bygga dubbla försörjningskedjor utan koppar. Ändå kan utbudet inte reagera tillräckligt snabbt på grund av samma begränsningar som Jeff Currie har lyft fram tidigare.
Detta är den senaste vändningen i råvarucykeln. Förra månaden var det spannmål. Förra veckan var det diesel. Idag är det koppar.
Väder, krig och politiska beslut har tillsammans skapat ett bristproblem som inte visar några tecken på att lösas enligt Currie. De som tror att priserna kommer att gå ner argumenterar för att metallen finns. Men om den är inlåst i ett lager är den bara en hög med metall.

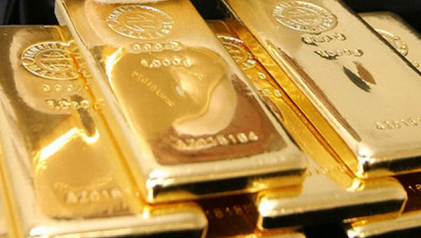
Den nederländska centralbanken DNB har flyttat 86 ton av landets guldreserver från USA och Kanada till London. Beslutet motiveras med ett allt mer oroligt geopolitiskt läge och behovet av att kunna använda reserverna snabbare i en krissituation.
London ger snabbare tillgång
DNB uppger att guld som förvaras i London är enklare att omsätta än reserverna i New York och Ottawa. London är världens djupaste och mest likvida guldmarknad, vilket gör det lättare för centralbanker att sälja eller låna ut guld vid behov.
Nederländernas totala guldreserv uppgick vid slutet av 2025 till 612,4 ton, värd omkring 72,2 miljarder euro. Efter flytten finns 32,1 procent av reserverna i London, jämfört med 18,1 procent tidigare. Andelen i både USA och Kanada har samtidigt minskat till 18,5 procent vardera.
Geopolitiken bakom beslutet
DNB hänvisar uttryckligen till den ökade geopolitiska oron. Enligt centralbankschefen Olaf Sleijpen handlar flytten om att stärka bankens motståndskraft och beredskap, även om förhoppningen är att reserverna aldrig ska behöva användas i en kris.
Själva överföringen genomfördes mellan mars och augusti. En del av guldet flyttades fysiskt, medan andra delar hanterades genom köp och försäljningar. Mer än 27 ton fysiskt guld transporterades från USA och Kanada till Nederländerna och därefter vidare till London.
Kan fler centralbanker följa efter?
Bedömare konstaterar att centralbanker har flyttat runt sina guldreserver under ungefär ett decennium. Den politiska utvecklingen i USA kan samtidigt göra att vissa länder föredrar andra förvaringsplatser.
John Plassard vid Cite Gestion Private Bank beskriver den nederländska åtgärden som ett sätt att säkerställa mer omedelbar tillgång till guldet vid en kris. Han varnar samtidigt för att ett större skifte från amerikanska förvaringsplatser skulle kunna påverka förtroendet för USA.
Tyskland har exempelvis diskuterat säkerheten kring sina guldreserver i New York, men Bundesbank har hittills valt att behålla sina reserver där.

Mindre blåst och regn innebär också mindre vindkraft och lägre vattennivåer. Detta i kombination med mindre kärnkraft har minskat tillgången på el och höjt elpriserna. Även prisskillnaderna har ökat mellan norra och södra Sverige med anledning av flaskhalsar i nätet. Det gör att det är svårare att föra billig el från områden med överskott till områden med större behov. Mer ostadigt höstväder med mer nederbörd och blåst kan dämpa elpriserna.
Månadsmedelpriset för augusti på den nordiska elbörsen Nord Pool utan påslag och exklusive moms blev 66,67 öre/kWh i elområde 3, södra Mellansverige, och 38,77 öre/kWh i elområde 1, norra Sverige.
– Augusti blev dyrare än de två föregående åren. Kraftproduktionen har varit lägre och när det regnar mindre i områden med vattenkraft behöver man hushålla med vattnet så att det ska räcka till vintern. Men får vi mer nederbörd och framförallt att det blåser mer, så kommer det att direkt påverka elpriset nedåt men det gör också att priserna blir mer volatila, det vill säga mer svängiga, säger Jonas Stenbeck, privatkundschef på Vattenfall Försäljning.
Den nordiska kärnkraften ligger just nu 70 procent av installerad kapacitet men kommer att sjunka till drygt 50 procent i september bland annat med anledning av planerat underhållsarbete. Södra Norge har väldigt låga vattennivåer vilket även slår över på priserna i södra Sverige. De svenska vattennivåerna ligger på normalen vilket dämpar elpriset i norra Sverige.
Flaskhalsarna i elnätet gör att elöverföringen från norr till söder är begränsad. Idag är en tredjedel av elanläggningarna äldre än 40 år och närmar sig slutet av sin tekniska livslängd. Svenska Kraftnät planerar att investera 70 mdr kronor åren 2027–2029, samtidigt som Vattenfall Eldistribution fram till 2030 planerar att investera 47 mdr kronor i region- och lokalnätet.
Oljepriset har ökat men även gaspriset har stigit betydligt på kontinenten med anledning av låga lager, konkurrens om flytande naturgas och oro för leveranser genom Hormuzsundet. Eftersom elmarknaden är sammanlänkad kan även de nordiska elpriserna påverkas, framförallt södra Sverige.




Kopparpriset stiger när den fysiska världen gör sig påmind

Tightness today versus risk of surplus tomorrow

Nederländerna flyttar guld från USA och Kanada till London
Ostadigt höstväder kan dämpa de höga elpriserna

Priset på råolja är fel signal att titta på, det är bensin och diesel som visar allvaret
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers

Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen

Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran

Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse

Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
-
Analys4 veckor sedan
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers
-
 Nyheter2 veckor sedan
Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
-
 Nyheter3 veckor sedan
Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran
-
 Uncategorized4 veckor sedan
Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse
-
 Nyheter2 veckor sedan
Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
-
Analys3 veckor sedan
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-

 Nyheter2 veckor sedan
Irland har inlett en debatt om att ta bort förbudet av kärnkraft
-
Analys2 veckor sedan
Oil close to technical levels while EU nat gas is gripped by winter-panic