

Nyheter
David Hargreaves on Exchange Traded Metals, week 48 2013

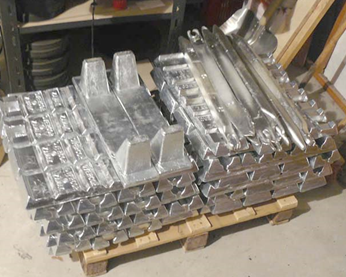
By and large, large and by, both warehouse stocks and prices dipped down this week; not a lot, but down. Tin, ever one to watch, was off a sharp 5% on stock levels. It remains a close one on the screen, for reasons explained below.
We note also US copper production up, Rio playing games on its base metals across the board and Abu Dhabi sniffing at Guinea’s bauxite.
Tin, as ever, continues to intrigue. After years at c. $5000/t it spiked in the 1976-81 period as its cartel-like operator, the International Tin Council, unwound. It then shot to almost $35,000/t in 2010-11 before subsiding to its current, but not-too-shabby ±$22,000/tn. Its control has changed hands several times both in respect of mined supply and end uses. Presently China does over 40% of mined supply, but uses all of that plus 10% more domestically. Indonesia is the frame; it mines c.30% but exports c. 40% of world demand. It is presently calling the shots. End uses, too, have changed over time and electrical and electronics (little soldered contract points) have overtaken tinplate as the major end use. The list of quoted companies is scarce and they are mostly quoted on unpronounceable stock exchanges.
The hunt is on for non-Indonesian or non-Chinese tin deposits as long as the fever spreads. Here is a brief update:
Indonesia wants higher tin prices, beneficiation at source and the price and supply to be controlled locally. It wants to take on the LME’s monopoly which has been there since Captain Cook was in short trousers.
Total output of the metal worldwide is not large, about 325,000tpa. Some comes from suspect origins, like the DRC and Rwanda. An initiative promoted via the US Frank-Dodd Act and its cohorts, seeks to put a stamp of approval – or otherwise – on supplies, so this is adding to the fun. We read (via the USA, so it must be right), that certified parcels of ore achieve twice the price of dodgy ones. We will continue to report but meanwhile do not be surprised if you wake up and find the price has bounded. Quoted companies include PT Timah, Malaysia Smelting Corporation, Minswur (Peru) and EM Vinto (Bolivia).
Copper still remains on most wish lists and a couple of snippets are worth the pen.
When Glencore was treading the tortuous path to its merger with Xstrata, the Chinese weighed in with concerns of monopolies so insisted that for Beijing’s rubber stamp, Glencore had to divest itself of the giant, prospective Las Bambas Copper Mine in Chile. Glencore duly obliged by putting it on the auction block and professional cynics such as ourselves asked, “So, which Chinese company is going to pick it up cheap?” Front runner was Chinalco, but has surprisingly dropped out. Still in there is China Minmetals, however. The $6 bn project could be doing over 300,000tpa copper plus gold, once developed.
OZ Minerals (OZL.AX A$3.07; Hi-Lo A$7.73-3.03) says its Carrapateena project in Australia now has a resource estimate of 760-800Mt of copper at 0.8oz/t plus 8.4Moz contained gold. That smacks of a 250,000tpa metal producer.
WIM says: All this confirms our view that there are no shortages, just a choice of where to mine them. Will governments listen?
[hr]
About David Hargreaves
David Hargreaves
David Hargreaves is a mining engineer with over forty years of senior experience in the industry. After qualifying in coal mining he worked in the iron ore mines of Quebec and Northwest Ontario before diversifying into other bulk minerals including bauxite. He was Head of Research for stockbrokers James Capel in London from 1974 to 1977 and voted Mining Analyst of the year on three successive occasions.
Since forming his own metals broking and research company in 1977, he has successfully promoted and been a director of several public companies. He currently writes “The Week in Mining”, an incisive review of world mining events, for stockbrokers WH Ireland. David’s research pays particular attention to steel via the iron ore and coal supply industries. He is a Chartered Mining Engineer, Fellow of the Geological Society and the Institute of Mining, Minerals and Materials, and a Member of the Royal Institution. His textbook, “The World Index of Resources and Population” accurately predicted the exponential rise in demand for steel industry products.

Miljöpartiet i England och Wales slutar vara motståndare till kärnkraft, detta efter en omröstning bland medlemmar. Det är en kraftig omsvängning för partiet. Man är inte entusiastiska anhängare av kärnkraft nu, men man har prioriterat upp hur viktigt man tycker det är att begränsa koldioxidutsläpp. Partiet anser att befintlig kärnkraft är rimlig i den relationen och man är villig att titta på ny kärnkraft från fall till fall, och framför allt är det nu fritt fram för partiets parlamentsmedlemmar att ha åsikter och ta beslut i frågan.
Storbritannien har över åren minskat sin elproduktion kraftigt, utvecklingen är mer lik ett Ukraina i krig än något annat land.
Elpriserna i Storbritannien är nu höga, både ur ett historiskt perspektiv och jämfört med andra länder. Delvis hanterar landet situationen genom att importera mer elektricitet. Men i det stora hela så går det inte att bygga elintensiva industrier och datacenter i stor skala i landet, sådant måste man till stor del överlåta till andra länder i världen.

Kanadas premiärminister Mark Carney och Albertas premiärminister Danielle Smith vill skapa förutsättningar för en ny period av tillväxt i landets oljesandsindustri. Ett centralt steg är den planerade Pacific Link-pipelinen, som ska kunna transportera omkring en miljon fat olja per dag från Alberta till en exportterminal på Kanadas västkust.
Carney deklarerade i veckan att projektet ligger i Kanadas nationella intresse. Det innebär att det får en snabbare och mer samordnad prövning genom den federala myndighet som hanterar stora infrastrukturprojekt.
Målet är att ge oljesandsproducenterna bättre tillgång till exportmarknader, inte minst i Asien. Samtidigt har flera energipolitiska förändringar som infördes under den tidigare regeringen tagits bort, vilket regeringen menar förbättrar förutsättningarna för investeringar.
Kanada vill dock undvika att upprepa problemen från den stora oljesandsboomen under 2000-talet och början av 2010-talet. Då ledde kraftigt ökade investeringar till bland annat stigande kostnader, arbetskraftsbrist och bostadsbrist i Fort McMurray.
Den här gången vill regeringarna i stället åstadkomma hållbar tillväxt genom effektivare produktion, ny teknik och bättre planering av infrastrukturen. Bland annat används autonoma lastbilar redan inom oljesand, vilket kan öka produktionen utan samma behov av inflyttad arbetskraft.
För Kanada handlar satsningen inte bara om att bygga en pipeline. Ambitionen är att skapa förutsättningar för ökade investeringar i oljesanden och samtidigt bygga ut vägar, annan infrastruktur och arbetskraftskapacitet i en takt som industrin och samhällena klarar av.
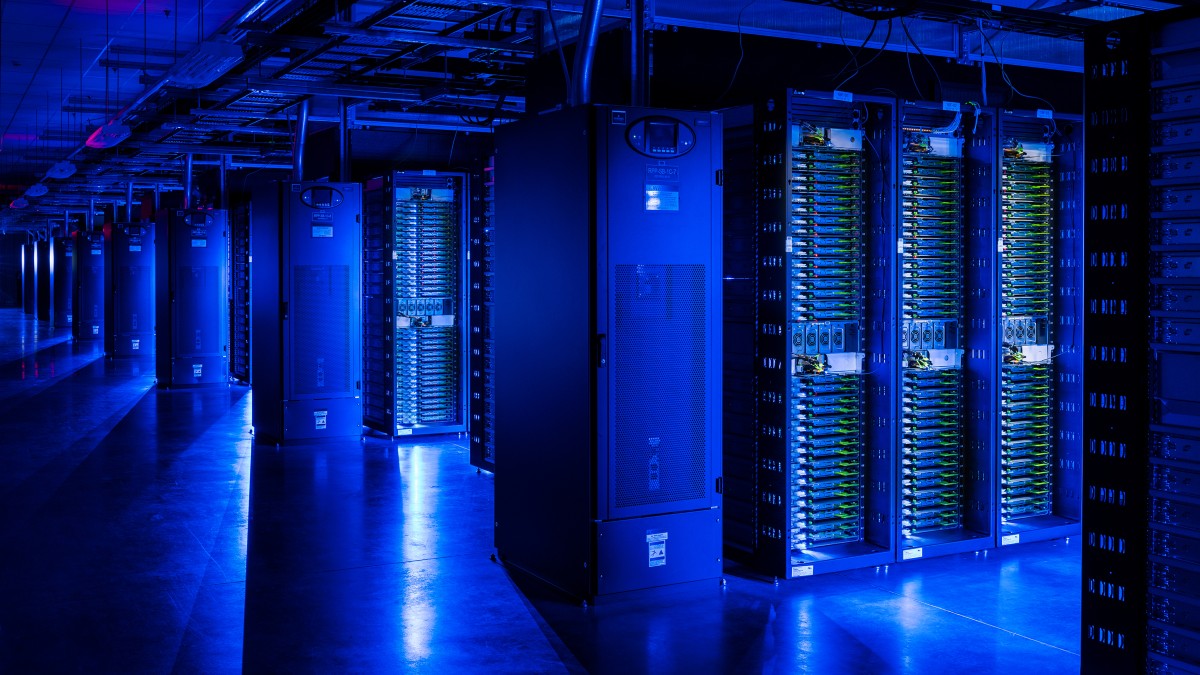
Utbyggnaden inom AI kan göra att datacenter i USA år 2035 förbrukar mer naturgas än Tyskland och Japan tillsammans. Två stora länder som till stor del driver sina samhällen på naturgas.
Under det kommande decenniet förväntas datacenter stå för den största efterfrågetillväxten av naturgas i USA, endast slaget av efterfrågan från utlandet i form av LNG-export. Efterfrågan från datacenter i USA förväntas enligt en rapport från BloombergNEF kunna komma upp i 18 miljarder kubikfot per dag till 2035, vilket är dubbelt så mycket som den tidigare prognosen som gavs så sent som för nio månader sedan.
Den nya prognosen utgår från att inte alla planerade AI-datacenter kommer att byggas. Det är alltså inte en prognos som lite slappt multiplicerat alla offentliggjorda planer med användning av naturgas.
De senaste månaderna har datacenter som producerar sin egen elektricitet kommit i fokus. Meta, Microsoft, Google och Amazon har alla tillkännagivit nya naturgaskraftverk, vilket gör att de inte saktas ner av att det tar tid att bygga elnät. Det har också blivit ett allt större politiskt krav då många invånare inte vill drabbas av datacenters elbehov. Datacenter med egen elproduktion från naturgas förväntas förbruka mellan 2,9 och 3,4 miljarder kubikfot per dag år 2035. Det är ungefär lika mycket som alla datacenter förbrukar idag.
Men det är ändå bara en mindre andel, för fram till 2035 förväntas datacenter som är inkopplade på elnätet öka användningen av naturgas med 15 miljarder kubikfot per dag.
USA och Kina har energin
Det är värt att ha i åtanke att USA i stort sett är det enda landet i den vidare västvärlden som både har rikligt med energi och kan öka elproduktionen. Hela västvärlden baserar alltså större delen av din AI-användning på elproduktionen i USA. Kina har enorma mängder kolkraft och försöker nu få folk i västvärlden att använda den, det återstår dock att se hur stor andel som skickar sin data till Kina i stället för USA.
Det finns ett annat land i västvärlden som har potential och det är Kanada. Det landet sitter också på stora mängder naturgas och vill göra sig mindre beroende av USA. Det är betydligt mer effektivt att bygga datacenter vid naturgasfälten och exportera datorkraften än att bygga rörledningar och exportterminaler för att exportera naturgasen så att Europa kan bygga ut sin datorkraft.




Miljöpartiet i England slutar vara motståndare till kärnkraft

The price of crude oil in Europe today is $140/b

Kanada vill få fart på oljesanden igen
Oil prices are rising, but a picture of the future ME order may start to emerge

År 2035 kan datacenter i USA förbruka mer naturgas än Japan och Tyskland tillsammans

Priset på diesel når sin högsta nivå någonsin i USA

Brentolja med fysisk leverans i närtid kostar nu 120 USD per fat

Finska kärnkraftverket Loviisa förlänger livstiden till 2050 med hjälp av Google
År 2035 kan datacenter i USA förbruka mer naturgas än Japan och Tyskland tillsammans

Svenska gurkor växer flexibelt med tillgången på elektricitet
-
 Nyheter4 veckor sedan
Priset på diesel når sin högsta nivå någonsin i USA
-
 Nyheter4 veckor sedan
Brentolja med fysisk leverans i närtid kostar nu 120 USD per fat
-
 Nyheter4 veckor sedan
Finska kärnkraftverket Loviisa förlänger livstiden till 2050 med hjälp av Google
-
 Nyheter2 veckor sedan
År 2035 kan datacenter i USA förbruka mer naturgas än Japan och Tyskland tillsammans
-
 Nyheter4 veckor sedan
Svenska gurkor växer flexibelt med tillgången på elektricitet
-

 Nyheter3 veckor sedan
Varför det en gång så mäktiga OPEC förlorar inflytande
-

 Nyheter4 veckor sedan
Dieselpriset i USA passerade idag upp över 200 USD per fat
-
Analys4 veckor sedan
Dated Brent and Oman crude are showing the way higher