

Nyheter
Bomull – mer än bara Cotton Club


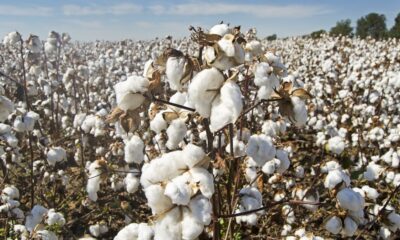
Bomull är en grundläggande gröda som utgör en viktig faktor för textil-, jordbruks-och livsmedelsindustrin. 64 procent av all bomull används för kläder, 28 procent för heminredning, och 8 procent för industriprodukter. I USA beräknas marknaden omsätta cirka 120 miljarder USD årligen.
USA är en stor bomullsproducent, men den inhemska textilindustrin är relativt liten, varför landet exporterar mycket av den bomull som produceras. År 2007 importerades 97 procent av USA: s inhemska nettokonsumtion av bomull trots att uppskattningsvis 27 procent av de varor som konsumerades på den amerikanska marknaden innehöll amerikansk bomull.
Totalt sett är Kina den största producenten och konsumenten av bomull och står för 29 procent av världens produktion och 43 procent av världens användning av all behandlad bomull under 2007. Kina tillverkar kläder och andra textilprodukter från förädlad bomull, ofta för exportmarknaden. Efterfrågan på denna och andra tillväxtmarknader är en ledande drivkraft för priserna på bomull, vilket beror på säsongsbetonade odlingsförhållanden och priserna på konkurrerande grödor.
Högre priser på majs och sojabönor på grund av produktionen av biobränslen gör dessa grödor mer attraktiva för odlare, vilket har trängt undan bomullsproduktionen och drivit upp priserna. Under 2008 sjönk antalet hektar på vilket bomull odlades på med 30 procent, från 15 miljoner hektar 2007 ned till 11 miljoner hektar. Efterfrågan på bomullsfrön, en viktig biprodukt vid bomullsproduktionen som används inom livsmedelsindustrin och som djurfoder har också en stor betydelse för bomullspriserna.
Historia
Arkeologer har hittat bomullstyger i en grotta nära Tehuacán i Mexiko som har daterats till cirka 5.800 före Kristus. Säkerheten i denna observation är emellertid osäker på grund av att tygerna drabbats av fiberröta. Det finns emellertid andra källor som daterar mexikansk bomull till mellan 5.000 och 3.000 f. Kr.
Bomull började odlas i den gamla världen redan för 7.000 år sedan, mellan 5.000 och 4.000 f Kr, av invånarna i den gamla Induskulturen, vilket motsvarar stora delar av östra Pakistan och nordvästra Indien. Indus bomullsindustri var väl utvecklad och flera av de metoder som användes för bomullsspinning och tillverkning användes fram till den moderna industrialiseringen av Indien. Långt före vår tideräkning spred sig bomull från Indus till området kring Medelhavet.
[box border=”full”]Enligt Columbia Encyclopedia:
Bomull har spunnits, vävts och färgats sedan förhistorisk tid. Det klädde folket i det forntida Pakistan, Indien, Egypten och Kina. Hundratals år innan den kristna eran vävdes bomullstextiler i Indien med makalös skicklighet och användningen spred sig till Medelhavsländerna.[/box]
I Iran (Persien), går historien om bomull tillbaka till den akemenidiska eran (femhundratalet f.Kr.), men det finns få källor som refererar till plantering av bomull i det för-islamiska Iran. Plantering av bomull var vanligt i Merv, Ray och Pars i Iran. I dikter av persiska poeter, särskilt Ferdowsi s Shahname, finns hänvisningar till bomull (”panbe” på persiska). Marco Polo (1300-talet) hänvisar till de stora produkterna i Persien, inbegripet bomull. John Chardin, en fransk 1600-tals resenär som hade besökt Safavid Persien, har berättat om Persiens stora bomullsplantager.
Under Han-dynastin odlades bomull av de icke-kinesiska folkslagen som var bosatta i den sydkinesiska provinsen Yunnan. I Peru var odlingen av inhemsk bomull ryggraden i utvecklingen av de lokala kustkulturerna i regioner som Norte Chico, Moche och Nazca. Där odlades den uppströms, och användes sedan i bland annat de fiskenät som befolkningen använde för att byta till sig stora mängder fisk från kustbefolkningen i fiskelägena. Spanjorerna som kom till Mexiko och Peru på 1500-talet fann tidigt människor som odlade bomull och gjorde kläder av detta.
Under slutet av medeltiden blev bomull känt som ett importerat fiber i norra Europa, men då befolkningen inte hade några kunskaper om hur det utvunnits, annat än att det var en fiber samt uppmärksammade bomullens likheter med ull föreställde sig den tidens människor att bomull kom från växtburna får. Namnet bomull kommer från tyskans Baumwolle som betyder trädull.
Indiens bomullsförädlingssektor minskade successivt i betydelse under den brittiska expansionen i Indien och inrättandet av kolonialt styre under sent 1700- och tidigt 1800-tal. Detta berodde till stor del på den aggressiva kolonialistiska merkantila politik som det brittiska Ostindiska kompaniet drev som gjorde bomullsspinnerier och verkstäder i Indien olönsamma. Det slutade med att de indiska producenterna tvingades att leverera all sin bomull till Storbritannien och att den indiska befolkningen tvingades köpa färdiga textilier, tillverkade i Storbritannien.
Utbud och efterfrågan
Den globala konsumtionen är på väg att överstiga produktionen under 2008/2009, vilket skulle göra att världens bomullslager minskar med 6 % till 11,3 miljoner ton. Importen till det snabbväxande Kina har stadigt ökat och förväntas att svara för en 5 % ökning av den globala importen under 2008/2009, medan importen av resten av världen minskar.

Högre priser på bomull gynnar producenter och ETF:er
Bomullsodlare gynnas av högre priser på bomullsbörserna, men priserna på konkurrerande grödor som majs och sojabönor är också mycket attraktiva och har bidragit till minskad bomullsodling. Se Faktorer som styr bomullspriset.
Polyester är en syntetfiber som blir mer attraktivt med högre bomullspriser. Stora tillverkare av polyesterfiber är Nan Ya Plastics Corp, Sarla Performance Fibers Ltd och Wellman Inc (OTC: WMANQ).
Bland de börshandlade fonder (ETF: er) som följer bomullspriset utmärker sig bland annat LON: COTN.
Faktorer som styr bomullspriset
Spannmålspriser: Högre spannmålspriser gör dessa grödor mer attraktiva för bomullsodlare, vilket leder till en minskning av bomullsproduktionen. Amerikanska bönder planterade 10.540 tusen tunnland av bomull under 2007, en 30-procentig minskning jämfört med föregående år. Fler odlare planterade mer majs och sojabönor på bekostnad av bomull, särskilt för produktion av biodrivmedel.
Bomullsfröpriset: Bomullsfröolja är en biprodukt till bomullsproduktion och används inom jordbruket till djurfoder och i livsmedelsindustrin för att göra bomullsfröolja. Bomullsfröproduktionen minskade under 2007 till 6,60 miljoner ton, från 7.35 ton föregående år, vilket bidrog till att driva upp priset på både bomullsfrön och bomull.
Klimat: Skörden varierar mellan åren, och klimatet är en väsentlig drivkraft för alla typer av grödor däribland bomull. I synnerhet kan torka ha en förödande effekt på all typ av växtlighet vilket kan leda till högre priser. Naturen är en oförutsägbar komponent i jordbruket och en önskan att utjämna denna risk är en av anledningarna till att instrument som börshandlade råvarufonder finns.
Syntetmaterial: Konkurrerande fibrer som bland annat polyester har lett till en minskad efterfrågan på bomull. Många fabriker har övergått till bomulls-/polyesterblandningar som är mer hållbara och lättare att hålla rena än bomull. Under 2003 gick polyester om bomull som den mest använda fibern i världen.
Odling
Framgångsrik odling av bomull kräver långa frostfria perioder, mycket sol och en måttlig nederbörd, vanligen mellan 600 till 1200 mm. Jorden behöver i allmänhet vara ganska tung för att bomullen skall trivas, men nivån av näringsämnen behöver inte vara exceptionellt hög. I allmänhet är dessa villkor uppfyllda i det säsongsmässigt torra tropiska och subtropiska regionerna i norra och södra halvklotet, men en stor del av bomullen som odlas idag odlas i områden med mindre nederbörd och vattnas genom konstbevattning.
Produktionen av bomull startar vanligen ganska snabbt efter skörden som ägt rum på hösten. På det norra halvklotet sker planteringen vanligtvis under perioden februari till början av juni.
Området South Plains i USA är den största sammanhängande regionen i vilket det odlad bomull. Även om det förekommer odling av ”dryland cotton”, icke-bevattnad bomullsodling i området, så sker i princip all bomullsodling i området med hjälp av vatten från det så kallade Ogallala-akvifären.
Då bomull är relativt mottaglig för salt och torka är det en gröda som lämpar sig väl i torra och halvtorra områden. Då vatten blir en allt mer begränsad resurs i världen tvingas de lokala ekonomierna att se till att undvika de svårigheter och konflikter som bomullsodling kan föra med sig.
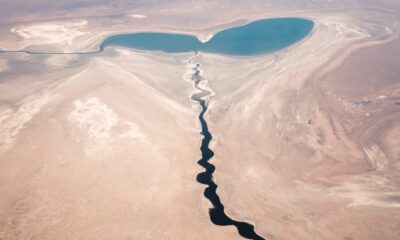
Så har till exempel felaktig beskärning och bevattningspraxis lett till ökenspridning i delar av Uzbekistan, där bomullsproduktionen är viktig för exporten. I Sovjetunionen användes Aralsjön för bevattning av jordbruksmark, främst av bomull, och nu är försaltningen i dess närhet utbredd.
Bomull kan ha andra färger än den gulaktiga benvita nyans som är typisk för den moderna kommersiellt odlade bomullsfibern. Naturligt färgad bomull kan komma i rött, grönt och flera nyanser av brunt.
Generellt skördas den mesta bomullen i Europa, USA och Australien mekaniskt varvid jordbrukaren använder en bomullsplockare, en maskin som tar bort bomullen utan att skada plantan. Alternativt används en bomullsryck som drar bort hela bomullsbollen från plantan. Bomullsryckare används ofta i sådana regioner som är blåsiga, eller i samband med att kemisk avlövning skett eller en frostknäpp. Bomull är en flerårig gröda i tropikerna, och utan avlövning eller frost, kommer plantorna att fortsätta att växa. Bomull fortsätter att plockas för hand i utvecklingsländerna. Bomull fortsätter att plockas för hand i utvecklingsländerna.
Global produktion av bomullsfrön

De största producenterna av bomull är för närvarande Kina och Indien med en årlig produktion om 34 respektive 24 miljoner balar, som till största delen används av den inhemska textilindustrin.
De största exportörerna av råbomull är USA, med en försäljning på $ 4,9 miljarder USD, och länderna i Afrika, med en försäljning på 2,1 miljarder USD. Den totala internationella handeln uppskattas till 12 miljarder USD årligen.
De afrikanska ländernas andel av bomullshandeln har fördubblats sedan 1980, men ingenstans i regionen finns det någon inhemsk textilindustri av betydelse. Större delen av all produktion går därför på export till östra och södra Asien såsom Indien och Kina.
De 25.000 bomullsodlarna i USA är kraftigt subventionerade, med belopp som uppgår till cirka 2 miljarder USD per år. Framtiden för dessa subventioner är osäker och har lett till förebyggande expansion av bomullmäklarnas verksamhet i Afrika. En av dessa firmor, Dunavant, har expanderat sin verksamhet till Afrika genom att köpa upp lokala verksamheter. Detta är endast möjligt i tidigare brittiska kolonier och Moçambique då de före detta franska kolonierna fortsätta att utöva ett strängt monopol, ett arv från deras tidigare koloniala mästare, om bomullsinköp på låga fasta priser.
Global produktion av bomull 2009

Ledande producenter, världens tio största producenter 2011

*En bal avser 480 pund, cirka 218 kilogram.
De fem ledande exportörerna av bomull under 2011 är (1) USA, (2) Indien (3) Brasilien, (4) Australien, och (5) Uzbekistan. De största icke-producerande importörerna är Sydkorea, Taiwan, Ryssland, Hongkong och Japan.
I Indien står ett par regioner för i princip all bomullsproduktion. I huvudsak sker all produktion av bomull i de indiska delstaterna Maharashtra (26,63 %), Gujarat (17,96 %) och Andhra Pradesh (13,75 %) samt i viss mån även i Madhya Pradesh. Det som är kännetecknande för samtliga dessa stater är att de har ett övervägande tropisk vått och torrt klimat.
I USA leder delstaten Texas i den totala produktionen medan staten Kalifornien har den högsta avkastningen per hektar.
Handel i bomullsterminer
Bomull köps och säljs av investerare och spekulanter som en råvara på två olika börser i USA och som två olika sorters bomull.
- Bomull handlas på New York Mercantile Exchange (NYMEX) under kortnamnet TT. Dessa terminskontrakt förfaller till leverans varje år i mars, maj, juli, oktober och december.
- Bomull # 2 handlas på New York Board of Trade (NYBOT) under kortnamnet CT. Dessa terminskontrakt förfaller till levereras varje år i mars, maj, juli, oktober och december.
Bomull prissätts i cent och hundradels cent per pound.
Leveransdatum
Bomullsterminer går till leverans årligen i, mars, maj, juli, oktober och december.

*2 avser årtalet, vilket betyder att tickern CTZ2 avser leverans av bomull i december 2012.
Kontraktsspecifikationer
Kontraktstorlek
Ett terminskontrakt på bomull på New Board of Trade avser 50.000 pounds bomull.
Tick Value
1/100 av en cent (one ”point”) per pound motsvarande 5.00 USD per kontrakt.
Daglig prisavvikelse
5 cent över eller under föregående dags stängningskurs. Sedan den 3 februari 2011 tillåter US Commodity Furures Trading Commission för bomull som handlas på ICE Futures. Den dagliga tillåtna prisavvikelsen är 7 cent över eller under föregående dags stängningskurs, givet att bomullen handlas högre än 1.7001 USD per pound eller högre.
Sista handelsdagen
Sista handelsdagen i bomullsterminer är den affärsdagen som stänger 17 handelsdagar innan månadsskiftet.
Trading hours
På CME Globex elektroniska handelsplattform sker handel från 2:30 AM till 2:45 PM New York Time.
Leveranskvalité
Bomull med en fiberlängd om 2/32 tum








Den nederländska centralbanken DNB har flyttat 86 ton av landets guldreserver från USA och Kanada till London. Beslutet motiveras med ett allt mer oroligt geopolitiskt läge och behovet av att kunna använda reserverna snabbare i en krissituation.
London ger snabbare tillgång
DNB uppger att guld som förvaras i London är enklare att omsätta än reserverna i New York och Ottawa. London är världens djupaste och mest likvida guldmarknad, vilket gör det lättare för centralbanker att sälja eller låna ut guld vid behov.
Nederländernas totala guldreserv uppgick vid slutet av 2025 till 612,4 ton, värd omkring 72,2 miljarder euro. Efter flytten finns 32,1 procent av reserverna i London, jämfört med 18,1 procent tidigare. Andelen i både USA och Kanada har samtidigt minskat till 18,5 procent vardera.
Geopolitiken bakom beslutet
DNB hänvisar uttryckligen till den ökade geopolitiska oron. Enligt centralbankschefen Olaf Sleijpen handlar flytten om att stärka bankens motståndskraft och beredskap, även om förhoppningen är att reserverna aldrig ska behöva användas i en kris.
Själva överföringen genomfördes mellan mars och augusti. En del av guldet flyttades fysiskt, medan andra delar hanterades genom köp och försäljningar. Mer än 27 ton fysiskt guld transporterades från USA och Kanada till Nederländerna och därefter vidare till London.
Kan fler centralbanker följa efter?
Bedömare konstaterar att centralbanker har flyttat runt sina guldreserver under ungefär ett decennium. Den politiska utvecklingen i USA kan samtidigt göra att vissa länder föredrar andra förvaringsplatser.
John Plassard vid Cite Gestion Private Bank beskriver den nederländska åtgärden som ett sätt att säkerställa mer omedelbar tillgång till guldet vid en kris. Han varnar samtidigt för att ett större skifte från amerikanska förvaringsplatser skulle kunna påverka förtroendet för USA.
Tyskland har exempelvis diskuterat säkerheten kring sina guldreserver i New York, men Bundesbank har hittills valt att behålla sina reserver där.

Mindre blåst och regn innebär också mindre vindkraft och lägre vattennivåer. Detta i kombination med mindre kärnkraft har minskat tillgången på el och höjt elpriserna. Även prisskillnaderna har ökat mellan norra och södra Sverige med anledning av flaskhalsar i nätet. Det gör att det är svårare att föra billig el från områden med överskott till områden med större behov. Mer ostadigt höstväder med mer nederbörd och blåst kan dämpa elpriserna.
Månadsmedelpriset för augusti på den nordiska elbörsen Nord Pool utan påslag och exklusive moms blev 66,67 öre/kWh i elområde 3, södra Mellansverige, och 38,77 öre/kWh i elområde 1, norra Sverige.
– Augusti blev dyrare än de två föregående åren. Kraftproduktionen har varit lägre och när det regnar mindre i områden med vattenkraft behöver man hushålla med vattnet så att det ska räcka till vintern. Men får vi mer nederbörd och framförallt att det blåser mer, så kommer det att direkt påverka elpriset nedåt men det gör också att priserna blir mer volatila, det vill säga mer svängiga, säger Jonas Stenbeck, privatkundschef på Vattenfall Försäljning.
Den nordiska kärnkraften ligger just nu 70 procent av installerad kapacitet men kommer att sjunka till drygt 50 procent i september bland annat med anledning av planerat underhållsarbete. Södra Norge har väldigt låga vattennivåer vilket även slår över på priserna i södra Sverige. De svenska vattennivåerna ligger på normalen vilket dämpar elpriset i norra Sverige.
Flaskhalsarna i elnätet gör att elöverföringen från norr till söder är begränsad. Idag är en tredjedel av elanläggningarna äldre än 40 år och närmar sig slutet av sin tekniska livslängd. Svenska Kraftnät planerar att investera 70 mdr kronor åren 2027–2029, samtidigt som Vattenfall Eldistribution fram till 2030 planerar att investera 47 mdr kronor i region- och lokalnätet.
Oljepriset har ökat men även gaspriset har stigit betydligt på kontinenten med anledning av låga lager, konkurrens om flytande naturgas och oro för leveranser genom Hormuzsundet. Eftersom elmarknaden är sammanlänkad kan även de nordiska elpriserna påverkas, framförallt södra Sverige.

Råoljepriset har hamnat i centrum för marknadens fokus, men det är fel måttstock för att förstå vad som faktiskt händer på energimarknaden. Den verkliga signalen kommer från de raffinerade oljeprodukterna, framför allt diesel och bensin, där priserna och marginalerna har stigit betydligt mer än priset på själva råoljan. Det är Jeff Curries tydliga budskap.
Det är en viktig skillnad eftersom det är produkterna som hushåll och företag faktiskt använder. Råolja konsumeras inte direkt av de flesta slutkunder. Den måste först raffineras till exempelvis bensin, diesel och flygbränsle.
Dieselpriset ger därför en betydligt mer relevant bild av situationen. Med de nivåer som råder motsvarar dieselpriset omkring 174 dollar per fat. För bensin och diesel tillsammans ligger motsvarande prisnivå omkring 160 dollar per fat. Det kan jämföras med ett råoljepris som ligger betydligt lägre.
Det är också raffinaderimarginalerna, de så kallade crack spreads, som ger en tydlig signal. Dieselns marginal mot råolja ligger omkring 94 dollar per fat, efter att så sent som föregående vecka ha varit uppe på omkring 102 dollar, en rekordnivå.
Råolja finns, men produkterna kommer inte fram
En del av förklaringen till skillnaden är utvecklingen kring Hormuzsundet. Under juni och juli blev stora mängder råolja kvar på fel sida av sundet. När situationen förändrades kunde denna råolja börja röra sig ut på marknaden.
Det skapade ett tillfälligt intryck av att oljemarknaden var välförsörjd.
Problemet är att råolja och raffinerade produkter inte är samma sak ur ett logistiskt perspektiv.
Att transportera råolja genom ett riskområde är en sak. Att transportera en tanker fullastad med bensin eller diesel är något helt annat. Raffinerade produkter är betydligt mer brandfarliga, vilket gör att risken för att skicka produktlaster genom ett område där fartyg kan attackeras blir högre.
Resultatet blir en situation där råoljan kan finnas tillgänglig samtidigt som det råder brist på de produkter som faktiskt behövs.
Det är just denna skillnad som gör att ett fallande råoljepris kan vara missvisande.
Flera flaskhalsar samtidigt
Hormuzsundet är dessutom bara en av flera flaskhalsar som påverkar energiflödena.
Ryssland är ett annat exempel. Under en period hade mer än hälften av landets raffinaderikapacitet slagits ut. Det begränsar möjligheten att omvandla råolja till färdiga produkter, samtidigt som Ryssland redan har begränsningar för hur mycket råolja landet kan exportera.
Konsekvensen blir att den globala marknaden förlorar färdiga oljeprodukter.
Det handlar om stora volymer. Den ryska raffinaderisektorn står för omkring 10 procent av världens dieselutbud. Samtidigt har Ryssland tvingats importera jetbränsle från Japan samt diesel och bensin från Indien, trots att landet normalt betraktas som en av världens stora exportörer av energi.
Det illustrerar problemet, den globala energimarknaden handlar inte bara om hur mycket råolja som produceras, utan om var raffinaderierna finns, om de fungerar och om de färdiga produkterna kan transporteras dit de behövs.
Kina kan bidra till högre energipriser
Även Kina spelar en viktig roll.
Kina brukar vara en nettoexportör av raffinerade oljeprodukter. När landet minskar sina produktexporter försvinner däremot en viktig källa till bensin och diesel på den internationella marknaden.
Det innebär att Kinas agerande kan bidra till högre energipriser snarare än lägre, även om landet samtidigt skulle köpa mindre råolja för lageruppbyggnad.
Det är ytterligare ett exempel på varför det kan vara farligt att titta enbart på råoljepriset när man försöker bedöma utbud och efterfrågan på energi.
Det stora hotet är vad detta gör med priserna i ekonomin
Den kanske viktigaste slutsatsen handlar därför inte om oljepriset i sig, utan om vad som händer med kostnaden för att använda energi.
Bensin och diesel är direkt kopplade till hushållens och företagens kostnader. De påverkar transportkostnader, distribution, industri och i förlängningen konsumentpriserna.
Därför kan en situation med fallande råoljepris samtidigt innebära betydande inflationstryck.
Till detta kommer ytterligare flaskhalsar i det globala transportsystemet. Röda havet, Rhen och Panamakanalen nämns som andra exempel där krig, störningar och väderrelaterade problem kan begränsa transportkapaciteten.
När flera sådana flaskhalsar uppstår samtidigt kan effekten bli betydande även om det finns gott om råvara någonstans i systemet.
Det är skillnaden mellan råvara i marken eller på fel plats och en färdig produkt som faktiskt finns tillgänglig där den behövs.
Marknaden tittar på fel siffra
Budskapet är därför att råoljepriset inte nödvändigtvis är den bästa indikatorn på läget på energimarknaden.
Det är priserna på raffinerade produkter som visar vad den faktiska bristsituationen kostar.
Om diesel kostar motsvarande omkring 174 dollar per fat och raffinaderimarginalerna ligger nära rekordnivåer är det svårt att beskriva energimarknaden som välförsörjd enbart med hänvisning till ett lägre råoljepris.
För konsumenten spelar det ingen större roll vad ett fat råolja kostar innan det har raffinerats. Det som spelar roll är vad det kostar att tanka bilen, transportera varor, flyga och driva industrin.
Och just där är signalerna betydligt mer oroande.
Det innebär också att oljeprisets utveckling kan underskatta den ekonomiska effekten av de störningar som just nu drabbar energiflödena. Så länge flaskhalsarna framför allt drabbar raffinering och transport av färdiga produkter kan råoljemarknaden se relativt lugn ut samtidigt som bensin, diesel och andra oljeprodukter blir allt dyrare.
Det är alltså inte nödvändigtvis brist på råolja som är problemet. Det kan vara brist på rätt produkt, på rätt plats, vid rätt tidpunkt.





Tightness today versus risk of surplus tomorrow

Nederländerna flyttar guld från USA och Kanada till London
Ostadigt höstväder kan dämpa de höga elpriserna

Priset på råolja är fel signal att titta på, det är bensin och diesel som visar allvaret
Oil close to technical levels while EU nat gas is gripped by winter-panic
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers

Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse

Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran

Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-
Analys4 veckor sedan
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers
-
 Uncategorized4 veckor sedan
Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse
-
 Nyheter2 veckor sedan
Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran
-
 Nyheter2 veckor sedan
Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
-
Analys3 veckor sedan
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-

 Nyheter2 veckor sedan
Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
-

 Nyheter2 veckor sedan
Irland har inlett en debatt om att ta bort förbudet av kärnkraft
-
Analys2 veckor sedan
Oil close to technical levels while EU nat gas is gripped by winter-panic