

Nyheter
What’s behind the shrinking difference in crude oil prices?

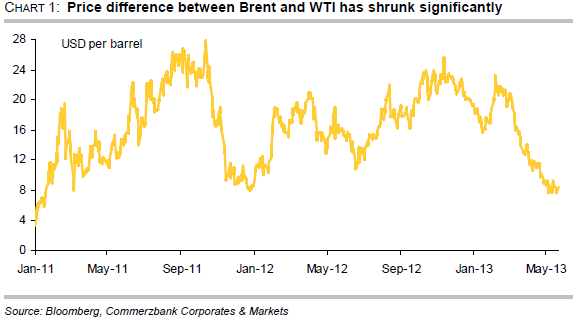
 The price spread between Brent and WTI has recently shrunk to its lowest level since the beginning of 2011. This is mainly due to the disproportionate fall in the Brent oil price. WTI, on the other hand, has benefited from growing US rail transport capacity and resulting arbitrage opportunities. These have now reached their limit, in view of rail transport costs. With the commissioning of new US pipeline capacity, the narrowing of the price difference is likely to continue in the second half of the year.
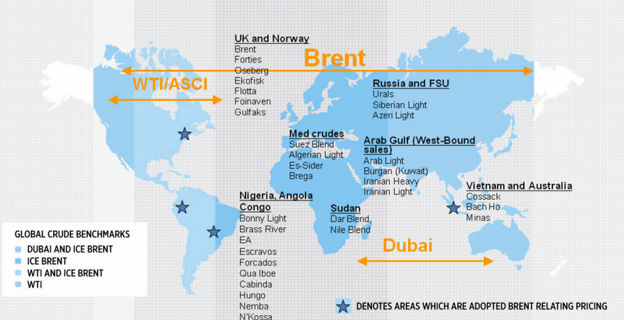
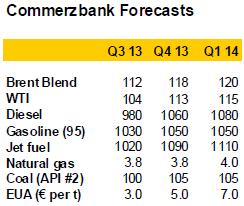 One of the most remarkable and surprising developments in the oil market this year is the rapid narrowing of the price differential between Brent and WTI. At the beginning of March, the spread between the prices of the two most important oil types was more than 20 USD per barrel. Since then it has shrunk temporarily to less than 8 USD, the smallest it has been since January 2011 (chart 1). The spread tightening since early March is largely due to the weakness of the Brent price. Since the beginning of the year, Brent has fallen by around 8%. Besides the general weakness of industrial commodities – the LME base metals index has fallen by around 7% over the same period – Brent-specific factors have also been at work. For example, the North Sea oil supply has normalised in recent months. After months of production-related delivery delays, spring actually saw an oversupply of Brent. Another contributory factor was the fall in demand for North Sea oil after South Korea closed a tax loophole at the beginning of April. This had favoured the purchase of North Sea oil by South Korean customers after a free trade agreement was signed with the EU starting in July 2011. Furthermore, Brent increasingly has to compete for customers in the Asia-Pacific region with similar-quality crude oil from West Africa. The USA is importing far less oil from West Africa due to rising domestic production of (shale) oil.
However, the narrowing is also due to the WTI price. Against the general trend of falling commodity prices, WTI has risen by 2% since the beginning of the year. This is remarkable given that US crude oil stocks rose to an all-time high in May and US oil production reached a 21-year high in the same month. However, newly built transport capacity has made it possible to drain the oversupply in the US Midwest to other parts of the country more quickly. As a result, stockpiles in Cushing – the storage and delivery point for WTI – fell slightly up to the beginning of May.
Railway improves the availability of shale oil
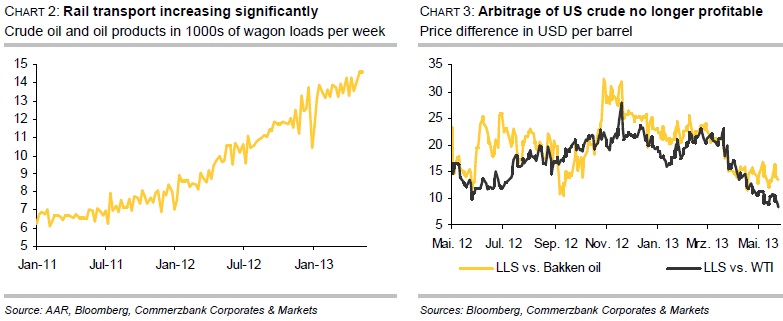
The development of rail transport capacity is having an effect. According to the US Railway Association, between the start of the year and mid-May, around 50% more crude oil and oil products were transported by rail than in the same period last year (chart 2). Total goods transport by rail rose by only 1% y-o-y in the same period. The railway makes it possible to transport surplus shale oil from the US Midwest, not only to refineries on the US Gulf Coast, but also to the US East Coast and eastern Canada. The refineries on the US East Coast and in eastern Canada prefer to process light oil. As these refineries gain access to light shale oil from their country’s interior, so their demand for imports from the Atlantic Basin – i.e. from Western Europe or West Africa – diminishes. This in turn puts pressure on the Brent oil price.
Current price differential barely covers transport costs
Without new US pipeline capacity, continued narrowing of the price differential between Brent and WTI is difficult to justify. The costs of transporting (shale) oil from the US Midwest by rail are more than 12 USD per barrel to the US Gulf Coast and 15 USD per barrel to the US East Coast. Therefore, in view of the current price difference between Light Louisiana Sweet (LLS) as a reference for the US Gulf Coast and shale oil from the Bakken formation, it is barely profitable anymore to transport surplus crude from the Bakken to the US Gulf Coast via rail (chart 3). This applies even more to the transport from Cushing to the US Gulf Coast and from the Bakken to the US East Coast, given the price difference between LLS and WTI and between Brent and Bakken oil, respectively. In recent months, these arbitrage opportunities were a driving factor in the narrowing of the price differential between Brent and WTI. The rise in oil stocks in Cushing since the start of May could already be a sign that arbitrage is declining. We therefore expect that the price differential between Brent and WTI will temporarily widen to 10-12 USD per barrel again in the upcoming weeks.
Commissioning of new pipeline capacity opens up scope for further narrowing
Pipeline capacity is set to rise steadily over the coming months and will provide sufficient relief in the medium-term. A noteworthy example is the reversed Longhorn Pipeline, through which crude oil has been able since mid-April to flow from the Permian Basin in Texas to the Gulf Coast, and no longer as previously to Cushing. During the summer months the capacity of this pipeline will increase by 150,000 barrels per day, which should be enough to balance the increase in oil production in the US Midwest and prevent Cushing stocks from rising. With the expected commissioning of the southern Keystone XL Pipeline in December, capacity will increase by an additional 400,000 barrels per day. Another 100,000 barrels per day will be added as soon as the extended Seaway Pipeline is able to return to full capacity in Q4. The now completed reversal of the Ho-Ho Pipeline plays an important role in this regard. This is able to carry up to 300,000 barrels of oil per day from Houston to Houma in Louisiana. A noticeable decline in Cushing stocks is expected from autumn onwards, which should cause the price differential to shrink to 5 USD per barrel by year-end. Pipeline transport costs are 2-4 USD per barrel. The price differential between Brent and WTI should fall to this level next year.




Den nederländska centralbanken DNB har flyttat 86 ton av landets guldreserver från USA och Kanada till London. Beslutet motiveras med ett allt mer oroligt geopolitiskt läge och behovet av att kunna använda reserverna snabbare i en krissituation.
London ger snabbare tillgång
DNB uppger att guld som förvaras i London är enklare att omsätta än reserverna i New York och Ottawa. London är världens djupaste och mest likvida guldmarknad, vilket gör det lättare för centralbanker att sälja eller låna ut guld vid behov.
Nederländernas totala guldreserv uppgick vid slutet av 2025 till 612,4 ton, värd omkring 72,2 miljarder euro. Efter flytten finns 32,1 procent av reserverna i London, jämfört med 18,1 procent tidigare. Andelen i både USA och Kanada har samtidigt minskat till 18,5 procent vardera.
Geopolitiken bakom beslutet
DNB hänvisar uttryckligen till den ökade geopolitiska oron. Enligt centralbankschefen Olaf Sleijpen handlar flytten om att stärka bankens motståndskraft och beredskap, även om förhoppningen är att reserverna aldrig ska behöva användas i en kris.
Själva överföringen genomfördes mellan mars och augusti. En del av guldet flyttades fysiskt, medan andra delar hanterades genom köp och försäljningar. Mer än 27 ton fysiskt guld transporterades från USA och Kanada till Nederländerna och därefter vidare till London.
Kan fler centralbanker följa efter?
Bedömare konstaterar att centralbanker har flyttat runt sina guldreserver under ungefär ett decennium. Den politiska utvecklingen i USA kan samtidigt göra att vissa länder föredrar andra förvaringsplatser.
John Plassard vid Cite Gestion Private Bank beskriver den nederländska åtgärden som ett sätt att säkerställa mer omedelbar tillgång till guldet vid en kris. Han varnar samtidigt för att ett större skifte från amerikanska förvaringsplatser skulle kunna påverka förtroendet för USA.
Tyskland har exempelvis diskuterat säkerheten kring sina guldreserver i New York, men Bundesbank har hittills valt att behålla sina reserver där.

Mindre blåst och regn innebär också mindre vindkraft och lägre vattennivåer. Detta i kombination med mindre kärnkraft har minskat tillgången på el och höjt elpriserna. Även prisskillnaderna har ökat mellan norra och södra Sverige med anledning av flaskhalsar i nätet. Det gör att det är svårare att föra billig el från områden med överskott till områden med större behov. Mer ostadigt höstväder med mer nederbörd och blåst kan dämpa elpriserna.
Månadsmedelpriset för augusti på den nordiska elbörsen Nord Pool utan påslag och exklusive moms blev 66,67 öre/kWh i elområde 3, södra Mellansverige, och 38,77 öre/kWh i elområde 1, norra Sverige.
– Augusti blev dyrare än de två föregående åren. Kraftproduktionen har varit lägre och när det regnar mindre i områden med vattenkraft behöver man hushålla med vattnet så att det ska räcka till vintern. Men får vi mer nederbörd och framförallt att det blåser mer, så kommer det att direkt påverka elpriset nedåt men det gör också att priserna blir mer volatila, det vill säga mer svängiga, säger Jonas Stenbeck, privatkundschef på Vattenfall Försäljning.
Den nordiska kärnkraften ligger just nu 70 procent av installerad kapacitet men kommer att sjunka till drygt 50 procent i september bland annat med anledning av planerat underhållsarbete. Södra Norge har väldigt låga vattennivåer vilket även slår över på priserna i södra Sverige. De svenska vattennivåerna ligger på normalen vilket dämpar elpriset i norra Sverige.
Flaskhalsarna i elnätet gör att elöverföringen från norr till söder är begränsad. Idag är en tredjedel av elanläggningarna äldre än 40 år och närmar sig slutet av sin tekniska livslängd. Svenska Kraftnät planerar att investera 70 mdr kronor åren 2027–2029, samtidigt som Vattenfall Eldistribution fram till 2030 planerar att investera 47 mdr kronor i region- och lokalnätet.
Oljepriset har ökat men även gaspriset har stigit betydligt på kontinenten med anledning av låga lager, konkurrens om flytande naturgas och oro för leveranser genom Hormuzsundet. Eftersom elmarknaden är sammanlänkad kan även de nordiska elpriserna påverkas, framförallt södra Sverige.

Råoljepriset har hamnat i centrum för marknadens fokus, men det är fel måttstock för att förstå vad som faktiskt händer på energimarknaden. Den verkliga signalen kommer från de raffinerade oljeprodukterna, framför allt diesel och bensin, där priserna och marginalerna har stigit betydligt mer än priset på själva råoljan. Det är Jeff Curries tydliga budskap.
Det är en viktig skillnad eftersom det är produkterna som hushåll och företag faktiskt använder. Råolja konsumeras inte direkt av de flesta slutkunder. Den måste först raffineras till exempelvis bensin, diesel och flygbränsle.
Dieselpriset ger därför en betydligt mer relevant bild av situationen. Med de nivåer som råder motsvarar dieselpriset omkring 174 dollar per fat. För bensin och diesel tillsammans ligger motsvarande prisnivå omkring 160 dollar per fat. Det kan jämföras med ett råoljepris som ligger betydligt lägre.
Det är också raffinaderimarginalerna, de så kallade crack spreads, som ger en tydlig signal. Dieselns marginal mot råolja ligger omkring 94 dollar per fat, efter att så sent som föregående vecka ha varit uppe på omkring 102 dollar, en rekordnivå.
Råolja finns, men produkterna kommer inte fram
En del av förklaringen till skillnaden är utvecklingen kring Hormuzsundet. Under juni och juli blev stora mängder råolja kvar på fel sida av sundet. När situationen förändrades kunde denna råolja börja röra sig ut på marknaden.
Det skapade ett tillfälligt intryck av att oljemarknaden var välförsörjd.
Problemet är att råolja och raffinerade produkter inte är samma sak ur ett logistiskt perspektiv.
Att transportera råolja genom ett riskområde är en sak. Att transportera en tanker fullastad med bensin eller diesel är något helt annat. Raffinerade produkter är betydligt mer brandfarliga, vilket gör att risken för att skicka produktlaster genom ett område där fartyg kan attackeras blir högre.
Resultatet blir en situation där råoljan kan finnas tillgänglig samtidigt som det råder brist på de produkter som faktiskt behövs.
Det är just denna skillnad som gör att ett fallande råoljepris kan vara missvisande.
Flera flaskhalsar samtidigt
Hormuzsundet är dessutom bara en av flera flaskhalsar som påverkar energiflödena.
Ryssland är ett annat exempel. Under en period hade mer än hälften av landets raffinaderikapacitet slagits ut. Det begränsar möjligheten att omvandla råolja till färdiga produkter, samtidigt som Ryssland redan har begränsningar för hur mycket råolja landet kan exportera.
Konsekvensen blir att den globala marknaden förlorar färdiga oljeprodukter.
Det handlar om stora volymer. Den ryska raffinaderisektorn står för omkring 10 procent av världens dieselutbud. Samtidigt har Ryssland tvingats importera jetbränsle från Japan samt diesel och bensin från Indien, trots att landet normalt betraktas som en av världens stora exportörer av energi.
Det illustrerar problemet, den globala energimarknaden handlar inte bara om hur mycket råolja som produceras, utan om var raffinaderierna finns, om de fungerar och om de färdiga produkterna kan transporteras dit de behövs.
Kina kan bidra till högre energipriser
Även Kina spelar en viktig roll.
Kina brukar vara en nettoexportör av raffinerade oljeprodukter. När landet minskar sina produktexporter försvinner däremot en viktig källa till bensin och diesel på den internationella marknaden.
Det innebär att Kinas agerande kan bidra till högre energipriser snarare än lägre, även om landet samtidigt skulle köpa mindre råolja för lageruppbyggnad.
Det är ytterligare ett exempel på varför det kan vara farligt att titta enbart på råoljepriset när man försöker bedöma utbud och efterfrågan på energi.
Det stora hotet är vad detta gör med priserna i ekonomin
Den kanske viktigaste slutsatsen handlar därför inte om oljepriset i sig, utan om vad som händer med kostnaden för att använda energi.
Bensin och diesel är direkt kopplade till hushållens och företagens kostnader. De påverkar transportkostnader, distribution, industri och i förlängningen konsumentpriserna.
Därför kan en situation med fallande råoljepris samtidigt innebära betydande inflationstryck.
Till detta kommer ytterligare flaskhalsar i det globala transportsystemet. Röda havet, Rhen och Panamakanalen nämns som andra exempel där krig, störningar och väderrelaterade problem kan begränsa transportkapaciteten.
När flera sådana flaskhalsar uppstår samtidigt kan effekten bli betydande även om det finns gott om råvara någonstans i systemet.
Det är skillnaden mellan råvara i marken eller på fel plats och en färdig produkt som faktiskt finns tillgänglig där den behövs.
Marknaden tittar på fel siffra
Budskapet är därför att råoljepriset inte nödvändigtvis är den bästa indikatorn på läget på energimarknaden.
Det är priserna på raffinerade produkter som visar vad den faktiska bristsituationen kostar.
Om diesel kostar motsvarande omkring 174 dollar per fat och raffinaderimarginalerna ligger nära rekordnivåer är det svårt att beskriva energimarknaden som välförsörjd enbart med hänvisning till ett lägre råoljepris.
För konsumenten spelar det ingen större roll vad ett fat råolja kostar innan det har raffinerats. Det som spelar roll är vad det kostar att tanka bilen, transportera varor, flyga och driva industrin.
Och just där är signalerna betydligt mer oroande.
Det innebär också att oljeprisets utveckling kan underskatta den ekonomiska effekten av de störningar som just nu drabbar energiflödena. Så länge flaskhalsarna framför allt drabbar raffinering och transport av färdiga produkter kan råoljemarknaden se relativt lugn ut samtidigt som bensin, diesel och andra oljeprodukter blir allt dyrare.
Det är alltså inte nödvändigtvis brist på råolja som är problemet. Det kan vara brist på rätt produkt, på rätt plats, vid rätt tidpunkt.





Tightness today versus risk of surplus tomorrow

Nederländerna flyttar guld från USA och Kanada till London
Ostadigt höstväder kan dämpa de höga elpriserna

Priset på råolja är fel signal att titta på, det är bensin och diesel som visar allvaret
Oil close to technical levels while EU nat gas is gripped by winter-panic
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers

Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse

Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran

Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-
Analys4 veckor sedan
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers
-
 Uncategorized4 veckor sedan
Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse
-
 Nyheter2 veckor sedan
Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran
-
 Nyheter2 veckor sedan
Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
-
Analys3 veckor sedan
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-

 Nyheter2 veckor sedan
Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
-

 Nyheter2 veckor sedan
Irland har inlett en debatt om att ta bort förbudet av kärnkraft
-
Analys2 veckor sedan
Oil close to technical levels while EU nat gas is gripped by winter-panic