

Analys
En gasmarknad i förändring

 Gasmarknaden har de senaste åren genomgått ett skifte på fler än ett plan och utvecklingen fortsätter i snabb takt. I detta månadsbrev vill vi ge er en bild över vad som händer och hur det kan komma att påverka den europeiska balansen och priserna på kort- och längre sikt.
Sammanfattning och slutsatser
- Gasmarknadens har gått igenom skiften på flera plan, bl.a. genom:
– Utvinningen av skiffergas i USA som femdubblats på drygt fem år och nära halverat gaspriserna för den amerikanska industrin.
– Skiftningen från oljeindexerade gaspriser till spotprissättning.
– Utbyggnaden av LNG som harmoniserar priser, ökar tillgängligheten av gas globalt och som har bidragit till förändrade lagerhållningsstrategier i Europa.
– Rysslands inträde på spotgasmarknaden via spotgasauktioner och ökande export till Europa.
– Minskad användning av gas i Europa p.g.a. försämrad lönsamhet i kraftverk gentemot kol och den minskade användningen i industrisektorn. - Inför vintern ser vi ett möjligt paradigmskifte med ovanligt låga gaslager i Europa. Konkurrenskraftig norsk och rysk pipe-gas tillsammans med LNG-import från mellanöstern och uppstartad LNG-export från USA förväntas täcka både behov och flexibilitet i vinter.
- På längre sikt ökar användningen av gas när kolkraft och oljeanvändning fasas ut.
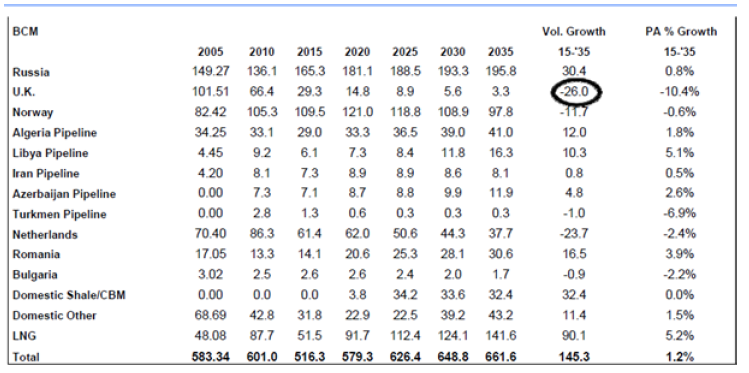
- Inhemsk europeisk produktion från England, Norge och Holland minskar kommande 5-årsperioden och ersätts av ökat flöde från bl.a. Ryssland och LNG från bl.a. USA och Australien.
- Ryssland blir mer aktiva på spotgasmarknaden och exporten till Europa kommer öka. Iran
med världens näst största gasreserv blir också intressant att följa. - Konflikten Ryssland-Ukraina kommer kvarstå under lång tid, bl.a. för att östra Ukraina besitter en av världens största skiffergasreserver. Osäkerheten kring gasleveranser från Ryssland till EU via Ukraina kommer därför fortgå i överskådlig framtid.
- Osäkerheten är hög kring globala klimatåtgärder och potential finns för ytterligare efterfrågeökning inom kraftsektorn. Hänsyn måste dock tas till Europas konkurrenskraft för att hindra flykt till t.ex. USA med hälften så höga gaspriser.
- Det kraftigt ökande utbudet av naturgas kan dra ner priserna till nära hälften till år 2017. Ett golv över tid bör dock ligga runt €13-15/MWh (estimerad norsk marginalkostnad för Nordsjöfält) medan ett övre tak sätts runt LNG-priset till Japan/Sydkorea, f.n. runt €21-22/MWh. Modity spår fallande gaspriser fram till år 2020. 2014 års prisnivåer i reala termer nås inte igen förrän efter år 2025.
Stora förändringar i den globala gasmarknaden
Skiffergasrevolutionen
Gasmarknaden har de senaste åren genomgått ett skifte på mer än ett sätt. Det mest omtalade, och mest betydelsefulla, skiftet är den enorma ökningen av utvinningen av skiffergas i USA. Som visas i grafen nedan har produktionen av skiffergas stigit från ca 2 miljarder kubikfot/dag i början av år 2007 till ca 10 miljarder kubikfot/dag i början av år 2013. USA har nu gått om Ryssland som världens största gasproducent. Enligt World Energy Outlook 2014 (WEO) kommer år 2040 okonventionell gas, varav främst skiffergas, att ha ökat från 17 % av totalt gasutbud till 31 % till år 2040.
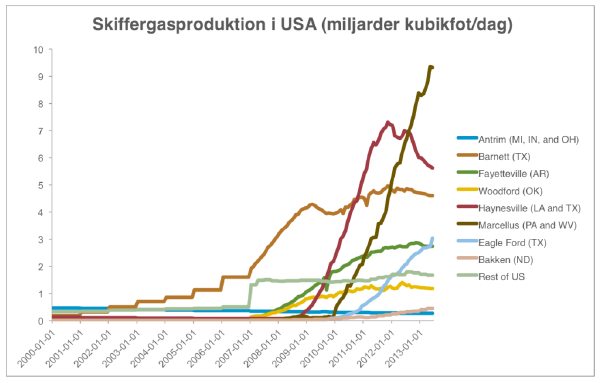
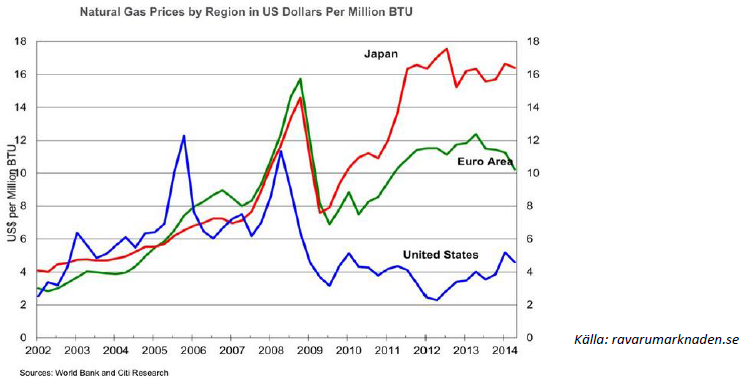
Detta skifte har haft stor påverkan på de amerikanska gaspriserna. Gaskostnaderna för industrin i USA har nära halverats från 2008. Det lägre gaspriset har fått elproducenter att gå från kolkraft till gaskraft vilket i sin tur har fått priset på kol att falla och exporten av kol till Europa att öka kraftigt. Gaspriserna i Europa har dock inte påverkats så kraftigt av denna skiffergasrevolution.
Från oljeindexering till spotprissättning
Den andra viktiga trenden rör prissättningsmodeller. Det har varit ett skifte från oljeindexerade gaspriser till spotprissättning. Detta påbörjades redan före skiffergasrevolutionen men har förstärkts av det kraftigt ökade utbudet. Efter Lehman-kraschen så föll alla råvaror kraftigt, alla utom gas. Att gaspriserna inte föll i samma utsträckning berodde på oljeprisindexeringen där ett oljeprisfall påverkar gaspriserna 3-9 månader senare. Gas blev alltså mycket dyrt jämfört med andra råvaror. När dessutom utbudet ökade kraftigt under samma period blev oljeindexerad gas ett mycket dyrt alternativ i förhållande till det utbud som fanns. Skapandet av virtuella hubbar, t.ex. NCG, som reflekterade marknadens minskade efterfrågan och därmed lägre gaspriser efter kraschen bidrog också till att påvisa den ofördelaktiga oljeprisindexeringen. Norge har därefter övergått till en mycket högre grad av spotprisindexering i långtidskontrakt, där Ryssland fortsatt försvarar oljeindexering.
LNG-exporten har ökat kraftigt
Ytterligare en viktig faktor som har påverkat marknaden de senaste åren är utbyggnaden av och därmed tillgången till LNG d.v.s. flytande naturgas. Den största marknadsandelen har Qatar men utbudet växer från andra länder. Bl.a. Ryssland och Norge har stora prospekt på gång och även Australien ska komma igång mer LNG export. Här byggs världens största ”liquifaction processing plant”. Tillgången på LNG gör att utbudet till Europa blir mer mångfacetterat och större.
Rysslands export till Europa
Även Rysslands export till Europa har ökat kraftigt bl.a. med hjälp av Nordstream-pipeline I och II från Ryssland till Tyskland. Ryssland har ökat sin export med ca 30 % sedan dess och blivit en alltmer betydelsefull leverantör av gas till Europa.
Ett paradigmskifte på lagernivåer
När det gäller lagringskapacitet har Europa genomgått något av ett paradigmskifte. I början av 2000 talet låg Europas lagerkapacitet på ca 45 bcm (knappt 500 TWh). Sedan dess har kapaciteten byggs ut kraftigt. Detta har varit ett prioriterat EU projekt då man ansett det viktigt att öka leveranssäkerheten på gas. Nu är lagerkapaciteten uppe på ca 66 bcm. Men under denna period har förbrukningen minskat kraftigt. Under högkonjunkturen i början av 2000-talet använde industrin betydligt mer gas till sin produktion, gasanvändningen var stigande fram till runt år 2010 då det vände snabbt. Nedanstående två grafer visar förändringen i gasintensiv industri i Europa där speciellt kemiindistrin har haft det svårt.
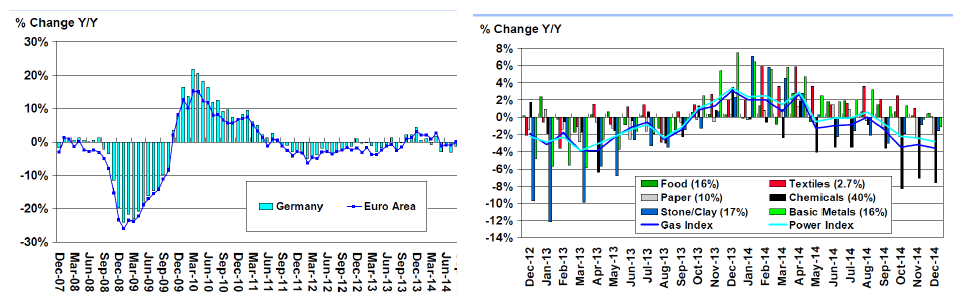
Dessutom användes tidigare ca 15-20 bcm mer gas i kraftproduktionen på grund av en positiv ”spark spread” d.v.s. lönsamhet i gaskraftproduktion. Ofta jämför man med ”dark spread” som är lönsamhet i kolkraftproduktion. Idag är lönsamheten för kolkraftproduktion betydligt högre än den för gaskraftproduktion vilket minskar användningen av gas för detta syfte. Den kraftiga ökningen av förnybar energi i Europa är ytterligare en anledning till minskad användning av gas i kraftsektorn.
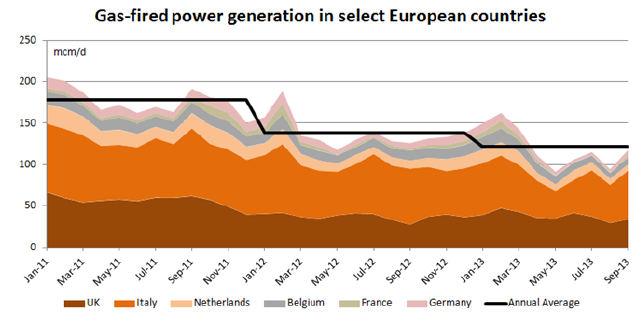
Vi kommer alltså även de närmaste åren troligen se betydligt lägre lagernivåer än vi sett tidigare men det betyder inte automatiskt att vi kommer se högre priser.
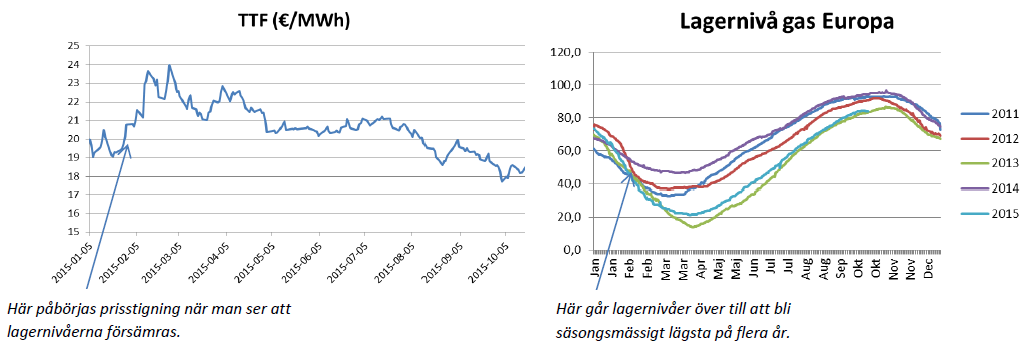
Gaspriserna i Europa det senaste året
Under vintern 2014/2015 såg vi en dipp i gaspriserna i Europa. Detta berodde på två milda vintrar i rad, en minskad industriförbrukning, låg gaskraftproduktion samt det kraftiga oljeprisfallet. Den första dippen kom efter förra sommarens höga lagernivåer och låga förbrukning.
När sedan i början av år 2015 lagernivåerna gick ner till för säsongen lägsta nivåer (se bild över lagernivåer nedan) samtidigt som oljepriserna gick upp och vi fick en upptrappning i konflikten mellan Ryssland och Ukraina så fick vi uppgång i gaspriserna.
Sedan dess har gaspriserna åter fallit tillbaka då vi generellt har haft ett högt utbud av gas från både Ryssland och Norge samtidigt som LNG-leveranser har kommit in och användningen har varit låg av anledningar nämnda tidigare.
Status inför vintern
Förra vintern blev aktörer lite ”brända” av att ha köpt in stora lager på högre pris och sedan inte fått avsättning för denna. En anledning till att lagerkapaciteten var hög inför förra vintern var den då eskalerande konflikten mellan Ryssland och Ukraina där man var mycket osäker på hur stora leveranser som skulle tillåtas gå till och genom Ukraina. Dessutom var vintern mycket mild.
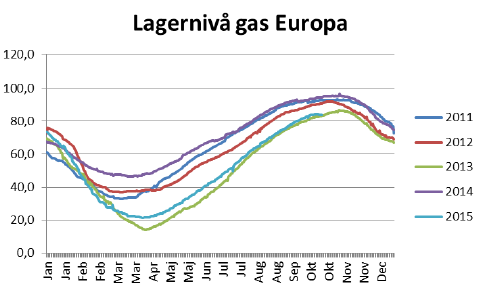 Idag är gaslagrena i Europa låga. Anledningen är att man diskonterar in ökade leveranser av LNG till låga priser. USA:s kongress godkände i början av året export av LNG och kontrakt är skrivet kring leveranser redan denna vinter. Dessutom finns förra årets osäkerhet kring Ryssland/Ukraina inte kvar i år då det nu finns en överenskommelse kring leverans och pris av naturgas från Ryssland till Ukraina. Ukraina har dessutom i år en god lagersituation. Vi har även en rekordhög export av gas från Norge i år.
Utbudskapaciteten är med andra ord hög och osäkerheterna är betydligt lägre än förra året. Det skulle krävas en kall vinter under en längre period för att långvarigt få upp gaspriserna under vintern.
Priset från Ryssland till Ukraina är officiellt ca €19,4/MWh vilket ger en indikation på ett pristak för vinter, åtminstone tillfälligt om inte efterfrågan skulle stiga under många veckor pga. kraftig långvarig kyla. Vädret är dock en risk. Vi såg för ett par veckor sedan ett exempel på hur snabbt gaspriserna kan stiga när det blir kallt, LNG-leveranser inte täcker upp direkt och de låga lagernivåerna orsakar volatilitet.
Gaspriserna på längre sikt
Användning/förbrukning
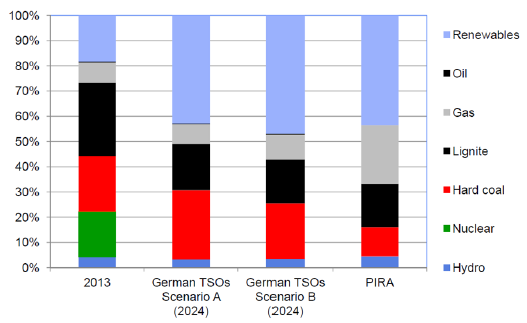
Behovet av gas växer i Europa. Användningen av gas kan bli det tredubbla till 2017 och stiga från dagens ca 20 % till 65 % menar till exempel analytiker på Energy Aspects. Även analyshuset Pira har en liknande åsikt vilket visas i grafen nedan. Låga, och till och med något fallande, gaspriser tillsammans med utfasningen av kärnkraft och kolkraft samt högre CO2-priser kommer öka användningen av gas i den europeiska kraftsektorn. Tyskland kommer troligen stå för en stor del av ökningen. Graf nedan visar analysföretaget Piras prognos på europeisk gasanvändning fram till 2030.
I Japan minskar gasanvändningen nu när de återstartar en del av sin kärnkraft. Generellt i Asien satsas även stort på förnybar elproduktion och kärnkraft vilket till viss del begränsar användningen av naturgas. Totalt sett så väntas dock Asien kraftigt öka sin förbrukning av naturgas framöver. Av klimatskäl vill man minska kol-och oljeanvändningen så mycket som möjligt och här är gas ett bra alternativ. Även i fordonssektorn kan användningen komma att öka kraftigt i Asien när man satsar på att minska de farliga utsläppen. Kina väntas enligt WEO att gå om Europa i gasanvändning runt år 2035 och 11 % av efterfrågan på primärenergi ska komma från naturgas (jmf med ca 4% idag). Ökningen väntas komma från alla sektorer; kraftsektor, industri och fordonssektorn. Mellanöstern ses av WEO som det andra stora området där gasanvändningen kommer öka kraftigt.
Produktion och Export
Inhemsk europeisk produktion kommer att minska under kommande år. Både i Holland och i England kommer vi få se en fallande produktion. Det holländska parlamentet godkände nyligen ytterligare reduktion i det stora Gröningen fältet p.g.a. ökad seismisk aktivitet, och mer kan komma.
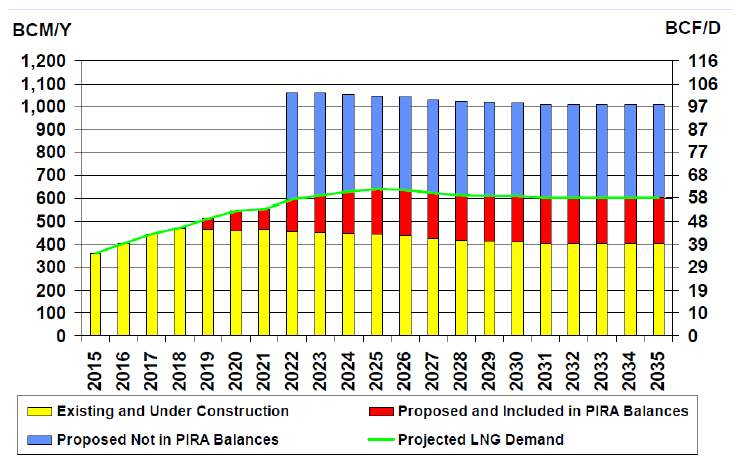
Utbudet globalt kommer dock att växa kraftigt. Som vi nämnde tidigare så ökar LNG-exporten från ett flertal länder. USA kommer igång med sin första export nu till vintern efter ett kongressbeslut i början av året. Mer omfattande export väntas dock inte komma igång förrän år 2017. Kina väntas enligt WEO mer än fördubbla sin produktion av naturgas till 2025. De har stor potential för skiffergas men samtidigt problem med grundvatten vilket gör prognosen osäker. I Australien byggs världens största ”liquefaction processing plant”, d.v.s. fabrik där gas omvandlas till flytande naturgas för att kunna transporteras vidare på t.ex. fartyg. Deras LNG väntas alltså öka kraftigt och täcka en stor del av kommande behov från Asien. Totalt väntas en fördubbling av produktionen av naturgas redan till 2020 jämfört med 2012 års nivåer. Även från Egypten väntas LNG-exporten öka till 2025. Nedanstående graf visar analysinstitutet Piras prognos över kommande utbud av LNG. De menar att kapaciteten för ny LNG är mycket stor men att dock inte alla planerade projekt kommer att bli av. Att kapaciteten finns där gör att priserna inte kan stiga hur mycket som helst. Tillgången finns där.
Ryssland satsar på att öka sin export ytterligare till Europa. Bl.a. så byggs ytterligare en Nordstream pipeline (Ryssland-Tyskland genom Östersjön). Diskussionerna kring Southstream (genom Svarta havet till Bulgarien och genom Serbien, Ungern, Slovenien och till Österrike) har för närvarande övergetts pga. dispyt med EU men kan komma att återtas som ett alternativ. Även Ryssland kommer dessutom att öka sin LNG-export där en stor del kan komma till Europa. Ryssland har som vi tidigare skrivit genomfört sin första gränsauktion där de säljer gas enligt auktionsförförande. Prissättningen är helt frikopplat från oljeindexering. Ryssland kommer potentiellt i fortsättningen att bli mer aktiv i sin gasförsäljning och agera mer på spotmarknader. Detta ger dem även en bra hedge mot eventuellt fortsatt låga oljepriser. WEO har i sina prognoser räknat med en kraftig ökning gasproduktionen i Ryssland men först efter år 2025.
Ytterligare ett land att räkna med i framtiden är Iran. Det har talats mest om Iran i oljesammanhang men Iran har också världens näst största gasreserv. När nu Iran och de sex världsmakterna slutit avtal om landets kärntekniska program börjar också de ekonomiska kontakterna utvecklas. Iran har pekat ut totalt 50 olje- och gasprojekt och ska erbjuda utländska investerare att ingå utvinningsavtal i flera av de stora gasfälten. Diskussioner förs även med grannationer kring pipelines för export av gas och man planerar även för start av export av LNG. WEO har i sina prognoser också räknat med en kraftig uppgång i gasproduktionen i landet men först efter år 2025.
Nedanstående tabell visar prognos på förändring i export av naturgas till Europa. Export från England, Norge och Holland minskar kraftigt och ersätts av flöde från bl.a. LNG och Ryssland.
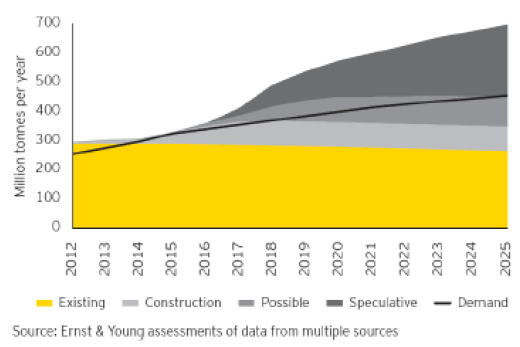
Nedanstående graf (dock över ett år gammal) visar potentiellt utbud och efterfråga i en undersökning gjord av Ernst & Young. Idag har potentialen växt ytterligare då detta bl.a. var före lättnader för Iran.
Kommentarer kring balans och priser
Sammanfattningsvis finns ett stort potentiellt utbud av naturgas globalt. Möjlig kapacitet täcker med råge efterfrågeprognoser. Vad skulle då kunna få förbrukningen att öka ytterligare?
Två mycket osäkra faktorer, både inom Europa och globalt, är storleken på utfasningen av kolkraftverk (speciellt de smutsiga brunkolsverken) samt höga CO2-priser/klimatskatter och andra klimatåtgärder. Klimatmötet i Paris i december kan ge en första indikation på hur stort åtagande länder som t.ex. Kina, Indien, Indonesien osv. är beredda att åta sig. Vi tror inte att länder som t.ex. Indien kommer gå samma väg som Kina gjorde utan att man redan från början då betydligt fler klimatvänliga alternativ idag finns att tillgå och man ser också klimatbördan som Kina idag bär.
Ytterligare en faktor som skulle kunna få gasanvändningen att öka kraftigt är en kraftig högkonjunktur. Detta känns idag långt borta för industrin. Kina växer mest i tjänstesektorn idag och industrin är på tillbakagång. I Europa har Spanien, och till viss del även Italien och England, ökat sin gasanvändning det senaste året men det känns långt borta med en kraftigare ökning från industrisektorn i Europa. Skillnaden i energipriser, och speciellt gaspriser, är dessutom mycket stor mellan olika länder. Gaspriserna för industrin i USA har fallit lavinartat sedan skiffergasen och industriproduktion har flyttats från Europa till USA, se graf nedan. Vi har svårt att se att industriproduktionen i Europa någonsin kommer återgå till nivån för fem år sedan. Som vi skrivit tidigare så räknar vi dock med att gasanvändningen kommer öka i kraftsektorn.
Det finns också risker på utbudssidan. En stor risk är nedläggning av LNG-projekt av lönsamhetsskäl. Om efterfrågesidan växer som prognosticerat så kommer det inte att finnas avsättning för alla planerade projekt och flera projekt kommer få läggas ner. Här kan det bli ”timing” problem. Det tar lång tid från investeringsbeslut till produktion/export. Investeringsstopp nu kan till och med leda till underskott flera år senare. Ett underskott känns dock mycket avlägset idag så risken är inte stor.
Prisdiskussion
Ett kraftigt ökande utbud av naturgas kommer dra ner priserna på naturgas i Asien och Europa. Vissa menar att priset på LNG kan nära på halveras till år 2017. Detta kommer i sin tur dock att få efterfrågan på gas att öka, speciellt från kraftproduktion då det blir mer lönsamt att köra gas än kol (speciellt om även CO2 priserna stiger).
Med ett växande LNG-utbud kommer prissättningen av naturgas att bli mer globalt harmoniserad. LNG ger ett alternativ till att köpa spotgas på hubbar. Vi anser att ett tak på naturgaspriserna kan sättas av JKM (Japan Korea marker) spotpris LNG som f.n. ligger på ca €21-22/MWh. Detta tak menar vi alltså skulle gälla över tiden under en period – självklart är temporära t.ex. väderberoende skillnader fullt möjliga (priset har pendlat mellan €29-€20/MWh under 2015). Ett teoretiskt golv sätts runt €10-15/MWh (Henry Hub-pris med låg fraktkostnad LNG) men i praktiken får priset svårt att en längre tid understiga marginalkostnad på norsk gas som estimeras runt €13-15/MWh. Lägre pris skulle resultera i neddragning av produktion.
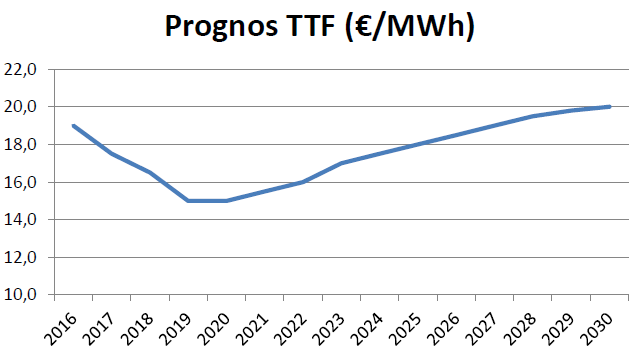
Se nedanstående graf för Moditys senaste prisprognos på europeisk naturgas (TTF).
Gustaf Sundelius, portföljförvaltare Gas, Modity
Mia Bodin, analytiker, Modity
[box]Denna analys publiceras på Råvarumarknaden.se med tillstånd och i samarbete med Modity Energy Trading.[/box]
Ansvarsfriskrivning
Energimarknadskommentaren har producerats av Modity Energy Trading. Informationen är rapporterad i god tro och speglar de aktuella åsikterna hos medarbetarna, dessa kan ändras utan varsel. Modity Energy Trading tar inget ansvar för handlingar baserade på informationen.
Om Modity Energy Trading
Modity Energy Trading erbjuder energibolag och större företag den erfarenhet, kompetens och analysredskap som krävs för en trygg och effektiv förvaltning av energiportföljen. Modity bedriver handel med allt från el och gas, till elcertifikat, valutor och utsläppsrätter. Företagets kunder får dessutom ta del av deras analysprodukter som t.ex det fullständiga marknadsbrevet med ytterligare kommentarer och prognoser. För ytterligare information se hemsidan.






Oil markets remain tight as the Strait of Hormuz (SoH) continues to be constrained. Things could become much tighter if it is fully closed. However, the outlook could change rapidly if flows normalise in early 2027. A large underlying surplus, rebuilding supply and the risk of more volume from OPEC+ could turn today’s tightness into a significantly weaker oil market in 2027-28.

Eventual reopening looks set to bring surplus
The SoH is constrained, not fully closed. Enough crude is escaping, while alternative pipelines, decreased Chinese imports and SPR releases have helped keep Brent at c. USD 90/bbl. Oil products are much tighter. A full reopening of the SoH would flip the market into surplus. We assume SoH flows normalise from early 2027. The market could then face a 4-5m bbl/d surplus before restocking. We forecast Brent at USD 75/bbl in 2027 and USD 70/bbl in 2028.
We expect OPEC+ to opt for more volume once SoH exports normalise
OPEC+ will likely opt for more volume. The UAE has already chosen volume, Iraq wants to expand and Venezuela looks set to exit. There is a clear risk of controlled OPEC+ supply growth, adding to downside risks for 2027-28.
Natural gas market: Winter risk ahead, yet LNG balance to loosen from 2026
Natural gas inventories in Europe are well below normal. The market had hoped for a revival in Persian Gulf LNG exports from Qatar. However, with no signs of any imminent reopening of the SoH, it might be too late for Middle East LNG cargoes to arrive in Europe before the end of winter 2026/27. TTF natural gas winter prices have rallied in response, but that is predominantly a winter risk with prices trading sharply lower after March 2027. Growing global LNG export capacity in the years to come should push prices lower.
Brent crude converging to technical levels. Brent crude has traded in a range of $90-95/b over the past five days. It pulled back 2.4% yesterday to a close of $92.17/b. This morning it is trading close to unchanged at $92.1/b. That is just above the 100dma of $91.9/b and the 50% Fibo level of $92.6/b. The next technical level would be $100/b. Vortexa stated in a report ydy that ”Record crude shortfall building – and market may miss it in summer lull”. If so, then $100/b is maybe where we are heading in the near term. Argus reported however on Friday that CPC Blend exports (Kazakhstan) has increased to 1.8 mb/d from only 0.85 mb/d in the second half of July. This has eased the crude tightness in Europe as it coincides with lower crude processing by European refineries due to maintenance and seasonal turnarounds.
China is standing in the way for US sanctions towards Iran. The US is threatening Iran with economic destruction via sanctions. But China is normally buying 90% of Iran’s crude and is strongly opposed to sanctions arguing that they don’t work. China cannot allow the US to dictate from whom it can buy crude oil or not. Xi Jinping is set to meet Trump in the US in a couple of weeks from now. There is no chance that the US will hit secondary sanctions on Chinese entities dealing in Iranian oil. How to make economic sanctions against Iran work when China is not a part of if is Trump’s big headache.
Natural gas – Winter panic sets in as there is no opening of Hormuz in sight. European natural gas is rallying amid low seasonal nat gas stocks and no reopening of the SoH in sight. European nat gas for December delivery is trading at EUR 67.5/MWh or about $136/boe. That is more than a 50% premium to Brent crude delivered in December. That measure traded in a range of 30% to 40% premium from mid-July to mid-August but has now jumped straight to 50%.
European natural gas inventories are currently at 63% versus a seasonal norm of 80.6%. That is 17.6% lower than 2010-2025 average.
The European nat gas market has stayed relatively calm for a long time in the hope that the Strait of Hormuz would open ”very soon” as Trump insisted all the time. Assuming that stocks ahead of winter could be rebuilt rapidly once the SoH was reopened. Now, however, there is no clarity on a reopening. No one expects it to happen anytime soon. As a result, the European nat gas market has run into a bit of a winter-panic over the past week.
Asian LNG buyers are part of the winter bidding-war. The European nat gas prices are however not set by European nat gas buyers alone. It is set in a cross-bidding for LNG cargoes between Asia and Europe. The fact that nat gas for December delivery has rallied to a 50% premium to Brent crude is probably indicating that Asian buyers are bidding strongly into this rally as well.
There are no strategic reserves for natural gas. The problem with natural gas is that there are no large inventories since gas is difficult and expensive to store. That is why the nat gas market is much more stressed over having lost 20% of seaborn supply normally coming from the SoH.
Dry rivers and low hydroelectric levels adds to Europe’s winter risk. Europe has also gotten into trouble due to the record hot and dry summer. Hydroelectric reservoirs are unusually low ahead of winter while low river levels are holding back nuclear and other thermal power plants from running.
A warm 2026/27 winter would help a lot. But the 2026/27 winter looks set to be warmer than normal according to seasonal forecasts for what they are worth.
European natural gas inventories are significantly below the 2010-2025 average

TTF nat gas for December delivery has jumped to a 53% premium to Brent crude.

Nat gas forward prices versus Brent crude forward prices. Nat gas is about winter risk as there are no strategic reserves (inventories) of natural gas other than commercial stocks.

Brent rose 6% last week as hopes for a reopening faded. Brent crude rose 6% last week as hopes for ”an imminent reopening” of the SoH, as heralded by Trump again and again, faded completely. Brent traded in a range of $81.5 – 90.07/b before closing the week at $88.52/b. That is very close to the average Brent price year to date with Brent 1 month contract having averaged $86.9/b and the Dated Brent spot price having averaged $91.5/b. This morning Brent is trading close to unchanged at $88.6/b
The ceasefire between the US and Iran is today officially over. Trump of course has declared Iran for badly beaten and that the SoH could soon become ”a territory of the United States”. Trump is for sure a great entertainer! Iran’s response: ”The Strait of Hormuz cannot be seized by tweet.”
Economic sanctions isn’t going to change things. The fact is that the US is out of options and low on critical defensive ammunition to the point that it cannot any longer go on attacking Iran. Instead the path forward will be economic sanctions which everyone knows is a very lengthy process with highly uncertain outcome. If Iran doesn’t bow to bombs it will for sure not bow to sanctions. The general thinking and experience is that sanctions do not work. Trump desperately wants to extricate himself from the war with Iran in order to focus on the US midterm elections. But Iran won’t let him.
Netanyahu is not sitting still and bombed Lebanon over the weekend. Strikes have also resumed in Gaza while Israeli settlers are making trouble in the west bank. Trump doesn’t control any of it while Iran is demanding a resolution to these conflicts and end of hostilities. This of course complicates things further for Trump.
Iran and Oman continues to discuss how the SoH is going to be administrated in the future. They agreeing does not imply a reopening though has Iran stated.
For the time being there is enough crude oil in the market preventing crude oil stocks from falling sharply and preventing Brent crude from rallying higher.
Back of the envelope calculations of how the loss of 14 mb/d of crude normally passing through the SoH are currently compensated by different elements.

Helps to explain why Brent hasn’t rallied to $150/b or higher. This table helps to explain why global crude stocks are not falling rapidly and why Brent crude is not rising exponentially as a result.
Two very important elements. What stands out here is the importance of two elements. 1) The escape of oil out of the SoH of maybe as much as 5 mb/d and 2) The Saudi Arabian redirection of 3 mb/d to the Red Sea. Shut these two off and the market is quickly in a significant deficit.
Iran is controlling them both. A powerful threat to Trump’s midterm elections. The big headache for Trump is that Iran directly and indirectly controls them both. For all we know Iran is allowing 5 mb/d to traverse the SoH every day. It probably isn’t all that difficult for Iran to up the game and totally halt the flow at night out of the SoH. Ukraine got better and better at hitting Russian refineries deep inside Russia. Iran will get better at hitting convoys at night trying to sneak out. But maybe Iran isn’t even trying so hard and is just biding its time for when to choke it fully. Iran can also activate the Houthis more aggressively to halt the flow of oil out of the Bab el-Mandeb Strait thus in part also chocking off the Yanbu redirect.
Stay long or buy-on-dips over the coming 2-3 months to the US midterm election. It is very plausible that Iran can fully close of the SoH and and also activate a closure of the Bab el-Mandeb Strait if and when it wants to. Further that it will play with such closures over the coming 2-3 months to the US midterm elections on 3 November. Iran won’t let Trump extricate himself from this war and Iran won’t allow this to be easy sailing for Trump.




Kopparpriset stiger när den fysiska världen gör sig påmind
Tightness today versus risk of surplus tomorrow

Nederländerna flyttar guld från USA och Kanada till London

Ostadigt höstväder kan dämpa de höga elpriserna

Priset på råolja är fel signal att titta på, det är bensin och diesel som visar allvaret
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers

Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen

Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran

Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse

Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
-
Analys4 veckor sedan
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers
-
 Nyheter2 veckor sedan
Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
-
 Nyheter3 veckor sedan
Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran
-
 Uncategorized4 veckor sedan
Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse
-
 Nyheter2 veckor sedan
Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
-
Analys3 veckor sedan
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-

 Nyheter2 veckor sedan
Irland har inlett en debatt om att ta bort förbudet av kärnkraft
-
Analys2 veckor sedan
Oil close to technical levels while EU nat gas is gripped by winter-panic