

Analys
SEB – Råvarukommentarer vecka 33 2012

Sammanfattning av rekommendationer
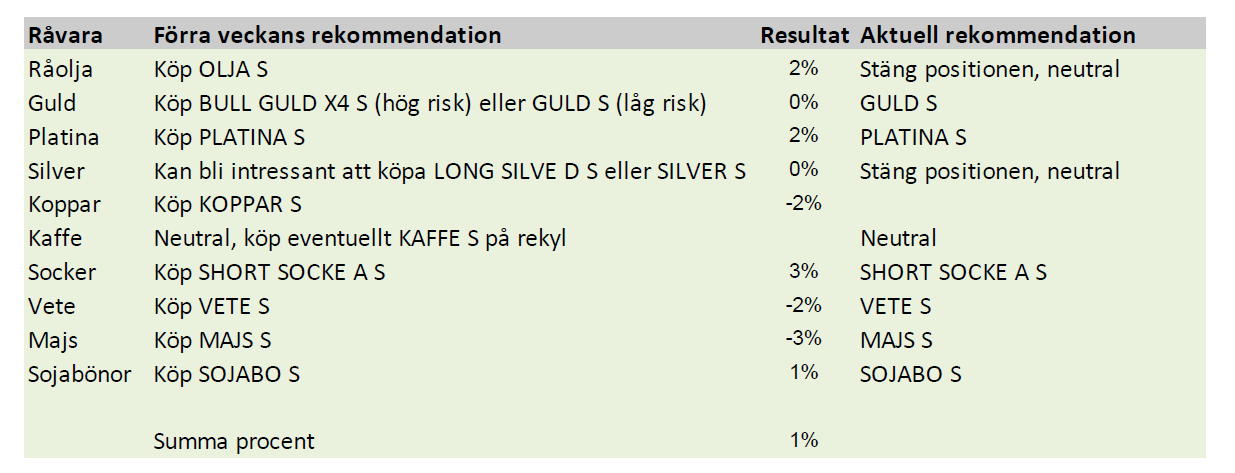
Råolja – Brent
Oljan närmar sig slutet av den här uppgångsfasen. Det är en ”tight” balans mellan tillgång och efterfrågan på råolja i Atlanten. Detta återspeglas i ”backwardation” i terminskurvan där det närmaste kontraktet är cirka 7 procent högre än kontrakt för leverans om ett år. Nedan ser vi backwardation på årsbasis (spotkontraktet jämfört med årskontraktet), i procent. Oljekurvan närmar sig de höga niåverna under 2011 och det första kvartalet 2012.
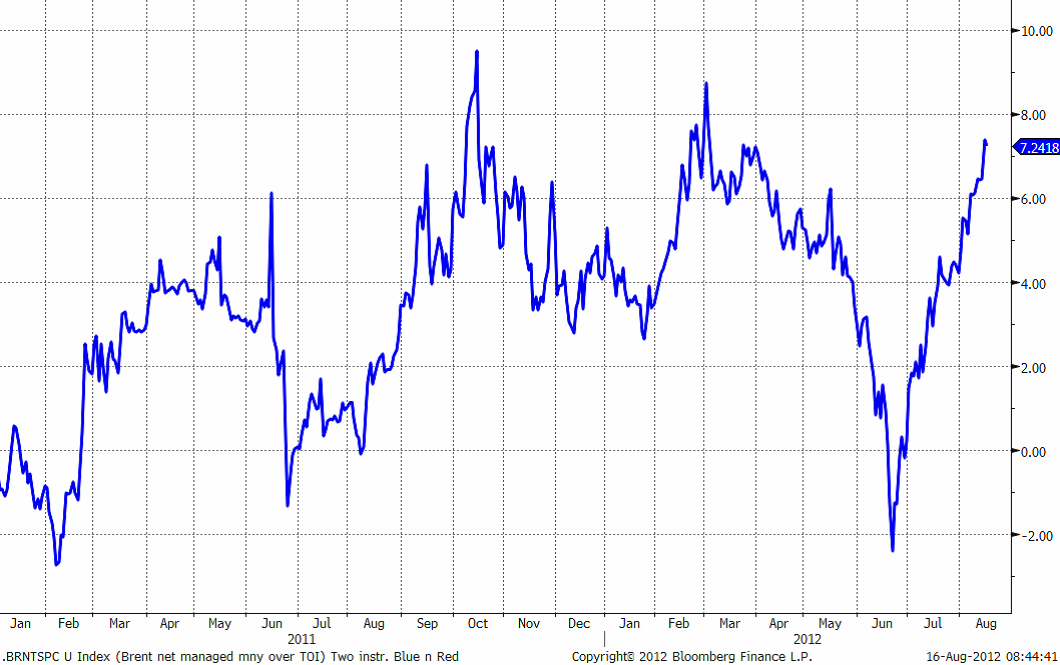
Sanktionerna mot Iran, som trädde i full kraft den 1 juli i år har naturligtvis varit en viktig faktor i den globala oljemarknaden, har blivit mycket hårdare. Dessutom är oljeproduktionen på Nordsjön ovanligt låg på grund av underhåll. Oljeproduktionen från de fyra oljefält som ligger till grund för prissättningen av Brent olja (Brent, Fortis, Oseberg, Ekofisk) är nu mycket låg. I september ser vi att produktionen fråndessa fyra fält kommer att falla ner till 720.000 fat per dag vilket är den lägsta nivån sedan 2007. Denna produktion är prissättningen för cirka 50 procent av världens råolja.
Det kommer därför att fortsätta att vara en tight balans i oljemarknaden i slutet av september. Detta kan ytterligare förbättras genom orkansäsongen i Atlanten som nu går in i de två mest aktiva månaderna vilket ofta kan leda till förlust av oljeproduktionen i Mexikanska golfen.
Oron i Mellanöstern fortsätter att orsaka stor oro. Sannolikheten ökar att Israel genomför militära angrepp på Iran för att de ska upphöra med sin utveckling av kärnvapen. Samtidigt slåss folket vidare i Syrien.
En viktig och avgörande faktor som har gett stöd till olje-rallyt sedan juni har varit den positiva utvecklingen i USA och på de europeiska aktiemarknaderna. Investerare har lagt pengar i aktier och kontrakt på olja. Nedan ser vi S&P 500 (röd) och oljepriset (blå).
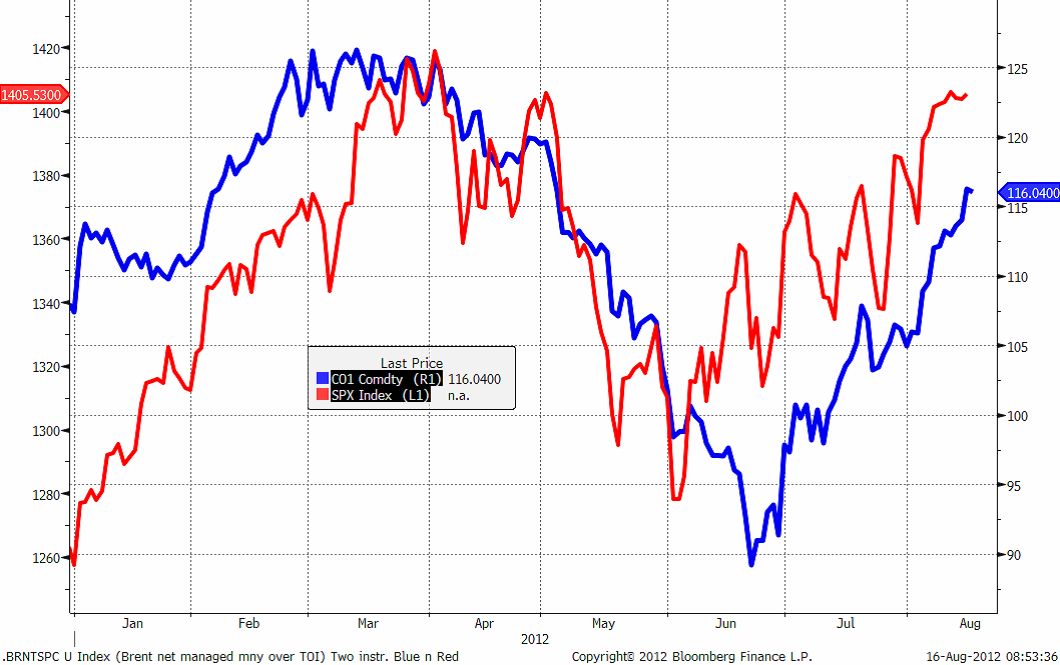
Lagren av råolja i USA sjönk 3,7 miljoner fat förra veckan. Detta är den tredje veckan i rad som oljelager i USA faller. Beräknad (implicit) bränsleförbrukning var också en stark. R affinaderier producerar vad de kan för närvarande. Förenta staterna har minskat sin oljeförbrukning kraftigt sedan finanskrisen 2008. En förbättring i den amerikanska ekonomin leder till förväntningar om en potentiellt betydande ökning i USA:s oljeförbrukning. Det är därför en positiv utveckling i den amerikanska oljemarknaden som tillsammans med en nedgång i de amerikanska oljelagren och ökad bränsleförbrukning kan ge bränsle för stigande oljepriser.
Det finns mycket som tyder på att vi kommer att se högre priser på Brentolja i augusti och september. Balansen kommer att bli ”tightare” och det finns betydande risk för ytterligare förlust av produktion på grund av oroligheter i Mellanöstern och orkansäsongen i Atlanten. Ytterligare prisuppgång kommer att kräva en fortsättning av de allmänt positiva utvecklingen i USA och på de europeiska aktiemarknaderna.
Vi tror att prisuppgången oljepriset börjar närma sig slutet för den här gången. Backwardation i Brentoljekurvan är nära toppnivåerna vi såg tidigare i år. Det kommer att få mer olja ut på marknaden i slutet av september, när underhållen på Nordsjön avslutas. Dessutom kommer södra Sudan att återuppta sin oljeexport efter att ha nått en överenskommelse med Sudan för att transportera olja genom Sudan. Vi rekommenderar därför investerare att sälja sina långa positioner inom en snar framtid. Det är dock för tidigt att gå in korta olja positioner.
SEB:s tekniska analys tyder på en sidledes utveckling av S & P 500 i USA. För Brent olja finns fortfarande möjlighet till tillfälliga prisuppgångar och på kort sikt ser det positivt ut enligt den tekniska analysen, medan den är neutral på 3 månaders sikt.
Guld
Vi tror på fortsatt sidledes prisrörelse den närmaste veckan. Det är emellertid alltid bra att ha lite guld i portföljen, eftersom priset reagerar positivt på oväntade negativa händelser, som brukar påverka alla andra tillgångsvärden negativt. Vi föredrar dock platina på kort sikt.
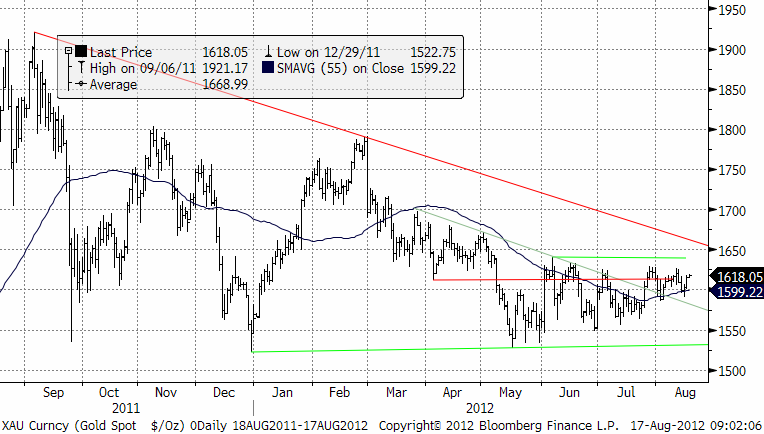
Platina
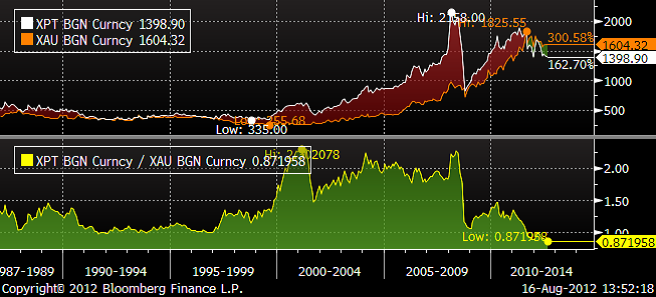
Vår favorit är Platina (t ex genom certifikatet PLATINA S). Platina brukar handlas i relation till guldpriset. Det har den senaste tiden uppstått en diskrepans i den historiska relationen, där platina halkat efter med ca 10% på kort sikt. Det är samtidigt produktionsstörningar i Sydafrika för platina och bilförsäljningen i Kina återhämtade sig i den senaste statistiken med +11%. Platina används i bilarnas katalysatorer. Guld och ädelmetaller motiverar sin plats i en portfölj eftersom de tenderar att gå upp i pris på oväntade negativa händelser, som alla andra tillgångar brukar falla i värde på.
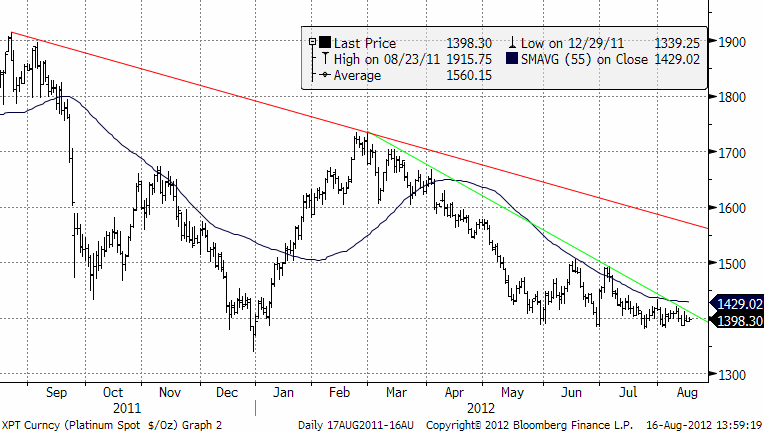
Spreaden mellan guld och platina talar för ett högre platinapris eftersom platinapriset på senare tid tappat i relation till guldet, som vi ser i nedanstående diagram. I den nedre delen ser vi XPT (palatinapriset) dividerat med XAU (guldpriset). Platina handlas till kraftig ”rabatt” i förhållande till historiska relationer.
Vill man ta position i platina har SEB ett certifikat utan hävstång (Hävstång = 1) som heter PLATINA S. Vi föredrar platina som placering framför guld just nu.
Silver
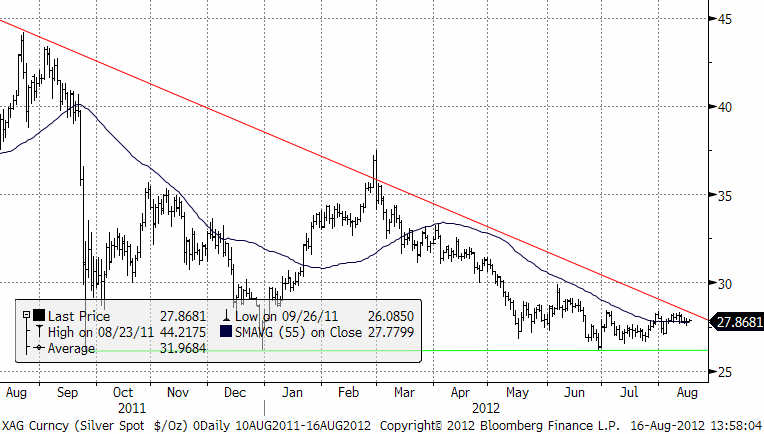
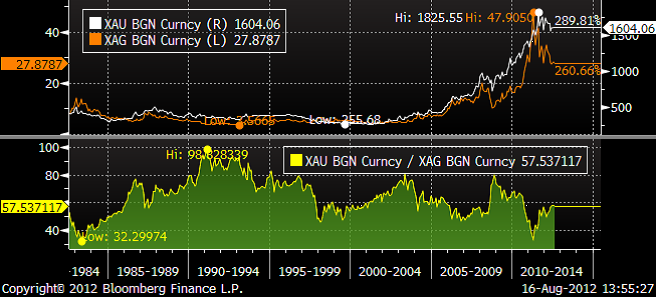
Silver ser ut att ha etablerat en botten på 26 dollar och ser ut att konsolidera sig inför en eventuell förestående prisuppgång. Om / när trendlinjen i diagrammet nedan bryts signalerar det att nedåttrenden är bruten . Nästa motstånd är 30 dollar. När den bryts erhålls en köpsignal. Vi tycker att man ska undvika att vara kort silver, utan istället försöka komma in på den långa sidan, men man ska inte göra det förrän trendlinjen bryts! Ibland händer det, ganska ofta faktiskt, att trendlinjen håller. Den senaste veckans kursrörelser har varit så kraftlös att det är lite för hög risk att äga silver på kort sikt. Vi tycker att man ska kliva ur eventuella långa positioner och vänta och se vad som händer.
Koppar
Förra veckan avslutades med industriell data från Kina, som indikerade en fortsatt något svagare tillväxt av både industriproduktion och detaljhandel. Inflationen kom också in lägre än väntat. Det är på ett sätt positivt eftersom de talar för fortsatta stimulanser under hösten. Den viktiga handelsbalansen redovisades i fredags (10 aug) och bekräftade den svagare tendensen. Framför allt exporten var sämre än väntat och steg endast med 1 % år från år, och var hela 11,36 % lägre jämfört med juni. Importen steg 4,7 % respektive 6,36 %. Efterfrågan utanför Kina är klart avtagande. Frågan är hur det står till i Kina. Mycket tyder på att efterfrågan viker, men troligtvis bara tillfälligt. Prisbilden för basmetallerna är ganska tråkig för tillfället, dock inom ganska breda tradingintervall. Vi är nu i det säsongsmässigt svaga 3:e kvartalet då många industrier växlar ner p.g.a. semesterperioden. Vi tror att metallerna ligger i startgroparna för 4:e kvartalets förväntade prisrally.
Koppar handlas i ett brett prisintervall; $7600-$7300. Känslan är att den kinesiska ekonomin behöver en stimulans. Priset vill inte riktigt bryta på nedsidan. Risken är för stor, när Kina väl gör något tar det fart uppåt. Vi nämnde i förra veckans brev vikten av att hålla ett extra öga på kopparimporten. Fredagens handelssiffror visade en månadsimport om 366 tton, 5.6 % högre jämfört med juni och + 19,5 % år från år. Den totala importen i år är 2,8 milj ton, hela 43 % högre jämfört med 2011. Som vi tidigare nämnt är kopparmarknaden fortsatt stram med ett utbudsunderskott i storleksordningen 300 tton i en marknad som producerar ca 20 milj ton globalt. Koppar är en köpvärd metall. Det är mycket en fråga om timing (som alltid!). Det säsongsmässigt svaga 3:e kvartalet i kombination med oron för tillståndet i den Kinesiska ekonomin dämpar just nu. 3-månaderspriset på LME handlas i skrivandes stund i $ 7414/ton. Första stödet kommer in mellan $7300 och $7350. Bryter den nivån finns risk för en prisnedgång mot $7000 (motsvarande $3,18/lbs för Comex-kontraktet), ca 5 % under dagens nivå.
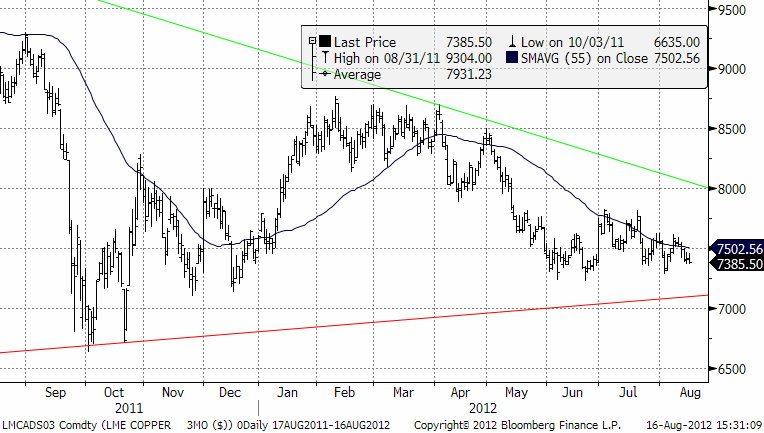
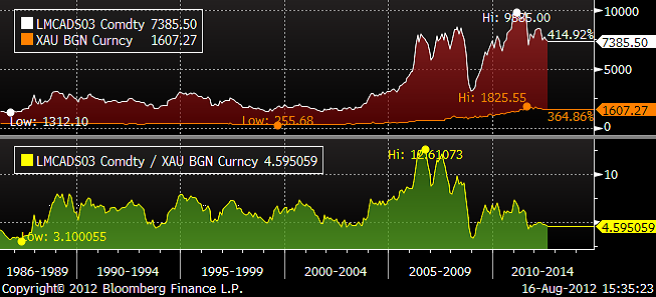
Det kan vara intressant att jämföra kopparpriset med ett par andra råvaror. Nedan ser vi priset på koppar i termer av guld. Enligt den jämförelsen ser koppar billigt ut.
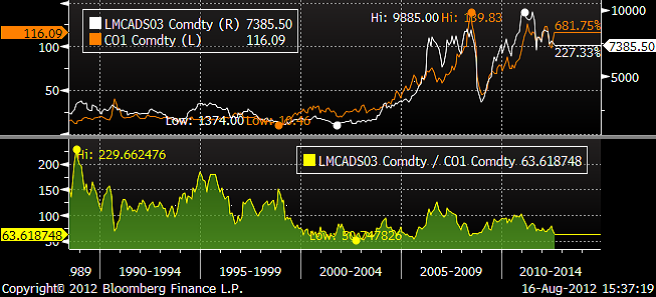
Nedan ser du koppar i termer av råolja. Även i denna jämförelse ser koppar billigt ut.
Vi väljer att fortsätta vara köpt koppar, därför att vi tror att priset ligger nära det fundamentala golvet. Vi är naturligtvis medvetna om att det mesta vad gäller faktisk industrikonjunktur ser illa ut, men vi tror inte nödvändigtvis att priset på koppar för den skull kan falla abrupt från de här nivåerna. Om efterfrågan på koppar faller ytterligare tror vi att gruvbolagens respons blir att minska produktionen. Priset tror vi inte påverkas så mycket. En position i koppar har en asymmetrisk risk och det gillar vi. Förlustrisken är begränsad, samtidigt som prisuppgången i och för sig kan låta vänta på sig. Samma fundamentala golv finns naturligtvis inte i aktier i gruvbolag. Koppar och gruvbolag är inte samma sak. Dessutom har kopparterminsmarknaden en attraktiv backwardation, som över tiden genererar intäkter till en lång position i t ex KOPPAR S.
Kaffe
Priset på Arabica, som handlas i New York, har fortsatt att falla i pris och vi undrar om inte utbrottet från trendlinjen var falskt.
Brasiliens skörd, som är större än förra året går framåt fort nu i det torra vädret. Kvaliteten sägs också vara bra. Trenden är att brasilianska odlare får fram bättre och bättre kvalitet. Målsättningen för den brasilianska kaffeodlarföreningen är att man ska ha Sydamerikas största skörd och den bästa kvaliteten. Skörden i Colombia har också i lokal media rapporterats som större än väntat. Lagren av gröna bönor i USA har stigit 21% i år och är de högsta sedan september förra året.
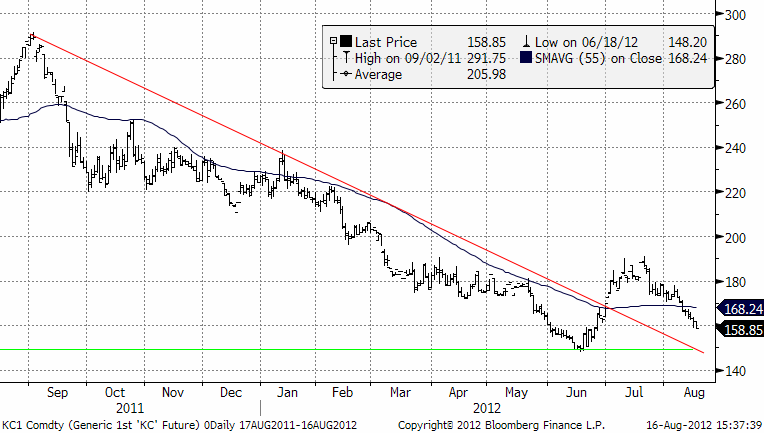
Det är möjligt att priset är på väg ner mot det tekniska stödet på 1.50 dollar per pund. Där kan man kanske bottenfiska KAFFE S.
Socker
Priset på socker bröt stödet och föll från 22 ner till 21 i skrivande stund. 20 cent per pund är ett tekniskt stöd. Vi tror att priset ska ner och testa den nivån, kanske rentav bottennoteringen från juni på 18.86 cent.
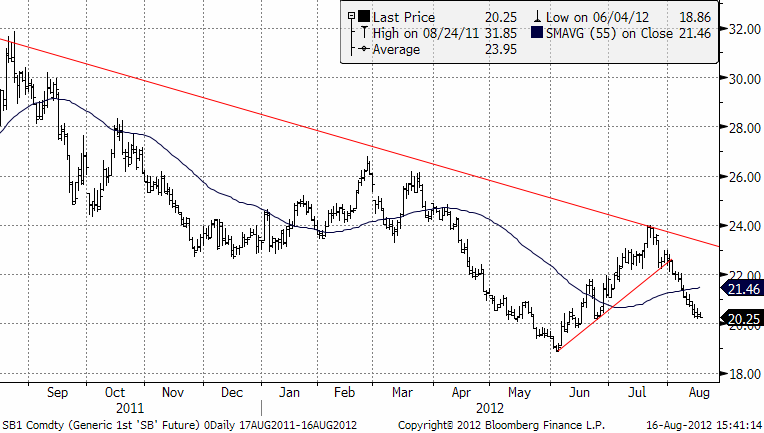
Nedan ser vi prisutvecklingen lite längre tillbaka i tiden. Prisnedgången från 2011 har följt en tydlig trend. Den sekulära uppåttrenden kommer dock underifrån och så småningom kommer sockerpriset att få testa den sekulära upptrenden.
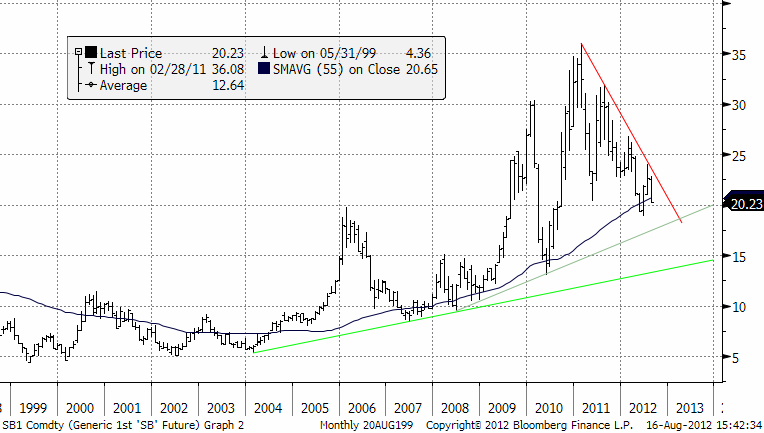
Vi rekommenderade köp av certifikatet SHORT SOCKE A S med en hävstång på – 1.2 för för två veckor sedan. Första veckan gav den +5% och den senaste veckan +3%.
Vi rekommenderar att man fortsatt är kort socker, men den som vill ta hem vinster nu vid 20 cent kan kanske göra det för att sedan försöka sälja igen om priset rekylerar upp lite.
Kakao
Vi börjar nu skriva om kakao. Eftersom man normalt inte vet så mycket om råvaran har vi skrivit ihop en liten introduktion.
Kakao kommer från kakaoträdet theobroma cacao. ”Theo broma” översätts från grekiskan som ”gudarnas mat”. Namnet cacao härstammar från Mellanamerika och uttalas likadant på klassisk Maya. Carl von Linné tyckte att det var ett lämpligt namn och så har trädet hetat ända sedan 1753. Trädet härstammar från Brasilien och växer vilt där Amazonfloden och Orinoco har sina källor vid Andernas fot i Venezuela. Arkeologer har funnit bevis på odling så tidigt som 1900 fKr i nuvarande Mexiko. Kristoffer Columbus ”upptäckte” cacaobönorna år 1502. Aztekerna och andra folk i Mellanamerika konsumerade stora mängder cacaodryck och bönorna användes också som pengar. Till Europa kom de på allvar först år 1544, när en grupp adelsmän från Mayafolket besökte det spanska hovet som en del av en grupp dominikanermunkar. Bönorna spreds sedan snabbt över Europa.
Holländarna tog plantan till sina kolonier i Sydostasien och till Filippinerna. Frankrike och England tog plantorna till sina kolonier i Västindien. Det var inte förrän 1879 som man började odla cacao i det som nu heter Ghana. I Elfenbenskusten började man odla grödan år 1905. Dessa två länder står nu för hälften av global produktion. Häromdagen kom statistik som visade att Ghana nu troligtvis går om Elfenbenskusten och blir världens största producentnation.
Skörden äger rum i Ghana och Elfenbenskusten mellan oktober och april. Frukterna på ett träd mognar inte samtidigt utan plockas några gånger per vecka under skördeperioden. Efter skörd, delas frukterna och läggs ut för att jäsa. Det söta fruktköttet brys ner under den här processen och bönorna kan samlas upp. Dessa torkas sedan och sätts sedan i jäsning igen i ca 5 dagar, varefter de torkas och är redo för transport och handel.
När bönorna anländer till en chokladfabrik rostas de först. Ju högre rostning, desto bittrare produkt. Kakao användes uteslutande som dryck fram till mitten av 1800-talet, när en holländsk kemist kom på en metod att separera kakaosmör från de rostade bönorna. Masstillverkning av chokladgodis startade sedan i England år 1847. Mjölkchokladen uppfanns i Schweiz år 1879. För att tillverka ett kilo choklad går det åt mellan 300 och 600 bönor. I varje kakaofrukt finns 20 – 50 bönor. De länder som idag konsumerar mest choklad är antagligen Storbritannien, Schweiz och Belgien.
Kakaoträdet börjar producera bönor när det är 6 år gammalt. Det finns tre huvudsakliga sorter: Forastero, Criollo och en hybrid av de två som heter Trinitario. Criollo ger högst kvalitet, men lägre avkastning. Den vanligaste sorten är Forastero, som odlas för 95% av global produktion.
En rad sjukdomar kan drabba träden, varav de allvarligaste är ”Black pod disease”, som orsakas av samma mögelliknande organism som orsakar potatisbladmögel (som orsakade hungerkatastrofer på 1800-talet i Sverige och mest omskrivet, på Irland). Kakao är känsligt för en rad olika svampangrepp, insekter och virussjukdomen CSSV.
Organisationen ICCO, International Cocoa Organisation, startades år 1973 som en respons på ”nord-syd” dimensionen av det kalla kriget. Idag är ICCO den huvudsakliga källan för statistik och information om kakaoproduktion och konsumtion.
Priset på kakao är inte särskilt volatilt om man jämför med kaffe, men erbjuder då och då möjligheter att ta position i trender.
Kakaoterminer började handlas på the New York Cocoa Exchange redan 1925. NYCE blev sedan the Coffee, Cocoa and Sugar Exchange, som sedan blev the New York Board of Trade. Nu heter börsen ICE Futures US, som är en del av börskoncernen ICE. På ICE handlas bönor huvudsakligen från sydöstra Asien. Kakaoterminer handlas också i London på NYSE Euronext Liffe och där är underliggande tillgång bönor från Afrika.
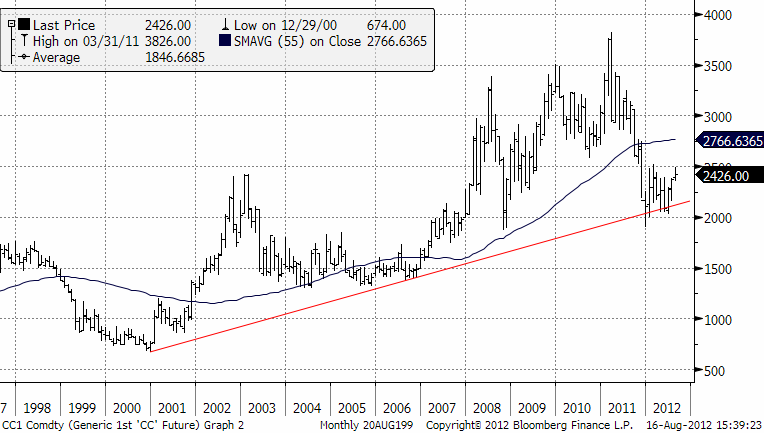
Nedan ser vi ett prisdiagram med lång historik. Vi ser att priset har fallit av och nu står strax under 2500. Som du ser är det en motståndsnivå. Ur teknisk synvinkel går inte just nu att säga om intervallet mellan 2000 och 2500 är en paus på väg ner mot 1500 dollar, eller om priset ska återta den sekulära ”råvaruboomtrenden” uppåt mot 3000 och 3500. Det som talar för, att priset ska gå upp, är att 2000 var stödet för råvaruboom-trenden. Det är alltså intressant att bevaka 2500, som håller på att testas just nu. Bryts den nivån, vill vi vara långa kakao.
Nedan ser vi testningen av 2500-nivån lite tydligare.
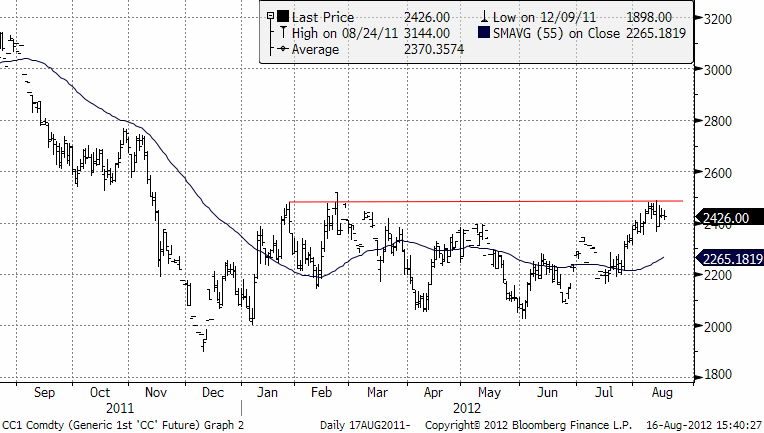
Vi är alltså just nu neutrala i kakao.
För spannmål och övriga jordbruksprodukter hänvisar vi till gårdagens nyhetsbrev .
[box]SEB Veckobrev Veckans råvarukommentar är producerat av SEB Merchant Banking och publiceras i samarbete och med tillstånd på Råvarumarknaden.se[/box]
Disclaimer
The information in this document has been compiled by SEB Merchant Banking, a division within Skandinaviska Enskilda Banken AB (publ) (“SEB”).
Opinions contained in this report represent the bank’s present opinion only and are subject to change without notice. All information contained in this report has been compiled in good faith from sources believed to be reliable. However, no representation or warranty, expressed or implied, is made with respect to the completeness or accuracy of its contents and the information is not to be relied upon as authoritative. Anyone considering taking actions based upon the content of this document is urged to base his or her investment decisions upon such investigations as he or she deems necessary. This document is being provided as information only, and no specific actions are being solicited as a result of it; to the extent permitted by law, no liability whatsoever is accepted for any direct or consequential loss arising from use of this document or its contents.
About SEB
SEB is a public company incorporated in Stockholm, Sweden, with limited liability. It is a participant at major Nordic and other European Regulated Markets and Multilateral Trading Facilities (as well as some non-European equivalent markets) for trading in financial instruments, such as markets operated by NASDAQ OMX, NYSE Euronext, London Stock Exchange, Deutsche Börse, Swiss Exchanges, Turquoise and Chi-X. SEB is authorized and regulated by Finansinspektionen in Sweden; it is authorized and subject to limited regulation by the Financial Services Authority for the conduct of designated investment business in the UK, and is subject to the provisions of relevant regulators in all other jurisdictions where SEB conducts operations. SEB Merchant Banking. All rights reserved.


Brent higher last week and today as fresh attacks by Iran and the Houthis shattered a sense of temporary normality exports from the Persian Gulf. Brent crude traded in a range of $97.06 – 105.92/b and closed the week at $104.72/b. The Brent Dec contract gained $2.47/b on the week. Fresh attacks by Iran on ships in the Gulf and the SoH probably reduced exports of oil through the SoH last week. Exports from the Persian Gulf had reached close to normal levels in the second half of September and into early October. This has led to a large increase in oil on water globally which has helped to ease and reduce November and December prices over the past month. The sense of some kind of normality of exports from the SoH was shattered last week. Fresh attacks by the Houthis on Saudi Arabia added to this and helped to lift prices. It is well known that the US and its allies in the Gulf are running low on defensive rockets. Hard choices over what to defend will increasingly have to be made: Oil infrastructure, military installations, royal palaces, civilian airports or other. The US will also have to decide how many defensive rockets it can provide to its ME allies versus what it needs for its own defenses. Ukraine is at least not getting any of these defensive rockets however much needed for defense against a continuous barrage of Russian attacks on Ukraine. The front-month ICE Gasoil 10ppm (essentially ULSFO Diesel) is down 3.8% this morning (due to Trump’s diesel charade) to $1427/ton ($191/b) which is where it traded last Thursday.
Trump’s diesel charade. The site ”535” now puts the probability for control of the US Congress and Senate following the midterm elections at 99% and 61% respectively. Trump’s war in the Middle East with high or record high gasoline and diesel prices at the pump in the US is largely to blame. Trump’s diesel deal with Russia is clearly Trump trying to shift the blame from his own war in the ME to Ukraine instead. He could of course have placed the blame on Putin and Russia for its war against Ukraine, but no, it is Ukraine who gets the blame and not the least Zelenskyy. Physically it is of course correct that it is Ukraine who is destroying Russian refineries to the point where 45% of Russian refineries are out of operation. The result is that there is too little gasoline for domestic Russian consumption and no diesel, VGO and Jet fuel left over for exports. Russia normally (pre-war 2022) exports some 1.3-1.4 mb/d of diesel products of which a lot used to go to Europe.
Russia/Putin would happily export diesel products to the world, but it can’t because Ukraine is destroying its refineries. Russia implemented export restrictions of diesel already in July this year and the plan was to extend that to early 2027.
The only way that Putin/Russia can start sustained diesel exports, is if Trump is able to discipline and prevent Ukraine from attacking and destroying Russian refineries. Then Russian refineries can be repaired, ramp up, produce more diesel and potentially export what ever is of surplus to the world. Trump has threatened Ukraine that if it doesn’t stop its attacks on Russian refineries, then there will be no more indirect sales of weapons from the US via Europe to Ukraine and the intelligence which US currently is providing to Ukraine will stop.
It is clear that if Russia stops its attacks on Ukraine, then Ukraine is prepared for a energy infrastructure cease-fire.
Trump very well knows that he has himself to blame for the terrible stats for the upcoming midterm elections where Republicans looks set to lose both the Senate and the House. This is a charade for the US public to shift the blame over to something or someone else than himself. His easy choice falls on Ukraine and Zelenskyy for which he has shown little love, affection and support. Nothing of the one way bromance which Trump has shown versus Putin.
At most a three-week holdup in Ukrainian attacks on Russian refineries. Ukraine accepting to play scapegoat. Ukraine’s attacks on Russian refineries and oil infrastructure is a key element of Ukraine fighting back and defending itself against Russia. Ukraine has no choice but to continue its attacks as long as Russia keeps attacking Ukraine. But maybe there can be a three week holdup where Ukraine is forced by the US to step down its attacks on Russian refineries to please Trump until the US midterm elections are behind us. I.e. Ukraine accepting to be the scapegoat for Trump’s missteps in the Middle East for a three week period. Thereafter it will revert back to well thought out strategy of attacking Russian oil and refinery installations.
Trump under increasing pressure as there is increasing probability for Democratic victory in US midterm elections. Desperate times and desperate measures from Trump as a result. More to come

Large increase in oil on water heading for consumers around the world following a sharp increase in exports of oil from the Persian Gulf to close to normal from mid-Sep. Lower exports last week after new hostilities most likely.

Crude, products and natural gas prices in USD/boe. ICE gasoil slightly lower today, but still $195/b

Last week’s oil price action distorted by rolling of the November contract last week. The December Brent crude oil contract rose $4.8/b, or 5% last week. Much of that gain was due to the roll-yield as the November contract rolled off as the M1 contract to be replaced by the Dec-26 contract. The backwardation between the Nov and the Dec contract averaged $6.5/b over the last three days before 1 October and the rolling of contract. The ”gain” over the week was thus not much of a gain at all. If we just look at the M1 contract it instead fell 2% Friday to Friday though that disguises the change in the underlying contract over the week. The Brent M1 contract closed the week at $102.25/b. The announcement of 100 mb of oil from G7 SPR helped to ease prices at the end of last week. Though that effect seems to have faded today.
More barrels from Strategic Petroleum Reserves or really barrels which were supposed to be released previously? Nonetheless, Trump seems to be content and is backing down from diesel export ban. Trump threatened the world, but especially Europe with a US diesel export ban unless Europe agreed to release diesel from strategic reserves. G7 last week decided to release 100 million barrels of oil from strategic reserves. But here the obscurity starts. How much of that will be diesel? ”Substantial release of diesel within 20 days” was the statement. If it happens late in this 20 day period, it would bring us very close to the US midterm elections which of course is what Trump is worried about here. IEA members promised to release 425 mb of oil from strategic reserves of which 125 mb was to be oil products. But a significant portion of that was never really released. The question is thus whether these ”new” 100 mb release will really be new or if the lion’s share of the ”new” 100 mb is really just part of the old 425 not yet fully released. Well, it looks like the promise, irrespectively what it really is, has averted a US diesel export ban for now. And it did also help to ease prices a bit at the end of last week. An effect which looks like it has mostly faded this Monday.
$140/b is the price of crude oil in Europe today. Back to the complete distortion of oil and product prices in time and geography. The Dated Brent ”spot” price averaged $123.3/b last week. But that is really the average Day_10 to Day_20 of the ”daily Dated Brent” forward curve. But since this curve is in very steep backwardation, the real prices for physical oil cargoes at the very front-end of this daily curve sits well above the average of this daily curve. The physical premiums for Oseberg and for Fortis crude takes this steep backwardation into account. The full price average for Oseberg and Fortis last week were thus $142.5/b and $140.2/b. That is way, way higher than both the Dated Brent ”spot” price last week and the average of the Brent futures price, the M1 contract, which averaged $103.2/b last week and is trading at $102.4/b
Extreme prompt tightness may fade or get much worse. The extreme prompt tightness and backwardation we see in the market today is a display of today’s prompt situation and not necessarily a guide for the future. The much more relaxed Brent M1 contract (today December) at $102.4/b is maybe a reflection of an oil market either betting or expecting that today’s problems will be resolved somehow over the coming three months. Or, that the current flow of oil out of the SoH at 17.5 mb/d (close to normal) will be sustained or even increase over time. But we don’t know exactly why the flow of crude, products and LNG out of the SoH has been able to sustain at around 17.5 mb/d since mid-September (it seems). Is it because shippers are better at managing the risk or more willing to take the risk of transiting? Is it because the US military assistance is better? Or is it because Iran is paid by exporters and is allowing exports out through the SoH? It seems plausible that Iran expects the US to attack again after the US midterm elections. If so, then Iran may engage with fresh attacks before that date. Physical crude in Europe today is $140/b, or 2x the ”normal” price of $70/b. But if tightness escalates further, then price of crude in Europe could go to 3x, 4x or even 5x the normal level. Let’s hope that the US is able to keep the SoH ”open” at a rate of 17.5 mb/d and that another 100 mb of oil from G7 helps to shield against that upside risk.
The global oil-stock cushion is getting ”scarily thin”. Looking at the Brent M1 Dec-26 contract, one gets the impression that risks may be fairly contained. Looking at physical spot prices in Europe however of around $140/b, the sense of stress rises substantially. The latter better reflects Amin Nasser, CEO of Saudi Aramco, when he recently said that the cushion capacity of global oil stocks are getting ”scarily thin”.
Some key questions helping to keep the Brent M1 price above $100/b: Will Iran initiate fresh attacks before the US midterm elections? Will the US attack Iran after the elections? Will the US be able to keep the SoH close to open at 17.5 mb/d? Will the Houthis re-attack the Saudi east-west pipeline and ships trying to traverse the Bab-el Mandeb Strait as the Saudi-backed Yemen government tries to retake areas along the Red Sea recently taken by the Houthis? How far will this have to go before China finally decides to step in as a peacemaker in ME negotiations?
ARA Crude oil, diesel and nat gas prices in USD/boe

Physical crude oil premiums for Fortis and Oseberg in the NSea in USD/b premium over the Dated Brent index

Spot crude oil prices at very high levels. The Brent 1M (November) contract yesterday traded between $103.76 – 108.83/b before settling the day at $105.28/b. This morning it is trading up 1.4% to $106.8/b. That is not much of a price given that the ME crisis has been ongoing since 28 February. The Dated Brent spot price however settled yesterday at $123.78/b and averaged $120.6/b last week. Even stronger were the individual North Sea spot crude prices where Johan Sverdrup crude averaged $144/b from 21 to 24 September. And Johan Castberg was said to have traded at a premium of $32/b to the Dated Brent price last week which potentially would have placed it closer to $150/b.
A steady trend higher since $70/b in early July. Crude oil prices have been on a steady trend upwards since they bottomed out at around $70/b in early July following the discharge of some 200 million barrels of crude, products and liquids from the Persian Gulf during a two week MoU window. from 20 June to 7 July when hostilities again resumed.
The oil market today is split apart in time, space and molecules. Financial crude oil prices for November delivery are trading at $106/b (Brent) and $93.3/b (US WTI) and $107/b (Oman). But spot crude oil prices are much higher at $120-150/b as described above. But consumers do not consume crude oil, they consume diesel and gasoline and other products. And diesel prices are closer to $200/b in ARA due to destruction of Russian refineries and locked-in refineries in the Persian Gulf. Oil markets are very stressed with respect to products, but not so stressed with respect to crude oil. But refineries are eager to pay up for crude deliveries right here and now so they can convert that crude to products and make a killing profit. They are not willing to pay up for November crude deliveries in the same way as uncertainties on the Middle East situation is so high. Exorbitantly expensive VLCC freight rates is also driving prices apart. VLCC freight rates are today running at 500,000 to 1,000,000 dollar a day rather than the normal 20,000 a day. This typically adds $10-20/b for crude oil between the point of origin and the point of delivery some 30-50 days out in time when the crude is delivered. This creates a lot of confusion of what really is the price of crude oil these days. Prices are very different in time and space.
Bonds and equity markets are starting to feel the heat. The Middle East crisis is starting to feed risk and pain into financial markets where the US 10-year rate is rising along with crude and product prices with equity market indices starting to pull back in response.
The risk is rising that the ”Trump war” in the Middle East may lead to the ”Trump recession”. A legacy Trump would not likely want to have. Feed-through to financial markets, rising risks for US financial and economic recession, rising risk to Trump’s legacy, declining US stocks of Patriot and THAAD rockets could be forcing mechanisms towards a resolution of the Middle East crisis.
A picture of the future Middle East order is starting to emerge. There seems to be a lot of discussions between different parties going on and a picture of a new Middle East order is starting to emerge. A post Middle East pax Americana order. Where the different countries in the Middle East are taking much more responsibility for the security order in the region. The US provides intelligence and sell weapons to the region but is reducing its military presence. Iran is recognized as a regional power, but not the dominant one and is part of the security order in some ways. Trump can say that he reshaped the Middle East order. Exports of oil restored. The region now paying for its own defense. US soldiers pulled out to a minimum. China part of the diplomatic solution and taking some responsibility for keeping Iran in check.
Time to some kind of ME resolution? Forcing mechanisms: Declining stocks of defensive US rockets + rising crude and product prices + rising economic and financial pain and rising risk to Trump’s legacy. A window of resolution could be November to January maybe. Markets will likely increasingly price in a resolution as the picture of the future security order in the Middle East emerges further.
Crude and diesel prices in USD/b

European M1 refinery margins at record high.





The Trump diesel charade

Viscariagruvan får strategisk status av EU

Miljöpartiet i England slutar vara motståndare till kärnkraft
The price of crude oil in Europe today is $140/b

Kanada vill få fart på oljesanden igen

År 2035 kan datacenter i USA förbruka mer naturgas än Japan och Tyskland tillsammans

Varför det en gång så mäktiga OPEC förlorar inflytande
Kanada vill få fart på oljesanden igen
Oil prices are rising, but a picture of the future ME order may start to emerge
Viscariagruvan får strategisk status av EU
-
 Nyheter3 veckor sedan
År 2035 kan datacenter i USA förbruka mer naturgas än Japan och Tyskland tillsammans
-
 Nyheter4 veckor sedan
Varför det en gång så mäktiga OPEC förlorar inflytande
-
 Nyheter2 veckor sedan
Kanada vill få fart på oljesanden igen
-
Analys2 veckor sedan
Oil prices are rising, but a picture of the future ME order may start to emerge
-
 Nyheter5 dagar sedan
Viscariagruvan får strategisk status av EU
-
 Nyheter1 vecka sedan
Miljöpartiet i England slutar vara motståndare till kärnkraft
-
Analys1 vecka sedan
The price of crude oil in Europe today is $140/b
-
Analys1 dag sedan
The Trump diesel charade