

Analys
SEB – Jordbruksprodukter, 26 juli 2012

 Inledning
Det är nu en månad sedan ni fick vårt senaste veckobrev. I den ändrade vi vår marknadstro från negativ till positiv. Men prisuppgångarna på jordbruksprodukter sedan dess har varit våldsammare än vad vi hade kunnat tänka oss för en månad sedan.
Den senaste månaden har majspriset stigit med 26%. Chicagovetet har gått upp med 25% och kostar nu återigen, för alla löptider, mer än Matif:s kvarnvete. Matif-vetet har ”bara” stigit med 18%. Sojabönorna med 14%. I gårdagens Dagens Industri kunde vi läsa en chock-artikel om risken för kraftigt högre ölpriser. Det har vi svårt att förstå eftersom maltkornet på Matif den senaste månaden har stigit med 13% och det senaste året med 2%.
Vi fortsätter att ha en vy om högre priser på vete, maltkorn, majs, och sojabönor.
Odlingsväder
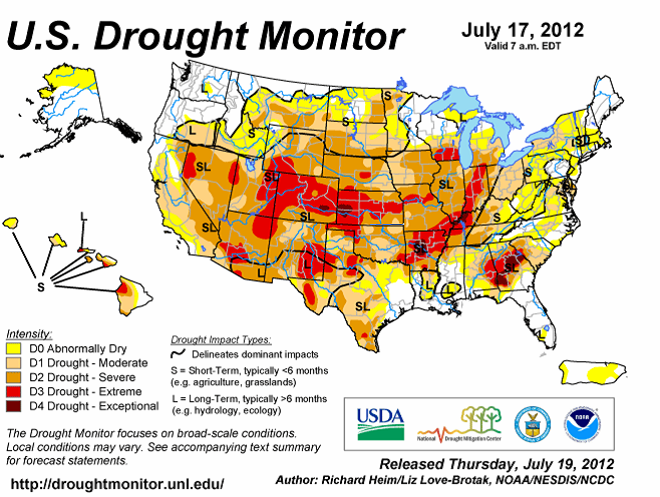
Det är väl knappast någon nyhet att det råder torka i USA. NOAA har klassat torkan som den värsta sedan 1954. Nedan ser vi den senaste torka-rapporten. NOAA förutspår en förlängning av torkan in i oktober, vilket kan ha en negativ inverkan på höstsådden av vete.
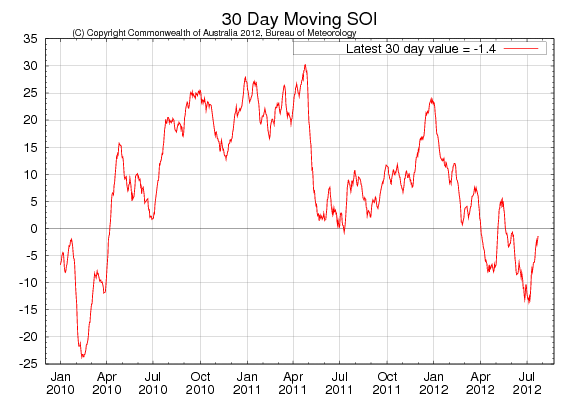
Southern Oscillation Index har stigit från El Niño-nivåer på mer än -8. Nu ligger indexet på -1.4. Det indikerar neutrala ENSO-förhållanden. Sådden i Argentina är i full gång och >80% är redan i marken, dock i betydligt mindre omfattning än tidigare år. Det är böndernas protest mot presidentens konfiskatoriska skatt på veteproduktionen. Både Rosario Grain Exchange och BAGE har estimerat att arealen är 22% mindre än förra året. USDA har INTE tagit hänsyn till denna minskning i sitt estimat från juli WASDE.
Eurokrisen
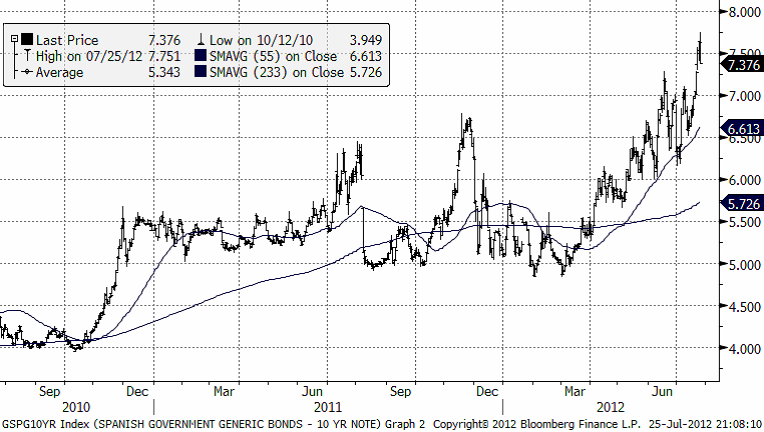
Samtidigt som produktionen minskar genom torka på olika håll i världen, skakar ekonomierna i eurolandet. Nedan ser vi räntenivån på obligationer utgivna av den spanska staten, med 10 års löptid. En räntenivå på över 6% har tidigare angetts som en räntenivå som gör att räntorna spränger landets budget i framtiden. Av allt att döma ser Spanien ut att vara nästa land att följa Grekland.
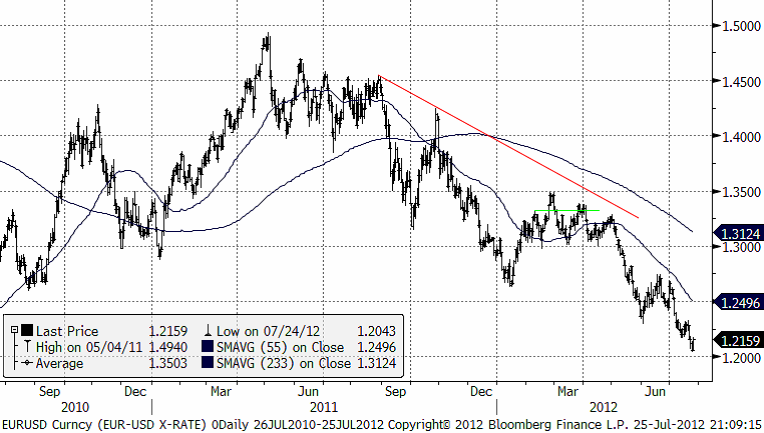
Under tiden, kräver stödpartierna för Tysklands förbundskansler Merkel, att Tyskland ska kräva att Grekland lämnar eurosamarbetet. Detta sker samtidigt som ratinginstitutet Moody’s tillkännagivit att de kan komma att sänka Tysklands kreditvärdighet från ”Aaa”. Tyskland har hittills gått med på att plocka upp notan för de tillgångsvärden som gått upp i rök i problemländerna i södra Europa. Eftersom Merkel och före detta franska presidenten Sarkozy valde att satsa hela Europa, istället för att låta länderna som hade problem ta itu med dem själva, har euron kommit på fall. Nedan ser vi priset på en euro i terminer av dollar. Och då ska vi betänka att USA i sig är ett imperium av skulder, det också.
Nedan ser vi eurons förändring mot fyra olika valutor, dels mot dollarn och dels mot starkare valutor.
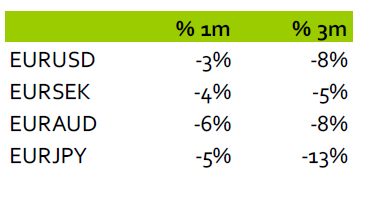
Vete
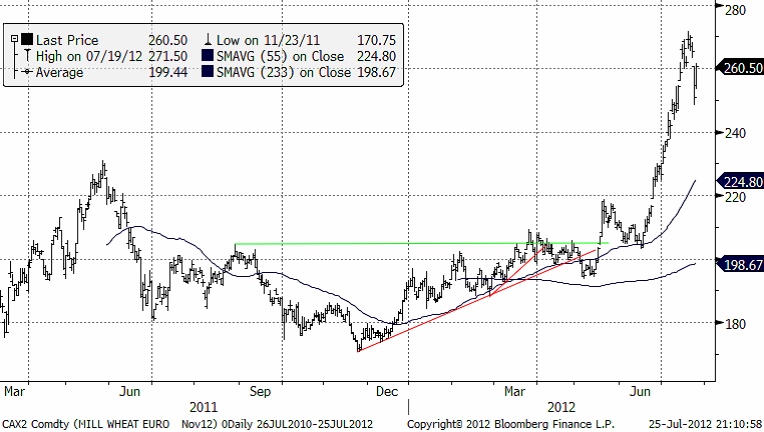
Matifvetet med novemberleverans nådde upp till 271.50 den 19 juli, men har sedan dess rekylerat ner till 260.50 euro per ton.
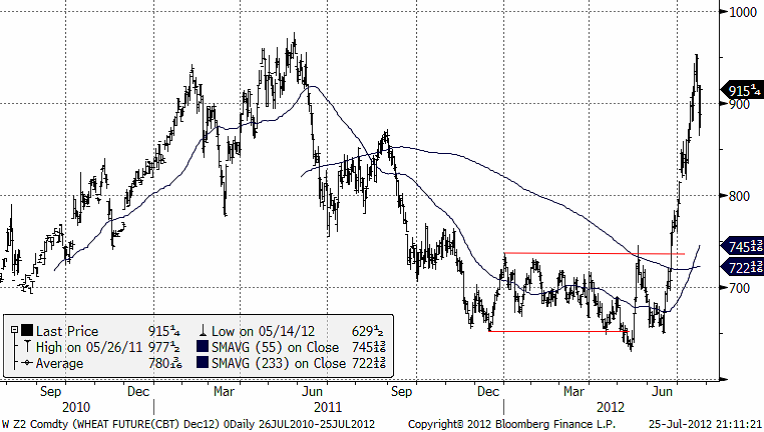
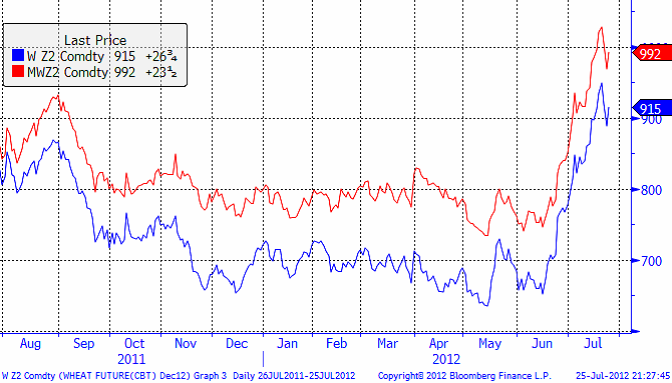
Nedan ser vi Chicagovetet med leverans i december. Efter att motståndet på 740 cent bröts för en månad sedan har priset gått upp till 915 cent i skrivande stund. Det är en större uppgång än Matifvetet gjorde, i synnerhet när man beaktar att dollarn har stärkts mot euron under den här perioden.
Allt höstvete är skördat i USA nu och eventuell torka kan skada vårvetet. Man skulle därför kunna tro att vårvetet stigit mer i pris i USA, men som vi ser i nedanstående diagram är det inte fallet. Vårvete av sorten Red Spring Wheat handlas på börsen i Minneapolis. Vårvetet är naturligtvis dyrare än Chicagovetet.
 Just nu visar väderleksprognoserna att vårveteregionerna i USA kommer att ha det ganska fuktigt ända fram till efter helgen, åtminstone. Det är bra för de norra delarna av odlingsområdet, men för de södra delarna kan nederbörden vara allt för sen.
Nedan ser vi hur terminspriserna på Matif och Chicago förändrats den senaste veckan. Vi ser nu att det råder backwardation både på Matif och i Chicago. Backwardation återspeglar marknadens tro på att bristen just nu är temporär och kommer att lösas i framtiden genom mer produktion eller ransonering av konsumtionen. Den som har vete att sälja nu bör därför sälja den till marknadens höga pris nu.
Marknaden säger att spotpriset väntas att bli lägre i framtiden. Den lantbrukare som hoppas på högre (spot-) priser för att sälja till ett högre pris, gör bäst i att sälja sitt vete spot snarast och köpa terminer.
Genom att göra det får man in pengar, som ger ränta. Terminerna kostar mindre än spot. Man kan alltså sälja x antal ton dyrare än man köper dem på, på terminsmarknaden. Detta för dem som tror på högre priser, alltså.
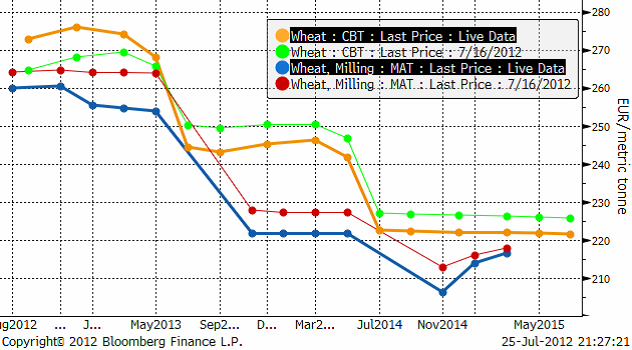
Vi ser i terminskurvorna ovan att Chicago återigen ligger över Matif för alla löptider. Ska man prissäkra framåt i tiden ger Chicago alltså ett högre pris än Matif.
När priset är högt pga dåliga skördar finns alltid risken att politiker i olika producentländer inför exportbegränsningar, vilket förvärrar situationen på världsmarknaden. Rysslands jordbruksminister har hittills, senast förra veckan, sagt att Ryssland inte tänker införa exportbegränsningar, men med den torka som finns i fd Sovjetunionen, är det allt fler som tror att ett exportstopp kan komma. Vi kan se att ”snacket” om exportstopp på global basis ökar genom att göra en nyckelordssökning i nyhetsartiklar på nätet. Nedan ser vi ett diagram (vit kurva) för antalet artiklar per vecka som innehåller samtliga ord ”Export” och ”Ban” och ”wheat”. Den senaste veckan var det 102 sådana artiklar. I diagrammet nedan ser vi också vetepriset i Chicago (röd kurva). I den nedre delen av diagrammet ser vi korrelationen mellan prisförändringen på vete och förändringen i antalet sådana nyhetsartiklar som innehåller wheat+export+ban.
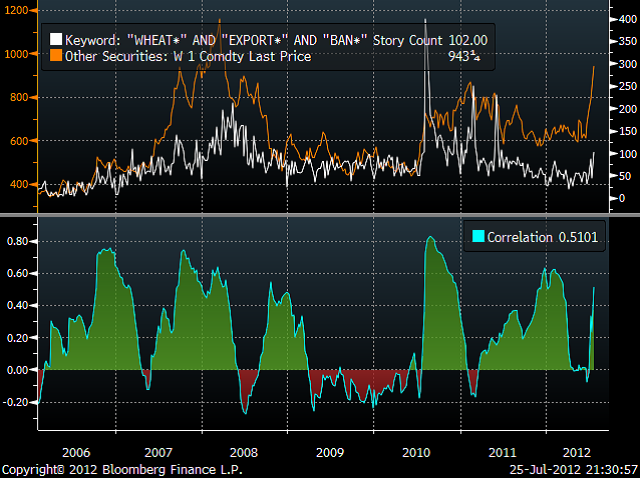
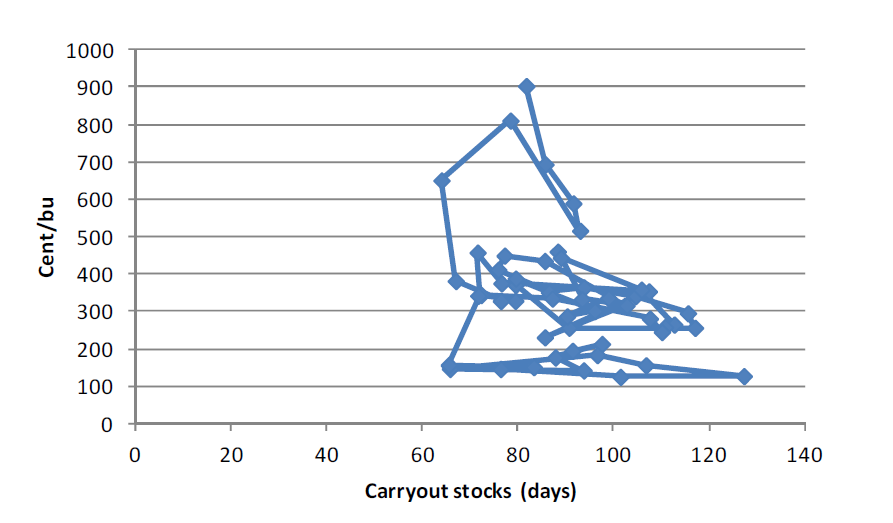
Vi ser att när det blir populärt att prata om wheat+export+ban i nyheterna, stiger vetepriset mot riktigt höga höjder. Det ser ut som om det kommer att komma exportbegränsningar. Indien har redan fryst all export av vete från landet, då man har en 23% sämre monsun (nederbörd) än vanligt. I slutet av förra veckan sade det ryska jordbruksministeriet att rysk veteskörd väntas bli 45 mt. USDA förutspådde i juli WASDE 49 mt. Privata analytiker hakade på och nämnde estimat på 41 – 42.5 mt. I Ukraina är hektarskörden ca 27% lägre än förra året. I början av månaden kom som vanligt USDA med sin WASDE-rapport. För att sätta den lagerstatistiken i perspektiv med pris och historiska relationer mellan pris och utgående lager, kan vi titta på nedanstående diagram. Varje punkt är USDA:s estimat i juli, varje år sedan 1960, jämte det pris som då rådde på CBOT för en bushel av vete. Vi ser att vi nu är i icke-kartlagt territorium. Priset förefaller vara Väldigt högt i förhållande till historiska relationer mellan pris och globala utgående lager. Dock noterar vi att i juli 2008 hade vi en relation som var i närheten av dagens nivå. Jämfört med juli 2008 är priset nu lite högre (900 cent istället för 800) och utgående lager väntas (än så länge) vara lite högre. Antagligen, kommer utgående lager att reduceras i nästa rapport, och då blir priset kanske lite lättare att acceptera, i relation till 2008. USDA har en välkänd tendens att inte släppa alla dåliga nyheter samtidigt, utan en WASDEsäsong brukar bjuda på ”mer av samma sak” i konsekutiva rapporter.
Vi minns också förstås vad som hände med vetepriset efter 2008. Ett högt pris följs av mer produktion och därmed lägre priser.
Maltkorn
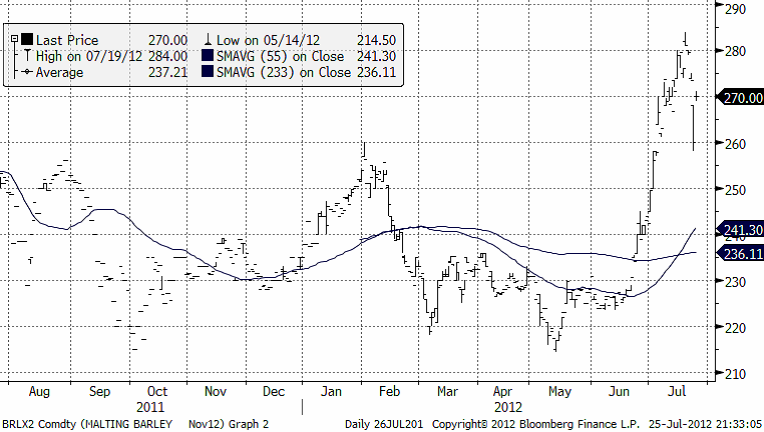
Novemberkontraktet på maltkorn har följt med vete upp, men uppgången har inte varit alls lika dramatisk som för vete och majs. Tekniskt stöd finns tydligt och redan bekräftat som ett stöd på 260 euro. Så länge priset håller sig över den nivån finns inget pressande behov av att sälja terminer. Kommer det attraktiva höga priser kan det vara intressant att försöka få limiterade säljordrar fyllda.
Potatis
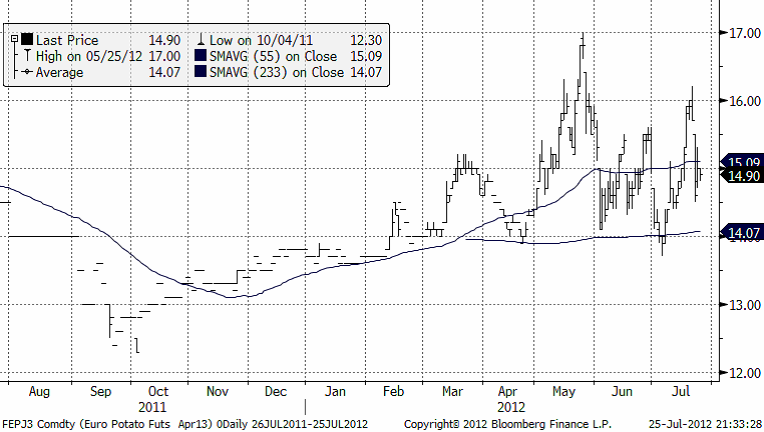
Potatispriset för leverans nästa år, har inte rört sig uppåt som spannmålen, utan rör sig sidledes i ett nu etablerat prisintervall mellan 14 och 16 euro per deciton. Prisintervall handlar man genom att försöka sälja i den övre delen av intervallet och försöka köpa i den nedre. Samtidigt är man vaksam på om priset rör sig utanför intervallet. Det brukar kunna vara en indikation på att priset ska röra sig ytterligare en bit åt samma håll.
Majs
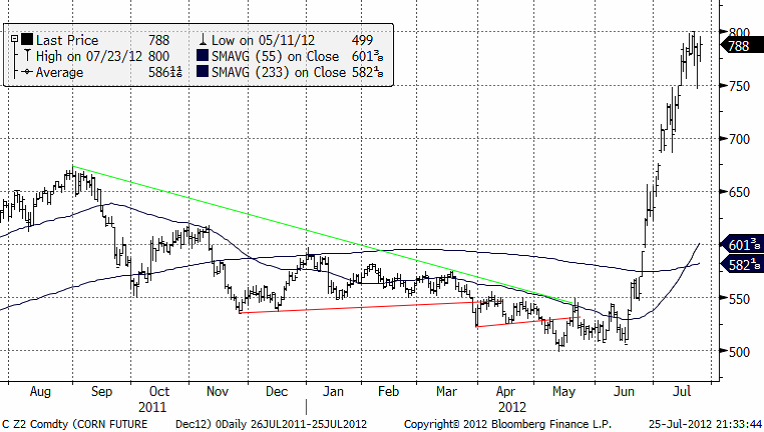
Priset på decembermajs har som bekant rusat upp till 800 cent. När man pratar med folk i marknaden råder total samstämmighet att vi ännu inte sett toppnoteringen på majs. Sådan samstämmighet brukar i och för sig innebära att man faktiskt har sett toppnoteringen.
Det har kommit regn i USA nu men det rör sig nu bort och följs av torrt väder. För stora arealer kom nederbörden för sent, därför att majsplantorna helt enkelt är döda. På fredag kommer Stocks report från USDA.
De priser vi ser nu är faktiskt de högsta nivåerna på 50 år (och därmed de högsta någonsin). Nedan ser vi majspriset de senaste 50 åren, på kvartalsvis data.
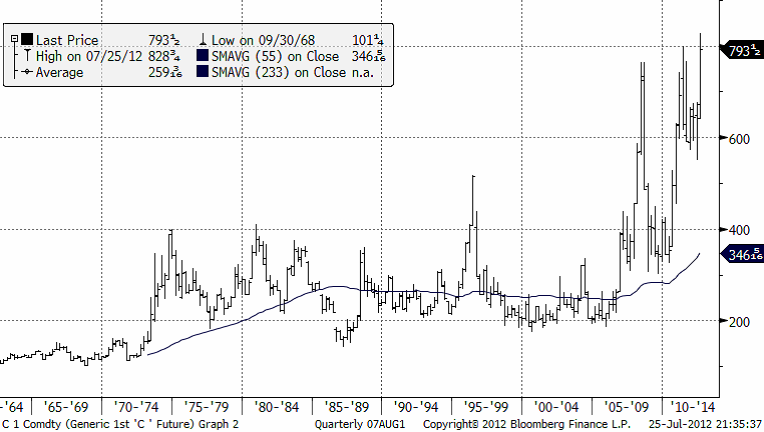
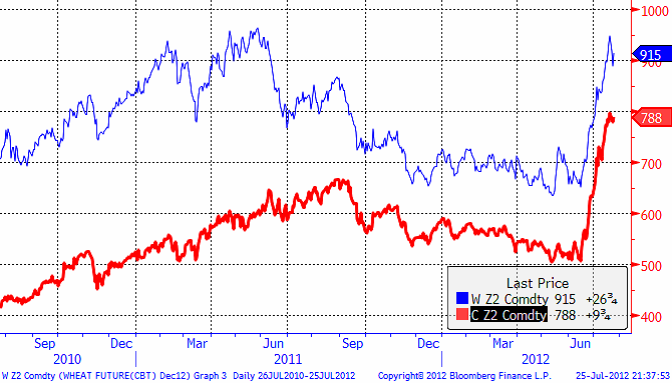
Nedan ser vi priset på decemberkontrakten för vete och majs. Vi ser att majs trendmässigt har stigit mycket mer än vetepriset. Man kan tolka det som att det är majspriset som trycker vetepriset uppåt. De stora problemen finns ju i majsproduktionen i USA, inte i samma utsträckning i veteproduktionen.
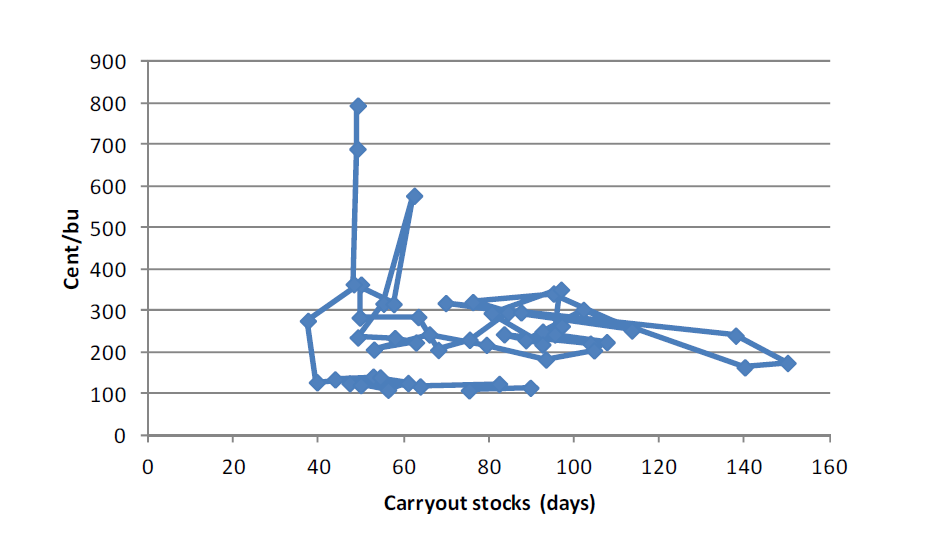
Relationen mellan pris och utgående lager per juli sedan början av 60-talet ser vi nedan. Vi ser att vi aldrig har sett en så ”dyr” relation mellan majspris och utgående lager. Vi ser också att ett utgående lager på 40 dagar, där vi är nu, i princip är en bottennivå; att det är skrämmande tomt i lagren. När det är tomt i lagren kan priset på en så billig, men livsnödvändig vara som mat naturligtvis bli nästan hur hög som helst.
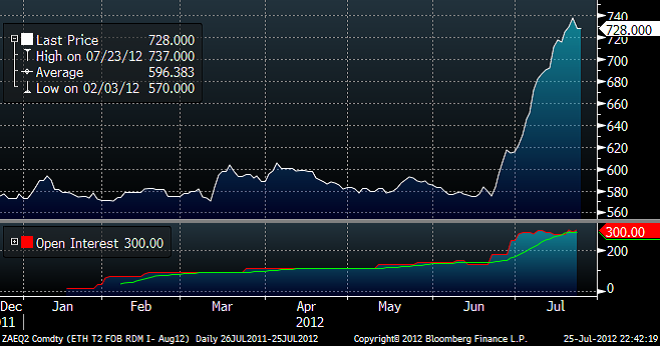
Det högre majspriset har dragit med sig det EU-domestika priset på etanol. Nedan ser vi priset för etanol FOB Rotterdam, inklusive importskatt, kallat ”T2”. För alla som producerar etanol med vete (i Europa) är detta goda nyheter; ”gefundenes fressen”.
Sojabönor
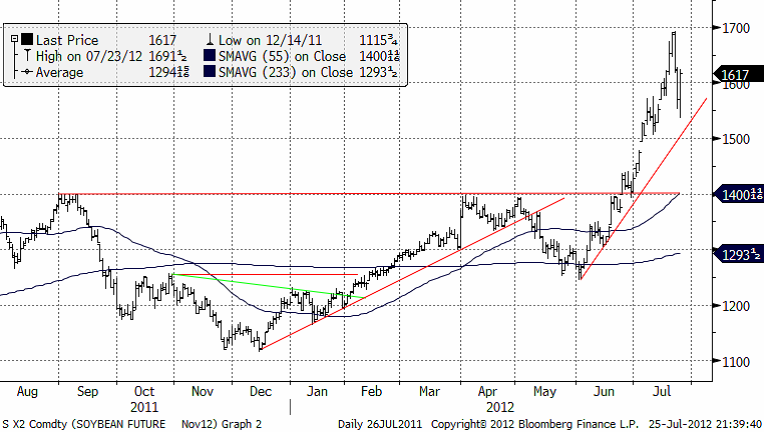
Efter att sojabönspriset bröt det tekniskt starka motståndet på 14 dollar, gick priset raskt upp till 17 dollar. Som vi ser av stödlinjen inritad precis under prisuppgången, är uppåttrenden ännu inte bruten, trots den kraftiga rekylen för två dagar sedan. Ett nytt test av 17 dollar är troligt.
USA hade förra veckan exporterat 1400 mbu. USDA hade förutspått 1340 mbu för hela marknadsföringsåret. Det återstår 7 veckor på exportsäsongen och det blir naturligtvis en ännu högre slutsiffra än vad USDA hade förväntat sig. Enligt analytikern Noel Fryer har USDA överskattat carry-instocks.
Vädret har inte gynnat avkastningen i USA. Det är ca 7 månader kvar innan Sydamerikas skörd kommer. Det finns tecken på att t ex kycklingproduktionen i USA minskar något och att det sker ransonering bland konsumenter, men den är än så länge väldigt liten om man sätter den i perspektiv med produktionsbortfallen. Det finns alltså fundamental anledning till att priset skulle kunna gå högre.
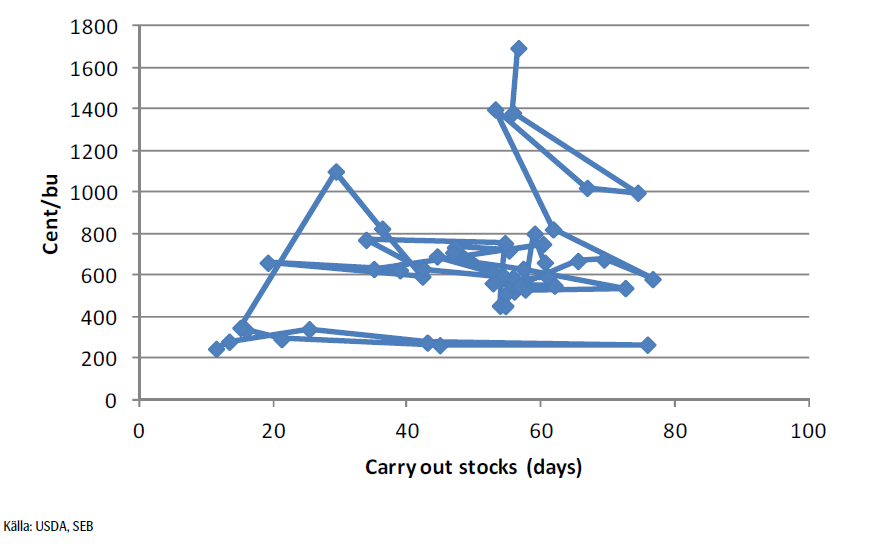
Nedan ser vi relationen mellan pris och utgående lager, enligt USDA. USDA får med all sannolikhet sänka sitt estimat av utgående lager, så vi får tänka oss att juli-2012-punkten (den högsta i diagrammet) kommer att flyttas till vänster i diagrammet. Priset är högt, men det är inte orimligt att tänka sig att relationen kan stämma överens med de senaste årens relation mellan lager och pris.
Raps
Priset på novemberterminen befinner sig alltjämt i en obruten uppåtgående trend.
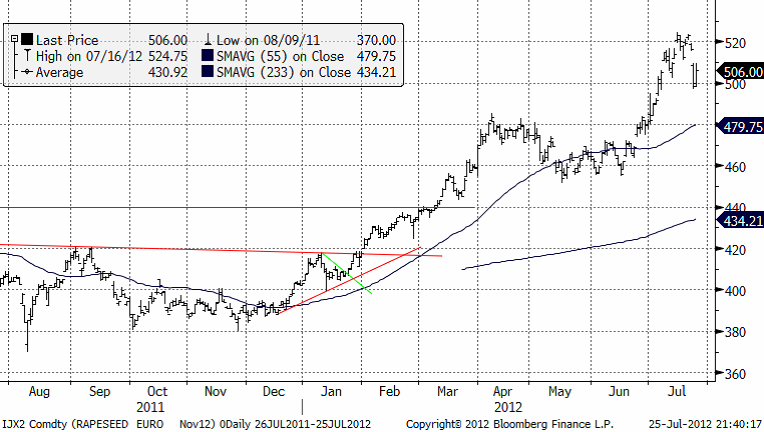
Med tanke på att rapsen noteras i euro, som är svag, kan man tänka sig högre priser framöver.
Gris
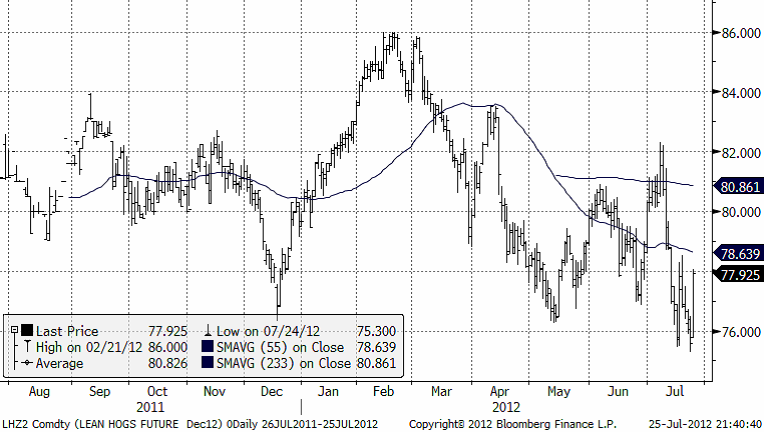
Decemberkontraktet har etablerat ett bekräftat stödområde på 76 – 77 cent. Med högre foderkostnader och den minskande lönsamheten för grisproducenterna bör det finnas utsikter för ett högre pris på lean hogs.
Mjölk
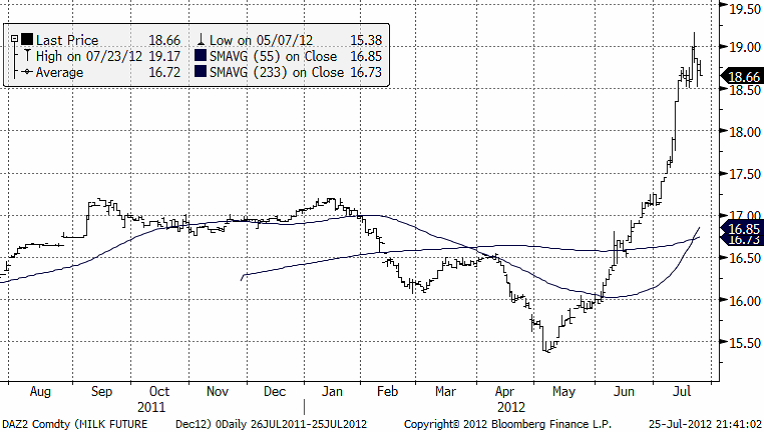
Mjölkpriset har stigit rejält. Först vid 19 cent per pund kom det in säljare. Nu står priset och väger och det återstår att se om 19 cent var toppnoteringen eller om det blir ett ytterligare test av 19.50 och om priset ska nå 20 cent.
Socker
Vi brukar inte skriva om socker, men det är en intressant råvara för många bönder. Marknaden är också intressant för att den är ett sådant misslyckande för EU. EU har ett system med produktionskvoter för att hålla nere produktionen. Det innebär att EU inte är självförsörjande på socker. Istället har man ett system där företag i EU kan importera socker utan tull från U-länder som ett slags bistånd till dessa länder.
Problemet är att dessa länder inte förmår producera tillräckligt. Då tvingas importörerna köpa från producentländer där EU:s mycket högra importskatt tillämpas. Det gäller t ex import av socker från Brasilien. Eftersom detta pris då är det som mättar sockersuget i EU, är det det som blir marknadspriset.
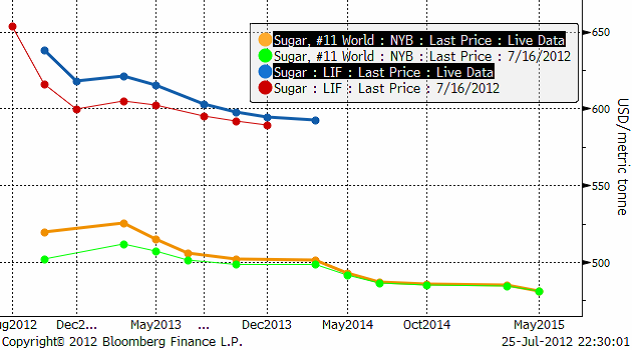
Som vi ser nedan är priset på socker inom EU, såsom handlat på Euronext i London, betydligt högre än världsmarknadspriset på socker, såsom handlat på ICE i New York.
Den stora förloraren är Europeiska konsumenter, t ex europeiska biodlare, om vi nu ska nämna någon kategori inom de gröna näringarna. De stora vinnarna är sockerbolagen, t ex Nord- och Zudzucker, som alltså kan boka hela prisskillnaden som ren vinst.
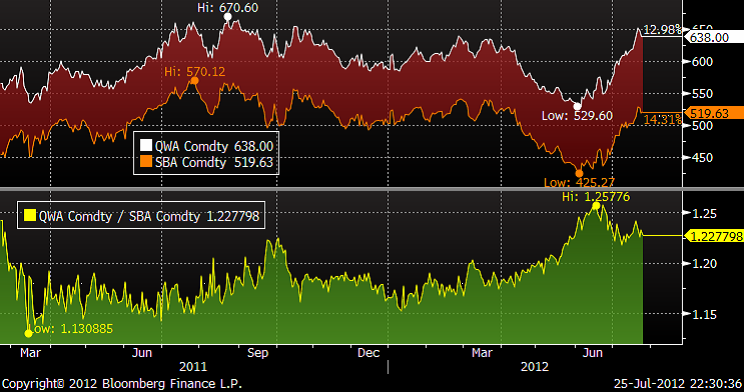
I diagrammet nedan ser vi i den nedre delen av diagrammet att relationen mellan priset inom EU och världsmarknadspriset har vidgats. Priset inom EU ligger just nu 23% högre än på världsmarknaden.
Nedan ser vi terminspriserna och förändringarna den senaste veckan. De övre två kurvorna är EUdomestika terminsmarknaden. De lägre är de internationella priserna.
[box]SEB Veckobrev Jordbruksprodukter är producerat av SEB Merchant Banking och publiceras i samarbete och med tillstånd på Råvarumarknaden.se[/box]
Disclaimer
The information in this document has been compiled by SEB Merchant Banking, a division within Skandinaviska Enskilda Banken AB (publ) (“SEB”).
Opinions contained in this report represent the bank’s present opinion only and are subject to change without notice. All information contained in this report has been compiled in good faith from sources believed to be reliable. However, no representation or warranty, expressed or implied, is made with respect to the completeness or accuracy of its contents and the information is not to be relied upon as authoritative. Anyone considering taking actions based upon the content of this document is urged to base his or her investment decisions upon such investigations as he or she deems necessary. This document is being provided as information only, and no specific actions are being solicited as a result of it; to the extent permitted by law, no liability whatsoever is accepted for any direct or consequential loss arising from use of this document or its contents.
About SEB
SEB is a public company incorporated in Stockholm, Sweden, with limited liability. It is a participant at major Nordic and other European Regulated Markets and Multilateral Trading Facilities (as well as some non-European equivalent markets) for trading in financial instruments, such as markets operated by NASDAQ OMX, NYSE Euronext, London Stock Exchange, Deutsche Börse, Swiss Exchanges, Turquoise and Chi-X. SEB is authorized and regulated by Finansinspektionen in Sweden; it is authorized and subject to limited regulation by the Financial Services Authority for the conduct of designated investment business in the UK, and is subject to the provisions of relevant regulators in all other jurisdictions where SEB conducts operations. SEB Merchant Banking. All rights reserved.


Last week’s oil price action distorted by rolling of the November contract last week. The December Brent crude oil contract rose $4.8/b, or 5% last week. Much of that gain was due to the roll-yield as the November contract rolled off as the M1 contract to be replaced by the Dec-26 contract. The backwardation between the Nov and the Dec contract averaged $6.5/b over the last three days before 1 October and the rolling of contract. The ”gain” over the week was thus not much of a gain at all. If we just look at the M1 contract it instead fell 2% Friday to Friday though that disguises the change in the underlying contract over the week. The Brent M1 contract closed the week at $102.25/b. The announcement of 100 mb of oil from G7 SPR helped to ease prices at the end of last week. Though that effect seems to have faded today.
More barrels from Strategic Petroleum Reserves or really barrels which were supposed to be released previously? Nonetheless, Trump seems to be content and is backing down from diesel export ban. Trump threatened the world, but especially Europe with a US diesel export ban unless Europe agreed to release diesel from strategic reserves. G7 last week decided to release 100 million barrels of oil from strategic reserves. But here the obscurity starts. How much of that will be diesel? ”Substantial release of diesel within 20 days” was the statement. If it happens late in this 20 day period, it would bring us very close to the US midterm elections which of course is what Trump is worried about here. IEA members promised to release 425 mb of oil from strategic reserves of which 125 mb was to be oil products. But a significant portion of that was never really released. The question is thus whether these ”new” 100 mb release will really be new or if the lion’s share of the ”new” 100 mb is really just part of the old 425 not yet fully released. Well, it looks like the promise, irrespectively what it really is, has averted a US diesel export ban for now. And it did also help to ease prices a bit at the end of last week. An effect which looks like it has mostly faded this Monday.
$140/b is the price of crude oil in Europe today. Back to the complete distortion of oil and product prices in time and geography. The Dated Brent ”spot” price averaged $123.3/b last week. But that is really the average Day_10 to Day_20 of the ”daily Dated Brent” forward curve. But since this curve is in very steep backwardation, the real prices for physical oil cargoes at the very front-end of this daily curve sits well above the average of this daily curve. The physical premiums for Oseberg and for Fortis crude takes this steep backwardation into account. The full price average for Oseberg and Fortis last week were thus $142.5/b and $140.2/b. That is way, way higher than both the Dated Brent ”spot” price last week and the average of the Brent futures price, the M1 contract, which averaged $103.2/b last week and is trading at $102.4/b
Extreme prompt tightness may fade or get much worse. The extreme prompt tightness and backwardation we see in the market today is a display of today’s prompt situation and not necessarily a guide for the future. The much more relaxed Brent M1 contract (today December) at $102.4/b is maybe a reflection of an oil market either betting or expecting that today’s problems will be resolved somehow over the coming three months. Or, that the current flow of oil out of the SoH at 17.5 mb/d (close to normal) will be sustained or even increase over time. But we don’t know exactly why the flow of crude, products and LNG out of the SoH has been able to sustain at around 17.5 mb/d since mid-September (it seems). Is it because shippers are better at managing the risk or more willing to take the risk of transiting? Is it because the US military assistance is better? Or is it because Iran is paid by exporters and is allowing exports out through the SoH? It seems plausible that Iran expects the US to attack again after the US midterm elections. If so, then Iran may engage with fresh attacks before that date. Physical crude in Europe today is $140/b, or 2x the ”normal” price of $70/b. But if tightness escalates further, then price of crude in Europe could go to 3x, 4x or even 5x the normal level. Let’s hope that the US is able to keep the SoH ”open” at a rate of 17.5 mb/d and that another 100 mb of oil from G7 helps to shield against that upside risk.
The global oil-stock cushion is getting ”scarily thin”. Looking at the Brent M1 Dec-26 contract, one gets the impression that risks may be fairly contained. Looking at physical spot prices in Europe however of around $140/b, the sense of stress rises substantially. The latter better reflects Amin Nasser, CEO of Saudi Aramco, when he recently said that the cushion capacity of global oil stocks are getting ”scarily thin”.
Some key questions helping to keep the Brent M1 price above $100/b: Will Iran initiate fresh attacks before the US midterm elections? Will the US attack Iran after the elections? Will the US be able to keep the SoH close to open at 17.5 mb/d? Will the Houthis re-attack the Saudi east-west pipeline and ships trying to traverse the Bab-el Mandeb Strait as the Saudi-backed Yemen government tries to retake areas along the Red Sea recently taken by the Houthis? How far will this have to go before China finally decides to step in as a peacemaker in ME negotiations?
ARA Crude oil, diesel and nat gas prices in USD/boe

Physical crude oil premiums for Fortis and Oseberg in the NSea in USD/b premium over the Dated Brent index

Spot crude oil prices at very high levels. The Brent 1M (November) contract yesterday traded between $103.76 – 108.83/b before settling the day at $105.28/b. This morning it is trading up 1.4% to $106.8/b. That is not much of a price given that the ME crisis has been ongoing since 28 February. The Dated Brent spot price however settled yesterday at $123.78/b and averaged $120.6/b last week. Even stronger were the individual North Sea spot crude prices where Johan Sverdrup crude averaged $144/b from 21 to 24 September. And Johan Castberg was said to have traded at a premium of $32/b to the Dated Brent price last week which potentially would have placed it closer to $150/b.
A steady trend higher since $70/b in early July. Crude oil prices have been on a steady trend upwards since they bottomed out at around $70/b in early July following the discharge of some 200 million barrels of crude, products and liquids from the Persian Gulf during a two week MoU window. from 20 June to 7 July when hostilities again resumed.
The oil market today is split apart in time, space and molecules. Financial crude oil prices for November delivery are trading at $106/b (Brent) and $93.3/b (US WTI) and $107/b (Oman). But spot crude oil prices are much higher at $120-150/b as described above. But consumers do not consume crude oil, they consume diesel and gasoline and other products. And diesel prices are closer to $200/b in ARA due to destruction of Russian refineries and locked-in refineries in the Persian Gulf. Oil markets are very stressed with respect to products, but not so stressed with respect to crude oil. But refineries are eager to pay up for crude deliveries right here and now so they can convert that crude to products and make a killing profit. They are not willing to pay up for November crude deliveries in the same way as uncertainties on the Middle East situation is so high. Exorbitantly expensive VLCC freight rates is also driving prices apart. VLCC freight rates are today running at 500,000 to 1,000,000 dollar a day rather than the normal 20,000 a day. This typically adds $10-20/b for crude oil between the point of origin and the point of delivery some 30-50 days out in time when the crude is delivered. This creates a lot of confusion of what really is the price of crude oil these days. Prices are very different in time and space.
Bonds and equity markets are starting to feel the heat. The Middle East crisis is starting to feed risk and pain into financial markets where the US 10-year rate is rising along with crude and product prices with equity market indices starting to pull back in response.
The risk is rising that the ”Trump war” in the Middle East may lead to the ”Trump recession”. A legacy Trump would not likely want to have. Feed-through to financial markets, rising risks for US financial and economic recession, rising risk to Trump’s legacy, declining US stocks of Patriot and THAAD rockets could be forcing mechanisms towards a resolution of the Middle East crisis.
A picture of the future Middle East order is starting to emerge. There seems to be a lot of discussions between different parties going on and a picture of a new Middle East order is starting to emerge. A post Middle East pax Americana order. Where the different countries in the Middle East are taking much more responsibility for the security order in the region. The US provides intelligence and sell weapons to the region but is reducing its military presence. Iran is recognized as a regional power, but not the dominant one and is part of the security order in some ways. Trump can say that he reshaped the Middle East order. Exports of oil restored. The region now paying for its own defense. US soldiers pulled out to a minimum. China part of the diplomatic solution and taking some responsibility for keeping Iran in check.
Time to some kind of ME resolution? Forcing mechanisms: Declining stocks of defensive US rockets + rising crude and product prices + rising economic and financial pain and rising risk to Trump’s legacy. A window of resolution could be November to January maybe. Markets will likely increasingly price in a resolution as the picture of the future security order in the Middle East emerges further.
Crude and diesel prices in USD/b

European M1 refinery margins at record high.

Dated Brent and Oman crude are showing the way higher. The Brent crude M1 contract (October) gained another 0.75% yesterday. It traded in a range of $95.97-95.06/b and closed at $97.0/b. This morning it gains another 1.4% to $98.4/b. The Dubai M1 contract which is settled in November is showing the way at $105/b while Dated Brent settled ydy at $106.8/b. Brent crude M1 is now well above both the 50dma, 100dma and 200dma and is heading towards the 61.8% Fibo level of $100.55/b with $110.44/b next in line technical level thereafter.
Tight oil product markets are helping to drive crude oil prices higher as well. The strong push upwards for the Dated Brent price with ydy price reaching $106.8/b. Behind that drive upwards it very tight oil product markets with balance of month diesel refining margins in ARA now close to $90/b and gasoil cracks have been reported to top $100/b for the first time ever. That means extreme profitability for refineries. In response refineries here, there and everywhere want to get their hands on physical crude as quickly as possible. Convert it to oil products and sell the products into the ultra-tight spot oil product markets. Especially the diesel segment (Jet, diesel, gasoil). The economic incentive is huge for refineries.
This drive by refineries to process more crude in response to high refining margins, usually kicks in at much lower levels. Thereby normally transferring tightness from the oil product market over to the crude oil market. That normal mechanism hasn’t really worked properly in this crisis so far since there hasn’t been all that much spare refining capacity left as Ukraine is constantly damaging Russian refineries while the semi-closure of the SoH has sharply reduced oil product exports.
Stronger Chinese crude oil imports but higher oil product exports as well. Chines crude imports rose 6.2% MoM in August to 9.21 mb/d. That was still 2.9 mb/d below the 2025 average of 12.1 mb/d. But China’s net oil product exports rose to 0.91 mb/d in August which is the highest level since February 2023. As a result, Chinese imports of crude and oil products was still 3.5 mb/d below the 2025 average versus 3.6 mb/d in July. That is a strengthening of net imports of only 0.1 mb/d. Not much change in total. But it shows that Chinese refineries, probably with the blessing of government, are importing more crude and re-export these as oil products. That helps to transfer oil product tightness to crude oil tightness. India is doing the same. In July it exported about 1.4 mb/d of oil products and the highest since September.
The Iran-Oman deal on the SoH will give China a forceful political option. The Iran-Oman agreement over how to operate the SoH is just days away from finalization says Iran. The IMO and the US is said to have been involved in the process. Once it is agreed and published, China will have the option to sail a Chinese flagged VLCC through the SoH according to the new, official regulation of the SoH, load oil at Kharg Island and take it back to China. That is a very forceful option for China.
Oil and the SoH will for sure be a hot topic when Trump and Xi Jinping meets in the US on 25 September. And China will have some forceful bargaining chips to play versus Donald Trump regarding the SoH and oil.
ARA balance of month refining margins at close to $90/b giving refineries strong incentives to run hard converting crude to products = stronger refinery crude oil demand

Dated Brent and Oman crude (settled outside of the Persian Gulf) are showing the way upwards

Chinese crude (crude) and net crude and oil product imports (red) versus the 2025 average. Net crude and oil product imports was 3.5 mb/d below the 2025 average in August and 3.6 mb/d below in July. Almost the same. Stronger crude imports but also higher oil product exports

Chinese oil product exports rose to 0.91 mb/d in August and highest since Feb 2023. (numbers in reverse)





Viscariagruvan får strategisk status av EU

Miljöpartiet i England slutar vara motståndare till kärnkraft
The price of crude oil in Europe today is $140/b

Kanada vill få fart på oljesanden igen
Oil prices are rising, but a picture of the future ME order may start to emerge

Priset på diesel når sin högsta nivå någonsin i USA

Brentolja med fysisk leverans i närtid kostar nu 120 USD per fat

År 2035 kan datacenter i USA förbruka mer naturgas än Japan och Tyskland tillsammans

Svenska gurkor växer flexibelt med tillgången på elektricitet

Varför det en gång så mäktiga OPEC förlorar inflytande
-
 Nyheter4 veckor sedan
Priset på diesel når sin högsta nivå någonsin i USA
-
 Nyheter4 veckor sedan
Brentolja med fysisk leverans i närtid kostar nu 120 USD per fat
-
 Nyheter3 veckor sedan
År 2035 kan datacenter i USA förbruka mer naturgas än Japan och Tyskland tillsammans
-
 Nyheter4 veckor sedan
Svenska gurkor växer flexibelt med tillgången på elektricitet
-
 Nyheter3 veckor sedan
Varför det en gång så mäktiga OPEC förlorar inflytande
-
 Nyheter1 vecka sedan
Kanada vill få fart på oljesanden igen
-
Analys2 veckor sedan
Oil prices are rising, but a picture of the future ME order may start to emerge
-
 Nyheter4 dagar sedan
Miljöpartiet i England slutar vara motståndare till kärnkraft