
Nyheter
Oljemarknaden – 100 dollar nästa?

 Om vi börjar med att blicka tillbaka på det stigande oljepriset mellan 2003-2008 handlade det om en marknad driven av mycket stor efterfrågan och vi prisade upp Brent från $23 till $147/fat. Den fallande marknad som följde handlade enbart om finanskrisen. Dagens marknad kan med två ord beskrivas som: politisk risk. Det handlar om politisk risk i Syrien, Iran, Irak, Libyen och i Venezuela.
Venezuelas förra president, Hugo Chavez, dog i tisdags efter 14 år som president för landet med världens största oljefyndigheter
Nu när han är borta kanske vi får se ett vänligare klimat för utländska oljebolag, varav flera blev utslängda under det förra årtiondet. De stora oljebolagens frånvaro de senaste 10 åren ska uppskattningsvis ha minskat produktionen med 1 miljon fat/dag.
1. Den arabiska våren
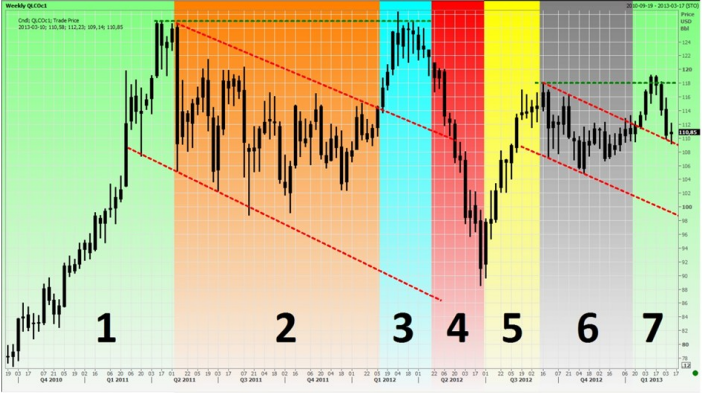
När vi tittar på vad som varit kursdrivande de senaste två åren så måste vi börja med den arabiska våren (markerat som Nr.1 på grafen). Den 18 december 2010 tände den tunisiske grönsakshandlaren, Mohammed Bouaziz, eld på sig själv efter polisens beslag av hans grönsaksvagn vilket blev startpunkten på den arabiska våren och kraftigt stigande oljepriser som följd. I takt med att oroligheterna spred sig ökade riskpremien. Rädslan handlade om risken för inställda leverenser pga. krig. Samtidigt fanns en efterfrågan som var 0,7 miljoner fat/dag större än utbudet under hela Q4-10. I början av 2011 nådde den arabiska våren Egypten med stora kravaller och eskalerande rädsla för uteblivna oljeleveranser. Samtidigt fortsatte världskonjunkturen att överraska positivt med en efterfrågan som då var 1,1 miljoner fat/dag större än produktionen. I mars hade oroligheterna spridit sig till Libyen och priserna handlades upp ytterligare pga bortfall av Libyens olja till världsmarknaden. Spänningar kring Irans kärnkrafts-program och fortsatta oroligheter höll priset runt $125/fat i april.
2. Fokus på Europas skuldkris
I juni beslöt IEA att öka utbudet 60 miljoner fat för att möta den uteblivna produktionen från Libyen. I augusti fortsatte prisernaner pga. svaga konjunktursiffror och reviderad efterfrågan på råolja som följd. I oktober var det fokus på den europeiska skuldkrisen vilket satte ökat tryck på oljepriserna.
3. Iranskt hot om att spärra av Hormuzsundet
Så i november och december bröt oljan uppåt på säsongsmässiga mönster där efterfrågan stiger och på hotet av ett embargo mot iransk olja. I början av 2012 fortsatte den hårda retoriken från Teheran med hot om att spärra av Hormuzsundet där en tredjedel av världens olja skeppas dagligen.
4. Svaga siffror och framsteg i diplomatin med Iran
Löften om ökad produktion från Saudiarabien börjar bita och i maj såg vi för första gången på länge sämre ekonomiska siffror från både USA och Europa. Priset började falla och fortsatte ner allteftersom diplomatin mellan Iran och omvärlden gjorde allt större framsteg. Senare i månaden förvärrades krisen i eurozonen och i juni sågs tecken på att Kinas ekonomi höll på att bromsa in.
5. Tillfälligt slut på dåliga nyheter
Kraftig prisuppgång där främsta orsaken var avsaknad av negativa nyheter snarare än en massa goda nyheter.
6. Oro för budgetstupet i USA
Oron för att budgetförhandlingarna inte skulle lösas innan årsskiftet höll tillbaka både börser och oljemarknaden. Rädslan var att ekonomin skulle hamna i en recession om budgetstupet inte avhjälptes.
7. Kommer hjulen att snurra snabbare i Japan?
En stor anledning till att oljan handlades upp under januari var den nyvalda japanska regeringens löfte om att bota landet från deflation och obefintlig tillväxt som plågat landet så länge och istället skapa inflation och sysselsättning. Japan sjösatte således sitt eget QE som vi redan sett i USA och Europa. Kontentan blir initialt att fler Yen på världsmarkaden kommer att jaga samma mängd olja.
Framåtblick och riskfaktorer
Motsatt effekt på oljepriset kommer att synas om den amerikanska centralbanken säljer tillbaka de amerikanska statsobligationer man köpt under sina stimulansprogram. Följden blir att man dränerar penningsystemet på likviditet vilket hade varit direkt positivt för dollarn. Allt annat lika, skulle vi då se färre dollar jaga samma mängd olja och en minskad efterfrågan.
Dessutom handlas oljan i dollar och har en direkt omvänd korrelation till värdet på en dollar, d.v.s. en starkare dollar försvagar oljepriset.
I Venezuela väntas inga stora förändringar inom kort utan nyvalet ser ut att vinnas av socialistpartiet. De har dock förlorat Chavez karisma och oppositionen står klar att försöka leda landet om möjlighet ges. Utvecklingen i Venezuela är definitivt något som man bör titta på eftersom landet har hela 17,9 procent av världens oljereserver att jämföra med Saudiarabiens 16 och Kanadas 11 procent.
I fredags kom mycket starka sysselsättningssiffror från USA och högre marknadsräntor följde snabbt då Fed nu kan komma att höja räntan tidigare än väntat om återhämtningen fortsätter att överträffa prognoserna. Statistiken stärkte dollarn kraftigt och oljan kom i kläm mellan å ena sidan stigande börser och stor riskaptit och å andra sidan fallande råvarupriser som följd av den starka dollarn.
Slutsatser
Att tyda en graf är såklart en subjektiv bedömning men de flesta är överrens om att mönstret från segment 5-7 är identiskt med segment 1-3 om än i mindre proportioner. Om mönstret upprepar sig står vi nu inför vad som skedde med priset i segment 4, d.v.s. en rätt stor nedsida. Ingen vet idag vad den utlösande faktorn skulle vara men vi har noterat att oljepriset och börserna gått åt skilda håll de två senaste veckorna vilket får oss att tro att oljan är väldigt sårbar för mer nedsida om börserna plötsligt skulle vända neråt. Börserna handlas nu upp på signaler om att åtminstone USA har börjat skapa tillväxt men med bättre konjunktur kommer högre räntor och generellt svagare råvarupriser.
Författare: Patric Tengelin
Om Modity Energy Trading
Modity Energy Trading erbjuder energibolag och större företag den erfarenhet, kompetens och analysredskap som krävs för en trygg och effektiv förvaltning av energiportföljen. Modity bedriver handel med allt från el, gas och biobränslen till elcertifikat, valutor och utsläppsrätter. Företagets kunder får dessutom ta del av deras analysprodukter som t.ex det fullständiga marknadsbrevet med ytterligare kommentarer och prognoser. För ytterligare information se hemsidan.







Den nederländska centralbanken DNB har flyttat 86 ton av landets guldreserver från USA och Kanada till London. Beslutet motiveras med ett allt mer oroligt geopolitiskt läge och behovet av att kunna använda reserverna snabbare i en krissituation.
London ger snabbare tillgång
DNB uppger att guld som förvaras i London är enklare att omsätta än reserverna i New York och Ottawa. London är världens djupaste och mest likvida guldmarknad, vilket gör det lättare för centralbanker att sälja eller låna ut guld vid behov.
Nederländernas totala guldreserv uppgick vid slutet av 2025 till 612,4 ton, värd omkring 72,2 miljarder euro. Efter flytten finns 32,1 procent av reserverna i London, jämfört med 18,1 procent tidigare. Andelen i både USA och Kanada har samtidigt minskat till 18,5 procent vardera.
Geopolitiken bakom beslutet
DNB hänvisar uttryckligen till den ökade geopolitiska oron. Enligt centralbankschefen Olaf Sleijpen handlar flytten om att stärka bankens motståndskraft och beredskap, även om förhoppningen är att reserverna aldrig ska behöva användas i en kris.
Själva överföringen genomfördes mellan mars och augusti. En del av guldet flyttades fysiskt, medan andra delar hanterades genom köp och försäljningar. Mer än 27 ton fysiskt guld transporterades från USA och Kanada till Nederländerna och därefter vidare till London.
Kan fler centralbanker följa efter?
Bedömare konstaterar att centralbanker har flyttat runt sina guldreserver under ungefär ett decennium. Den politiska utvecklingen i USA kan samtidigt göra att vissa länder föredrar andra förvaringsplatser.
John Plassard vid Cite Gestion Private Bank beskriver den nederländska åtgärden som ett sätt att säkerställa mer omedelbar tillgång till guldet vid en kris. Han varnar samtidigt för att ett större skifte från amerikanska förvaringsplatser skulle kunna påverka förtroendet för USA.
Tyskland har exempelvis diskuterat säkerheten kring sina guldreserver i New York, men Bundesbank har hittills valt att behålla sina reserver där.
Mindre blåst och regn innebär också mindre vindkraft och lägre vattennivåer. Detta i kombination med mindre kärnkraft har minskat tillgången på el och höjt elpriserna. Även prisskillnaderna har ökat mellan norra och södra Sverige med anledning av flaskhalsar i nätet. Det gör att det är svårare att föra billig el från områden med överskott till områden med större behov. Mer ostadigt höstväder med mer nederbörd och blåst kan dämpa elpriserna.
Månadsmedelpriset för augusti på den nordiska elbörsen Nord Pool utan påslag och exklusive moms blev 66,67 öre/kWh i elområde 3, södra Mellansverige, och 38,77 öre/kWh i elområde 1, norra Sverige.
– Augusti blev dyrare än de två föregående åren. Kraftproduktionen har varit lägre och när det regnar mindre i områden med vattenkraft behöver man hushålla med vattnet så att det ska räcka till vintern. Men får vi mer nederbörd och framförallt att det blåser mer, så kommer det att direkt påverka elpriset nedåt men det gör också att priserna blir mer volatila, det vill säga mer svängiga, säger Jonas Stenbeck, privatkundschef på Vattenfall Försäljning.
Den nordiska kärnkraften ligger just nu 70 procent av installerad kapacitet men kommer att sjunka till drygt 50 procent i september bland annat med anledning av planerat underhållsarbete. Södra Norge har väldigt låga vattennivåer vilket även slår över på priserna i södra Sverige. De svenska vattennivåerna ligger på normalen vilket dämpar elpriset i norra Sverige.
Flaskhalsarna i elnätet gör att elöverföringen från norr till söder är begränsad. Idag är en tredjedel av elanläggningarna äldre än 40 år och närmar sig slutet av sin tekniska livslängd. Svenska Kraftnät planerar att investera 70 mdr kronor åren 2027–2029, samtidigt som Vattenfall Eldistribution fram till 2030 planerar att investera 47 mdr kronor i region- och lokalnätet.
Oljepriset har ökat men även gaspriset har stigit betydligt på kontinenten med anledning av låga lager, konkurrens om flytande naturgas och oro för leveranser genom Hormuzsundet. Eftersom elmarknaden är sammanlänkad kan även de nordiska elpriserna påverkas, framförallt södra Sverige.

Råoljepriset har hamnat i centrum för marknadens fokus, men det är fel måttstock för att förstå vad som faktiskt händer på energimarknaden. Den verkliga signalen kommer från de raffinerade oljeprodukterna, framför allt diesel och bensin, där priserna och marginalerna har stigit betydligt mer än priset på själva råoljan. Det är Jeff Curries tydliga budskap.
Det är en viktig skillnad eftersom det är produkterna som hushåll och företag faktiskt använder. Råolja konsumeras inte direkt av de flesta slutkunder. Den måste först raffineras till exempelvis bensin, diesel och flygbränsle.
Dieselpriset ger därför en betydligt mer relevant bild av situationen. Med de nivåer som råder motsvarar dieselpriset omkring 174 dollar per fat. För bensin och diesel tillsammans ligger motsvarande prisnivå omkring 160 dollar per fat. Det kan jämföras med ett råoljepris som ligger betydligt lägre.
Det är också raffinaderimarginalerna, de så kallade crack spreads, som ger en tydlig signal. Dieselns marginal mot råolja ligger omkring 94 dollar per fat, efter att så sent som föregående vecka ha varit uppe på omkring 102 dollar, en rekordnivå.
Råolja finns, men produkterna kommer inte fram
En del av förklaringen till skillnaden är utvecklingen kring Hormuzsundet. Under juni och juli blev stora mängder råolja kvar på fel sida av sundet. När situationen förändrades kunde denna råolja börja röra sig ut på marknaden.
Det skapade ett tillfälligt intryck av att oljemarknaden var välförsörjd.
Problemet är att råolja och raffinerade produkter inte är samma sak ur ett logistiskt perspektiv.
Att transportera råolja genom ett riskområde är en sak. Att transportera en tanker fullastad med bensin eller diesel är något helt annat. Raffinerade produkter är betydligt mer brandfarliga, vilket gör att risken för att skicka produktlaster genom ett område där fartyg kan attackeras blir högre.
Resultatet blir en situation där råoljan kan finnas tillgänglig samtidigt som det råder brist på de produkter som faktiskt behövs.
Det är just denna skillnad som gör att ett fallande råoljepris kan vara missvisande.
Flera flaskhalsar samtidigt
Hormuzsundet är dessutom bara en av flera flaskhalsar som påverkar energiflödena.
Ryssland är ett annat exempel. Under en period hade mer än hälften av landets raffinaderikapacitet slagits ut. Det begränsar möjligheten att omvandla råolja till färdiga produkter, samtidigt som Ryssland redan har begränsningar för hur mycket råolja landet kan exportera.
Konsekvensen blir att den globala marknaden förlorar färdiga oljeprodukter.
Det handlar om stora volymer. Den ryska raffinaderisektorn står för omkring 10 procent av världens dieselutbud. Samtidigt har Ryssland tvingats importera jetbränsle från Japan samt diesel och bensin från Indien, trots att landet normalt betraktas som en av världens stora exportörer av energi.
Det illustrerar problemet, den globala energimarknaden handlar inte bara om hur mycket råolja som produceras, utan om var raffinaderierna finns, om de fungerar och om de färdiga produkterna kan transporteras dit de behövs.
Kina kan bidra till högre energipriser
Även Kina spelar en viktig roll.
Kina brukar vara en nettoexportör av raffinerade oljeprodukter. När landet minskar sina produktexporter försvinner däremot en viktig källa till bensin och diesel på den internationella marknaden.
Det innebär att Kinas agerande kan bidra till högre energipriser snarare än lägre, även om landet samtidigt skulle köpa mindre råolja för lageruppbyggnad.
Det är ytterligare ett exempel på varför det kan vara farligt att titta enbart på råoljepriset när man försöker bedöma utbud och efterfrågan på energi.
Det stora hotet är vad detta gör med priserna i ekonomin
Den kanske viktigaste slutsatsen handlar därför inte om oljepriset i sig, utan om vad som händer med kostnaden för att använda energi.
Bensin och diesel är direkt kopplade till hushållens och företagens kostnader. De påverkar transportkostnader, distribution, industri och i förlängningen konsumentpriserna.
Därför kan en situation med fallande råoljepris samtidigt innebära betydande inflationstryck.
Till detta kommer ytterligare flaskhalsar i det globala transportsystemet. Röda havet, Rhen och Panamakanalen nämns som andra exempel där krig, störningar och väderrelaterade problem kan begränsa transportkapaciteten.
När flera sådana flaskhalsar uppstår samtidigt kan effekten bli betydande även om det finns gott om råvara någonstans i systemet.
Det är skillnaden mellan råvara i marken eller på fel plats och en färdig produkt som faktiskt finns tillgänglig där den behövs.
Marknaden tittar på fel siffra
Budskapet är därför att råoljepriset inte nödvändigtvis är den bästa indikatorn på läget på energimarknaden.
Det är priserna på raffinerade produkter som visar vad den faktiska bristsituationen kostar.
Om diesel kostar motsvarande omkring 174 dollar per fat och raffinaderimarginalerna ligger nära rekordnivåer är det svårt att beskriva energimarknaden som välförsörjd enbart med hänvisning till ett lägre råoljepris.
För konsumenten spelar det ingen större roll vad ett fat råolja kostar innan det har raffinerats. Det som spelar roll är vad det kostar att tanka bilen, transportera varor, flyga och driva industrin.
Och just där är signalerna betydligt mer oroande.
Det innebär också att oljeprisets utveckling kan underskatta den ekonomiska effekten av de störningar som just nu drabbar energiflödena. Så länge flaskhalsarna framför allt drabbar raffinering och transport av färdiga produkter kan råoljemarknaden se relativt lugn ut samtidigt som bensin, diesel och andra oljeprodukter blir allt dyrare.
Det är alltså inte nödvändigtvis brist på råolja som är problemet. Det kan vara brist på rätt produkt, på rätt plats, vid rätt tidpunkt.


Tightness today versus risk of surplus tomorrow

Nederländerna flyttar guld från USA och Kanada till London
Ostadigt höstväder kan dämpa de höga elpriserna

Priset på råolja är fel signal att titta på, det är bensin och diesel som visar allvaret
Oil close to technical levels while EU nat gas is gripped by winter-panic
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers

Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse

Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran

Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-
Analys4 veckor sedan
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers
-
 Uncategorized4 veckor sedan
Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse
-
 Nyheter2 veckor sedan
Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran
-
 Nyheter2 veckor sedan
Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
-
Analys3 veckor sedan
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-

 Nyheter2 veckor sedan
Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
-

 Nyheter2 veckor sedan
Irland har inlett en debatt om att ta bort förbudet av kärnkraft
-
Analys2 veckor sedan
Oil close to technical levels while EU nat gas is gripped by winter-panic