

Nyheter
David Hargreaves on Exchange Precious Metals, week 18 2014

No, gold is not going up is it? It laboured all week on the downside and platinum, despite the worsening RSA strike situation, only marginally stretches its premium. Silver clings to its lifebelt. We have only passing sympathy for the bulls (and you know who you are), because despite what is occurring in the world’s hotspots (see Energy) this is becoming an economic, not a military, battlefield. Gold closed last week at $1301/oz and this at $1281/oz Not huge move, but a downside indicative. As a simple soul, WIM goes for $1200 as a base. More informed guesses reach below. Morgan Stanley has now run alongside Goldman Sachs with predictions of $1108 for H2 2014 and $1138 for 2015.
WIM says: We agree with the trend, but such precision smacks of Chartism. As students of history know, the Chartists ended up with ropes around their necks. It is much about the US Federal Reserve continuing its tapering policy. Not to be outdone, ABN AMRO goes for $1000 by end of this year.
LMBA, in a pooled-analysts’ view, did a year and $1000. We hope you will forgive WIM for sticking to simple numbers, like $1200. It is easy on the mental arithmetic. Much of the bearishness rests of the prospect of Chinese demand – rampant in the past few years – slackening as that country comes to grips with a weakening economy, with its currency, the yen, falling further against the US dollar. Overall, the upturn in world economic activity is seen as a most bearish factor for gold. The metal does not carry interest, shares do.
Platinum. The price drag with gold remains telling. We now see the Pt/Au ratio back at 1.13, compared with its late 2012 level of 0.92, a discount. Much of course is about the strike in RSA. That shows all the symptoms of becoming bloody. It enters its 14th week (a long time without a wage packet) and Federal elections are due on May 7th. So a Pt price bounce is on the cards.
The platinum saga rolls on.
Workers’ unions were born of necessity and miners were early ones to deliver. Hard, demanding industries to that. When disputes with management arise, the right to strike is the ultimate bargaining chip. Sometimes it gets used wrongly and it is often the result of a lack of an economic grip by the opposing sides. The current RSA platinum field strike is classic. The metal was in oversupply, there are large surface stocks, the price was under pressure and cost were rising. A new union, AMCU sprang up, achieved a majority of membership at the big mine. It demanded not a cost of living increase but a doubling of wages. The companies’ first response was 10% per year for three years; plus benefits. The union struck and the strike is now in its 14th week. Negotiations have broken down and violence hovers.
It is felt that a lot of the miners would return on the offered terms but the block vote holds sway. So the bosses are attempting to contact them individually. As the platinum price closed at $1425 on Friday evening, a tad down on the week, we do not sense panic. But we do smell fear. This is colouring in elections of May 7th, next Wednesday, and could shape the world perspective on South Africa as an investment destination.
Then Gold? The London PM Fix at $1281, is but $20 adrift on the week, at 1.5%, but adrift it is. Major movers are calling it down. Meanwhile the major gold miners are beginning to chalk up losses. Yamana Gold (YRI.TX C$819; Hi-Lo C$13.16-7.93) is congratulating itself on the capture of 50% of Osisko Mining and its Canadian Malartic Mine but has chalked up a Q1 loss of c. $30M for 2014. The reasons are ominous: lower prices, lower sales and higher costs.
(Thinks: Time for some housekeeping?). It places great hope on its J/V with Agnico-Eagle on Osisko. Not all is gloom.
For the year it looks to 1.4M gold equivalent ounces (GEO), with silver and copper adding to the pot. All sustaining cash costs were $975/oz. The net loss of US $28.7M is 4c per share in Q1. Indicatively it looks more at its Cerro-Moto gold and silver project in Argentina than its Brazilian prospects.
WIM says: We might let the dust settle here for a while.
[hr]
About David Hargreaves
David Hargreaves
David Hargreaves is a mining engineer with over forty years of senior experience in the industry. After qualifying in coal mining he worked in the iron ore mines of Quebec and Northwest Ontario before diversifying into other bulk minerals including bauxite. He was Head of Research for stockbrokers James Capel in London from 1974 to 1977 and voted Mining Analyst of the year on three successive occasions.
Since forming his own metals broking and research company in 1977, he has successfully promoted and been a director of several public companies. He currently writes “The Week in Mining”, an incisive review of world mining events, for stockbrokers WH Ireland. David’s research pays particular attention to steel via the iron ore and coal supply industries. He is a Chartered Mining Engineer, Fellow of the Geological Society and the Institute of Mining, Minerals and Materials, and a Member of the Royal Institution. His textbook, “The World Index of Resources and Population” accurately predicted the exponential rise in demand for steel industry products.

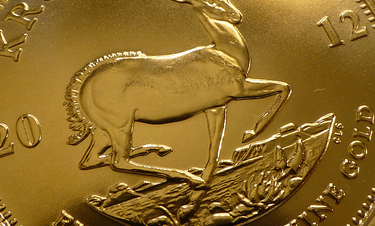

Den nederländska centralbanken DNB har flyttat 86 ton av landets guldreserver från USA och Kanada till London. Beslutet motiveras med ett allt mer oroligt geopolitiskt läge och behovet av att kunna använda reserverna snabbare i en krissituation.
London ger snabbare tillgång
DNB uppger att guld som förvaras i London är enklare att omsätta än reserverna i New York och Ottawa. London är världens djupaste och mest likvida guldmarknad, vilket gör det lättare för centralbanker att sälja eller låna ut guld vid behov.
Nederländernas totala guldreserv uppgick vid slutet av 2025 till 612,4 ton, värd omkring 72,2 miljarder euro. Efter flytten finns 32,1 procent av reserverna i London, jämfört med 18,1 procent tidigare. Andelen i både USA och Kanada har samtidigt minskat till 18,5 procent vardera.
Geopolitiken bakom beslutet
DNB hänvisar uttryckligen till den ökade geopolitiska oron. Enligt centralbankschefen Olaf Sleijpen handlar flytten om att stärka bankens motståndskraft och beredskap, även om förhoppningen är att reserverna aldrig ska behöva användas i en kris.
Själva överföringen genomfördes mellan mars och augusti. En del av guldet flyttades fysiskt, medan andra delar hanterades genom köp och försäljningar. Mer än 27 ton fysiskt guld transporterades från USA och Kanada till Nederländerna och därefter vidare till London.
Kan fler centralbanker följa efter?
Bedömare konstaterar att centralbanker har flyttat runt sina guldreserver under ungefär ett decennium. Den politiska utvecklingen i USA kan samtidigt göra att vissa länder föredrar andra förvaringsplatser.
John Plassard vid Cite Gestion Private Bank beskriver den nederländska åtgärden som ett sätt att säkerställa mer omedelbar tillgång till guldet vid en kris. Han varnar samtidigt för att ett större skifte från amerikanska förvaringsplatser skulle kunna påverka förtroendet för USA.
Tyskland har exempelvis diskuterat säkerheten kring sina guldreserver i New York, men Bundesbank har hittills valt att behålla sina reserver där.

Mindre blåst och regn innebär också mindre vindkraft och lägre vattennivåer. Detta i kombination med mindre kärnkraft har minskat tillgången på el och höjt elpriserna. Även prisskillnaderna har ökat mellan norra och södra Sverige med anledning av flaskhalsar i nätet. Det gör att det är svårare att föra billig el från områden med överskott till områden med större behov. Mer ostadigt höstväder med mer nederbörd och blåst kan dämpa elpriserna.
Månadsmedelpriset för augusti på den nordiska elbörsen Nord Pool utan påslag och exklusive moms blev 66,67 öre/kWh i elområde 3, södra Mellansverige, och 38,77 öre/kWh i elområde 1, norra Sverige.
– Augusti blev dyrare än de två föregående åren. Kraftproduktionen har varit lägre och när det regnar mindre i områden med vattenkraft behöver man hushålla med vattnet så att det ska räcka till vintern. Men får vi mer nederbörd och framförallt att det blåser mer, så kommer det att direkt påverka elpriset nedåt men det gör också att priserna blir mer volatila, det vill säga mer svängiga, säger Jonas Stenbeck, privatkundschef på Vattenfall Försäljning.
Den nordiska kärnkraften ligger just nu 70 procent av installerad kapacitet men kommer att sjunka till drygt 50 procent i september bland annat med anledning av planerat underhållsarbete. Södra Norge har väldigt låga vattennivåer vilket även slår över på priserna i södra Sverige. De svenska vattennivåerna ligger på normalen vilket dämpar elpriset i norra Sverige.
Flaskhalsarna i elnätet gör att elöverföringen från norr till söder är begränsad. Idag är en tredjedel av elanläggningarna äldre än 40 år och närmar sig slutet av sin tekniska livslängd. Svenska Kraftnät planerar att investera 70 mdr kronor åren 2027–2029, samtidigt som Vattenfall Eldistribution fram till 2030 planerar att investera 47 mdr kronor i region- och lokalnätet.
Oljepriset har ökat men även gaspriset har stigit betydligt på kontinenten med anledning av låga lager, konkurrens om flytande naturgas och oro för leveranser genom Hormuzsundet. Eftersom elmarknaden är sammanlänkad kan även de nordiska elpriserna påverkas, framförallt södra Sverige.

Råoljepriset har hamnat i centrum för marknadens fokus, men det är fel måttstock för att förstå vad som faktiskt händer på energimarknaden. Den verkliga signalen kommer från de raffinerade oljeprodukterna, framför allt diesel och bensin, där priserna och marginalerna har stigit betydligt mer än priset på själva råoljan. Det är Jeff Curries tydliga budskap.
Det är en viktig skillnad eftersom det är produkterna som hushåll och företag faktiskt använder. Råolja konsumeras inte direkt av de flesta slutkunder. Den måste först raffineras till exempelvis bensin, diesel och flygbränsle.
Dieselpriset ger därför en betydligt mer relevant bild av situationen. Med de nivåer som råder motsvarar dieselpriset omkring 174 dollar per fat. För bensin och diesel tillsammans ligger motsvarande prisnivå omkring 160 dollar per fat. Det kan jämföras med ett råoljepris som ligger betydligt lägre.
Det är också raffinaderimarginalerna, de så kallade crack spreads, som ger en tydlig signal. Dieselns marginal mot råolja ligger omkring 94 dollar per fat, efter att så sent som föregående vecka ha varit uppe på omkring 102 dollar, en rekordnivå.
Råolja finns, men produkterna kommer inte fram
En del av förklaringen till skillnaden är utvecklingen kring Hormuzsundet. Under juni och juli blev stora mängder råolja kvar på fel sida av sundet. När situationen förändrades kunde denna råolja börja röra sig ut på marknaden.
Det skapade ett tillfälligt intryck av att oljemarknaden var välförsörjd.
Problemet är att råolja och raffinerade produkter inte är samma sak ur ett logistiskt perspektiv.
Att transportera råolja genom ett riskområde är en sak. Att transportera en tanker fullastad med bensin eller diesel är något helt annat. Raffinerade produkter är betydligt mer brandfarliga, vilket gör att risken för att skicka produktlaster genom ett område där fartyg kan attackeras blir högre.
Resultatet blir en situation där råoljan kan finnas tillgänglig samtidigt som det råder brist på de produkter som faktiskt behövs.
Det är just denna skillnad som gör att ett fallande råoljepris kan vara missvisande.
Flera flaskhalsar samtidigt
Hormuzsundet är dessutom bara en av flera flaskhalsar som påverkar energiflödena.
Ryssland är ett annat exempel. Under en period hade mer än hälften av landets raffinaderikapacitet slagits ut. Det begränsar möjligheten att omvandla råolja till färdiga produkter, samtidigt som Ryssland redan har begränsningar för hur mycket råolja landet kan exportera.
Konsekvensen blir att den globala marknaden förlorar färdiga oljeprodukter.
Det handlar om stora volymer. Den ryska raffinaderisektorn står för omkring 10 procent av världens dieselutbud. Samtidigt har Ryssland tvingats importera jetbränsle från Japan samt diesel och bensin från Indien, trots att landet normalt betraktas som en av världens stora exportörer av energi.
Det illustrerar problemet, den globala energimarknaden handlar inte bara om hur mycket råolja som produceras, utan om var raffinaderierna finns, om de fungerar och om de färdiga produkterna kan transporteras dit de behövs.
Kina kan bidra till högre energipriser
Även Kina spelar en viktig roll.
Kina brukar vara en nettoexportör av raffinerade oljeprodukter. När landet minskar sina produktexporter försvinner däremot en viktig källa till bensin och diesel på den internationella marknaden.
Det innebär att Kinas agerande kan bidra till högre energipriser snarare än lägre, även om landet samtidigt skulle köpa mindre råolja för lageruppbyggnad.
Det är ytterligare ett exempel på varför det kan vara farligt att titta enbart på råoljepriset när man försöker bedöma utbud och efterfrågan på energi.
Det stora hotet är vad detta gör med priserna i ekonomin
Den kanske viktigaste slutsatsen handlar därför inte om oljepriset i sig, utan om vad som händer med kostnaden för att använda energi.
Bensin och diesel är direkt kopplade till hushållens och företagens kostnader. De påverkar transportkostnader, distribution, industri och i förlängningen konsumentpriserna.
Därför kan en situation med fallande råoljepris samtidigt innebära betydande inflationstryck.
Till detta kommer ytterligare flaskhalsar i det globala transportsystemet. Röda havet, Rhen och Panamakanalen nämns som andra exempel där krig, störningar och väderrelaterade problem kan begränsa transportkapaciteten.
När flera sådana flaskhalsar uppstår samtidigt kan effekten bli betydande även om det finns gott om råvara någonstans i systemet.
Det är skillnaden mellan råvara i marken eller på fel plats och en färdig produkt som faktiskt finns tillgänglig där den behövs.
Marknaden tittar på fel siffra
Budskapet är därför att råoljepriset inte nödvändigtvis är den bästa indikatorn på läget på energimarknaden.
Det är priserna på raffinerade produkter som visar vad den faktiska bristsituationen kostar.
Om diesel kostar motsvarande omkring 174 dollar per fat och raffinaderimarginalerna ligger nära rekordnivåer är det svårt att beskriva energimarknaden som välförsörjd enbart med hänvisning till ett lägre råoljepris.
För konsumenten spelar det ingen större roll vad ett fat råolja kostar innan det har raffinerats. Det som spelar roll är vad det kostar att tanka bilen, transportera varor, flyga och driva industrin.
Och just där är signalerna betydligt mer oroande.
Det innebär också att oljeprisets utveckling kan underskatta den ekonomiska effekten av de störningar som just nu drabbar energiflödena. Så länge flaskhalsarna framför allt drabbar raffinering och transport av färdiga produkter kan råoljemarknaden se relativt lugn ut samtidigt som bensin, diesel och andra oljeprodukter blir allt dyrare.
Det är alltså inte nödvändigtvis brist på råolja som är problemet. Det kan vara brist på rätt produkt, på rätt plats, vid rätt tidpunkt.





Tightness today versus risk of surplus tomorrow

Nederländerna flyttar guld från USA och Kanada till London
Ostadigt höstväder kan dämpa de höga elpriserna

Priset på råolja är fel signal att titta på, det är bensin och diesel som visar allvaret
Oil close to technical levels while EU nat gas is gripped by winter-panic
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers

Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse

Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran

Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-
Analys4 veckor sedan
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers
-
 Uncategorized4 veckor sedan
Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse
-
 Nyheter2 veckor sedan
Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran
-
 Nyheter2 veckor sedan
Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
-
Analys3 veckor sedan
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-

 Nyheter2 veckor sedan
Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
-

 Nyheter2 veckor sedan
Irland har inlett en debatt om att ta bort förbudet av kärnkraft
-
Analys2 veckor sedan
Oil close to technical levels while EU nat gas is gripped by winter-panic