

Nyheter
Historisk ökning i efterfrågan av järnmalm

Amerikanska stålföretag började efter andra världskriget i allt större utsträckning att investera i gruvdrift internationellt av rädsla för uttömning av inhemska järnmalmstillgångar.
USA: s andel av den totala världsproduktionen av järnmalm minskade från 40,5 procent 1950 till 9,9 procent 1977. Detta kan jämföras med att USA endast importerade 7,2 procent av järnmalmen till sin tillverkningsindustri under år 1950. År 1977 hade denna siffra stigit till 32,3 procent vilket bland annat hade sin grund i förändrade förhållanden på världsmarknaden för järnmalm.
En viktig orsak till den förändrade utvecklingen på den internationella järnmalmsmarknaden var kraftigt minskade kostnader för transporter. Nya malmfartyg framställdes med en betydligt större kapacitet än de fartyg som fanns tillgängliga före andra världskriget. Detta gjorde att handeln med järnmalm på mer långväga avstånd ökade. Det är således nu möjligt att konkurrera med producenter i andra världsdelar, något som inte alltid varit fallet tidigare.
Under de senaste årtiondena har vi märkt ett ökat inslag av statsägda företag inom gruvsektorn världen över. I såväl Brasilien, Chile, Indien, Liberia, Mauretanien, Peru, Sydafrika, Sverige och Venezuela har staten under efterkrigstiden involverade sig i gruvverksamhet dels för egen del eller i samarbete med något privat gruvföretag.
Det största statsägda företaget i världen inom järnmalmsektorn i slutet av 1970-talet var Comphanhia Vale do Rio Doce (CVDR) vilket bildades av brasilianska staten 1940. Företaget hade under 1978 en total järnmalmsproduktion på 50,7 miljoner ton järnmalm.
Den internationella järn- och stålindustrin efter andra världskriget förändrades alltså drastiskt under efterkrigstiden. Inslagen av vertikal integration mellan järnmalm och stål, som före andra världskriget hade varit vanligt förekommande, minskade.
Den internationella järnmalmsmarknaden efter andra världskriget blev inte någon helt fri marknad med ren konkurrens utan marknaden kännetecknades fortfarande av ett oligopol.
En effekt av utvecklingen på den internationella järnmalmsmarknaden var att ett allt större antal stål- och gruvföretag gick in i stora gruvprojekt världen över. Detta inverkade även på företagens val av strategier för direktinvesteringar i andra länder. Allt fler företag gjorde direktinvesteringar i gruvdrift utomlands för att diversifiera verksamheten snarare än för att säkra varutillgångar för sin tillverkning som låg längre fram i produktionskedjan. I dag ser vi att pendeln har svängt åt andra hållet. De företag som finns i dag söker i en allt större utsträckning att ersätta den malm som bryts genom ytterligare prospektering, alternativt köp av andra bolag och fyndigheter.
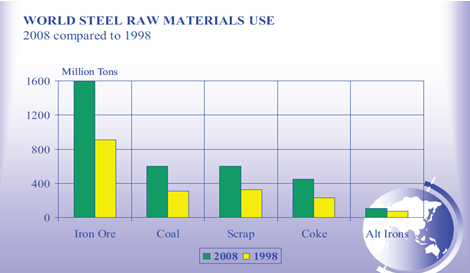
De studier som det amerikanska analysföretaget Metal Strategies Inc publicerat i STEEL INDUSTRY OUTLOOK visar på att efterfrågan på stål nästan fördubblats under de senaste tio åren. Vi konstaterar att det som kan komma att få denna efterfrågan att öka ytterligare är tillväxten i den kinesiska ekonomin, men också av Indien som seglar upp som en större köpare. Vi har valt att göra en jämförelse mellan ett antal produkter i Sverige, USA, Storbritannien och Kina.
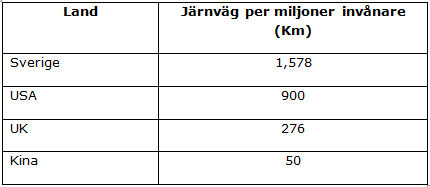
De senaste data som vi fått tag på visar att det år 2006 fanns 75,000 kilometer järnväg i Kina. För att få ett bättre perspektiv på denna siffra ställer vid denna i proportion till det svenska järnvägsnätet. En uppskattning gjord i början av 2009 visar på att det finns ca 18,230 km tillståndspliktiga järnvägspår i Sverige. De siffror vi tagit del av indikerar att Kina planerade att addera ytterligare 16,000 kilometer järnväg under 2010.
Totalt sett visar den plan som härrör sig från 2008 att det kinesiska järnvägsnätet skall öka med 121,000 kilometer fram till 2020. Den totala kostnaden beräknas uppgå till 245 miljarder USD. Varje meter järnvägsspår innehåller mellan 57 och 70 kilo stål. De planer som finns innebär att det kommer att finnas en konstant efterfrågan på stål de närmaste åren, en produkt som kräver järnmalm.
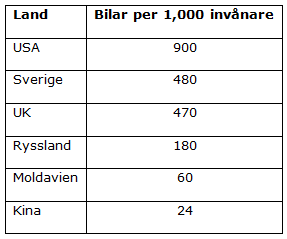
I denna tabell har vi valt att innefatta även Ryssland då detta land relativt nyligen genomgått motsvarande utveckling som Kina nu står inför.
Vi har även tagit med motsvarande siffror för Moldavien. Orsaken att vi valde att ta med data från Moldavien i vår jämförelse är för att det visar hur situationen ser ut i Europas allra fattigaste land i dag. Vi tror att det kan ge en bra överblick hur utvecklingen i Kina kan komma att ske. Utvecklas Kina till en standard motsvarande Moldavien innebär detta att järnmalm och dess slutprodukt, stål, kommer att efterfrågas allt mer.
För att Kina skall kunna redovisa samma siffror som genomsnittet i Moldavien, krävs det 43 miljoner bilar. För att landet skall kunna komma upp i de siffror som de kinesiska myndigheterna prognostiserat att de skall redovisa 2050 krävs det betydligt mer. Sammanlagt så krävs det att landet kommer upp i 450 miljoner fordon. Varje bil har en genomsnittlig vikt mellan 1,000 och 1,200 kilo, varav 65 procent utgörs av järn och stål. Till detta tillkommer i genomsnitt 2 procents koppar i varje fordon, motsvarande två kilo.
Är det då realistiskt att anta att det är Kina och Indien som kommer att bidra till att driva upp priserna på stål, och därmed järnmalm? Ja det är i alla fall vad vi anser. Nedanstående graf visar på att den utveckling som vi ser nu bär stora drag av upprepning av andra ekonomier. Går vi tillbaka så pass lång tid som 110 år och börjar med att jämföra med utvecklingen i USA och Kanada så ser vi att samma sak har hänt i snart sagt varje ekonomi som utvecklats till en betydande industrination sedan dess. Observera att det är stålproduktion som redogörs för i nedanstående bild.
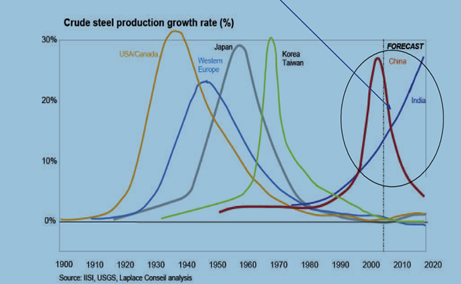
Redan i dag ser vi att Kina är världens största nettoexportör av stål – en produkt som utvinns av järnmalm. Diagrammet visar hur efterfrågan på stål från Kina kan komma att förväntas minska i framtiden, men då ser vi hur tillväxten i den indiska ekonomin tar fart.
Observera att under 2007 exporterade Kina sammanlagt 70 miljoner ton stål, medan exporten endast uppgick till 17 miljoner ton. På endast några år har Kina därmed blivit en av världens största exportörer av stål, från att tidigare ha varit en nettoimportör. För att tillverka stål krävs järnmalm och vi gör bedömningen att vi kommer att tvingas vänja oss vid att det kommer vara den kinesiska och indiska marknaderna som kommer att styra priset på järnmalmen.






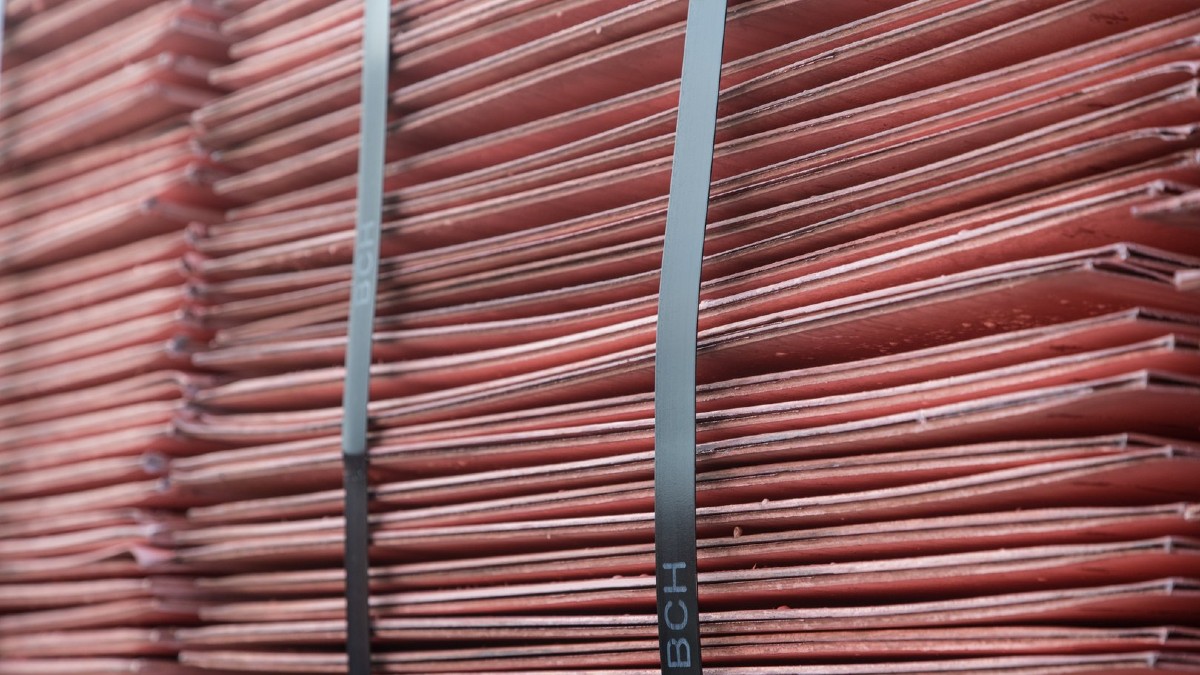
Kopparpriset var uppe över 14 500 dollar per ton, det borde få allas uppmärksamhet skriver Jeffrey Currie. Det är det senaste tecknet på att den fysiska ekonomin omvärderar knappheten i den verkliga världen.
En del av gårdagens kursrörelse speglar spekulation inför tullhöjningar och att metallen flyttas in i amerikanska lager. Men det ger inte hela bilden är han tydlig med.
Metall som fastnat i en del av världen är otillgänglig för alla utanför den delen. Knapphet handlar inte bara om hur många ton som finns, utan om att ha tonen på rätt plats vid rätt tidpunkt.
Man kan inte bygga datacenter, bygga ut elnät, elektrifiera industrin eller bygga dubbla försörjningskedjor utan koppar. Ändå kan utbudet inte reagera tillräckligt snabbt på grund av samma begränsningar som Jeff Currie har lyft fram tidigare.
Detta är den senaste vändningen i råvarucykeln. Förra månaden var det spannmål. Förra veckan var det diesel. Idag är det koppar.
Väder, krig och politiska beslut har tillsammans skapat ett bristproblem som inte visar några tecken på att lösas enligt Currie. De som tror att priserna kommer att gå ner argumenterar för att metallen finns. Men om den är inlåst i ett lager är den bara en hög med metall.

Den nederländska centralbanken DNB har flyttat 86 ton av landets guldreserver från USA och Kanada till London. Beslutet motiveras med ett allt mer oroligt geopolitiskt läge och behovet av att kunna använda reserverna snabbare i en krissituation.
London ger snabbare tillgång
DNB uppger att guld som förvaras i London är enklare att omsätta än reserverna i New York och Ottawa. London är världens djupaste och mest likvida guldmarknad, vilket gör det lättare för centralbanker att sälja eller låna ut guld vid behov.
Nederländernas totala guldreserv uppgick vid slutet av 2025 till 612,4 ton, värd omkring 72,2 miljarder euro. Efter flytten finns 32,1 procent av reserverna i London, jämfört med 18,1 procent tidigare. Andelen i både USA och Kanada har samtidigt minskat till 18,5 procent vardera.
Geopolitiken bakom beslutet
DNB hänvisar uttryckligen till den ökade geopolitiska oron. Enligt centralbankschefen Olaf Sleijpen handlar flytten om att stärka bankens motståndskraft och beredskap, även om förhoppningen är att reserverna aldrig ska behöva användas i en kris.
Själva överföringen genomfördes mellan mars och augusti. En del av guldet flyttades fysiskt, medan andra delar hanterades genom köp och försäljningar. Mer än 27 ton fysiskt guld transporterades från USA och Kanada till Nederländerna och därefter vidare till London.
Kan fler centralbanker följa efter?
Bedömare konstaterar att centralbanker har flyttat runt sina guldreserver under ungefär ett decennium. Den politiska utvecklingen i USA kan samtidigt göra att vissa länder föredrar andra förvaringsplatser.
John Plassard vid Cite Gestion Private Bank beskriver den nederländska åtgärden som ett sätt att säkerställa mer omedelbar tillgång till guldet vid en kris. Han varnar samtidigt för att ett större skifte från amerikanska förvaringsplatser skulle kunna påverka förtroendet för USA.
Tyskland har exempelvis diskuterat säkerheten kring sina guldreserver i New York, men Bundesbank har hittills valt att behålla sina reserver där.

Mindre blåst och regn innebär också mindre vindkraft och lägre vattennivåer. Detta i kombination med mindre kärnkraft har minskat tillgången på el och höjt elpriserna. Även prisskillnaderna har ökat mellan norra och södra Sverige med anledning av flaskhalsar i nätet. Det gör att det är svårare att föra billig el från områden med överskott till områden med större behov. Mer ostadigt höstväder med mer nederbörd och blåst kan dämpa elpriserna.
Månadsmedelpriset för augusti på den nordiska elbörsen Nord Pool utan påslag och exklusive moms blev 66,67 öre/kWh i elområde 3, södra Mellansverige, och 38,77 öre/kWh i elområde 1, norra Sverige.
– Augusti blev dyrare än de två föregående åren. Kraftproduktionen har varit lägre och när det regnar mindre i områden med vattenkraft behöver man hushålla med vattnet så att det ska räcka till vintern. Men får vi mer nederbörd och framförallt att det blåser mer, så kommer det att direkt påverka elpriset nedåt men det gör också att priserna blir mer volatila, det vill säga mer svängiga, säger Jonas Stenbeck, privatkundschef på Vattenfall Försäljning.
Den nordiska kärnkraften ligger just nu 70 procent av installerad kapacitet men kommer att sjunka till drygt 50 procent i september bland annat med anledning av planerat underhållsarbete. Södra Norge har väldigt låga vattennivåer vilket även slår över på priserna i södra Sverige. De svenska vattennivåerna ligger på normalen vilket dämpar elpriset i norra Sverige.
Flaskhalsarna i elnätet gör att elöverföringen från norr till söder är begränsad. Idag är en tredjedel av elanläggningarna äldre än 40 år och närmar sig slutet av sin tekniska livslängd. Svenska Kraftnät planerar att investera 70 mdr kronor åren 2027–2029, samtidigt som Vattenfall Eldistribution fram till 2030 planerar att investera 47 mdr kronor i region- och lokalnätet.
Oljepriset har ökat men även gaspriset har stigit betydligt på kontinenten med anledning av låga lager, konkurrens om flytande naturgas och oro för leveranser genom Hormuzsundet. Eftersom elmarknaden är sammanlänkad kan även de nordiska elpriserna påverkas, framförallt södra Sverige.




Kopparpriset stiger när den fysiska världen gör sig påmind

Tightness today versus risk of surplus tomorrow

Nederländerna flyttar guld från USA och Kanada till London
Ostadigt höstväder kan dämpa de höga elpriserna

Priset på råolja är fel signal att titta på, det är bensin och diesel som visar allvaret
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers

Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen

Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran

Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse

Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
-
Analys4 veckor sedan
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers
-
 Nyheter2 veckor sedan
Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
-
 Nyheter3 veckor sedan
Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran
-
 Uncategorized4 veckor sedan
Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse
-
 Nyheter2 veckor sedan
Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
-

 Nyheter2 veckor sedan
Irland har inlett en debatt om att ta bort förbudet av kärnkraft
-
Analys3 veckor sedan
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-
Analys2 veckor sedan
Oil close to technical levels while EU nat gas is gripped by winter-panic