

Nyheter
Faller efterfrågan på guld när räntan stiger?

 En av de ”regler” vi får lära oss är att räntan har en påverkan på såväl optioner som aktier, men framförallt priset på guld, en tillgång som inte ger någon direktavkastning alls. Det finns enligt alla läroböcker ett negativt samband som gör att värdet på dessa tillgångar faller i värde när räntan stiger. Detta stämmer i teorin, men hur är det i praktiken, framförallt i dagens turbulenta ekonomi? Är det fortfarande sant att efterfrågan på guld faller då räntan stiger?
Allt annat lika så bör svaret vara ja. Bättre avkastning på pengar, ofta substituerat med statsskuldsväxlar, gör att alternativkostnaden för att köpa guld stiger, vilket skall få efterfrågan att minska. Men och detta är ett stort men… Allt annat lika är ett begrepp som är sällsynt utanför de ekonomiska teorierna.
Ta till exempel Kina, ett land som är ett utmärkt exempel på att stigande räntor mycket väl kan öka efterfrågan på guld eftersom inflation och tillväxt är två betydligt viktigare värdedrivare. Nu är Kina kanske inte ett typiskt exempel, men det är onekligen värt att titta närmare på då landet är världens näst största nettoköpare av guld, endast passerat av Indien. Data från World Gold Council visar att Kina under det första kvartalet 2011 stod för en tredjedel av världens globala guldkonsumtion mätt i ton. Jämfört med samma period 2010 steg köpen av guld med 47 procent och detta trots att den kinesiska centralbanken höjt räntan inte mindre än fyra gånger. Grafen nedan visar på att de kinesiska guldkonsumenterna under de senaste fem åren ignorerat centralbankens räntehöjningar.
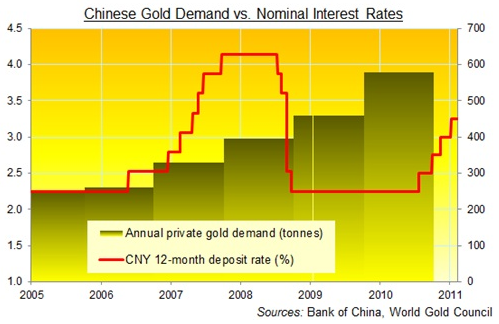
Vid årsskiftet, när den kinensiska centralbanken, People’s Bank of China (PBoC), började med en serie operationer på räntemarknaden sade förståsigpåarna att Kinas efterfrågan på guld skulle komma att falla eftersom:
- Högre räntor skulle ge guldpriset en ordentlig korrektion.
- Stigande räntor gör att guldmarknaden kommer att likna hela havet stormar.
- Rädslan för stigande kinesiska räntor kommer att ha en negativ effekt på efterfrågan på guld.
Sedan dessa förutsägelser – som alla lämnades av stora globala banker – har den kinesiska centralbanken fortsatt att höja räntorna, samtidigt som kinesernas efterfrågan på guld, mätt i yuan, har fortsatt upp – tillsammans med priset på guld. Därmed inte sagt att räntan inte har någon påverkan på efterfrågan på guld alls, ser vi närmare bakom dessa siffror går det att konstatera att realräntorna, skillnaden mellan den nominella räntan och inflationen, har ett samband med minskade köp av guld.
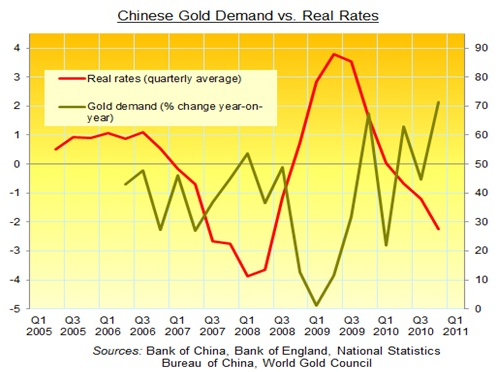
Så egentligen är det realräntan och inte den nominella räntan som styr, vilket gör att guldkonsumtionen tenderar att stiga när räntorna är låga eller då inflationen är hög. Därför kommer de högre kinesiska räntorna endast att ha en kortsiktig effekt på guldpriset och om de misslyckas med att skrämma ned inflationen så kommer effekterna att bli synnerligen kortlivade. Hur ofta har den monetära politiken de förväntade effekterna?
Det är också föga osannolikt att People’s Bank of China kommer att genomföra riktigt omvälvande interventioner på räntemarknaderna. Kinas president, Hu Jintao, sade till George W Bush att vad som höll honom sömnlös på nätterna var tanken på hur han var tvungen att skapa 25 miljoner nya arbeten – varje år. De kinesiska myndigheterna är livrädda att en minskad tillväxt kommer att skapa en social och politisk oro i landet vilket redan märkts som en följd av att den kinesiska tillväxten börjat avta. Tillväxten i april i år var imponerande 13,8 procent jämfört med föregående år, i mars i år var samma siffra 14,8 procent. Där har vi en förklaring till att de kinesiska myndigheterna inte arbetat mer med att använda sin ränta som ett vapen i sina försök att minska den kinesiska inflationen utan valt att arbeta med andra metoder.
Så har People’s Bank of China höjt de kommersiella bankernas kassakrav – den andel av kundernas inlåning som bankerna måste behålla i sina kassavalv och inte kan låna ut – inte mindre än fem gånger i år för att på detta sätt försöka begränsa bankernas utlåning. Kina har också visat att landet är villigt att vidta direkta åtgärder för att dämpa prishöjningar. I en händelse som förde tankarna till 80-talets prisstopp i Sverige valde de kinesiska myndigheterna att döma brittisk-nederländska Unilever till böter för att bolaget offentligt talat om att det möjligen skulle företa prishöjningar.
Tillsammans med inflationen är den andra drivkraften för den ökade guldkonsumtionen i Kina landets ekonomiska tillväxt. I takt med att denna har ökat har de disponibla inkomsterna stigit vilket gjort att ännu fler personer nu har råd att köpa guld.
Tidigare har det talats om att en ökad bruttonationalprodukt och ett allt mer växande globalt inflytande av västerländsk kultur (som tenderar att vara negativt för guld) skulle leda till att den andel av kinesernas inkomster som spenderas på guld skulle komma att minska väsentligt. Istället har vi sett den rakt motsatta effekten.
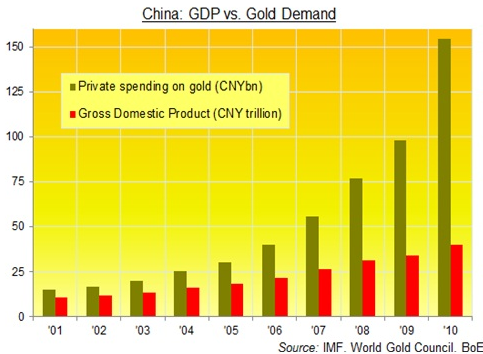
Sedan 2004 har Kinas ekonomi dubblats, men de kinesiska guldköpen har under samma period ökat med mer än 500 procent. Det finns inget som tyder på att det kommer att stoppa här, snarast är det så att Kina arbetar på att komma i kapp. Landet avreglerade sin guldmarknad så sent som 2001, att jämföra med Indien som gjorde samma sak 1990. Indien som är det enda land som köper mer guld än Kina, spenderade 2,5 procent av sin BNP på guldinköp 2010, samma siffra för Kina var 0,4 procent. Hade den kinesiska konsumtionen legat på samma nivå som den indiska hade Kina köpt 3.000 ton guld under förra året – 78 procent av den globala konsumtionen. Det hade fått guldpriset att stiga till rekordnivåer. 0,4 procent är en låg siffra, men den stiger hela tiden – och det gör även landets BNP vilket gör att det är betydligt mer guld som köps av kineserna varje år som går. 2009 användes 0,3 procent av den kinesiska BNP:n till att köpa guld, och året innan var samma siffra 0,25 procent. När Kina växer köps mer guld.
För oss västerlänningar som förknippar en stigande efterfrågan på guld med ett dystert ekonomiskt klimat är detta bakvänt. En förklaring är att i takt med att Kina växer sig allt rikare och de disponibla inkomsterna stiger har allt större del av befolkningen råd att investera och inte bara spendera sin lön på livsnödvändigheter. Det finns emellertid fortfarande gott om personer som sitter på åskådarläktaren eftersom de ännu inte är rika nog att köpa sitt eget guld.
Summan av kardemumman är att efterfrågan på guld i världens näst största ekonomi endast marginellt drivs av räntorna. Ekonomisk tillväxt och inflationsförväntningar spelar en betydligt större roll.






Priset på diesel på råvarubörsen i USA passerade idag upp över 200 USD per fat. Detta är samtidigt som priset på WTI-olja kostar några dollar under 100 USD per fat. Raffinaderierna i USA är alltså spektakulärt lönsamma just nu. Crack spreaden är över 100 USD per fat för diesel, som normalt mer ligger mellan 15-40 USD per fat.
Mycket av världens olja är nu inlåst på grund av kriget mellan USA och Iran. Men det kommer ändå ut mycket råolja och framför allt så finns det andra länder som kan leverera råolja, exempelvis USA.
Men ingen konsumerar råolja, alla konsumerar raffinerade produkter, som bensin, diesel, flygbränsle osv. Det är bara raffinaderier som konsumerar råolja. Och här finns problemet, stora delar av världen har lagt ner sina raffinaderier eller har inte haft vidare många till att börja med. Europa har exempelvis ett överskott på kapacitet att producera bensin, men ett underskott på kapacitet att producera diesel. Flygbränsle har vi ännu mindre kapacitet att producera.
På toppen av Iran-USA-kriget så har Ryssland-Ukraina-kriget gjort att Ryssland gått från att exportera raffinerade produkter till att importera dem.
Det är detta som har gjort raffinaderierna i USA så lönsamma. USA producerar enorma kvantiteter olja och världen skriker efter raffinerade produkter, så raffinaderierna kan inte bara köra på full volym, varje volymenhet har dessutom en spektakulär vinstmarginal.


Datacenter behöver mycket elektricitet och kraftproducenter behöver kapital och någon form av säkerhet att en stor investering kommer att bli lönsam. Google meddelade idag att de investerar 13 miljarder euro under de kommande två åren (2027-2028) i AI-datacenter i Finland.
Förutom att bygga AI-datacenter så kommer det hela även med insatser inom energiinfrastruktur. Tillsammans med Fingrid och Business Finland ska platser identifieras i norra Finland i stället för i södra delen av landet för att använda elnätsinfrastrukturen så effektivt som möjligt. Google skriver även ytterligare PPA-avtal för elektrictiet från vindkraft, där nya landbaserade vindkraftverk på 629 MW ska byggas. Vidare kommer 94 MW batterier att kopplas in på elnätet för att vara i drift i slutet av 2027.
Det största är dock att Google skriver ett PPA-avtal för att köpa elektricitet från Fortums kärnkraftverk Loviisa. Google köper upp till 50 procent av kärnkraftverkets kapacitet. Det kontraktet ger den långsiktiga ekonomiska tryggheten att Fortum kan investera i att uppgradera och förlänga livstiden på kärnkraftverket till och med år 2050.
Kopparpriset var uppe över 14 500 dollar per ton, det borde få allas uppmärksamhet skriver Jeffrey Currie. Det är det senaste tecknet på att den fysiska ekonomin omvärderar knappheten i den verkliga världen.
En del av gårdagens kursrörelse speglar spekulation inför tullhöjningar och att metallen flyttas in i amerikanska lager. Men det ger inte hela bilden är han tydlig med.
Metall som fastnat i en del av världen är otillgänglig för alla utanför den delen. Knapphet handlar inte bara om hur många ton som finns, utan om att ha tonen på rätt plats vid rätt tidpunkt.
Man kan inte bygga datacenter, bygga ut elnät, elektrifiera industrin eller bygga dubbla försörjningskedjor utan koppar. Ändå kan utbudet inte reagera tillräckligt snabbt på grund av samma begränsningar som Jeff Currie har lyft fram tidigare.
Detta är den senaste vändningen i råvarucykeln. Förra månaden var det spannmål. Förra veckan var det diesel. Idag är det koppar.
Väder, krig och politiska beslut har tillsammans skapat ett bristproblem som inte visar några tecken på att lösas enligt Currie. De som tror att priserna kommer att gå ner argumenterar för att metallen finns. Men om den är inlåst i ett lager är den bara en hög med metall.



Dieselpriset i USA passerade idag upp över 200 USD per fat

Finska kärnkraftverket Loviisa förlänger livstiden till 2050 med hjälp av Google

Dated Brent and Oman crude are showing the way higher

Kopparpriset stiger när den fysiska världen gör sig påmind
Tightness today versus risk of surplus tomorrow
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers

Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen

Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse

Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran

Irland har inlett en debatt om att ta bort förbudet av kärnkraft
-
Analys4 veckor sedan
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers
-
 Nyheter2 veckor sedan
Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
-
 Uncategorized4 veckor sedan
Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse
-
 Nyheter3 veckor sedan
Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran
-
 Nyheter2 veckor sedan
Irland har inlett en debatt om att ta bort förbudet av kärnkraft
-

 Nyheter2 veckor sedan
Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
-
Analys3 veckor sedan
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-
Analys2 veckor sedan
Oil close to technical levels while EU nat gas is gripped by winter-panic