

Analys
SEB Jordbruksprodukter, 4 oktober 2012

 Veckan har varit relativt lugn efter att aktiviteten i spåren av förra fredagens lagerstatistik från USDA. Idag och imorgon äger den stora spannmålsmässan European Bourse rum i Edinburgh. Även vi har två representanter där. Nästa vecka återkommer vi de med rapport därifrån.
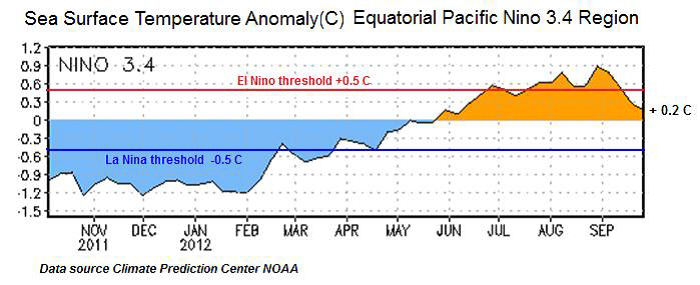
El Niño-tendensen har minskat rejält och ENSO är nu neutral med vissa tecken som tyder på La Niña.
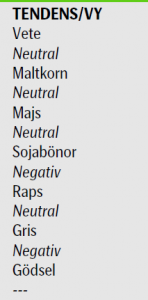 Vi ändrar rekommendationen för majs från negativ till neutral och för sojabönor från neutral till negativ.
Nu skriver vi återigen om gödsel och det är något som vi faktiskt handlar på termin nu. Utvecklingen har gått framåt där.
Odlingsväder
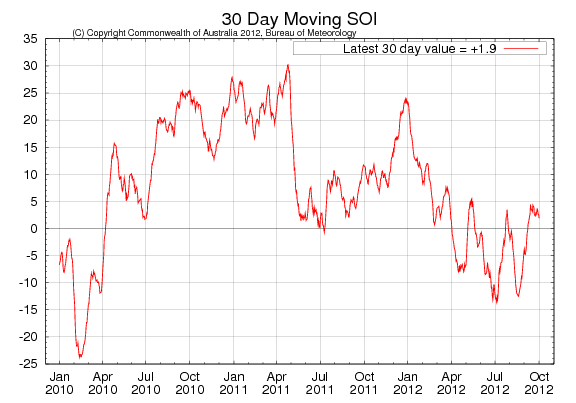
El Niño-signalerna har försvagats så mycket den senaste tiden, att väderförhållandena påminner allt mer om La Niña. Nedan ser vi Southern Oscillation Index (”SOI”), som stigit från El Niño-nivåer till neutral nivå.
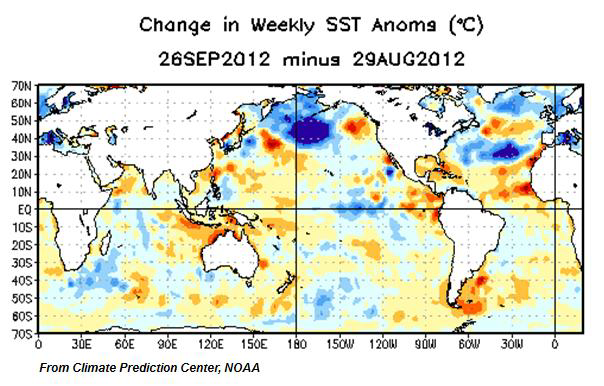
Temperaturerna har sjunkit i Stilla Havet och gått till för ENSO neutrala värden. Nedan ser vi en bild på förändringen i temperatur mellan 29 augusti och 26 september.
Nedan ser vi hur temperaturförändringen i havet hänger ligger I förhållande till ENSO.
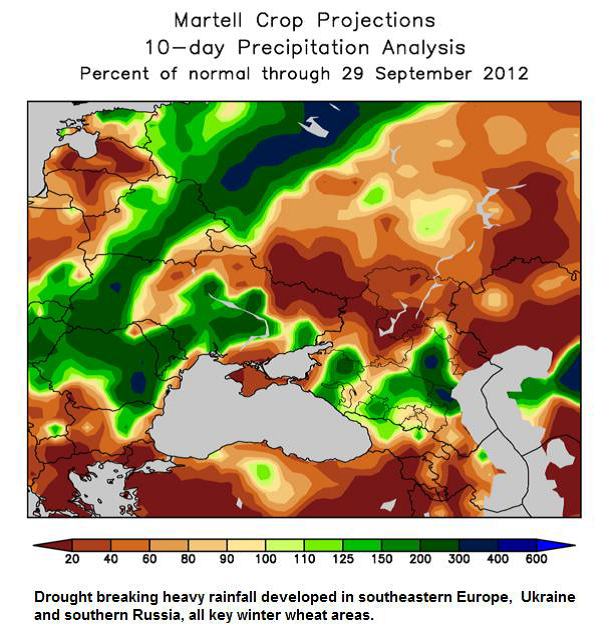
Nedan ser vi ökad nederbörd I Ryssland (grönt, blått), som förbättrar situationen för höstvetet.
Väderleksprognosen visar fortsatt torrt väder på norra Prärien i USA och i den östra Mellanvästern. I Europa håller sig nederbörden fokuserad till Nordeuropa. Södra och Östra Europa missar nederbörden. Australien är totalt torrt. Den rikliga nederbörd som fallit i norra Argentina och södra Brasilien har utvidgat sitt område något.
IGC / Copa-Cogecas / Coceral
IGC justerar ned sitt estimat för den globala spannmålsproduktionen 2012/13 med ytterligare 9 mt denna månad till 1,767 mt, framförallt pga nedrevideringar för ryskt och australiensiskt vete samt vete och majs i EU. Den totala produktionen beräknas nu att sjunka med 4% på årsbasis. Den globala produktionen av vete justeras ned 5 mt till 657 mt, en nedgång med 6% på årsbasis, och den globala konsumtionen beräknas minska med 2% till 679 mt, då höga priser minskar efterfrågan på foder. Den globala produktionen av majs justeras ned med 5% på årsbasis till 833 mt, då bl.a produktionen i EU förväntas sjunka med 4.9 mt. Däremot lämnas produktionen i USA oförändrad från förra månaden på 275 mt. Stora skördar på det södra halvklotet bör bidra till utbudet under andra halvan av 2012/13, men det förutsättergynnsamma väderförhållanden. Efterfrågan kommer dock sannolikt att minska i takt med ett höga priser och ett begränsat utbud, där användningen, både foder och industriell, förväntas sjunka.
Globala lager för spannmål har justerats ned med ytterligare 6 mt för 2012/13, vilket är en nedgång med 40 mt på årsbasis till den lägsta nivån på 5 år. Majs lagren beräknas sjunka med 17 mt på årsbasis till ettsex-års-lägsta. Även korn lagren minska för tredje året i rad. Utgående lager för vete 2012/13 justeras nedfrån 180 mt till 175 mt, där utsikterna för de största exportörerna blir alltmer tighta.
Sådden av höstgrödor på norra halvklotet är i full gång och arealen för vete 2013/14 beräknas preliminärt att öka med 2% som en följd av höga priser och en återhämtning från väder relaterade skador på grödor under 2012/13.
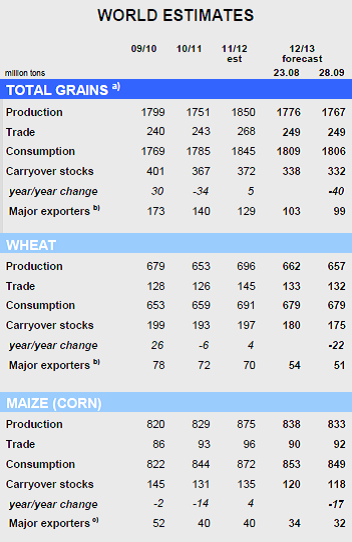
b) Argentina, Australia, Canada, EU, Kazakhstan, Russia, Ukraine, US
c) Argentina, Brazil, Ukraine, US
Källa: IGC
Copa-Cogecas, som företräder EUs lantbrukare och lantbrukskooperativ i Bryssel, kom med sin slutliga uppskattning för EU-27 spannmålsproduktion för 2012/13 och säger där att produktionen förväntas minska med 2,2%, vilket visar på behovet av att bibehålla full produktionskapacitet i framtiden för att möta en växande efterfrågan.
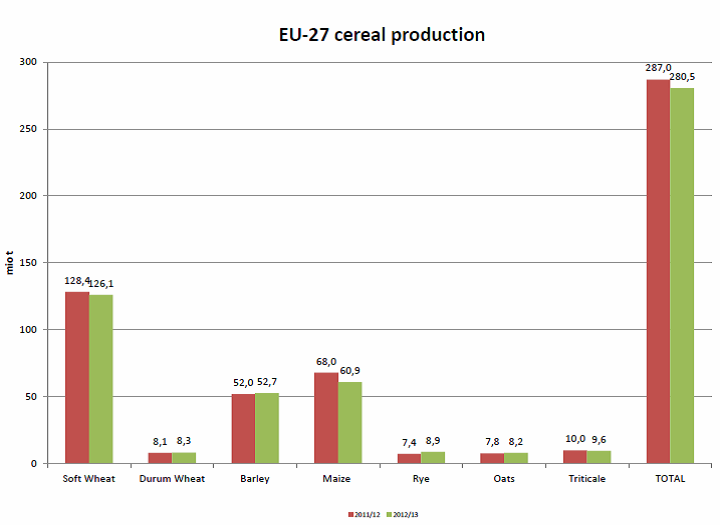
Källa: Coceral
Cocerals senaste prognos visar på en nedjustering av vete 2012 till 124,69 mt mot tidigare estimat på 125.51 mt. Den totala produktionen av vete (inkl durum) uppskattas till 132.66 mt, vilket är i linje med USDA’s prognos. Även prognosen för majs och justeras ned till 55.98 mt (att jämföra med tidigare estimat på 65.73 mt) medan estimatet för korn justeras upp till 53.9 mt från tidigare 52.57 mt.
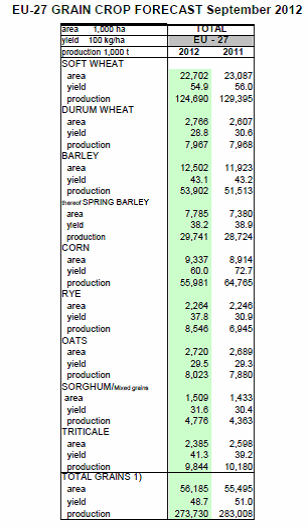
Källa: Coceral
Vete
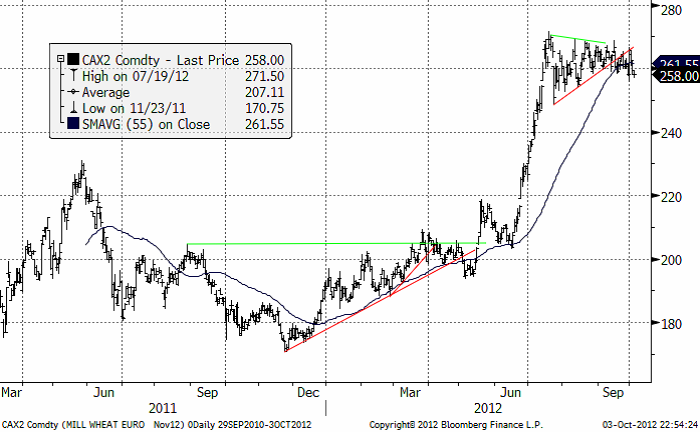
Vetemarknaden har fortsatt att röra sig väldigt lite. Tekniskt är den gamla triangeln ett motstånd för prisuppgångar. Det finns uppenbarligen gott om säljare i Matifs novemberkontrakt på nivåer nära 270 euro per ton. Det är osäkert om den här ”sidledes” rörelsen är en konsolidering inför ytterligare en prisuppgång – eller en toppformation. Tekniskt ser det ut att vara högre sannolikhet för att det är en topp-formation.
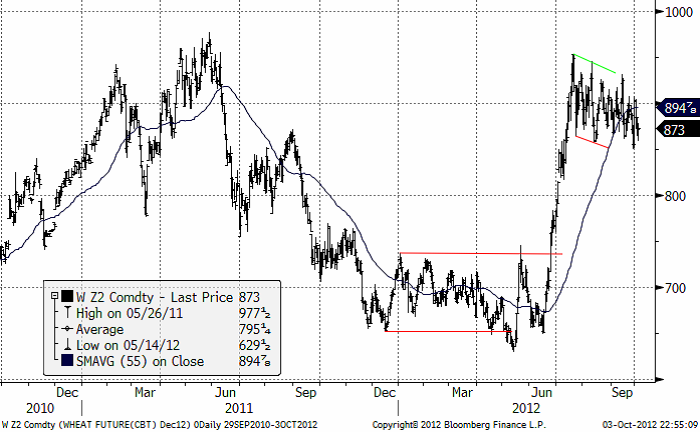
Nedan ser vi Chicagovetet med leverans i december. 55-dagars glidande medelvärde är brutet och marknaden står och väger.
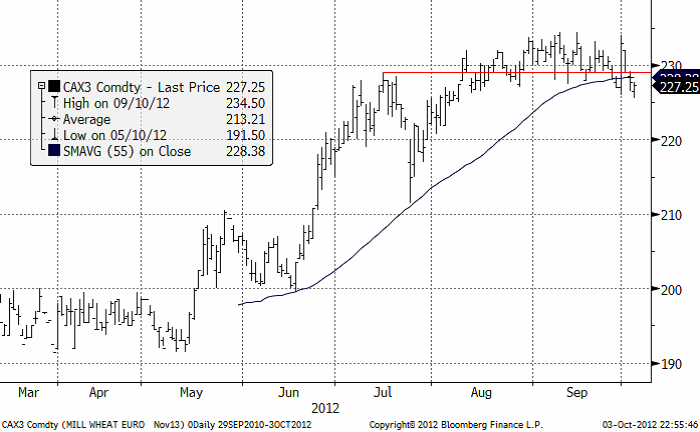
Nedanför ser vi prisdiagrammet för Matifs november 2013-kontrakt. Priset har de senaste dagarna fallit av och ligger nu under toppformationens stödlinje och under 55-dagars glidande medelvärde. Det ser ut som om trenden håller på att vända ner. Och naturligtvis, för många spannmålsodlare är det attraktivt att låsa in ett pris för nästa år på en förhållandevis hög prisnivå. Varför ta risken, är det säkert många som tänker, när priserna ändå är på mycket höga nivåer.
Måndagens Crop Progress rapport från USDA visar att sådden av amerikanskt höstvete nu är avklarad till 40%, vilket är strax under det femåriga genomsnittet på 43%, och att jämföra med 25% veckan innan.
Egyptens GASC bekräftar idag att man har köpt ytterligare 240 000 to vete för december leverans (11- 20), Vad vi kunde så fanns inga offerter på vete från Ryssland / Svarta Havs-regionen med, utan merparten av vetet var franskt. Fördelningen av köpet ser ut enligt följande:
(60 000 ton franskt vete från Venus för 342.50 usd/ton – 60 000 ton franskt vete från Granit för 345.30 usd/ton – 60 000 ton franskt vete från Nidera för 345.30 usd/ton – 60 000 ton argentinskt vete från Glencore för 333.68 usd/ton)
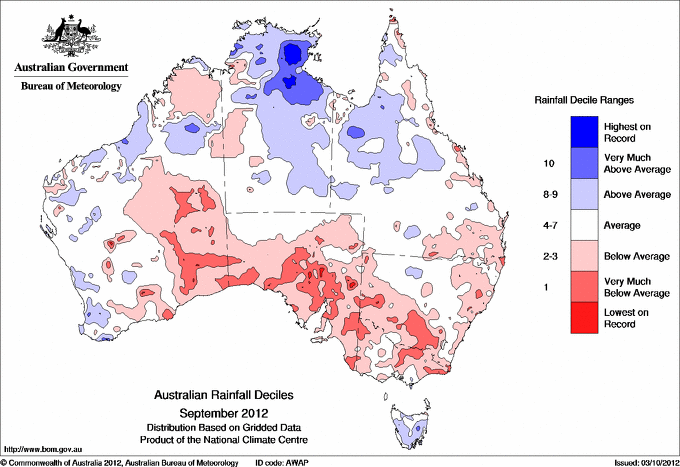
Utsikterna för Australiens vete har inte direkt förbättrats då nederbörden i september låg under genomsnittet i merparten av fastlandets södra delar och framförallt i New South Wales och Victoria.
Sådden av höstgrödor i Ukraina går framåt och 5.1 miljoner hektar var avklarad per i måndags enligt landets jordbruksminister, vilket är att jämföra med förra årets 4.7 miljoner hektar vid denna tid. Höstvete står för 4.6 miljoner hektar (jämfört med 4.3 året innan). Den totala sådden av vintergrödor förväntas uppgå till 8.2 millioner hektar, samma siffra som förra året.
Rysslands biträdande jordbruksminister säger att landet överväger att sälja 500 000 ton spannmål från statliga interventionslager till Sibirien, Ural och Fjärran Östern regionerna i landet, för att dämpa de stigande inhemska priserna. Även president Putin uttryckte sin oro och sade att inflationen – nu över 6 procent – delvis hade stigit som ett resultat av det ökade trycket på livsmedelspriser som en följd av årets dåliga skörd i Ryssland och utomlands. Per den 28 september uppgick den ryska spannmålsskörden till 66.4 mt, vilket är en minskning med 23% från 86.5 mt vid den här tiden förra året.
Vi avslutar med att visa priserna från Egyptens senaste tender för vete:
– 60,000 Soft Red Winter at $349 from Venus International
– 60,000 French wheat at $342.50 from Venus International
– 60,000 French wheat at $345.94 from Nidera International
– 55,000 Argentine wheat at $334.98 from Nidera International
– 60,000 French wheat at $348.65 a ton from Noble
– 60,000 Soft Red winter at $354.70 a ton from Cenex Harvest
– 60,000 French at $346.88 a ton from Cargill Inc.
– 60,000 Soft Red Winter at $346.91 a ton from Cargill Inc.
– 60,000 French wheat at $350.85 a ton from Bunge Ltd.
– 60,000 French wheat at $349.94 a ton from Soufflet
– 60,000 French at $347.74 a ton from Louis Dreyfus
– Two cargoes of 55,000 Hard Red Winter at $378.50 from Louis Dreyfus
– 60,000 Canadian Soft Red Winter at $349.97 from Louis Dreyfus
– 60,000 French wheat at $350.70 from Toepfer International
– 60,000 French wheat at $346.89 and $351 from In-Vivo
– 60,000 Argentine wheat at $334.68 from Glencore International
– 60,000 French wheat at $349.91 from Glencore International
– 60,000 French wheat at $345.80 from Granit
Maltkorn
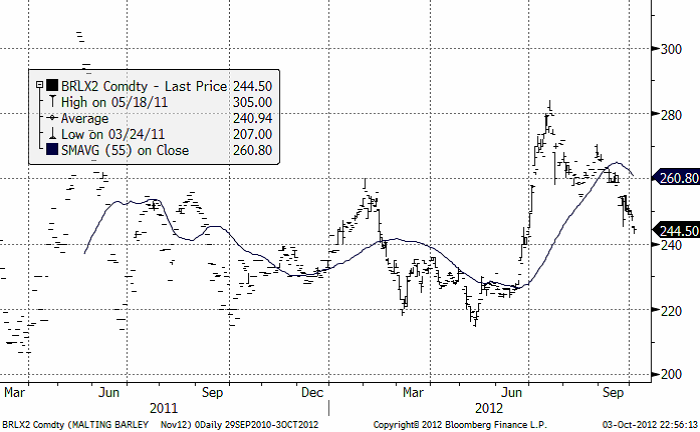
Novemberkontraktet på maltkorn har fortsatt att falla. Priset har nu nästan hunnit ner mot 240 euro, där vi ser att det tidigare funnits köpare. Priset på maltkorn kan fortsatta falla lite till, men det borde finnas köpare som stoppar fallet vid eller strax under 240 euro per ton.
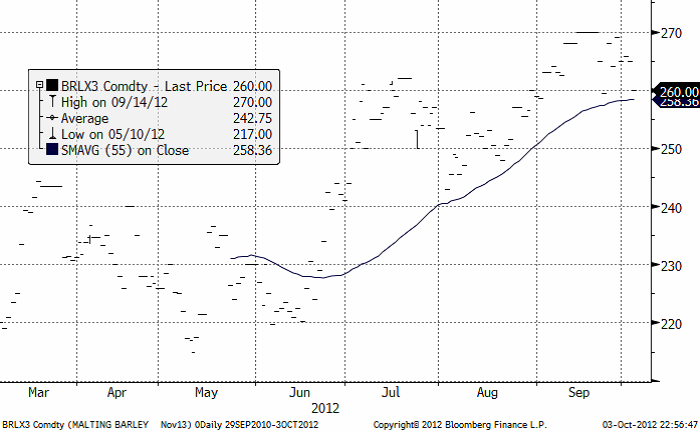
Nedan ser vi priset för maltkornterminen med leverans i november 2013. Vi skrev om det märkliga – att dessa priser ligger högre än 2012 års, när vetepriset ligger lägre för 2013 än för 2012. 260 euro per ton för maltkorn måste väl rimligen vara ett bra pris att låsa in?
Potatis
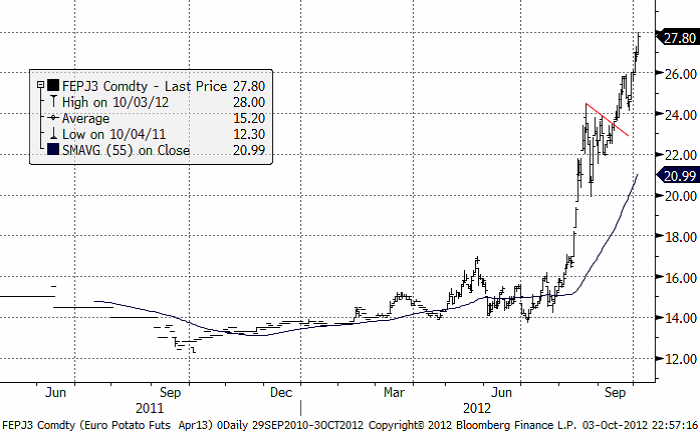
Som vi skrev förra veckan, brukar ett brott uppåt ur en konsolideringsfas som den vi såg mellan 20 och 24 euro leda till ytterligare uppgång. En tumregel är att prisuppgången bli lika lång som uppgången mellan 16 och 22 (mitt i konsolideringsområdet). Potatispriset har nu alltså nästan nått till sitt tekniska prisobjektiv, 28 euro. Den som legat köpt terminer på potatis bör alltså fundera på att ta hem vinsterna – och den som legat köpt den här sortens potatis bör kanske överväga att sälja den.
Majs
Marknaden tvärvände efter fredagens lagerstatistik från USDA. Som vi skrivit tidigare var den senaste WASDE-rapporten ganska ”skum” när det gällde lager i majs. Och det visade sig i lagerstatistiken att den var det. Köparna triumferade. Att marknaden tvärvände från negativ till positiv på så kort tid får vi ta som ett observandum. Möjligen finns nu ännu mer prisuppgång att vänta. För närvarande får vi lov att gå över till neutral rekommendation från negativ.
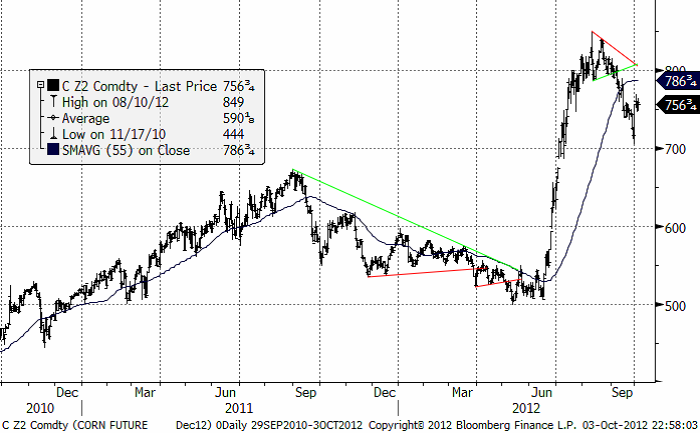
Måndagens Crop Progress rapport från USDA visar att skörden av amerikansk majs är avklarad till 54% per den 30 september, vilket är en ökning från 39% veckan innan och väl över det femåriga genomsnittet på 20%. Vid samma tid förra året låg siffran på 18%. Både majs och sojabönor har utvecklats tidigare än någonsin i år efter en snabb vårsådd och höga temperaturer under sommaren. Dessutom är bägge skördarna mindre än väntade på grund av den kraftiga torkan som drabbade centrala produktionsområden, vilket också gör att skörden av grödorna går fort framåt. Det torra vädret som nu främjar en snabb skörd kan dock bli till ett stort bekymmer för nästa års majsgrödor om det håller i sig.
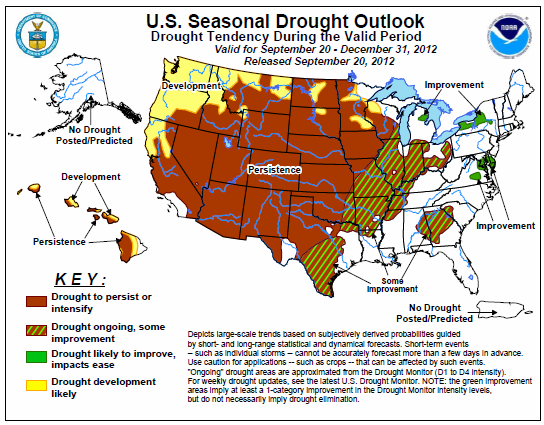
Celeres justeras ned sitt estimat för Brasiliens majs produktion 2012/13 till 76.05 mt, en minskning med 400 000 ton från prognosen i september och som en följd av minskad areal då lantbrukare föredrar att så sojabönor istället som ger en högre intjäning.
Efter rapporter om nedjusteringar av Europas majsskördar så höjer flera olika analysfirmor sina prognoser för EU’s import av majs 2012/13. IGC höjde sitt estimat till 8.0 mt, medan Strategie Grains, som efter en nedjustering med 19% av produktionen, reviderar upp importen till 8.2 mt. Den Europeiska unionen uppskattat importen till 6.5 mt medan USDA i senaste WASDE rapporten har en siffra på 3 mt. Frågan är också om dessa prognoser är i underkant med dåliga skördar i delar av unionen, framförallt i Ungern och Rumänien – se nedan.
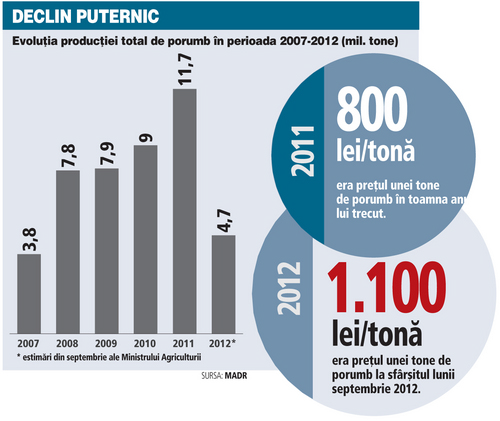
Majsproduktionen i Rumänien förväntas uppgå till 4.7 mt, en minskning med 60% jämfört med 11.7 mt under rekordåret 2011, enligt de första officiella uppskattningarna gjorda av landets jordbruksministerium (MADR) och bygger på att lantbrukare tidigare har aviserat stora förluster av grödan till följd av torka och höga temperaturer. Emellertid, så indikerar andra källor en lägre minskning mellan 35% och 50%. Den Europeiska Kommissionen uppskattar produktionen till 7 mt, en minskning med 30% och Coceral estimerar skörden till 5.2 mt, ner 55%.
Priset på ett ton majs under hösten förra året var 800 lei/ton (ca 1500 kr/ton). Priset på ett ton majs i slutet på september 2012 var 1,100 lei/ton (ca 2,250 kr/ton).
Frankrike är på väg att exportera majs till Sydkorea för första gången, och det verkar också bli den hittills största transporten (55 000 ton) av majs någonsin, enligt statistik från hamnen La Pallice. Frankrike är den största producenten av majs i EU, men överskottet efter inhemskt bruk exporteras vanligtvis till andra länder inom EU.
Sojabönor
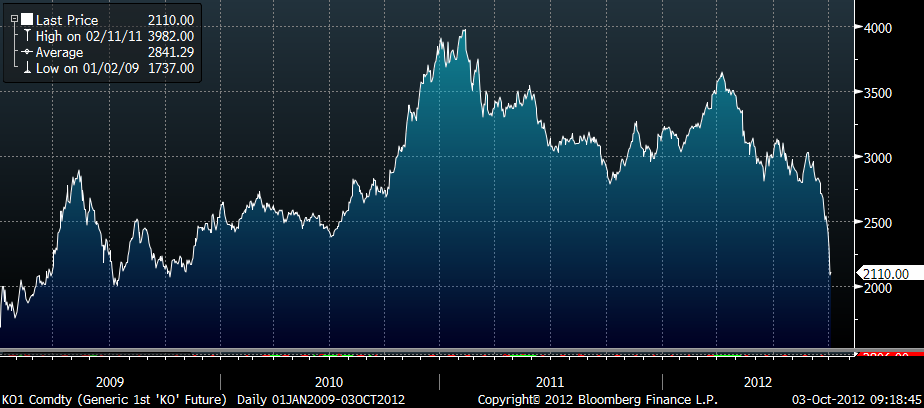
Novemberkontraktet har brutit alla stöd innan 1400 cent. Vi är negativa till prisutvecklingen framöver.
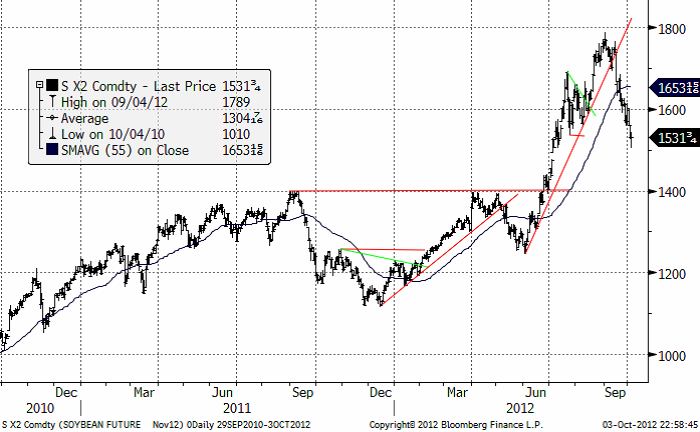
Sojabönor fortsätter att falla för tredje dagen i rad och noterar nu ett 3-månaders lägsta, på nya rapporter om högre produktion i USA och rapporter om regn i södra Brasilien och Argentina.
Palmolja i Malaysia noterade det största dagliga prisfallet sedan oktober 2008 och föll till den lägsta nivån sedan 2009 som en följd av lägre efterfrågan, höga lager och det pågående kinesiska helgfirandet av nationaldagen (30 sept – 7 okt).
Måndagens Crop Progress rapport från USDA visar att skörden av amerikanska sojabönor är avklarad till 41% jämfört med 22% veckan innan. Det femåriga genomsnittet i slutet på september ligger på 19%.
Inga större förändringar har gjorts i ratingen och sojabönor klassade som ”good/excellent” var oförändrade från veckan innan, medan sojabönor klassade som ”poor” sjönk från 20% till 19%. Väderprognoserna visar på fortsatt torrt väder i Mellanvästern kommande dagar och skapar förutsättningar för ytterligare en aktiv vecka på fälten.
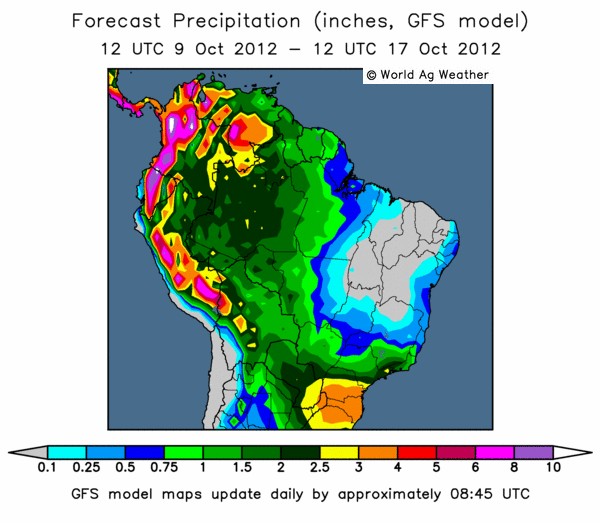
Regnet som föll sporadiskt över Brasilien under september väntas öka och sprida sig över de viktigaste produktionsområdena fr.o.m mitten av oktober, vilket banar väg för sådden av det som förväntas bli en rekordskörd. Kallfronter från Argentina i söder som blandar sig med fukten från Amazonas väntas ge omfattande regn över Mato Grosso do Sul och Goias.
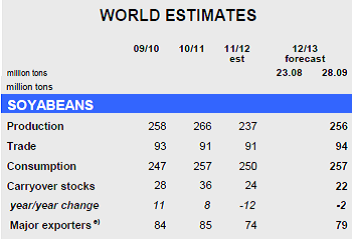
Celeres säger dessutom att skörden 2012/13 förväntas bli ännu större än vad som estimerades i september och justerar upp sin prognos till 79.08 mt, en ökning med nästan 1 mt från estimatet på 78.1 mt i början på september. Anledningen till den reviderade prognosen är bl.a en ökning av arealen för sojabönor, delvis på bekostnad av majs, och där den största ökningen förväntas i Mato Grosso (+11%).
IGC skriver i sin senaste rapport att priset på sojabönor har sjunkit på månadsbasis som en följd av den pågående skörden och indikationer på en högre avkastning är förväntat. De justerar upp sin prognos för den globala produktionen av sojabönor 2012/13 med 8% till 256 mt, som en följd av en förväntad rekordskörd i Sydamerika där bl.a Brasilien kan komma att uppgå till 75-80 mt om vädret samarbetar.
Raps
Vi skrev förra veckan om den tekniska säljsignalen som utlöstes när priset gick under bottennoteringen från början på augusti. Nu är dock priset nere på den nivå där marknaden uppehöll sig länge under maj och juni, vid 460 euro. Vi tror på ”sidledes” rörelse nu och att prisfallet alltså tar en paus.
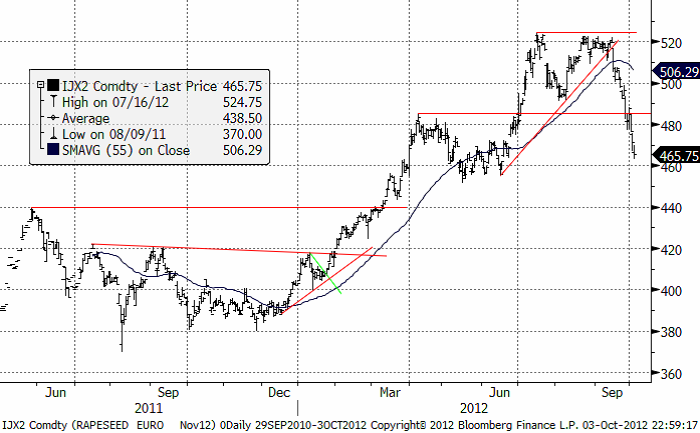
Priset på raps noterar nu den lägsta nivån sedan juni.
Copa-Cogeca’s senaste estimat för EU-27 visar på en ökning av rapsproduktionen 2012/13 med 364 400 ton jämfört med 2011/12. Den totala produktionen av oljeväxter i EU-27 förväntas dock minska med 2%.
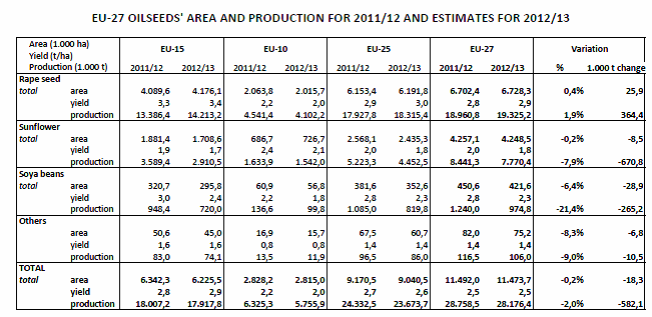
Statistics Canada kommer med sin rapport under eftermiddagen idag och enligt en undersökning bland handlare och analytiker förväntas skörden av canola att uppgå till ca 14.6 mt, vilket är en minskning från StatCan’s tidigare estimat i slutet på augusti men fortfarande en rekordnivå.
Coceral har justerat upp sin prognos för EU’s produktion av oljeväxter med 970 000 ton till 28.1 mt. Revideringen beror framförallt på förbättrade utsikter för raps, som estimeras till 20.5 mt vilket överstiger förra årets skörd som drabbades av väderrelaterade problem.
Gris
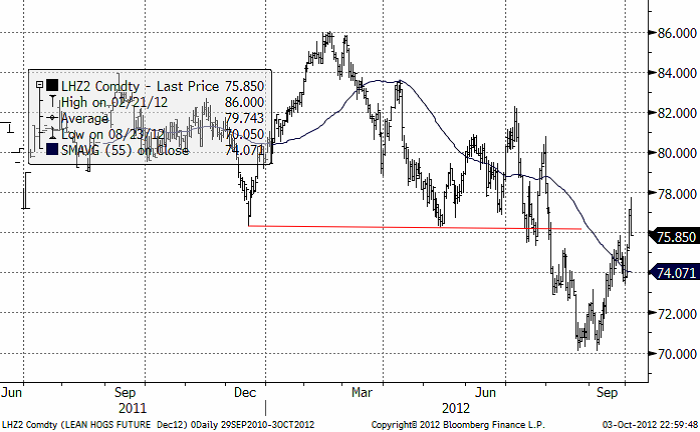
Grispriset har förmodligen nått så långt upp som den orkar. Den långsiktiga trenden är nedåtriktad och den kortsiktiga rekylen uppåt är antagligen slut eller nära slutet.
Mjölk
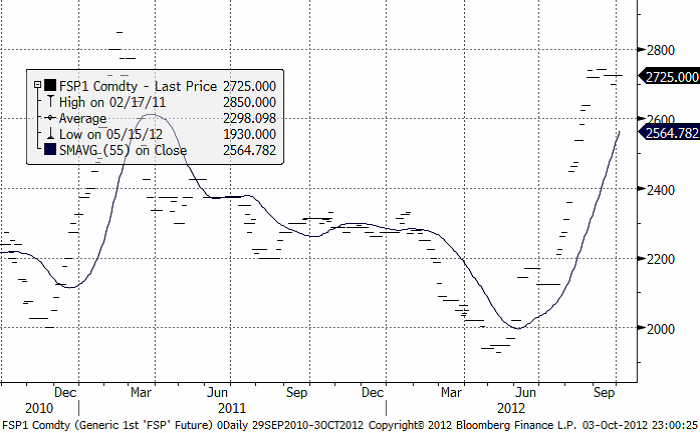
Priset på mjölkpulver i Nordeuropa noteras 25 euro per ton högre än förra veckans 2700 euro.
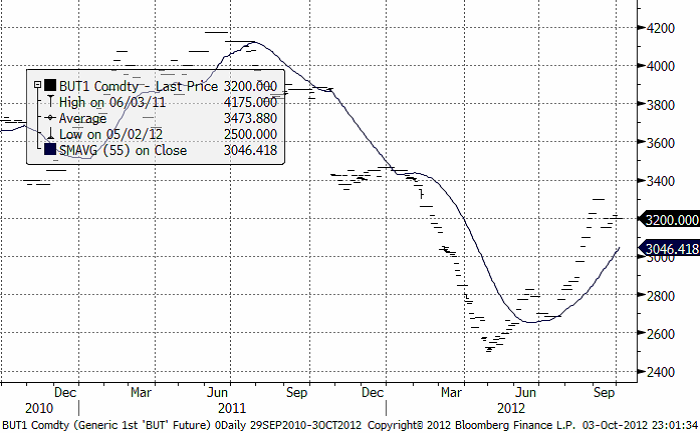
Nedan ser vi priset på smör, ligger kvar på samma pris som förra veckan.
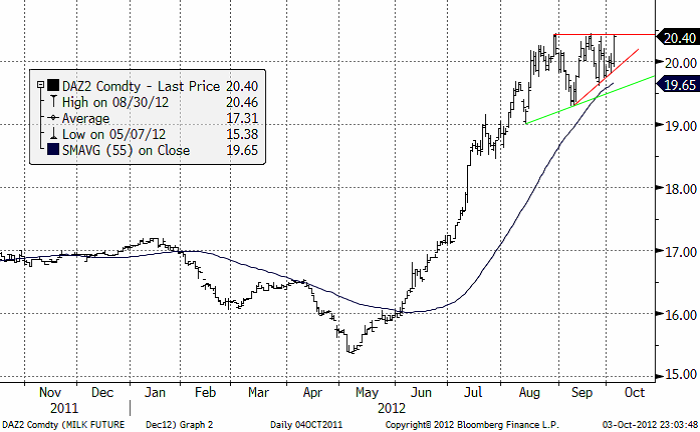
På den amerikanska börsen CME i Chicago testar priset på Klass 3 mjölk nu högstanoteringen. Ett brott uppåt öppnar för ytterligare uppgång, men den relativt kraftiga rekylen i september ger en varningssignal om att uppåttrenden är ifrågasatt av somliga på marknaden.
Socker
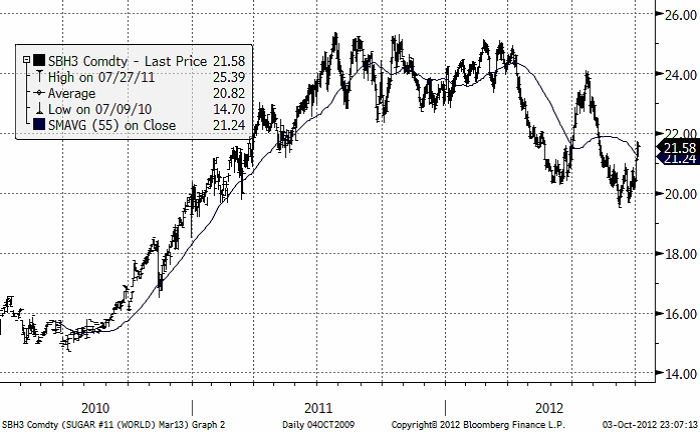
Nedan ser vi priset för leverans i mars nästa år. Trots ett starkt stöd vid 20 cent, ser vi tydligt att den långsiktiga trenden är nedåtriktad.
Gödsel
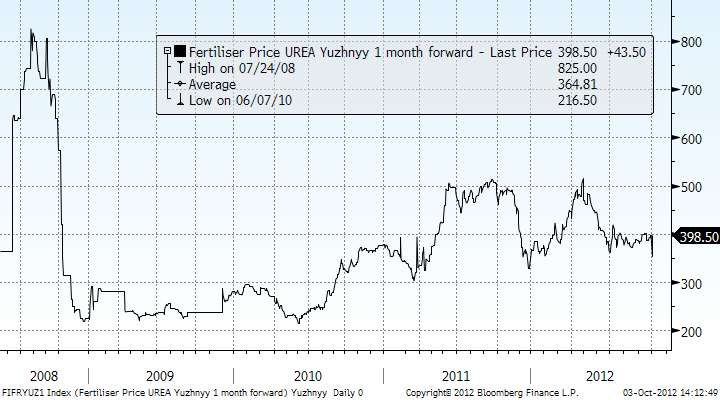
Veckan startade relativt starkt med Yuzhnyy mid-nivåer från 400 $/mt för oktober 12 upp mot 410 $/mt för Q1-13, Samma starka start gällde även för Egypt. Sedan dess har marknaden försvagats med lägre bid-nivåer och ni noterar att Yuzhnyy midpriser för 2012 nu ligger under 400 $/mt strecket. Egyptennoteringen å andra sidan har hållit sig stabil runt 460 $/mt. Urea NOLA håller sig relativt oförändrad och handlas i contango från 430 $/st för oktober upp till 455 $/st för Q1-13.
EURSEK
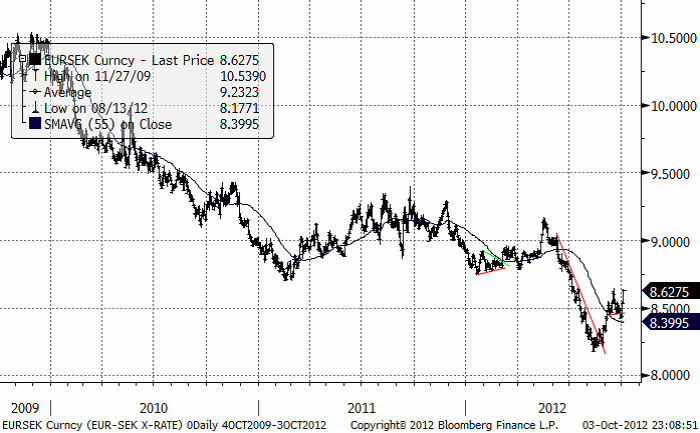
EURSEK-trenden pekar uppåt. Det talas i pressen om att kronan är den mest övervärderade valutan av alla OECD-valutor. Att Sverige skulle klara sig jättebra, när resten av Europa har problem, och flera länder i södra Europa egentligen varit i konkurs i två år, är inte sannolikt.
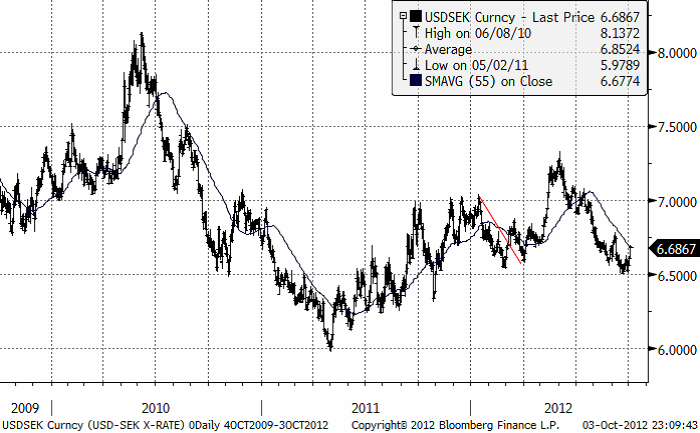
USDSEK
Dollarn som fallit mot kronan ser ut att ha funnit en botten. Kursen testar nu ett trendbrott uppåt. Ytterligare kursuppgång de närmaste dagarna bekräftar att ett trendbrott skett och då bör man vara köpt dollar.
[box]SEB Veckobrev Jordbruksprodukter är producerat av SEB Merchant Banking och publiceras i samarbete och med tillstånd på Råvarumarknaden.se[/box]
Disclaimer
The information in this document has been compiled by SEB Merchant Banking, a division within Skandinaviska Enskilda Banken AB (publ) (“SEB”).
Opinions contained in this report represent the bank’s present opinion only and are subject to change without notice. All information contained in this report has been compiled in good faith from sources believed to be reliable. However, no representation or warranty, expressed or implied, is made with respect to the completeness or accuracy of its contents and the information is not to be relied upon as authoritative. Anyone considering taking actions based upon the content of this document is urged to base his or her investment decisions upon such investigations as he or she deems necessary. This document is being provided as information only, and no specific actions are being solicited as a result of it; to the extent permitted by law, no liability whatsoever is accepted for any direct or consequential loss arising from use of this document or its contents.
About SEB
SEB is a public company incorporated in Stockholm, Sweden, with limited liability. It is a participant at major Nordic and other European Regulated Markets and Multilateral Trading Facilities (as well as some non-European equivalent markets) for trading in financial instruments, such as markets operated by NASDAQ OMX, NYSE Euronext, London Stock Exchange, Deutsche Börse, Swiss Exchanges, Turquoise and Chi-X. SEB is authorized and regulated by Finansinspektionen in Sweden; it is authorized and subject to limited regulation by the Financial Services Authority for the conduct of designated investment business in the UK, and is subject to the provisions of relevant regulators in all other jurisdictions where SEB conducts operations. SEB Merchant Banking. All rights reserved.


Oil markets remain tight as the Strait of Hormuz (SoH) continues to be constrained. Things could become much tighter if it is fully closed. However, the outlook could change rapidly if flows normalise in early 2027. A large underlying surplus, rebuilding supply and the risk of more volume from OPEC+ could turn today’s tightness into a significantly weaker oil market in 2027-28.

Eventual reopening looks set to bring surplus
The SoH is constrained, not fully closed. Enough crude is escaping, while alternative pipelines, decreased Chinese imports and SPR releases have helped keep Brent at c. USD 90/bbl. Oil products are much tighter. A full reopening of the SoH would flip the market into surplus. We assume SoH flows normalise from early 2027. The market could then face a 4-5m bbl/d surplus before restocking. We forecast Brent at USD 75/bbl in 2027 and USD 70/bbl in 2028.
We expect OPEC+ to opt for more volume once SoH exports normalise
OPEC+ will likely opt for more volume. The UAE has already chosen volume, Iraq wants to expand and Venezuela looks set to exit. There is a clear risk of controlled OPEC+ supply growth, adding to downside risks for 2027-28.
Natural gas market: Winter risk ahead, yet LNG balance to loosen from 2026
Natural gas inventories in Europe are well below normal. The market had hoped for a revival in Persian Gulf LNG exports from Qatar. However, with no signs of any imminent reopening of the SoH, it might be too late for Middle East LNG cargoes to arrive in Europe before the end of winter 2026/27. TTF natural gas winter prices have rallied in response, but that is predominantly a winter risk with prices trading sharply lower after March 2027. Growing global LNG export capacity in the years to come should push prices lower.
Brent crude converging to technical levels. Brent crude has traded in a range of $90-95/b over the past five days. It pulled back 2.4% yesterday to a close of $92.17/b. This morning it is trading close to unchanged at $92.1/b. That is just above the 100dma of $91.9/b and the 50% Fibo level of $92.6/b. The next technical level would be $100/b. Vortexa stated in a report ydy that ”Record crude shortfall building – and market may miss it in summer lull”. If so, then $100/b is maybe where we are heading in the near term. Argus reported however on Friday that CPC Blend exports (Kazakhstan) has increased to 1.8 mb/d from only 0.85 mb/d in the second half of July. This has eased the crude tightness in Europe as it coincides with lower crude processing by European refineries due to maintenance and seasonal turnarounds.
China is standing in the way for US sanctions towards Iran. The US is threatening Iran with economic destruction via sanctions. But China is normally buying 90% of Iran’s crude and is strongly opposed to sanctions arguing that they don’t work. China cannot allow the US to dictate from whom it can buy crude oil or not. Xi Jinping is set to meet Trump in the US in a couple of weeks from now. There is no chance that the US will hit secondary sanctions on Chinese entities dealing in Iranian oil. How to make economic sanctions against Iran work when China is not a part of if is Trump’s big headache.
Natural gas – Winter panic sets in as there is no opening of Hormuz in sight. European natural gas is rallying amid low seasonal nat gas stocks and no reopening of the SoH in sight. European nat gas for December delivery is trading at EUR 67.5/MWh or about $136/boe. That is more than a 50% premium to Brent crude delivered in December. That measure traded in a range of 30% to 40% premium from mid-July to mid-August but has now jumped straight to 50%.
European natural gas inventories are currently at 63% versus a seasonal norm of 80.6%. That is 17.6% lower than 2010-2025 average.
The European nat gas market has stayed relatively calm for a long time in the hope that the Strait of Hormuz would open ”very soon” as Trump insisted all the time. Assuming that stocks ahead of winter could be rebuilt rapidly once the SoH was reopened. Now, however, there is no clarity on a reopening. No one expects it to happen anytime soon. As a result, the European nat gas market has run into a bit of a winter-panic over the past week.
Asian LNG buyers are part of the winter bidding-war. The European nat gas prices are however not set by European nat gas buyers alone. It is set in a cross-bidding for LNG cargoes between Asia and Europe. The fact that nat gas for December delivery has rallied to a 50% premium to Brent crude is probably indicating that Asian buyers are bidding strongly into this rally as well.
There are no strategic reserves for natural gas. The problem with natural gas is that there are no large inventories since gas is difficult and expensive to store. That is why the nat gas market is much more stressed over having lost 20% of seaborn supply normally coming from the SoH.
Dry rivers and low hydroelectric levels adds to Europe’s winter risk. Europe has also gotten into trouble due to the record hot and dry summer. Hydroelectric reservoirs are unusually low ahead of winter while low river levels are holding back nuclear and other thermal power plants from running.
A warm 2026/27 winter would help a lot. But the 2026/27 winter looks set to be warmer than normal according to seasonal forecasts for what they are worth.
European natural gas inventories are significantly below the 2010-2025 average

TTF nat gas for December delivery has jumped to a 53% premium to Brent crude.

Nat gas forward prices versus Brent crude forward prices. Nat gas is about winter risk as there are no strategic reserves (inventories) of natural gas other than commercial stocks.

Brent rose 6% last week as hopes for a reopening faded. Brent crude rose 6% last week as hopes for ”an imminent reopening” of the SoH, as heralded by Trump again and again, faded completely. Brent traded in a range of $81.5 – 90.07/b before closing the week at $88.52/b. That is very close to the average Brent price year to date with Brent 1 month contract having averaged $86.9/b and the Dated Brent spot price having averaged $91.5/b. This morning Brent is trading close to unchanged at $88.6/b
The ceasefire between the US and Iran is today officially over. Trump of course has declared Iran for badly beaten and that the SoH could soon become ”a territory of the United States”. Trump is for sure a great entertainer! Iran’s response: ”The Strait of Hormuz cannot be seized by tweet.”
Economic sanctions isn’t going to change things. The fact is that the US is out of options and low on critical defensive ammunition to the point that it cannot any longer go on attacking Iran. Instead the path forward will be economic sanctions which everyone knows is a very lengthy process with highly uncertain outcome. If Iran doesn’t bow to bombs it will for sure not bow to sanctions. The general thinking and experience is that sanctions do not work. Trump desperately wants to extricate himself from the war with Iran in order to focus on the US midterm elections. But Iran won’t let him.
Netanyahu is not sitting still and bombed Lebanon over the weekend. Strikes have also resumed in Gaza while Israeli settlers are making trouble in the west bank. Trump doesn’t control any of it while Iran is demanding a resolution to these conflicts and end of hostilities. This of course complicates things further for Trump.
Iran and Oman continues to discuss how the SoH is going to be administrated in the future. They agreeing does not imply a reopening though has Iran stated.
For the time being there is enough crude oil in the market preventing crude oil stocks from falling sharply and preventing Brent crude from rallying higher.
Back of the envelope calculations of how the loss of 14 mb/d of crude normally passing through the SoH are currently compensated by different elements.

Helps to explain why Brent hasn’t rallied to $150/b or higher. This table helps to explain why global crude stocks are not falling rapidly and why Brent crude is not rising exponentially as a result.
Two very important elements. What stands out here is the importance of two elements. 1) The escape of oil out of the SoH of maybe as much as 5 mb/d and 2) The Saudi Arabian redirection of 3 mb/d to the Red Sea. Shut these two off and the market is quickly in a significant deficit.
Iran is controlling them both. A powerful threat to Trump’s midterm elections. The big headache for Trump is that Iran directly and indirectly controls them both. For all we know Iran is allowing 5 mb/d to traverse the SoH every day. It probably isn’t all that difficult for Iran to up the game and totally halt the flow at night out of the SoH. Ukraine got better and better at hitting Russian refineries deep inside Russia. Iran will get better at hitting convoys at night trying to sneak out. But maybe Iran isn’t even trying so hard and is just biding its time for when to choke it fully. Iran can also activate the Houthis more aggressively to halt the flow of oil out of the Bab el-Mandeb Strait thus in part also chocking off the Yanbu redirect.
Stay long or buy-on-dips over the coming 2-3 months to the US midterm election. It is very plausible that Iran can fully close of the SoH and and also activate a closure of the Bab el-Mandeb Strait if and when it wants to. Further that it will play with such closures over the coming 2-3 months to the US midterm elections on 3 November. Iran won’t let Trump extricate himself from this war and Iran won’t allow this to be easy sailing for Trump.




Kopparpriset stiger när den fysiska världen gör sig påmind
Tightness today versus risk of surplus tomorrow

Nederländerna flyttar guld från USA och Kanada till London

Ostadigt höstväder kan dämpa de höga elpriserna

Priset på råolja är fel signal att titta på, det är bensin och diesel som visar allvaret
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers

Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen

Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran

Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse

Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
-
Analys4 veckor sedan
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers
-
 Nyheter2 veckor sedan
Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
-
 Nyheter3 veckor sedan
Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran
-
 Uncategorized4 veckor sedan
Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse
-
 Nyheter2 veckor sedan
Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
-
Analys3 veckor sedan
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-

 Nyheter2 veckor sedan
Irland har inlett en debatt om att ta bort förbudet av kärnkraft
-
Analys2 veckor sedan
Oil close to technical levels while EU nat gas is gripped by winter-panic