

Nyheter
Rare Earth Metals – sällsynta jordartsmetaller

Alla som på något sätt har någonting med gruv- eller prospekteringsindustrin att göra, men också med produktion och råvaror har utan tvivel läst om sällsynta jordartsmetaller, så kallade Rare Earth Metals eller REE som det också kallas för. Många tror att detta är ett helt nytt fenomen, men så är inte fallet. Vad som också är okänt för många är att den första dokumenterade upptäckten av sällsynta jordartsmetaller skedde i Sverige och att Rare Earth Metals inte alls är så pass ovanliga som namnet ger sken av, faktum är att det går att hitta sällsynta jordartsmetaller i så gott som alla typer av bergformationer.
Även om tunga sällsynta jordartsmetaller inte är lika rikligt förekommande som lätta sällsynta jordartsmetaller, är termen sällsynta jordartsmetaller faktiskt missvisande, eftersom de finns i nästan alla stora klippformationer. På grund av att koncentrationen av sällsynta jordartsmetaller i jordskorpan varierar 10 till 500 ppm av vikten är den verkliga utmaningen att hitta dem i tillräckligt höga koncentrationer för att vara ekonomiskt försvarbart att bryta och bearbeta dem.
Dessa mineraler är viktiga för moderna industriella tillämpningar, alltifrån lasrar, batterier, alternativ energi och supraledare till alla möjliga viktiga högteknologiska tillämpningar. Det finns 17 mineraler som klassificeras som Rare Earth Metals, allihopa med exotiska namn som skandium, yttrium, lantan, cerium och praseodym. Oroa dig inte, detta är inte en teknisk diskussion och det kommer förmodligen vara den enda gången vi skriver om sällsynta jordartsmetaller.
Sällsynta jordartsmetaller – en kort introduktion
Sällsynta jordartsmetaller är en samling om sjutton kemiska grundämnen i det periodiska systemet, nämligen skandium, yttrium, och de femton lanthanoids. Användningen av sällsynta jordartsmetaller i modern teknik har ökat dramatiskt under de senaste åren. Till exempel har dysprosium fått stor betydelse för dess användning vid konstruktion av hybridbilsmotorer. Tyvärr har denna nya efterfrågan lett till ett ansträngt utbud, och det finns växande oro för att världen snart kan stå inför en brist på material. Det är där investeringsmöjligheterna utvecklar sig.
Det är i huvudsak Kina som producerar och exporterar medan Japan, USA och alla andra som importerar sällsynta jordartsmetaller. Sällsynta jordartsmetaller är avgörande för ny teknik som iPhones och plattskärms-TV, grön energiteknik såsom vindkraft, solenergi och geotermisk energi och avgörande för framtiden för hybrid-och elbilar.
Sällsynta jordartsmetaller gör att Kina har en strategisk hållhake på resten av världen då landet står för 95 procent av all den globala produktionen av Rare Earth Metals. Nyligen har Kina använt sig av detta, vilket kan komma att leda till ett sjunkande globalt utbud och skyhöga priser. Detta har oroat västerländska regeringar eftersom sällsynta jordartsmetaller också är nyckeln till högteknologiska militära tillämpningar. En artikel från Telegraph rapporterar om kinesiska förslag som skall begränsa exporten av sällsynta jordartsmetaller:
”Peking drar upp planer att förbjuda eller begränsa exporten av sällsynta jordartsmetaller som nästan bara produceras i Kina och spelar en viktig roll i den senaste tekniken, från hybridbilar och katalysatorer, till supraledare och vapen. Ett utkast till rapport från Kinas ministerium för industri och informationsteknologi har krävt ett totalförbud för export av terbium, dysprosium, yttrium, tulium och lutetium. Andra metaller som neodym, europium, cerium och lantan kommer att begränsas till en kombinerad exportkvot på 35.000 ton per år, långt under de globala behoven”
Naturligtvis finns det två sidor av myntet, något som påpekas i denna artikel om Kina och dess planer på att begränsa exporten av sällsynta jordartsmetaller.
Priserna på sällsynta jordartsmetaller höll sig väl under finanskrisen, eftersom de inte omsätts på börsen som många andra råvaror och inte är föremål för spekulativ handel som andra metaller som till exempel guld och silver. Detta tar bort mycket av den manipulationsoro som finns bland alla ädelmetallinvesterare och dokumenteras utförligt av bland annat GATA. Med Rare Earth Metals finns det ingen som behöver vara orolig för att det finns investmentbanker som har korta positioner som överstiger ett par års produktion eller att IMF försöker att pressa ned priset som de gjorde med guldet för något år sedan.
Prissättningen av sällsynta jordartsmetaller bestäms i hög grad av fundamentala faktorer och utbud och efterfrågan på den fria marknaden, som är starka drivkrafter för prissättningen för sällsynta metaller och dessa väntas bara bli starkare i framtiden.
Sällsynta jordartsmetaller – inte så sällsynta trots allt
Som sagt, sällsynta jordartsmetaller är egentligen inte så pass sällsynta i verkligheten, flera av dessa är egentligen ganska vanligt förekommande i jordskorpan. Vad som gör dem sällsynta är det faktum att de mycket sällan förekommer i större mängder, att det saknas koncentrationer av dessa som gör att det är ekonomiskt försvarbart att utvinna dem.
Den första sällsynta jordartsmetallen upptäcktes 1787 i Sverige, utanför byn Ytterby, på Resarö i Uppland, som fick ge namn åt denna svarta mineral. Senare döptes den om till gadolinite. Flera andra av de sällsynta jordartsmetallerna har funnits i trakterna kring Ytterby som också fått ge namn åt dessa fynd. Så sent som 1803 kände världen endast till två sällsynta jordartsmetaller, ytrium och cerium, och det tog forskarna ytterligare 30 år innan de kunde konstatera att de övriga elementen som dessa fynd bestod av var andra typer av sällsynta jordartsmetaller eftersom egenskaperna i de kemiska sammansättningarna mellan de olika elementen var så pass lika vilket gjorde det svårt för den tidens teknik att separera dem åt.
Först 1839 lyckades Carl Gustav Mosader, assistent till Berzelius med att separera cerium genom att hetta upp denna. Efter ytterligare tre år lyckades han med att separera sitt fynd ännu en gång och då erhöll denne didymia, som med den tidens teknik inte gick att separera ytterligare. Didymia var en blandning av flera oxider.
Samma år, 1842, lyckades Mosander emellertid separera ytteria i tre olika oxider, ren ytteria, terbia och erbia, som alla fick namn som kan härledas till fyndplatsen Ytterby. Salterna som han fick fram vid samma tillfälle döptes till terbium respektive erbium.
Sällsynta jordartsmetaller i modern tid
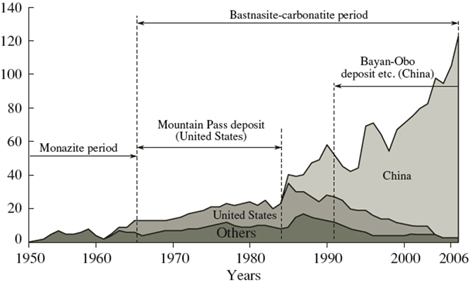
Fram till och med omkring 1950 stod Indien och Brasilien för den övervägande delen av all produktion av sällsynta jordartsmetaller, innan Sydafrika övertog denna roll. Mellan 1960 och 1980 var det från Kalifornien som större delen av alla sällsynta jordartsmetaller hade sitt ursprung varefter Kina kom att svara för större delen av all produktion. Kina har sedan dess haft den dominerande rollen utan någon som helst konkurrens, och svarar i dagsläget för mellan 95 och 97 procent av den globala produktionen.
Som en följd av en kraftigt ökad efterfrågan har producenterna svårt att hinna med. Dessutom har de nyligen införda kinesiska exportrestriktionerna medfört att gapet mellan efterfrågan och produktion ökat ytterligare. Kina hävdar att de infört dessa restriktioner som ett svar på minskade reserver och hänsyn till miljön, något som fått priserna att stiga kraftigt på världsmarknaderna. Det har också lett till en ökad prospektering av sällsynta jordartsmetaller. Den ökade prospekteringen kan emellertid inte förväntas bidra med någon produktion av större betydelse under de närmaste tio åren vilket gör att priserna förväntas vara fortsatt höga även i framtiden.
Sällsynta jordartsmetaller har likheter med silver, främst för att de huvudsakligen utvinns som en biprodukt tillsammans med andra mineraler och metaller. Produktionen av både silver och sällsynta jordartsmetaller tenderar att ske i huvudsak där koncentrationen är som högst, vilket gör att de kvarvarande fyndigheterna håller lägre halter, vilket i förlängningen innebär att de är dyrare att utvinna. En annan likhet är att båda dessa mineraler har sett hur Kina varit den stora producenten under de senaste åren, även om det silver som Kina stått för i huvudsak varit så kallade skrotsilver som har utvunnits på andra platser i världen. När det gäller såväl silver som sällsynta jordartsmetaller så finns det användningsområden för vilka det är svårt att finna substitut, vilket betyder att de är att betrakta som pris-inelastiska, vilket betyder att användningen inte faller i omfattning då priserna stiger eftersom andra alternativ saknas.
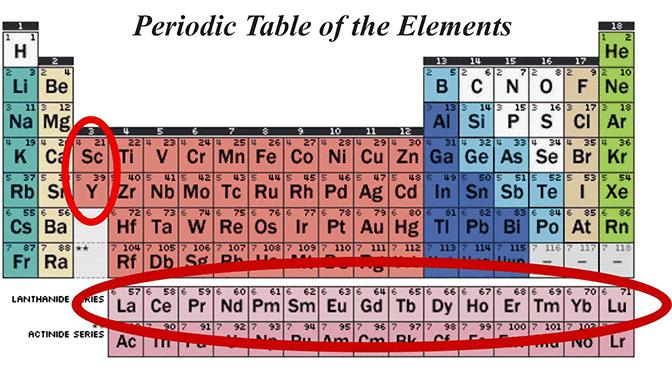
Det finns 17 sällsynta jordartsmetaller som hör till lantanider-familjen av element i det periodiska systemet, som börjar med lantan (atomnummer 57) och slutar med lutetium (atomnummer 71). Scandium (atomnummer 21) och yttrium (atomnummer 39) grupperas också i lantanider-familjen på grund av deras liknande egenskaper. Det finns två kategorier av sällsynta jordartsmetaller – lätta sällsynta jordartsmetaller och tunga sällsynta jordartsmetaller – baserat på deras atomvikt och plats i det periodiska systemet
Mellanöstern har olja, men Kina har sällsynta jordartsmetaller
På en plakett i lobbyn på huvudkontoret för Baotou Steel Rare Earth Hi-Tech, världens största producent av sällsynta jordartsmetaller i världen, finns ett citat av Deng Xiaoping, Kinas tidigare ledare. Citatet som säger Mellanöstern har olja, men Kina har sällsynta jordartsmetaller är en symbol för Kinas växande dominans på den globala marknaden för sällsynta jordartsmetaller, av vilken det kontrollerar 97 procent.
Sällsynta jordartsmetaller är viktigt på grund av deras specificitet, mångsidighet och unika egenskaper (katalytisk, kemiska, elektriska, metallurgiska, kärnkraft, magnetiska och optiska). Utbudet av applikationer där de används idag är utomordentligt brett, från det vanliga (fordonsindustrin katalysatorer, petroleum krackning, lättare flinta, glas och keramiska pigment, polermedel) till högspecialiserad (miniatyr nukleära batterier, supraledare, lasrar och kraftfulla miniatyrmagneter). Från relativ obemärkthet, är de nu ekonomiskt, miljömässigt och tekniskt viktiga. Några framträdande användningsområden anges nedan.
Elmotorn i en Toyota Prius kräver 10-15 kg av lantan för nickel-metallhydrid (NiMH) och 1-2 kg av neodymium för permanentmagneter. Likaså kräver en Mercedes S400 Hybrid också om 0,5 kg av neodym.
Även om vindkraftverk inte kräver permanentmagneter för att fungera, används neodym-järn-(NdFeB)-magneter ofta för att förhindra frekventa driftstopp. Som ett resultat av detta behöver vindkraftverk ofta upp till 1000 kg av neodym att fungera effektivt.
Utvinning av sällsynta jordartsmetaller
Att utvinna sällsynta jordartsmetaller är både mer komplicerat och kostsamt än att bryta till exempel ädelmetaller som guld. Större delen av värdet när det gäller sällsynta jordartsmetaller tillförs löpande i den så kallade värdekedjan. Innan dessa kan användas krävs det att de genomgår åtminstone dessa fem förädlingsmoment.
- Produktion – de sällsynta jordartsmetallerna förs ut från fyndigheten
- Separering – när de separata oxiderna separeras från malmen
- Raffinering – de sällsynta jordartsmetallerna renas till metaller med olika renhetsgrader
- Gjutning – de sällsynta jordartsmetallerna smälts till tackor
- Tillverkning – tackorna av de sällsynta jordartsmetallerna omvandlas till komponenter, till exempel magneter som efterfrågas kommersiellt men också i försvarsindustrin
Till skillnad från större delen av den övriga gruvproduktionen skapar brytning av sällsynta jordartsmetaller radioaktivt avfall. I USA och Kanada, precis som i resten av västvärlden krävs det dyra insatser för att hantera detta avfall, vilket gör att dessa producenter hamnar i ett ekonomiskt sämre konkurrensläge än de mindre reglerade och övervakade producenterna i Kina. Som en följd av detta, och det trots att priserna på sällsynta jordartsmetaller har stigit kraftigt de senaste åren, så är det mindre lönsamt att bryta sällsynta jordartsmetaller än till exempel koppar eller järn.
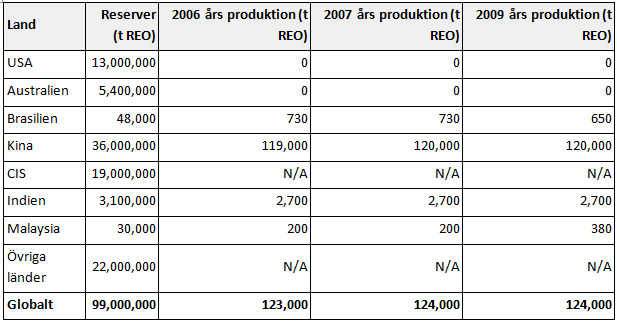
Var finns rare earth-reserverna och var sker brytningen?
USA
Fram till 80-talet var gruvan Mountain Pass i södra Kalifornien världens största producent av sällsynta jordartsmetaller. Ett anrikningsverk stängdes 1998 efter det att myndigheterna granskat reningen av gruvans avloppsvatten och funnit att detta var undermåligt. Själva gruvan slutade producera 2002, när de kinesiska tillverkarna dumpade sina priser. I dag sker en marginell produktion av sällsynta jordartsmetaller i gruvan främst genom bearbetning av slagghögar och tidigare års produktion som ännu inte bearbetats. Malmen exporteras sedan till bearbetningsanläggningar i Asien som omvandlar denna till sällsynta jordartsmetaller, legeringar och färdiga produkter. Mountain Pass anses av vissa vara den rikaste fyndigheten av sällsynta jordartsmetaller men klarar detta till trots ändå inte av att uppnå en ekonomiskt lönsam produktion.
I dag förekommer prospektering av tunga sällsynta jordartsmetaller i USA, bland annat i Lemhi Pass och Diamond Creek i norra Idaho samt vid Bokan Mountain i södra Alaska.
Historiska uppskattningar från US Bureau of Mines visar att Bokan Mountain kan innehålla 170 miljoner kilogram sällsynta jordartsmetaller, varav ungefär hälften är tunga sällsynta jordartsmetaller. Samma källa uppskattar också att fyndigheterna i Lemhi Pass till hälften utgörs av sällsynta jordartsmetaller och torium vardera. Även om det finns fyndigheter i såväl USA som på andra platser på jorden så är tar det minst tio år innan produktionen kan påbörjas.
Kina
Under 1980- och 1990-talen kom Kina att dominera den globala marknaden för sällsynta jordartsmetaller genom sänkta priser, vissa beskyller landet för prisdumpningar. Landet kontrollerar nu 97 procent av världens försörjning av sällsynta jordartsmetaller, delvis på grund av sin vilja att acceptera låga marginaler och brytningsmetoder som medför höga föroreningar.
Av de vanligaste lätta sällsynta jordartsmetallerna kommer en betydande mängd från Bayan Obo gruvan i Inre Mongoliet, som står för 40 procent av världsproduktionen. De betydligt mer sällsynta tunga jordartsmetallerna kommer nästan uteslutande från de leriga områdena i södra Kina, där en stor del av brytningen sker utan licenser och är oreglerad. Idag bryts sällsynta jordartsmetaller i Inre Mongoliet, Shangdong, Jiangxi, Guangdong, Hunan, Guangxi, Fujian, Sichuan och andra regioner över hela Kina.
Kina står idag för 99 procent av den globala produktionen av terbium och dysprosium, och 95 procent av neodym. U.S. Magnet Materials Association förutspår att Kinas egen efterfrågan på vissa sällsynta jordartsmetaller kommer att överstiga produktionen inom loppet av två till fem år och försöker därför utöva påtryckningar för att utveckla andra kända reserver som kommer att få en ökad betydelse i framtiden. Samtidigt avser Kina att kombinera resurserna hos många av de små gruvorna som i dag finns i de inre delarna av Mongoliet till en handfull kraftfulla företag som Baotou Steel Rare Earth Hi-Tech, ett företag som beskriver sig självt som ett av branschens ”drakhuvuden”.
Hur dominerar Kina marknaden för sällsynta jordartsmetaller?
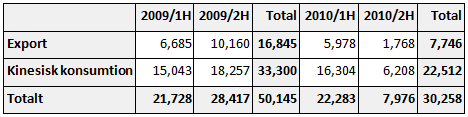
På senare tid har Kina vidtagit flera åtgärder för att befästa sitt monopol på marknaden för sällsynta jordartsmetaller. Till att börja med har landet minskat den mängd sällsynta jordartsmetaller som kan exporteras. Den totala exportkvoten för 2010 uppgick till 30.258 ton, 40 procent mindre än de 50.145 ton som exporterades 2009. För det andra har de kinesiska myndigheterna påtvingat tillverkarna av sällsynta jordartsmetaller exportkvoter för att begränsa tillgängligheten av dessa material utanför landets gränser. Slutligen har Kina köpt upp andra sällsynta jordartsproducenter runt om i världen. Under finanskrisen 2008 passade statliga kinesiska gruvföretag på att förvärva 52 procent av Lynas Corporation och 25 procent av Arafura Resources, två företag som planerar att öppna gruvor under de närmaste åren. Tillsammans har dessa företag en beräknad sammanlagd produktion motsvarande 25 procent av den globala efterfrågan på sällsynta jordartsmetaller.
Alternativa sätt att investera i sällsynta jordartsmetaller
Som med alla andra mindre metaller så finns det ingen börs på vilken sällsynta jordartsmetaller eller terminskontrakt på dessa handlas. Det finns emellertid ett antal företag som arbetar med produktion eller prospektering av sällsynta jordartsmetaller i vilka det går att köpa aktier.
USA
- Molycorp (NYSE: MCP), ett Denver-baserat företag som köpte gruvan Mountain Pass av Chevron 2008. Bolaget har ambitiösa planer på att rusta upp anläggningen och återuppta brytning och bearbetning av 20.000 ton av sällsynta jordartsmetaller per år från och med 2012. Ökningen skulle motsvara en tiodubbling av dagens nivåer om 2.000 ton per år. Som det enda företag i USA med befintlig infrastruktur och bevisade reserver, kan Molycorp vara först med att kraftigt utveckla brytningen och förädlingen av sällsynta jordartsmetaller i USA. Företagets aktier är noterat på New York Stock Exchange sedan i juli 2010. Bolaget har inte redovisat vinst sedan det förvärvade gruvan Mountain Pass och kan komma att förlora ytterligare pengar innan Mountain Pass kan komma att bli lönsamt.
Kanada
- Avalon Rare Metals (TSE: AVL) är ett Toronto-baserat företag som för närvarande utvecklar Thor Lake-gruvan i nordvästra Kanada, som – enligt företaget – är rik på neodymium och tunga sällsynta jordartsmetaller.
- Neo Material Technologies (TSE: NEM) är ett Toronto-baserat företag som flyttat sin Magnequench-division som specialiserar sig på neodym-baserade produkter till Kina år 2000.
- VMS Ventures (CVE: VMS) ett Vancouver-baserat företag som äger Eden Lake fyndigheten i centrala Manitoba, där sällsynta jordartsmetaller upptäcktes 2003.
- Great Western Minerals (CVE: GWG) är ett Saskatoon-baserat företag med sex prospekterings- och exploateringstillstånd för sällsynta jordartsmetaller i Nordamerika, och en option på ytterligare en fyndighet i Sydafrika. Hoidas Lake-projektet i norra Saskatchewan är – enligt företaget – Nordamerikas mest avancerade sällsynta jordartsmetaller-fyndighet under utveckling och har potential att leverera 10 procent av den nordamerikanska efterfrågan.
- Rare Element Resources (CVE: RES) är ett Vancouver-baserat företag vars Bear Lodge-fyndighet har stora mängder av både guld och sällsynta jordartsmetaller
Australien
- Alkane Resources (ASX: ALK) är ett Perth-baserat bolag som äger Dubbo Zirconia-fyndigheten i New South Wales. Gruvan har relativt stora andelar av medeltunga och tunga sällsynta jordartsmetaller
- Arafura Resources (ASX: ARU) är ännu ett Perth-baserat företag som bygger en gruva för sällsynta jordartsmetaller tillsammans med ett processverk vid sin Nolan-fyndighet i Northern Territory i Australien. Bolaget förväntar sig att starta brytningen år 2013.
- Lynas Corporation (ASX: LYC) är ett Sydney-baserat företag som bygger en gruva för sällsynta jordartsmetaller i Mount Weld i västra Australien.
Kina
- Baotou Steel Rare Earth Hi-Tech (SHA: 600.111), med dess Bayan Obo gruva, är världens största producent av sällsynta jordartsmetaller
- Kina Rare Earth Holdings (HKG: 0769)
- Jiangxi Copper (PINK: JIXAY)
- Aluminium Corporation of China (HKG: 2600, SHA: 601.600)
Japan
- Showa Denko (TYO: 4004) är ett Tokyo-baserat företag som har ett 90 procentigt ägt dotterbolaget i sydöstra Vietnam som producerar didymium- och dysprosium-metaller med hjälp av sällsynta jordmetaller som köps både från lokala vietnamesiska producenter och från globala exportörer. Företaget tillverkar även magnetiska legeringar baserat på sällsynta jordartsmetaller vid sina anläggningar i Japan (Chichibu) och Kina (Inre Mongoliet och Jiangxi)
Indien
- Alla de tre indiska producenterna av sällsynta jordartsmetaller, inklusive India Rare Earth och Kerala Minerals & Metals är statsägda.








Den nederländska centralbanken DNB har flyttat 86 ton av landets guldreserver från USA och Kanada till London. Beslutet motiveras med ett allt mer oroligt geopolitiskt läge och behovet av att kunna använda reserverna snabbare i en krissituation.
London ger snabbare tillgång
DNB uppger att guld som förvaras i London är enklare att omsätta än reserverna i New York och Ottawa. London är världens djupaste och mest likvida guldmarknad, vilket gör det lättare för centralbanker att sälja eller låna ut guld vid behov.
Nederländernas totala guldreserv uppgick vid slutet av 2025 till 612,4 ton, värd omkring 72,2 miljarder euro. Efter flytten finns 32,1 procent av reserverna i London, jämfört med 18,1 procent tidigare. Andelen i både USA och Kanada har samtidigt minskat till 18,5 procent vardera.
Geopolitiken bakom beslutet
DNB hänvisar uttryckligen till den ökade geopolitiska oron. Enligt centralbankschefen Olaf Sleijpen handlar flytten om att stärka bankens motståndskraft och beredskap, även om förhoppningen är att reserverna aldrig ska behöva användas i en kris.
Själva överföringen genomfördes mellan mars och augusti. En del av guldet flyttades fysiskt, medan andra delar hanterades genom köp och försäljningar. Mer än 27 ton fysiskt guld transporterades från USA och Kanada till Nederländerna och därefter vidare till London.
Kan fler centralbanker följa efter?
Bedömare konstaterar att centralbanker har flyttat runt sina guldreserver under ungefär ett decennium. Den politiska utvecklingen i USA kan samtidigt göra att vissa länder föredrar andra förvaringsplatser.
John Plassard vid Cite Gestion Private Bank beskriver den nederländska åtgärden som ett sätt att säkerställa mer omedelbar tillgång till guldet vid en kris. Han varnar samtidigt för att ett större skifte från amerikanska förvaringsplatser skulle kunna påverka förtroendet för USA.
Tyskland har exempelvis diskuterat säkerheten kring sina guldreserver i New York, men Bundesbank har hittills valt att behålla sina reserver där.

Mindre blåst och regn innebär också mindre vindkraft och lägre vattennivåer. Detta i kombination med mindre kärnkraft har minskat tillgången på el och höjt elpriserna. Även prisskillnaderna har ökat mellan norra och södra Sverige med anledning av flaskhalsar i nätet. Det gör att det är svårare att föra billig el från områden med överskott till områden med större behov. Mer ostadigt höstväder med mer nederbörd och blåst kan dämpa elpriserna.
Månadsmedelpriset för augusti på den nordiska elbörsen Nord Pool utan påslag och exklusive moms blev 66,67 öre/kWh i elområde 3, södra Mellansverige, och 38,77 öre/kWh i elområde 1, norra Sverige.
– Augusti blev dyrare än de två föregående åren. Kraftproduktionen har varit lägre och när det regnar mindre i områden med vattenkraft behöver man hushålla med vattnet så att det ska räcka till vintern. Men får vi mer nederbörd och framförallt att det blåser mer, så kommer det att direkt påverka elpriset nedåt men det gör också att priserna blir mer volatila, det vill säga mer svängiga, säger Jonas Stenbeck, privatkundschef på Vattenfall Försäljning.
Den nordiska kärnkraften ligger just nu 70 procent av installerad kapacitet men kommer att sjunka till drygt 50 procent i september bland annat med anledning av planerat underhållsarbete. Södra Norge har väldigt låga vattennivåer vilket även slår över på priserna i södra Sverige. De svenska vattennivåerna ligger på normalen vilket dämpar elpriset i norra Sverige.
Flaskhalsarna i elnätet gör att elöverföringen från norr till söder är begränsad. Idag är en tredjedel av elanläggningarna äldre än 40 år och närmar sig slutet av sin tekniska livslängd. Svenska Kraftnät planerar att investera 70 mdr kronor åren 2027–2029, samtidigt som Vattenfall Eldistribution fram till 2030 planerar att investera 47 mdr kronor i region- och lokalnätet.
Oljepriset har ökat men även gaspriset har stigit betydligt på kontinenten med anledning av låga lager, konkurrens om flytande naturgas och oro för leveranser genom Hormuzsundet. Eftersom elmarknaden är sammanlänkad kan även de nordiska elpriserna påverkas, framförallt södra Sverige.

Råoljepriset har hamnat i centrum för marknadens fokus, men det är fel måttstock för att förstå vad som faktiskt händer på energimarknaden. Den verkliga signalen kommer från de raffinerade oljeprodukterna, framför allt diesel och bensin, där priserna och marginalerna har stigit betydligt mer än priset på själva råoljan. Det är Jeff Curries tydliga budskap.
Det är en viktig skillnad eftersom det är produkterna som hushåll och företag faktiskt använder. Råolja konsumeras inte direkt av de flesta slutkunder. Den måste först raffineras till exempelvis bensin, diesel och flygbränsle.
Dieselpriset ger därför en betydligt mer relevant bild av situationen. Med de nivåer som råder motsvarar dieselpriset omkring 174 dollar per fat. För bensin och diesel tillsammans ligger motsvarande prisnivå omkring 160 dollar per fat. Det kan jämföras med ett råoljepris som ligger betydligt lägre.
Det är också raffinaderimarginalerna, de så kallade crack spreads, som ger en tydlig signal. Dieselns marginal mot råolja ligger omkring 94 dollar per fat, efter att så sent som föregående vecka ha varit uppe på omkring 102 dollar, en rekordnivå.
Råolja finns, men produkterna kommer inte fram
En del av förklaringen till skillnaden är utvecklingen kring Hormuzsundet. Under juni och juli blev stora mängder råolja kvar på fel sida av sundet. När situationen förändrades kunde denna råolja börja röra sig ut på marknaden.
Det skapade ett tillfälligt intryck av att oljemarknaden var välförsörjd.
Problemet är att råolja och raffinerade produkter inte är samma sak ur ett logistiskt perspektiv.
Att transportera råolja genom ett riskområde är en sak. Att transportera en tanker fullastad med bensin eller diesel är något helt annat. Raffinerade produkter är betydligt mer brandfarliga, vilket gör att risken för att skicka produktlaster genom ett område där fartyg kan attackeras blir högre.
Resultatet blir en situation där råoljan kan finnas tillgänglig samtidigt som det råder brist på de produkter som faktiskt behövs.
Det är just denna skillnad som gör att ett fallande råoljepris kan vara missvisande.
Flera flaskhalsar samtidigt
Hormuzsundet är dessutom bara en av flera flaskhalsar som påverkar energiflödena.
Ryssland är ett annat exempel. Under en period hade mer än hälften av landets raffinaderikapacitet slagits ut. Det begränsar möjligheten att omvandla råolja till färdiga produkter, samtidigt som Ryssland redan har begränsningar för hur mycket råolja landet kan exportera.
Konsekvensen blir att den globala marknaden förlorar färdiga oljeprodukter.
Det handlar om stora volymer. Den ryska raffinaderisektorn står för omkring 10 procent av världens dieselutbud. Samtidigt har Ryssland tvingats importera jetbränsle från Japan samt diesel och bensin från Indien, trots att landet normalt betraktas som en av världens stora exportörer av energi.
Det illustrerar problemet, den globala energimarknaden handlar inte bara om hur mycket råolja som produceras, utan om var raffinaderierna finns, om de fungerar och om de färdiga produkterna kan transporteras dit de behövs.
Kina kan bidra till högre energipriser
Även Kina spelar en viktig roll.
Kina brukar vara en nettoexportör av raffinerade oljeprodukter. När landet minskar sina produktexporter försvinner däremot en viktig källa till bensin och diesel på den internationella marknaden.
Det innebär att Kinas agerande kan bidra till högre energipriser snarare än lägre, även om landet samtidigt skulle köpa mindre råolja för lageruppbyggnad.
Det är ytterligare ett exempel på varför det kan vara farligt att titta enbart på råoljepriset när man försöker bedöma utbud och efterfrågan på energi.
Det stora hotet är vad detta gör med priserna i ekonomin
Den kanske viktigaste slutsatsen handlar därför inte om oljepriset i sig, utan om vad som händer med kostnaden för att använda energi.
Bensin och diesel är direkt kopplade till hushållens och företagens kostnader. De påverkar transportkostnader, distribution, industri och i förlängningen konsumentpriserna.
Därför kan en situation med fallande råoljepris samtidigt innebära betydande inflationstryck.
Till detta kommer ytterligare flaskhalsar i det globala transportsystemet. Röda havet, Rhen och Panamakanalen nämns som andra exempel där krig, störningar och väderrelaterade problem kan begränsa transportkapaciteten.
När flera sådana flaskhalsar uppstår samtidigt kan effekten bli betydande även om det finns gott om råvara någonstans i systemet.
Det är skillnaden mellan råvara i marken eller på fel plats och en färdig produkt som faktiskt finns tillgänglig där den behövs.
Marknaden tittar på fel siffra
Budskapet är därför att råoljepriset inte nödvändigtvis är den bästa indikatorn på läget på energimarknaden.
Det är priserna på raffinerade produkter som visar vad den faktiska bristsituationen kostar.
Om diesel kostar motsvarande omkring 174 dollar per fat och raffinaderimarginalerna ligger nära rekordnivåer är det svårt att beskriva energimarknaden som välförsörjd enbart med hänvisning till ett lägre råoljepris.
För konsumenten spelar det ingen större roll vad ett fat råolja kostar innan det har raffinerats. Det som spelar roll är vad det kostar att tanka bilen, transportera varor, flyga och driva industrin.
Och just där är signalerna betydligt mer oroande.
Det innebär också att oljeprisets utveckling kan underskatta den ekonomiska effekten av de störningar som just nu drabbar energiflödena. Så länge flaskhalsarna framför allt drabbar raffinering och transport av färdiga produkter kan råoljemarknaden se relativt lugn ut samtidigt som bensin, diesel och andra oljeprodukter blir allt dyrare.
Det är alltså inte nödvändigtvis brist på råolja som är problemet. Det kan vara brist på rätt produkt, på rätt plats, vid rätt tidpunkt.





Tightness today versus risk of surplus tomorrow

Nederländerna flyttar guld från USA och Kanada till London
Ostadigt höstväder kan dämpa de höga elpriserna

Priset på råolja är fel signal att titta på, det är bensin och diesel som visar allvaret
Oil close to technical levels while EU nat gas is gripped by winter-panic
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers

Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse

Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran

Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-
Analys4 veckor sedan
No reopening of SoH anytime soon. Winter could be expensive for oil product consumers
-
 Uncategorized4 veckor sedan
Guldet rör sig i ton, betalningarna rör sig i millisekunder: Vad finansmarknadernas infrastruktur lär oss om digital penningrörelse
-
 Nyheter2 veckor sedan
Pirater från Somalia kapar tankfartyg som fraktat oljeprodukter från Iran
-
 Nyheter2 veckor sedan
Saskatchewan bygger en av världens största urangruvor, kan stå för en femtedel av den globala produktionen
-
Analys3 veckor sedan
Stay long or buy-on-dips in the run-up to the US midterm elections on 3 Nov
-

 Nyheter2 veckor sedan
Jeffrey Currie – Råvarorna skickar en varningssignal, guld gynnas från två håll
-

 Nyheter2 veckor sedan
Irland har inlett en debatt om att ta bort förbudet av kärnkraft
-
Analys2 veckor sedan
Oil close to technical levels while EU nat gas is gripped by winter-panic