

Nyheter
Much ado about nothing


 William Shakespeare titled his play this way to emphasize that it was a fluffy enjoyable romantic comedy: No King Lear. What we these days call a summer date flick. This piece deals with a tempest in a teapot. Unfortunately, it is not a funny comedy. Investors falling prey to predatory marketing hype may experience a tradegy of losing money on bad investments.
Gold marketeers are bending over backward to find ways to try to scare investors into buying gold, into continuing to believe the dream based on an economic nightmare scenario that gold will rise and rise forever to unfathomable heights. The scare tactics used to center on an imminent collapse of the global financial system, or your local bank, failed, despite the best efforts of governments in the United States and Europe to help promote the idea of gold as a safe haven and portfolio diversifier.
Trying to scare people into buying gold based on the threat of hyperinflation also has failed, for the most part. There are still some believers in the inflation thesis out there, but most people have realized that when a significant part of the population does not have jobs that pay them enough to buy things, inflationary pressures tend to remain bottled up.
So the marketeers keep trying. Their current spiel focuses on a non-existent threat of insufficient gold in Comex registered and eligible inventories to meet demand, and, related to that, fears of a recently emergence but not really significant backwardation in gold prices. The first part says the more than 60% plunge in registered gold inventories, from 2,147,399 ounces at the end of April to roughly 785,118 ounces on 15 August means that there is not enough gold in the Comex warehouses for market participants to take deliveries. Secondly, the recent $0.10 to $0.20 price backwardation from 6 August through middle of August between thinly traded front months was cited as evidence of strong physical demand, to support the claims that there will be an imminent “default” of Comex paper gold. (The definition the marketeers use of a Comex default is neither legally nor market-wise accurate, but when you are making stuff up, facts like that do not seem to matter.)
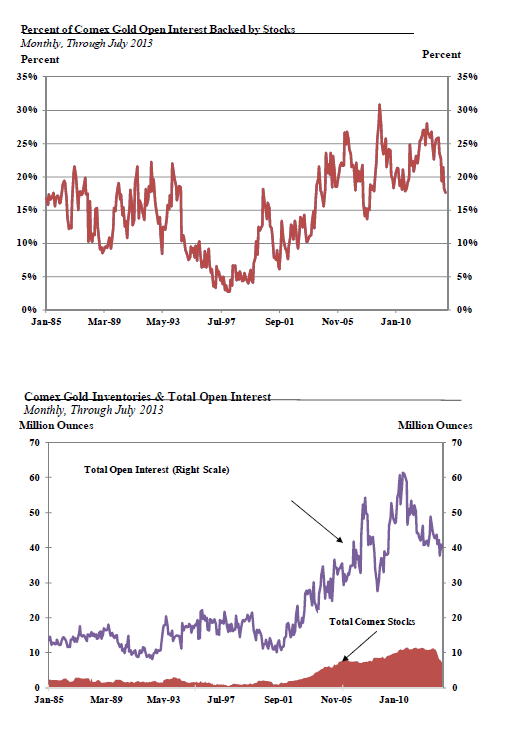
These claims cannot be further from the truth. First, registered stocks account for less than a third of total Comex reported gold stocks. While registered stocks have fallen sharply, combined registered and eligible stocks declined at a far less dramatic pace of 14.3% from end of April to 6,967,251 ounces as of 15 August. More importantly, monthly data from the Comex shows that there is a greater ‘cover’ of inventories as a percentage of open interest than there was historically. In July the percentage of open interest backed by total Comex gold inventories stood at 17.5%. While this percentage has been declining since reaching 28.0% in March 2012, stocks are equivalent to a vastly higher percentage of open interest than the period from January 1985 to April 2004, during which time the average was 12.0%. In fact, for much of the past decade the percentage of open interest covered by total stocks was much lower. It moved in a range of 6.1% – 16.8% between August 2000 and April 2004, and dipped to as low as 13.6% as recently as December 2007.
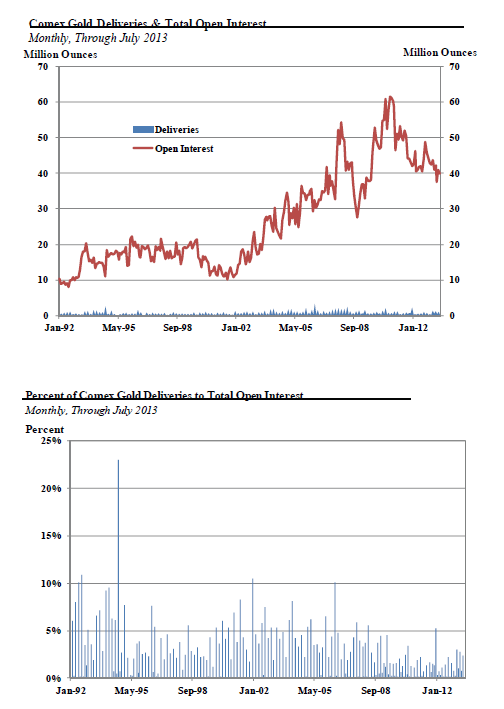
The same is true of deliveries relative to stocks, and deliveries relative to open interest. In both cases, the ratios show that there have been lower rates of deliveries in recent years compared to stocks and open interest than there was prior to 2005. The monthly ratio of deliveries relative to stocks averaged 7.1% from January to July, compared to 25.2% from January 1992 to December 2004. During the same period this year the monthly average ratio of deliveries to open interest was 1.47%, compared to 2.39% from January 1992 to December 2004.
Any talk of delivery problems, shortages, and defaults is totally unfounded based on these historical ratios.
Futures contracts are financial instruments designed to allow commercial entities to hedge the price risks inherent in their businesses, by attracting investors and speculators who are willing to take on that price risk with the hope of making a profit by taking on this risk. Futures contracts are not designed for physical delivery, and they largely are not used in that fashion. This is true across all commodities, and not just gold and silver. In almost all commodities the delivery rates are very low, usually a tiny fraction of the total open interest. The concerns of an imminent shortage of deliverable stocks are uncalled for.
[box]Denna analys är producerad av CPM Group och publiceras med tillstånd på Råvarumarknaden.se.[/box]
Disclaimer
Copyright CPM Group 2012. Not for reproduction or retransmission without written consent of CPM Group. Market Commentary is published by CPM Group and is distributed via e-mail. The views expressed within are solely those of CPM Group. Such information has not been verified, nor does CPM make any representation as to its accuracy or completeness.
Any statements non-factual in nature constitute only current opinions, which are subject to change. While every effort has been made to ensure that the accuracy of the material contained in the reports is correct, CPM Group cannot be held liable for errors or omissions. CPM Group is not soliciting any action based on it. Visit www.cpmgroup.com for more information.

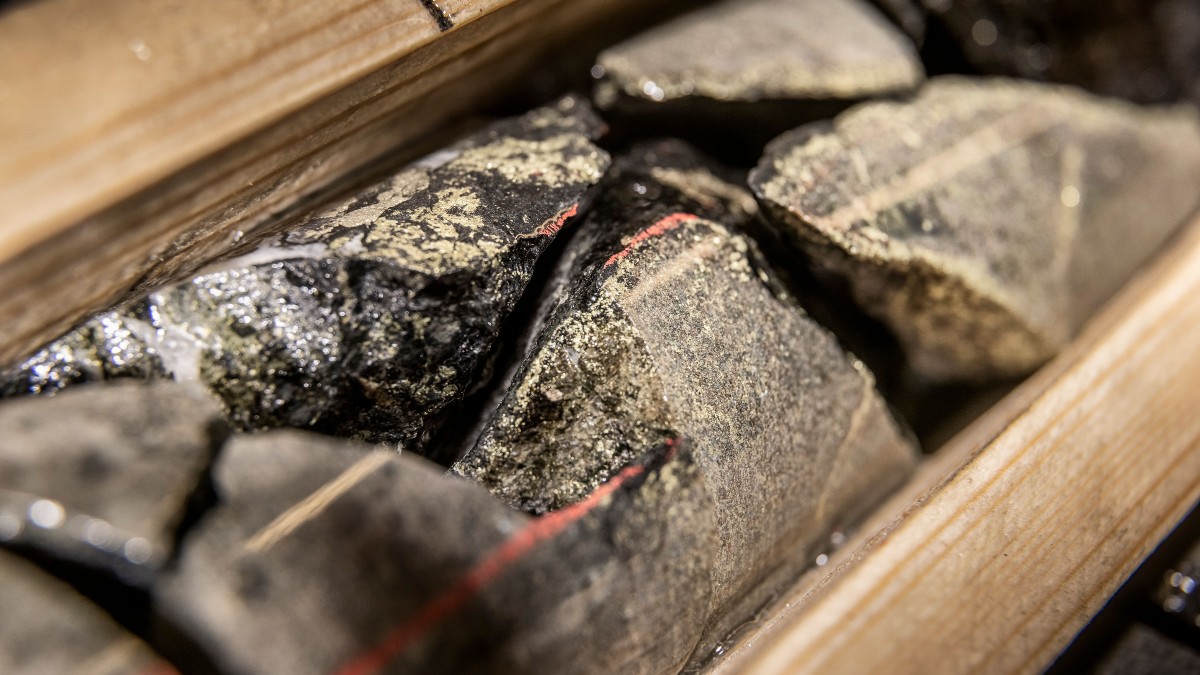
EU-kommissionen har utsett Viscariagruvan i Kiruna, som planeras öppna 2028, till ett strategiskt projekt enligt Critical Raw Materials Act (CRMA). Beslutet bekräftar gruvans betydelse för Europas försörjning av koppar.
Statusen innebär ett formellt erkännande av Viscariagruvans betydelse för EU:s råvaruförsörjning och kan bidra till effektivare myndighetsprocesser och bättre förutsättningar för projektutveckling.
”Att Viscaria utses till ett strategiskt projekt är ett tydligt erkännande av gruvans betydelse för Europas kopparförsörjning. Beslutet stärker vår position i arbetet med att återöppna gruvan och etablera en modern kopparproduktion i Sverige. Vi bedömer att det faktum att gruvan är välfinansierad och planeras att öppna 2028 har bidragit till beslutet. Med InfraVia som strategisk investerare har vi dessutom en långsiktig och finansiellt stark partner som delar vår ambition att utveckla Viscaria till en betydande europeisk kopparproducent”, säger Jörgen Olsson, vd för Viscaria.
CRMA ska stärka Europas försörjning av kritiska råvaror genom att främja projekt av betydelse för EU:s industriella konkurrenskraft, elektrifiering och energiomställning. Koppar är särskilt viktig för utbyggnaden av elnät och förnybar energi samt för samhällets elektrifiering.
Miljöpartiet i England och Wales slutar vara motståndare till kärnkraft, detta efter en omröstning bland medlemmar. Det är en kraftig omsvängning för partiet. Man är inte entusiastiska anhängare av kärnkraft nu, men man har prioriterat upp hur viktigt man tycker det är att begränsa koldioxidutsläpp. Partiet anser att befintlig kärnkraft är rimlig i den relationen och man är villig att titta på ny kärnkraft från fall till fall, och framför allt är det nu fritt fram för partiets parlamentsmedlemmar att ha åsikter och ta beslut i frågan.
Storbritannien har över åren minskat sin elproduktion kraftigt, utvecklingen är mer lik ett Ukraina i krig än något annat land.
Elpriserna i Storbritannien är nu höga, både ur ett historiskt perspektiv och jämfört med andra länder. Delvis hanterar landet situationen genom att importera mer elektricitet. Men i det stora hela så går det inte att bygga elintensiva industrier och datacenter i stor skala i landet, sådant måste man till stor del överlåta till andra länder i världen.

Kanadas premiärminister Mark Carney och Albertas premiärminister Danielle Smith vill skapa förutsättningar för en ny period av tillväxt i landets oljesandsindustri. Ett centralt steg är den planerade Pacific Link-pipelinen, som ska kunna transportera omkring en miljon fat olja per dag från Alberta till en exportterminal på Kanadas västkust.
Carney deklarerade i veckan att projektet ligger i Kanadas nationella intresse. Det innebär att det får en snabbare och mer samordnad prövning genom den federala myndighet som hanterar stora infrastrukturprojekt.
Målet är att ge oljesandsproducenterna bättre tillgång till exportmarknader, inte minst i Asien. Samtidigt har flera energipolitiska förändringar som infördes under den tidigare regeringen tagits bort, vilket regeringen menar förbättrar förutsättningarna för investeringar.
Kanada vill dock undvika att upprepa problemen från den stora oljesandsboomen under 2000-talet och början av 2010-talet. Då ledde kraftigt ökade investeringar till bland annat stigande kostnader, arbetskraftsbrist och bostadsbrist i Fort McMurray.
Den här gången vill regeringarna i stället åstadkomma hållbar tillväxt genom effektivare produktion, ny teknik och bättre planering av infrastrukturen. Bland annat används autonoma lastbilar redan inom oljesand, vilket kan öka produktionen utan samma behov av inflyttad arbetskraft.
För Kanada handlar satsningen inte bara om att bygga en pipeline. Ambitionen är att skapa förutsättningar för ökade investeringar i oljesanden och samtidigt bygga ut vägar, annan infrastruktur och arbetskraftskapacitet i en takt som industrin och samhällena klarar av.





The Trump diesel charade

Viscariagruvan får strategisk status av EU

Miljöpartiet i England slutar vara motståndare till kärnkraft
The price of crude oil in Europe today is $140/b

Kanada vill få fart på oljesanden igen

År 2035 kan datacenter i USA förbruka mer naturgas än Japan och Tyskland tillsammans

Varför det en gång så mäktiga OPEC förlorar inflytande
Kanada vill få fart på oljesanden igen
Oil prices are rising, but a picture of the future ME order may start to emerge
Viscariagruvan får strategisk status av EU
-
 Nyheter3 veckor sedan
År 2035 kan datacenter i USA förbruka mer naturgas än Japan och Tyskland tillsammans
-
 Nyheter4 veckor sedan
Varför det en gång så mäktiga OPEC förlorar inflytande
-
 Nyheter2 veckor sedan
Kanada vill få fart på oljesanden igen
-
Analys2 veckor sedan
Oil prices are rising, but a picture of the future ME order may start to emerge
-
 Nyheter5 dagar sedan
Viscariagruvan får strategisk status av EU
-
 Nyheter1 vecka sedan
Miljöpartiet i England slutar vara motståndare till kärnkraft
-
Analys1 vecka sedan
The price of crude oil in Europe today is $140/b
-
Analys1 dag sedan
The Trump diesel charade